


- WTI
- XAUUSD
- XAGUSD
- USDX


Kutipan
Analisis
Pengguna
24/7
Kalender Ekonomi
Pendidikan
Data
- Nama
- Nilai Terbaru
- Sblm.









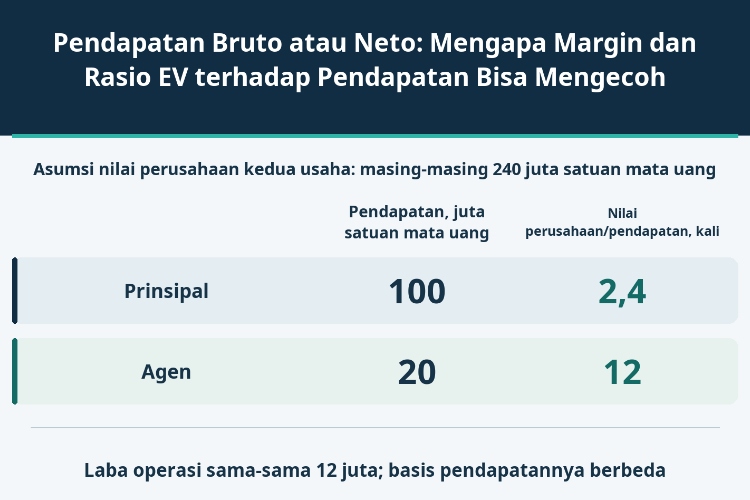
Margin kotor 100% belum tentu menghasilkan laba operasi lebih besar daripada margin 20%. Bedakan pencatatan prinsipal dan agen, penurunan rasio imbalan, serta perubahan bauran usaha sebelum membandingkan valuasi saham.
Menempatkan saham dengan rasio nilai perusahaan terhadap pendapatan 2,4 kali di atas saham dengan rasio 12 kali bisa terlihat masuk akal dalam penyaringan valuasi. Namun, peringkat itu belum menjawab apakah pendapatan keduanya dicatat dengan dasar yang sama. Margin kotor 100% juga belum otomatis lebih unggul daripada margin 20% jika penyebutnya berbeda.
Dalam contoh berikut, kedua usaha menghasilkan laba kotor 20 dan laba operasi 12. Perbedaan besar justru muncul pada angka pendapatan yang dilaporkan. Untuk membaca maknanya, pisahkan tiga hal: peran kontraktual yang menentukan pencatatan, kemampuan memperoleh imbalan dari transaksi, dan perubahan komposisi usaha.
Kerangka IFRS 15 meminta penilaian atas barang atau jasa tertentu yang dijanjikan kepada pelanggan. Prinsipal mengendalikannya sebelum dialihkan kepada pelanggan. Agen mengatur agar pihak lain menyediakan barang atau jasa itu. Karena itu, prinsipal mengakui imbalan terkait secara bruto, sedangkan agen mengakui fee atau komisi yang menjadi haknya. Ini bukan pilihan bebas untuk membesarkan pertumbuhan pendapatan atau memperindah margin.
Tanggung jawab utama atas pemenuhan janji, risiko persediaan, serta keleluasaan menentukan harga dapat membantu menilai pengendalian. Ketiganya bukan pemungutan suara sederhana. Mengeluarkan faktur, menerima seluruh pembayaran pelanggan, atau memakai sebutan platform tidak cukup untuk menetapkan peran. Satu perusahaan pun dapat menjadi prinsipal untuk suatu janji dan agen untuk janji lain.
Bagi pembaca laporan keuangan, pintu masuknya adalah kebijakan pendapatan, uraian kewajiban pelaksanaan, dan pertimbangan penting manajemen. Jika fakta kontrak tidak tersedia, kesimpulan yang tepat mungkin belum dapat dibuat. Mengurangi seluruh pendapatan dengan perkiraan bagian pemasok bukan pengganti bukti tentang pengendalian.
Bayangkan dua usaha hipotetis dengan fakta kontrak berbeda yang masing-masing mendukung klasifikasi prinsipal dan agen. Semua jumlah dinyatakan dalam juta satuan mata uang hipotetis yang sama, untuk periode pelaporan yang sama panjang. Masing-masing memiliki nilai transaksi pelanggan akhir 100. Biaya pembelian atau jumlah yang diteruskan kepada pemasok adalah 80. Tersisa 20 sebelum beban operasi lain sebesar 8.
Untuk mengisolasi penyebut, model agen tidak diberi tambahan beban pokok pendapatan. Pajak, pengembalian dana, pendanaan, perbedaan waktu kas, dan biaya lain dikesampingkan. Ini bukan satu kontrak yang boleh dicatat dengan dua cara sesuka hati. Model juga tidak membuktikan bahwa kedua usaha memiliki risiko atau kebutuhan modal yang sama.
| Ukuran | Usaha sebagai prinsipal | Usaha sebagai agen |
|---|---|---|
| Nilai transaksi pelanggan, juta satuan mata uang | 100 | 100 |
| Pendapatan dilaporkan, juta satuan mata uang | 100 | 20 |
| Beban pokok pendapatan, juta satuan mata uang | 80 | 0 |
| Laba kotor, juta satuan mata uang | 20 | 20 |
| Margin laba kotor, % | 20% | 100% |
| Laba operasi, juta satuan mata uang | 12 | 12 |
| Margin operasi, % | 12% | 60% |
| Asumsi nilai perusahaan, juta satuan mata uang | 240 | 240 |
| Nilai perusahaan/pendapatan, kali | 2,4 | 12 |
| Nilai perusahaan/laba operasi, kali | 20 | 20 |
Prinsipal mencatat pendapatan 100 dan beban pokok 80, sehingga laba kotornya 20. Agen mencatat pendapatan imbalan 20 dan, dalam asumsi ini, tidak mempunyai beban pokok tambahan. Laba kotornya juga 20. Namun, 20÷100 menghasilkan margin 20%, sedangkan 20÷20 menghasilkan 100%. Setelah dikurangi beban lain 8, laba operasi keduanya 12, tetapi margin operasinya 12% dan 60%.
Angka 100% muncul karena model menyederhanakan struktur biaya, bukan karena setiap agen secara alami mempunyai margin tersebut. Agen nyata dapat menanggung biaya pelaksanaan langsung. Jumlah 20 yang tertahan di usaha ini hanyalah subtotal analitis, bukan laba bersih, arus kas bebas, atau ukuran baku yang dapat diberi label pendapatan neto untuk semua perusahaan.
Berikan nilai perusahaan 240 kepada masing-masing usaha pada tanggal valuasi yang sama. Angka ini sengaja ditetapkan sebagai masukan, bukan hasil penilaian nilai wajar. Rasio prinsipal adalah 240÷100=2,4 kali, sedangkan agen 240÷20=12 kali. Selisih lima kali lipat itu tidak berasal dari perbedaan laba operasi dalam contoh.
Jika penyebut diganti dengan laba operasi yang didefinisikan sama, keduanya berada di 240÷12=20 kali. Cara ini menyingkirkan satu ketidakcocokan basis pendapatan, tetapi belum menyelesaikan valuasi. Belanja modal, modal kerja, kebutuhan reinvestasi, prospek pertumbuhan, dan kewajiban kontrak dapat membuat nilai keduanya berbeda. Laba operasi juga tidak dapat dipertukarkan dengan EBITDA, laba bersih, atau kas yang boleh dibagikan.
Pembilang perlu diperiksa melalui rekonsiliasi nilai perusahaan, kapitalisasi pasar, dan utang neto. Setelah itu, cocokkan pendapatan pada periode, cakupan konsolidasi, dan dasar historis atau proyeksi yang sama. Rasio tidak menjadi sebanding hanya karena keduanya memakai singkatan yang identik di layar penyaring saham.
Sekarang pertahankan pencatatan agen, lalu ubah kondisi ekonominya. G adalah nilai transaksi dengan definisi konsisten, t adalah pendapatan imbalan dibagi G, dan O adalah beban operasi lain. Tanpa beban pokok tambahan, pendapatan=G×t dan laba operasi=G×t−O. Rasio t ini belum tentu identik dengan ukuran penerimaan yang dipublikasikan perusahaan menggunakan definisi lain.
Ketika G naik dari 100 menjadi 120 tetapi t turun dari 20% menjadi 15%, pendapatan justru turun dari 20 menjadi 18. Dengan O tetap 8, laba operasi turun dari 12 menjadi 10. Nilai transaksi tumbuh 20%, pendapatan berkurang 10%, dan laba merosot tepat 1/6, sekitar 16,666667%. Tidak ada perpindahan dari pencatatan bruto ke neto: pendapatan yang diperoleh per unit nilai transaksi memang menyusut.
| Skenario terpisah | Nilai transaksi, juta satuan mata uang | Pendapatan imbalan/nilai transaksi | Pendapatan, juta satuan mata uang | Beban operasi lain, juta satuan mata uang | Laba operasi, juta satuan mata uang |
|---|---|---|---|---|---|
| Dasar | 100 | 20% | 20 | 8 | 12 |
| Nilai transaksi naik 20%, rasio imbalan turun ke 15% | 120 | 15% | 18 | 8 | 10 |
| Laba dipertahankan, beban tetap 8 | 120 | 1/6 ≈ 16,666667% | 20 | 8 | 12 |
| Laba dipertahankan, beban naik ke 10 | 120 | 11/60 ≈ 18,333333% | 22 | 10 | 12 |
Untuk mempertahankan laba lama sebesar 12, syaratnya t=(12+O)÷G. Pada G120 dan O8, ambangnya tepat 1/6, sekitar 16,666667%. Jika O meningkat menjadi 10, dibutuhkan 22/120=11/60, sekitar 18,333333%. Nilai uang pada tabel dihitung dengan pecahan tepat, sedangkan persentase yang ditampilkan merupakan pembulatan.
Rasio di atas ambang menghasilkan laba lebih besar dari 12; persis di ambang hanya mempertahankannya. Jangan samakan itu dengan impas. Dengan G120 dan O8, laba operasi nol membutuhkan 8/120=1/15, sekitar 6,666667%. Mempertahankan keuntungan dan sekadar menghindari kerugian adalah dua sasaran berbeda. Batas ini mengikuti transaksi dan biaya yang diasumsikan, bukan standar kesehatan universal sebuah platform.
Contoh ketiga menggabungkan kegiatan prinsipal dan agen dengan fakta pengendalian yang benar-benar berbeda. Tetapkan total nilai transaksi 100, bagian yang tersisa sebelum beban lain sebesar 20% pada masing-masing kegiatan, dan total beban lain 8. Gunakan a untuk bagian nilai transaksi yang berasal dari kegiatan prinsipal.
Pendapatan dilaporkan menjadi 100a+20(1−a)=20+80a. Beban pokoknya 80a. Maka laba kotor tetap 20 dan laba operasi tetap 12 selama masukan lain dalam percobaan ini tidak berubah. Jika porsi prinsipal turun dari 75% ke 25%, pendapatan berubah dari 80 ke 40, margin kotor dari 25% ke 50%, serta margin operasi dari 15% ke 30%.
Pendapatan berkurang separuh dan margin menjadi dua kali lipat, tetapi tidak ada tambahan atau pengurangan laba. Penyebabnya adalah komposisi dua kegiatan, bukan izin mengganti kebijakan akuntansi untuk kontrak yang tidak berubah. Perubahan bisnis nyata bisa sekaligus mengubah persediaan, pengembalian barang, eksposur kredit, dan pendanaan.
Penjelasan bahwa hasil semata-mata berasal dari bauran membutuhkan bukti bahwa nilai transaksi, bagian pendapatan, dan biaya memenuhi asumsi. Tanpa data segmen atau jembatan transaksi yang memadai, analis tidak boleh menciptakan pertumbuhan sebanding dengan menebak bagian pemasok lalu menguranginya dari semua pendapatan.
Menerima 100 dari pelanggan sambil berutang 80 kepada pemasok tidak menjadikan seluruh saldo 100 dapat dibagikan. Sebaliknya, mengakui pendapatan 20 tidak membuktikan bahwa uangnya sudah tertagih atau bebas pembatasan. Waktu penagihan, kewajiban penyelesaian, dan pengembalian dana harus direkonsiliasi sendiri. Penentuan prinsipal–agen untuk pendapatan tidak otomatis menentukan penyajian neto pada laporan arus kas.
Definisi nilai transaksi juga bisa berbeda dalam pajak, ongkos kirim, pesanan batal, transaksi selesai, subsidi, diskon, dan insentif pelanggan. Dua perusahaan yang sama-sama melaporkan rasio imbalan mungkin membagi komponen pendapatan yang berbeda dengan dasar aktivitas berbeda. Susun kembali definisinya sebelum menafsirkan perubahan rasio.
Klasifikasi biaya tenaga kerja, teknologi, dan pelaksanaan antara beban pokok dengan beban lain turut memengaruhi margin kotor. Model agen yang lebih sedikit menahan persediaan masih bisa menghadapi risiko pelanggan, pemasok, operasional, atau kontrak. Margin tinggi merupakan alasan untuk menggali, bukan bukti tunggal keunggulan bisnis maupun kesalahan pelaporan.
Kesimpulan valuasi yang berguna menjelaskan apakah perubahan terjadi pada penyebut pendapatan, komposisi kegiatan, atau laba setelah biaya. Dengan urutan itu, angka 12 kali pendapatan dan margin 100% tidak lagi menjadi vonis otomatis, melainkan ukuran yang bisa diuji terhadap ekonomi usaha.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Berdagang Instrumen Keuangan Seperti Saham, Mata Uang, Komoditas, Kontrak Berjangka, Obligasi, Dana, Atau Mata Uang Kripto Adalah Perilaku Berisiko Tinggi, Termasuk Kehilangan Sebagian Atau Seluruh Jumlah Investasi Anda, Sehingga Perdagangan Tidak Cocok Untuk Semua Investor.
Anda Harus Melakukan Uji Tuntas Anda Sendiri, Menggunakan Penilaian Anda Sendiri, Dan Berkonsultasi Dengan Penasihat Yang Memenuhi Syarat Saat Membuat Keputusan Keuangan Apa Pun. Konten Situs Web Ini Tidak Ditujukan Kepada Anda, Situasi Keuangan Atau Kebutuhan Anda Juga Tidak Diperhitungkan. Informasi Yang Terdapat Di Situs Web Ini Belum Tentu Tersedia Secara Waktu Nyata, Juga Belum Tentu Akurat. Setiap Pesanan Atau Keputusan Keuangan Lainnya Yang Anda Buat Sepenuhnya Menjadi Tanggung Jawab Anda Dan Anda Tidak Boleh Bergantung Pada Informasi Apa Pun Yang Disediakan Melalui Situs Web. Kami Tidak Memberikan Jaminan Apa Pun Untuk Informasi Apa Pun Di Situs Web Dan Tidak Bertanggung Jawab Atas Kerugian Transaksi Apa Pun Yang Mungkin Timbul Dari Penggunaan Informasi Apa Pun Di Situs Web.
Dilarang Menggunakan, Menyimpan, Menggandakan, Menampilkan, Memodifikasi, Menyebarluaskan Atau Mendistribusikan Data Yang Terdapat Dalam Situs Web Ini Tanpa Izin Tertulis Dari Situs Web Ini. Semua Hak Kekayaan Intelektual Dilindungi Oleh Pemasok Dan Bursa Yang Menyediakan Data Yang Terdapat Di Situs Web Ini.
Tidak Masuk
Masuk untuk mengakses lebih banyak fitur


Masuk
Daftar


