


- USDX
- XAUUSD
- XAGUSD
- WTI


Kutipan
Analisis
Pengguna
24/7
Kalender Ekonomi
Pendidikan
Data
- Nama
- Nilai Terbaru
- Sblm.
















Kupon mengambang tidak menghapus risiko harga. Bedakan spread kontraktual, margin diskonto, dan waktu penetapan bunga melalui empat skenario valuasi serta contoh imbal hasil satu kuartal yang tetap negatif meski investor menerima kupon.
Kupon sudah masuk ke rekening, tetapi nilai investasi justru berkurang. Hal ini bisa terjadi pada obligasi berbunga mengambang karena pendapatan bunga dan perubahan harga merupakan dua komponen yang berbeda. Kupon yang mengikuti suku bunga acuan tidak selalu cukup untuk mengimbangi tambahan imbal hasil yang diminta pembeli di pasar.
Untuk menilai risikonya, pertanyaan yang berguna adalah: bunga mana yang berubah, kapan perubahan itu masuk ke pembayaran, dan berapa harga yang bersedia dibayar investor lain? Jawabannya memerlukan pemisahan antara ketentuan kontrak, asumsi valuasi, dan waktu kepemilikan.
Kontrak obligasi dapat menetapkan kupon sebesar suku bunga acuan ditambah spread tetap. Jika acuannya 4% dan spread kontraktualnya 1 poin persentase, tingkat kupon tahunan menjadi 5%. Spread 1% ini merupakan bagian dari janji pembayaran penerbit.
Margin yang disyaratkan pasar, atau margin diskonto, adalah tambahan tingkat imbal hasil yang digunakan untuk menentukan nilai obligasi dengan asumsi tertentu. Margin ini dapat berubah setelah penerbitan. Kenaikannya dari 1% menjadi 3% tidak mengubah spread kontraktual menjadi 3%. Investor baru menuntut kompensasi lebih tinggi, sementara penerbit tetap mengikuti rumus bunga yang disepakati.
Perbedaan itu berkaitan dengan pemisahan imbal hasil acuan dan spread kredit obligasi. Kondisi penerbit, likuiditas perdagangan, dan penilaian risiko pasar bisa mengubah margin yang diminta. Angka tersebut bukan probabilitas gagal bayar yang dapat langsung dibaca secara statistik. Model di bawah tidak menguraikan porsi margin yang berasal dari risiko gagal bayar; perbandingan antarobligasi juga harus memperhatikan mata uang, senioritas, opsi, dan metode valuasi.
Tanggal pengamatan atau penetapan ulang bunga, tanggal pembayaran, dan jatuh tempo adalah tiga hal berbeda. Sebagai contoh, obligasi bunga mengambang Departemen Keuangan AS memiliki tenor dua tahun dan membayar bunga setiap kuartal, tetapi indeks acuannya diperbarui setiap minggu berdasarkan tingkat diskonto tertinggi yang diterima dalam lelang surat perbendaharaan 13 minggu yang relevan. Spread tetapnya tidak berubah. Jadwal ini tidak otomatis berlaku untuk obligasi perusahaan.
Ada kontrak yang menentukan bunga di awal periode. Ada pula yang menghitung bunga majemuk dari suku bunga harian selama periode berjalan, lalu menetapkan pembayaran secara belakangan. Pergeseran periode pengamatan, penggunaan suku bunga beberapa hari sebelumnya, serta jeda pembayaran dapat menghasilkan perhitungan berbeda. Dokumen ARRC mengenai SOFR pada 2020 membahas contoh konvensi ini, bukan aturan wajib tunggal untuk semua penerbitan saat ini.
Karena itu, keterangan “kupon dibayar tiga bulan sekali” belum cukup untuk menghitung pembayaran berikutnya. Investor perlu mengetahui apakah jumlahnya sudah pasti atau masih bergantung pada suku bunga yang belum teramati. Perbedaan ini juga membatasi kemiripannya dengan deposito tiga bulan.
Gunakan obligasi perusahaan hipotetis dengan nilai nominal 100, sisa tenor dua tahun, dan delapan pembayaran kuartalan. Bunga ditetapkan pada awal setiap periode 90 hari dan dibayar pada akhir periode, dengan dasar satu tahun 360 hari. Acuan awal 4% dan spread kontraktual tetap 1% menghasilkan kupon 1,25 per kuartal. Penilaian dilakukan tepat setelah pembayaran bunga, ketika bunga berjalan nol dan kupon berikutnya baru saja dikunci pada 1,25.
Untuk membandingkan sensitivitas, anggap jalur acuan ke depan dan margin yang disyaratkan masing-masing datar. Tingkat diskonto adalah jumlah keduanya, dinyatakan sebagai tingkat tahunan nominal dengan pemajemukan kuartalan. Model ini tidak memuat opsi pelunasan dini, batas atas atau bawah bunga, cicilan pokok, pajak, biaya, perubahan kurs, maupun lompatan langsung ke gagal bayar. Tidak adanya gagal bayar seketika tetap memungkinkan premi risiko pasar berubah.
Setiap kupon dibagi dengan [1 + (acuan + margin yang disyaratkan)/4] yang dipangkatkan sesuai urutan pembayarannya. Jumlahkan delapan nilai kini kupon itu dengan nilai kini pokok 100 yang dibayar pada kuartal kedelapan. Ketika spread kontraktual dan margin diskonto sama-sama 1%, semua kupon bernilai 1,25 dan harga menjadi 100. Ini hasil dari asumsi yang selaras, bukan jaminan semua obligasi mengambang selalu bisa dijual pada nilai nominal.
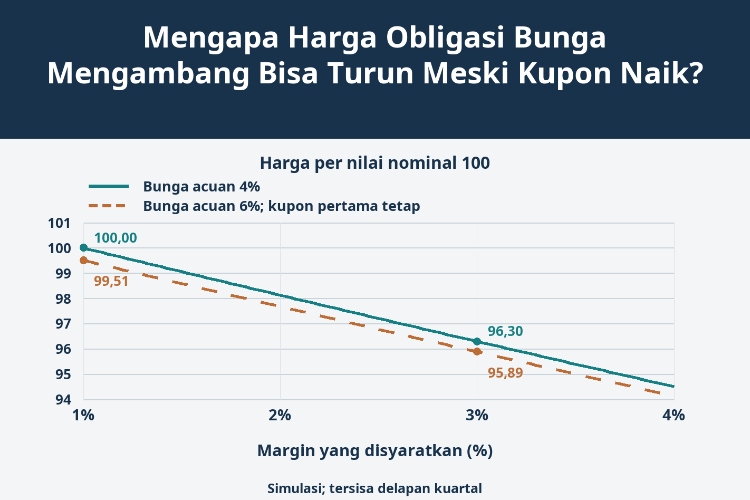
Mulai dari acuan yang tetap 4%, lalu naikkan hanya margin diskonto dari 1% menjadi 3%. Penerbit masih membayar kupon 1,25, tetapi investor mendiskontokannya pada 7% per tahun atau 1,75% per kuartal. Harga turun menjadi 96,2975, sekitar 3,70% di bawah nominal. Penetapan ulang dengan acuan yang masih sama tidak menutup selisih itu, sebab kontrak tidak menjanjikan tambahan bunga untuk mengganti kenaikan margin pasar.
Sekarang kembalikan margin diskonto ke 1% dan naikkan hanya acuan dari 4% menjadi 6%, sesaat setelah kupon pertama dikunci. Pembayaran pertama tetap 1,25. Kupon kedua sampai kedelapan diproyeksikan sebesar 1,75. Dengan diskonto 7% per tahun, harga menjadi 99,5086. Selisih kecil dari nominal timbul karena investor harus menunggu penyesuaian kupon.
Jika kondisi ini bertahan, kedua margin tetap sama dan mekanisme penetapan bunga berjalan sesuai asumsi, nilai obligasi tepat setelah pembayaran dan penetapan ulang berikutnya adalah 100. Maka harga saat ini juga bisa ditulis 101,25/1,0175 = 99,5086. Perhitungan singkat ini tidak berarti penerbit wajib membeli kembali obligasi pada 100 kuartal depan.
| Skenario asumsi | Suku bunga acuan | Margin yang disyaratkan | Kupon berikutnya | Kupon kuartalan setelahnya | Harga per nominal 100 |
|---|---|---|---|---|---|
| Tidak berubah | 4% | 1% | 1,25 | 1,25 | 100,0000 |
| Margin melebar | 4% | 3% | 1,25 | 1,25 | 96,2975 |
| Bunga acuan naik | 6% | 1% | 1,25 | 1,75 | 99,5086 |
| Keduanya naik | 6% | 3% | 1,25 | 1,75 | 95,8874 |
Apabila acuan naik ke 6% dan margin yang disyaratkan sekaligus menjadi 3%, tingkat diskonto mencapai 9% per tahun. Dengan kupon pertama 1,25 dan kupon berikutnya 1,75, harga yang benar adalah 95,8874. Mengubah kupon pertama menjadi 1,75 secara keliru menghasilkan 96,3764, sehingga nilai terlalu tinggi sekitar 0,489 per nominal 100.
Grafik memperlihatkan perubahan margin pada dua skenario acuan, bukan riwayat harga pasar. Semua angka adalah simulasi, bukan kutipan harga atau proyeksi suku bunga. Penilaian instrumen nyata memerlukan kurva suku bunga berjangka, kurva proyeksi dan diskonto yang sesuai, jumlah hari aktual, serta tanggal penyelesaian transaksi.
Contoh berikut mengikuti perjalanan investasi dan berbeda dari guncangan sesaat dalam tabel. Investor membeli obligasi awal pada 100, sementara acuan tetap 4%. Setelah kupon pertama 1,25 diterima, margin diskonto melebar menjadi 3% dan obligasi dijual. Sisa waktu kini tujuh kuartal, sehingga harga jualnya 96,7327. Harga delapan kuartal tidak boleh dipakai sebagai pengganti.
Imbal hasil kuartalan adalah (96,7327 + 1,25 − 100)/100, atau sekitar −2,02% sebelum pajak dan biaya. Kerugian harga lebih besar daripada kupon yang diterima. Menyamakan tingkat kupon tahunan 5% dengan hasil investasi mengabaikan durasi kepemilikan sekaligus untung-rugi modal.
Jika transaksi terjadi di antara tanggal pembayaran, gunakan harga beli dan jual yang sama-sama mencakup bunga berjalan, lalu tambahkan hanya kupon tunai yang benar-benar diterima. Memegang satu obligasi hingga jatuh tempo mengubah persoalan harga jual, tetapi pembayaran pokok tetap bergantung pada kemampuan penerbit dan ketentuan kontrak. Pembelian di atas nominal dan perubahan kurs juga bisa menimbulkan kerugian.
Reksa dana yang terus mengganti obligasi dalam portofolionya bukan satu surat utang yang menjanjikan seluruh nilai investasi kembali pada 100 pada tanggal tertentu. Karena itu, gagasan “tunggu saja sampai jatuh tempo” tidak dapat dipindahkan begitu saja dari satu obligasi ke reksa dana.
Argumen tersebut lebih kuat jika mekanisme penetapan bunga dipahami, margin pasar stabil, likuiditas memadai, dan risiko mata uang sesuai dengan kebutuhan investor. Argumen melemah ketika spread melebar, harga beli memuat premi besar, kuotasi sudah usang, atau investor membutuhkan dana saat sulit menemukan pembeli.
Batas atas kupon atau cap membatasi kenaikan bunga. Batas bawah atau floor mengubah perilaku saat acuan turun. Hak pelunasan dini oleh penerbit, atau call, dapat mempersingkat masa penerimaan kupon yang menarik. Ketentuan subordinasi dan instrumen permodalan dapat mengubah hak tagih itu sendiri. Obligasi yang beralih dari bunga tetap ke bunga mengambang juga harus dianalisis menurut tahap kontraknya.
Penurunan suku bunga dapat membuat harga relatif stabil sekaligus mengurangi pendapatan kupon berikutnya. Stabilitas harga tidak identik dengan stabilitas penghasilan. Obligasi perusahaan berbunga mengambang tetap merupakan klaim atas penerbit, bukan simpanan tunai yang otomatis bebas risiko.
Kupon mengikuti rumus kontrak. Harga mengikuti imbal hasil yang diminta pasar. Mengetahui apa yang dapat menyesuaikan diri dan apa yang tetap merupakan langkah utama untuk menilai obligasi bunga mengambang.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Berdagang Instrumen Keuangan Seperti Saham, Mata Uang, Komoditas, Kontrak Berjangka, Obligasi, Dana, Atau Mata Uang Kripto Adalah Perilaku Berisiko Tinggi, Termasuk Kehilangan Sebagian Atau Seluruh Jumlah Investasi Anda, Sehingga Perdagangan Tidak Cocok Untuk Semua Investor.
Anda Harus Melakukan Uji Tuntas Anda Sendiri, Menggunakan Penilaian Anda Sendiri, Dan Berkonsultasi Dengan Penasihat Yang Memenuhi Syarat Saat Membuat Keputusan Keuangan Apa Pun. Konten Situs Web Ini Tidak Ditujukan Kepada Anda, Situasi Keuangan Atau Kebutuhan Anda Juga Tidak Diperhitungkan. Informasi Yang Terdapat Di Situs Web Ini Belum Tentu Tersedia Secara Waktu Nyata, Juga Belum Tentu Akurat. Setiap Pesanan Atau Keputusan Keuangan Lainnya Yang Anda Buat Sepenuhnya Menjadi Tanggung Jawab Anda Dan Anda Tidak Boleh Bergantung Pada Informasi Apa Pun Yang Disediakan Melalui Situs Web. Kami Tidak Memberikan Jaminan Apa Pun Untuk Informasi Apa Pun Di Situs Web Dan Tidak Bertanggung Jawab Atas Kerugian Transaksi Apa Pun Yang Mungkin Timbul Dari Penggunaan Informasi Apa Pun Di Situs Web.
Dilarang Menggunakan, Menyimpan, Menggandakan, Menampilkan, Memodifikasi, Menyebarluaskan Atau Mendistribusikan Data Yang Terdapat Dalam Situs Web Ini Tanpa Izin Tertulis Dari Situs Web Ini. Semua Hak Kekayaan Intelektual Dilindungi Oleh Pemasok Dan Bursa Yang Menyediakan Data Yang Terdapat Di Situs Web Ini.
Tidak Masuk
Masuk untuk mengakses lebih banyak fitur


Masuk
Daftar


