


- XAUUSD
- XAGUSD
- WTI
- USDX


Kutipan
Analisis
Pengguna
24/7
Kalender Ekonomi
Pendidikan
Data
- Nama
- Nilai Terbaru
- Sblm.











Perlakuan sewa dapat membuat perusahaan yang sama tampak bernilai 5, 6,5, atau sekitar 7,14 kali. Contoh terhitung menguji keselarasan pembilang dan penyebut, pembalikan peringkat, serta rekonsiliasi kas tanpa menyamakan proksi setelah sewa dengan arus kas bebas.
Sebuah penyaring saham menunjukkan EV/EBITDA lima kali. Perhitungan lain menghasilkan 6,5 kali, sedangkan pengurangan pembayaran kas sewa memberikan sekitar 7,14 kali. Perbedaan ini tidak harus berasal dari harga saham. Sebelum memilih angka terendah, periksa apakah nilai perusahaan dan ukuran operasi memperlakukan kontrak sewa yang sama secara selaras.
Kelipatan bisa tampak rendah karena kewajiban sewa dikeluarkan dari pembilang sementara biaya kasnya juga belum dikurangkan dari penyebut. Memperbaiki ketidakselarasan perlu, tetapi dua pendekatan yang masing-masing konsisten belum tentu menghasilkan angka sama. Perusahaan A dalam contoh berada di bawah pembandingnya menurut satu pendekatan dan di atas menurut pendekatan lain. Itu pembalikan urutan penyaringan, bukan bukti saham murah.
IFRS Foundation menjelaskan IFRS 16 sebagai model penyewa yang mengakui aset hak-guna dan liabilitas sewa, dengan pengecualian terkait antara lain sewa jangka pendek dan aset bernilai rendah. Penerapannya pada periode tahunan dimulai sejak 1 Januari 2019. Kerangka akuntansi ini tidak menetapkan satu formula wajib nilai perusahaan.
Analisis dampak Foundation pada 2016 menjelaskan bahwa penggantian sebagian beban sewa operasi dengan penyusutan dan bunga dapat menaikkan EBITDA tanpa mengubah total kas sewa. Itu analisis implementasi historis, bukan peraturan baru pada 2026. Perlakuan sewa operasi Amerika Serikat juga berbeda; jangan menganggap setiap perusahaan dengan kerangka lain telah mengeluarkan beban yang sama dari EBITDA.
Telusuri biaya yang tetap di beban operasi, penyusutan dan bunga yang dikeluarkan, serta penyesuaian sewa tambahan oleh manajemen. Istilah “EBITDA disesuaikan” tidak menjelaskan semuanya. Mengurangi lagi biaya yang sudah menekan penyebut bukan kehati-hatian tambahan, melainkan potensi salah hitung.
Seluruh angka uang adalah juta dari satu mata uang yang tidak ditentukan. Perusahaan dan inputnya hipotetis. A memiliki kapitalisasi ekuitas 600, utang berbunga selain sewa 500, serta kas yang boleh dikurangkan 100. Nilai perusahaan tanpa sewa adalah E=600+500−100=1.000. Kas diasumsikan seluruhnya memenuhi syarat; tidak ada saham preferen, kepentingan nonpengendali, klaim pensiun, investasi terpisah, atau penyesuaian lain.
Liabilitas sewa yang telah diakui L=300 membuat pembilang termasuk sewa E+L=1.300. Dalam rekonsiliasi kapitalisasi pasar menuju nilai perusahaan, cek apakah angka utang dari penyedia data sudah memuat 300 tersebut. Menambahkannya lagi akan menghitung kewajiban yang sama dua kali.
Aset hak-guna bukan tambahan liabilitas kedua. Jumlah pembayaran sewa masa depan yang belum didiskontokan juga tidak dapat langsung menggantikan liabilitas diakui. Model mengambil L sebagai saldo yang diberikan, bukan hasil estimasi nilai wajar. Dalam penggunaan nyata, bedakan nilai buku dengan penyesuaian valuasi analis dan gunakan dasar yang sama untuk perusahaan pembanding.
Tetapkan B=200 sebagai EBITDA yang telah direkonsiliasi, tidak memuat penyusutan dan bunga sewa tetap yang dikapitalisasi dalam model. R=60 adalah kas tahunan yang dinormalisasi untuk kelompok kontrak yang persis sama. B−R=140 merupakan proksi analitis setelah pembayaran kas sewa. Ia bukan EBITDA yang dilaporkan, bukan otomatis rekonstruksi laba menurut IAS 17 lama, dan bukan subtotal yang diwajibkan standar.
Periode bebas sewa, pembayaran di muka, dan pola pembayaran bisa membuat kas berbeda dari beban suatu tahun. Biaya sewa variabel atau jangka pendek yang sudah mengurangi B tidak boleh kembali dimasukkan ke R. Normalisasi harus dijelaskan dan tidak menghapus kas kontraktual yang sungguh akan dibayar. Kelompok sewa tetap dibuat homogen agar pembilang dan penyebut tidak diam-diam berpindah kontrak.
| Dasar perbandingan | EV, juta | Penyebut, juta | Kelipatan, kali |
|---|---|---|---|
| Sewa dikapitalisasi | 1.300 | 200 | 6,5 |
| Proksi setelah pembayaran kas sewa | 1.000 | 140 | ≈ 7,142857 |
| Tidak selaras: tanpa liabilitas dan pengurang sewa | 1.000 | 200 | 5 |
| Tidak selaras: liabilitas ditambah, sewa dikurangkan | 1.300 | 140 | ≈ 9,285714 |
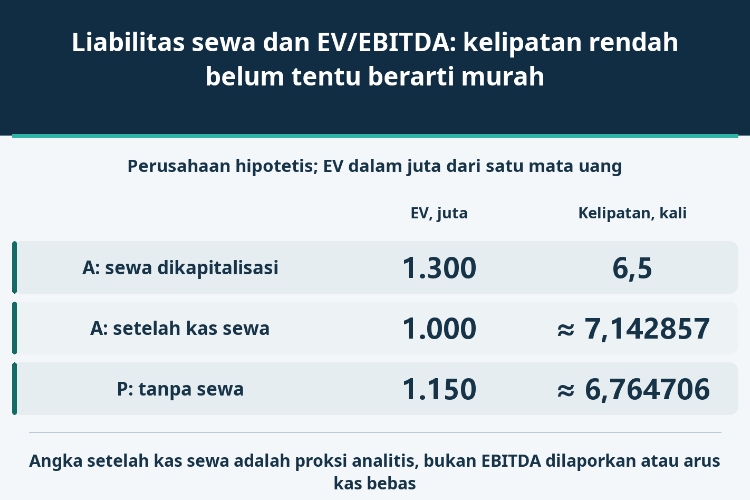
Pendekatan kapitalisasi memakai EV termasuk liabilitas dan EBITDA sebelum kas sewa terkait: 1.300/200=6,5 kali. Pendekatan setelah kas sewa tidak memasukkan liabilitas dalam EV, tetapi mengurangi pembayaran dari ukuran operasi: 1.000/140=50/7, sekitar 7,142857 kali. Labelnya harus EV terhadap proksi setelah kas sewa, bukan seolah-olah definisinya identik dengan EV/EBITDA pertama.
Perhitungan 1.000/200=5 menghilangkan liabilitas sekaligus pengurang sewa. Sebaliknya 1.300/140=65/7, sekitar 9,285714, menggabungkan pembilang termasuk liabilitas dengan penyebut yang sudah menanggung sewa. Kedua campuran ini tidak selaras dalam dua kerangka yang telah ditentukan di sini. Penilaian itu bukan larangan universal atas rasio lain yang dibangun dengan alasan ekonomi berbeda dan dijelaskan secara terbuka.
Untuk E>0, L≥0 dan B>R≥0, persamaan E/(B−R)=(E+L)/B setara dengan L=ER/(B−R). Dengan E 1.000, B 200 dan R 60 tetap, nilai L yang menyamakan rasio adalah 3.000/7, sekitar 428,571429, bukan 300 yang diasumsikan.
Jika E, B dan L dipertahankan, batas sewanya ialah R=BL/(E+L)=600/13, sekitar 46,153846. Selama penyebut positif, R di bawah nilai tepat tersebut membuat kelipatan proksi kas lebih rendah dari 6,5, sedangkan R di atasnya membuatnya lebih tinggi. Sebagai kontrol terpisah, R 40 memberi 1.000/160=6,25. R 60 pada kasus dasar menghasilkan sekitar 7,14.
Persamaan tersebut hanya kondisi kesamaan dua rasio, bukan metode mengukur liabilitas akuntansi atau nilai wajar sewa. L adalah saldo pada satu tanggal, R arus tahunan. Sisa jangka kontrak, waktu pembayaran, dan susunan portofolio sewa memengaruhi hubungannya. Enam angka desimal membantu penghitungan ulang, tidak menyatakan sewa normal dapat diperkirakan sepresisi itu. Penyebut nol atau negatif tidak dapat diperingkat sebagai kelipatan positif biasa.
Perusahaan P sama sekali tidak menyewa dalam contoh terkontrol ini. EV-nya 1.150 dan EBITDA 170, sehingga kelipatannya 115/17, sekitar 6,764706. Tidak ada penyesuaian sewa yang harus dipindahkan antara kedua pendekatan untuk P.
| Pendekatan yang konsisten | Perusahaan A, kali | Perusahaan P tanpa sewa, kali |
|---|---|---|
| Sewa dikapitalisasi | 6,5 | ≈ 6,764706 |
| Proksi setelah pembayaran kas sewa | ≈ 7,142857 | ≈ 6,764706 |
A pada 6,5 kali lebih rendah dari P menurut pendekatan kapitalisasi. A pada sekitar 7,14 kali lebih tinggi menurut proksi setelah kas sewa. Harga saham, prakiraan operasi, dan pembayaran kontrak tidak berubah; yang berubah adalah definisi analitis. Penyaring dengan satu angka dapat menyembunyikan informasi yang mengubah daftar kandidat.
Tidak satu pun urutan membuktikan valuasi relatif. Pertumbuhan, usia aset, belanja modal pemeliharaan, hak kepemilikan residual, dan risiko bisnis belum disamakan. Perusahaan pemilik gedung bisa menghadapi penggantian aset berbeda dari penyewa. Tampilkan kedua rekonsiliasi dan tujuan masing-masing, lalu uji perbedaan ekonominya. Memilih definisi karena membuat saham favorit berada di urutan atas bukan dasar penilaian.
Misalkan pembayaran tahunan 60 terdiri dari pokok 45 dan bunga 15, serta penyusutan hak-guna 50. Mulai dari EBITDA 200, rekonsiliasi kas parsial untuk sewa ini ialah 200−45−15=140. Mengurangi pokok saja menghasilkan 155 dan melewatkan bunga kas 15. Penempatan pembayaran dalam klasifikasi berbeda tidak membuat salah satunya hilang.
Perhitungan 200−50−60=90 bukan rekonsiliasi kas yang benar dari EBITDA. EBITDA sudah mengecualikan penyusutan nonkas; mengurangi penyusutan sekaligus seluruh pembayaran mencampur rekonsiliasi beban dengan kas. Bila dimulai dari EBIT, penyusutan terkait perlu ditambahkan kembali sebelum menggantikannya dengan kas sewa. Penyesuaian dari dua titik awal berbeda tidak boleh ditumpuk.
Angka 140 tetap bukan arus kas bebas. Bunga pembiayaan selain sewa, pajak, perubahan modal kerja, belanja modal, serta penyesuaian kas lain belum dikurangkan. Rekonsiliasi total pembayaran lintas bagian laporan arus kas, bukan menganggap perpindahan klasifikasi menghasilkan uang baru. Pembayaran pokok 45 juga belum membuktikan saldo liabilitas turun 45 karena sewa baru dan perubahan lainnya tidak diberikan.
Hasil yang berguna bukan satu angka terendah, melainkan hubungan yang dapat ditelusuri antara klaim, operasi, dan pembayaran. Setelah penyebab perubahan rasio jelas, barulah ia layak menjadi titik awal pembahasan valuasi.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Berdagang Instrumen Keuangan Seperti Saham, Mata Uang, Komoditas, Kontrak Berjangka, Obligasi, Dana, Atau Mata Uang Kripto Adalah Perilaku Berisiko Tinggi, Termasuk Kehilangan Sebagian Atau Seluruh Jumlah Investasi Anda, Sehingga Perdagangan Tidak Cocok Untuk Semua Investor.
Anda Harus Melakukan Uji Tuntas Anda Sendiri, Menggunakan Penilaian Anda Sendiri, Dan Berkonsultasi Dengan Penasihat Yang Memenuhi Syarat Saat Membuat Keputusan Keuangan Apa Pun. Konten Situs Web Ini Tidak Ditujukan Kepada Anda, Situasi Keuangan Atau Kebutuhan Anda Juga Tidak Diperhitungkan. Informasi Yang Terdapat Di Situs Web Ini Belum Tentu Tersedia Secara Waktu Nyata, Juga Belum Tentu Akurat. Setiap Pesanan Atau Keputusan Keuangan Lainnya Yang Anda Buat Sepenuhnya Menjadi Tanggung Jawab Anda Dan Anda Tidak Boleh Bergantung Pada Informasi Apa Pun Yang Disediakan Melalui Situs Web. Kami Tidak Memberikan Jaminan Apa Pun Untuk Informasi Apa Pun Di Situs Web Dan Tidak Bertanggung Jawab Atas Kerugian Transaksi Apa Pun Yang Mungkin Timbul Dari Penggunaan Informasi Apa Pun Di Situs Web.
Dilarang Menggunakan, Menyimpan, Menggandakan, Menampilkan, Memodifikasi, Menyebarluaskan Atau Mendistribusikan Data Yang Terdapat Dalam Situs Web Ini Tanpa Izin Tertulis Dari Situs Web Ini. Semua Hak Kekayaan Intelektual Dilindungi Oleh Pemasok Dan Bursa Yang Menyediakan Data Yang Terdapat Di Situs Web Ini.
Tidak Masuk
Masuk untuk mengakses lebih banyak fitur


Masuk
Daftar


