• Trading
  • Kutipan
  • Salin
  • Kontes
  • 24/7
  • Kalender
  • Q&A
  • Mengobrol
Filter
SIMBOL
HARGA
BID
ASK
TERTINGGI
TERENDAH
PRB.
%PRB.
SPREAD
SUMBER
SPX
S&P 500 Index
7757.17
7757.17
7757.17
7770.40
7709.34
+44.60
+ 0.58%
--
--
DJI
Dow Jones Industrial Average
52856.09
52856.09
52856.09
52860.11
52392.28
+360.21
+ 0.69%
--
--
IXIC
NASDAQ Composite Index
26702.85
26702.85
26702.85
26778.90
26507.07
+278.04
+ 1.05%
--
--
USDX
Indeks dolar AS
101.480
101.480
101.560
101.500
101.470
+0.010
+ 0.01%
--
--
EURUSD
Euro/Dolar Amerika
1.12347
1.12347
1.12355
1.12357
1.12246
+0.00042
+ 0.04%
--
--
GBPUSD
Pound sterling/Dolar Amerika
1.33956
1.33956
1.33968
1.33979
1.33811
+0.00036
+ 0.03%
--
--
XAUUSD
Gold / US Dollar
4117.60
4117.60
4118.05
4143.35
4114.26
-23.29
-0.56%
--
--
WTI
Light Sweet Crude Oil
97.657
97.657
97.692
97.758
97.354
+0.275
+ 0.28%
--
--

Akun Komunitas

Akun Sinyal
--
Akun Untung
--
Akun Rugi
--
Lihat Lebih

Menjadi penyedia sinyal

Jual sinyal dan dapatkan penghasilan

Lihat Lebih

Panduan untuk Copy Trading

Mulai dengan mudah dan percaya diri

Lihat Lebih

Akun Sinyal untuk Anggota

Semua Akun Sinyal

Hasil Terbaik
  • Hasil Terbaik
  • P/L Terbaik
  • MDD Terbaik
1Minggu Lalu
  • 1Minggu Lalu
  • 1Bulan Lalu
  • 1Tahun Lalu

Semua Kontes

  • Semua
  • Disarankan
  • Saham
  • Mata Uang Kripto
  • Bank Pusat
  • Pembaruan Trump
  • Berita Unggulan
Hanya Berita Teratas
Bagikan

Imbal hasil obligasi pemerintah Jepang jangka 30 tahun turun 3 basis poin menjadi 3,895%.

Bagikan

CEO Barclays Asia Pasifik: Rencana ekspansi di Arab Saudi berjalan dengan baik.

Bagikan

CEO Barclays Asia Pasifik: Barclays optimis tentang peluang di pasar Timur Tengah.

Bagikan

Harga perak spot turun 1,00% pada hari ini, saat ini diperdagangkan pada $57,39 per ons.

Bagikan

Harga emas spot turun di bawah $4.120 per ons, atau turun 0,53% pada hari itu.

Bagikan

Kesepakatan antara SpaceX dan Tesla direncanakan akan diselesaikan sebelum akhir masa jabatan Trump.

Bagikan

Menurut situs web Pemimpin Tertinggi Iran, Pemimpin Tertinggi Mojtaba bertemu dengan Ketua Parlemen Islam Iran Ghalibaf pada tanggal 21 untuk menilai situasi terkini yang disebabkan oleh perang antara Amerika Serikat dan Israel melawan Iran dan untuk membahas bagaimana meningkatkan ketahanan negara tersebut.

Bagikan

Trump mengatakan dia tidak akan menyerang Iran sebelum pemilihan paruh waktu, tetapi belum ada terobosan nyata dalam negosiasi AS-Iran.

Bagikan

Menteri Keuangan Inggris berencana memangkas biaya operasional bisnis, dan anggaran pertama akan mendukung para pengusaha.

Bagikan

Harga minyak mentah Brent naik 1% pada hari ini, saat ini diperdagangkan pada harga $110,02 per barel.

Bagikan

Imbal hasil obligasi pemerintah Jepang jangka waktu 5 tahun turun 1 basis poin menjadi 2,285%.

Bagikan

Trump: Mengenai isu pusat data, Trump mendesak para pemilih untuk "menuntut kompensasi (uang)."

Bagikan

Duta Besar China untuk Ukraina bertemu dengan Menteri Luar Negeri Ukraina atas permintaannya.

Bagikan

Amerika Serikat telah menjatuhkan sanksi kepada individu dan entitas yang terlibat dalam pengangkutan komoditas dari Iran.

Bagikan

Para anggota parlemen Korea Selatan mendorong kebijakan insentif pajak untuk produksi kendaraan listrik.

Bagikan

Para saksi mengatakan rudal Rusia menghantam Kyiv, Ukraina.

Bagikan

Media Iran melaporkan bahwa beberapa ledakan terdengar di Sirik.

Bagikan

Bank Westpac menyatakan bahwa penurunan nilai tukar dolar Selandia Baru akibat data inflasi yang lebih rendah dari perkiraan mungkin bersifat sementara, karena biaya konsumen dapat kembali meningkat sebelum akhir tahun.

Bagikan

Persaingan global untuk mengembangkan teknologi pengukuran presisi kuantum semakin memanas.

Bagikan

Qatar dan tiga negara lainnya menandatangani nota kesepahaman tentang kerja sama pertahanan.

WAKTU
AKTUAL
PREDIKSI
SBLM.
DAMPAK
U.K. Indeks Harga Produsen Input YoY (Sebelum Penyesuaian Per Kuartal) (Sep)

S:--

P: --

S: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Produsen Output YoY (Sebelum Penyesuaian Per Kuartal) (Sep)

S:--

P: --

S: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Produsen Output MoM (Sebelum Penyesuaian Per Kuartal) (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. IHK Inti YoY (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. IHK Inti MoM (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Retail Inti YoY (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Retail YoY (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. IHK MoM (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Retail MoM (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. IHK YoY (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Indonesia Bunga Fasilitas Deposito (Okt)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Indonesia Suku Bunga Fasilitas Kredit (Okt)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Indonesia Pinjaman YoY (Sep)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Indonesia Tingkat Bunga Reverse Repo (pembelian kembali) 7 Hari

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Turki Tingkat Utilisasi Industri (Okt)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Afrika Selatan IHK Inti YoY (Sep)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Afrika Selatan IHK YoY (Sep)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Serikat Indeks Aktivitas Pengajuan KPR MBA per minggu

S:--

P: --

S: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Afrika Selatan Penjualan Retail YoY (Agu)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Meksiko Penjualan Retail MoM (Agu)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Pidato Gubernur BOE Bailey
Amerika Serikat Perubahan Persediaan Minyak Panas EIA Mingguan

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Perubahan Impor Minyak Mentah EIA Mingguan

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Perubahan Stok Minyak Mentah Mingguan EIA

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Perubahan Stok Minyak Mentah Cushing, Oklahoma Mingguan EIA

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Permintaan Mintak Mentah EIA Mingguan dari Proyeksi Produksi

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Perubahan Stok Bensin Mingguan EIA

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Rusia Indeks Harga Produsen (IHP) MoM (Sep)

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Rusia Indeks Harga Produsen (IHP) YoY (Sep)

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Presiden ECB Lagarde Berbicara
Korea Selatan Suku Bunga Acuan Dasar

--

P: --

S: --

Turki Indeks Keyakinan Konsumen (Okt)

--

P: --

S: --

U.K. Ekspektasi Harga Industri CBI (Okt)

--

P: --

S: --

U.K. Tren Industri CBI - Pesanan (Okt)

--

P: --

S: --

Turki Suku Bunga Jendela Likuiditas Akhir (LON) (Okt)

--

P: --

S: --

Turki Suku Bunga Pinjaman Semalam (O/N) (Okt)

--

P: --

S: --

Turki Suku Bunga Repo 1 Minggu

--

P: --

S: --

Meksiko Tingkat Pengangguran (Sebelum Penyesuaian Per Kuartal) (Sep)

--

P: --

S: --

Kanada Indeks Harga Rumah Baru MoM (Sep)

--

P: --

S: --

Kanada Indeks Harga Produk Industri YoY (Sep)

--

P: --

S: --

Kanada Indeks Harga Produk Industri MoM (Sep)

--

P: --

S: --

Amerika Serikat Jumlah Klaim Pengangguran Awal (Penyesuaian Per Kuartal)

--

P: --

S: --

Amerika Serikat Rata-Rata Dalam 4 Minggu Jumlah Klaim Pengangguran Mingguan (Penyesuaian Per Kuartal)

--

P: --

S: --

Amerika Serikat Jumlah Klaim Pengangguran Lanjutan Mingguan (Penyesuaian Per Kuartal)

--

P: --

S: --

Pidato Gubernur BOE Bailey
Amerika Serikat Indeks Sinkronisasi Dewan Konferensi MoM (Sep)

--

P: --

S: --

Amerika Serikat Indikator Tertinggal Dewan Konferensi MoM (Sep)

--

P: --

S: --

Amerika Serikat Indikator Utama Dewan Konferensi (Sep)

--

P: --

S: --

Zona Euro Nilai Awal Indeks Keyakinan Konsumen (Okt)

--

P: --

S: --

Amerika Serikat Indikator Utama Dewan Konferensi MoM (Sep)

--

P: --

S: --

Amerika Serikat Perubahan Stok Gas Alam Mingguan EIA

--

P: --

S: --

Amerika Serikat Indeks Output Manufaktur Fed Kansas (Okt)

--

P: --

S: --

Amerika Serikat Indeks Komposit Manufaktur Fed Kansas (Okt)

--

P: --

S: --

Argentina Penjualan Retail YoY (Agu)

--

P: --

S: --

Amerika Serikat Obligasi Amerika Yang Dimiliki Bank Sentral Asing Mingguan

--

P: --

S: --

Australia Nilai Awal PMI Komposit (Okt)

--

P: --

S: --

Australia Nilai Awal PMI Manufaktur (Okt)

--

P: --

S: --

U.K. Indeks Keyakinan Konsumen(IKK) GFK (Okt)

--

P: --

S: --

Jepang IHK Inti Nasional YoY (Sep)

--

P: --

S: --

Jepang IHK Nasional YoY (Sep)

--

P: --

S: --

Jepang IHK Nasional MoM (Sebelum Penyesuaian Per Kuartal) (Sep)

--

P: --

S: --

Q&A dengan Pakar
    • Semua
    • Ruang Obrolan
    • Grup
    • Teman-teman
    ROHIM flag
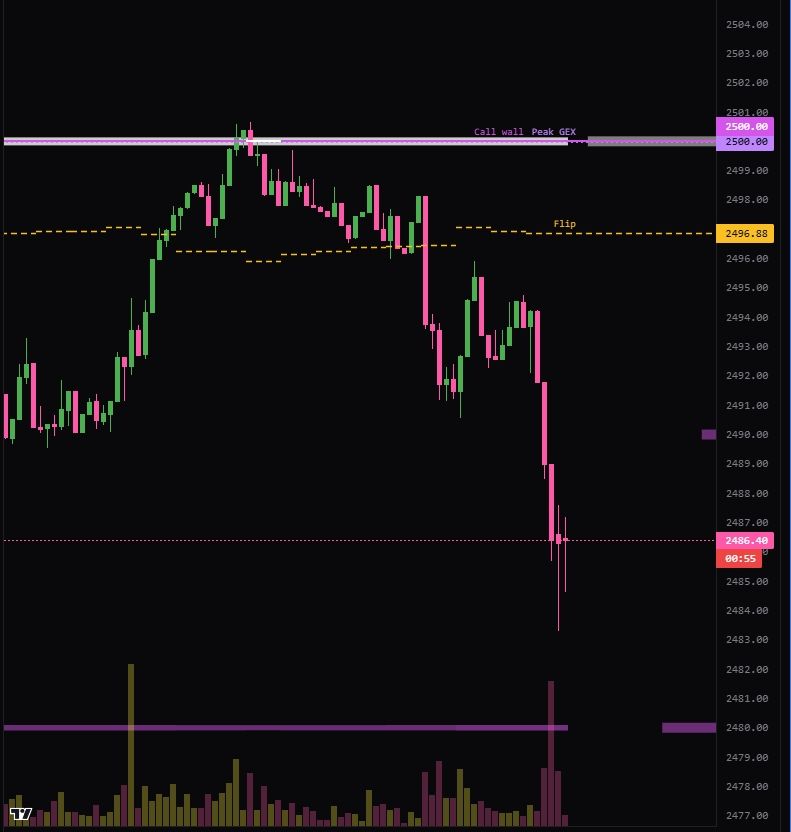
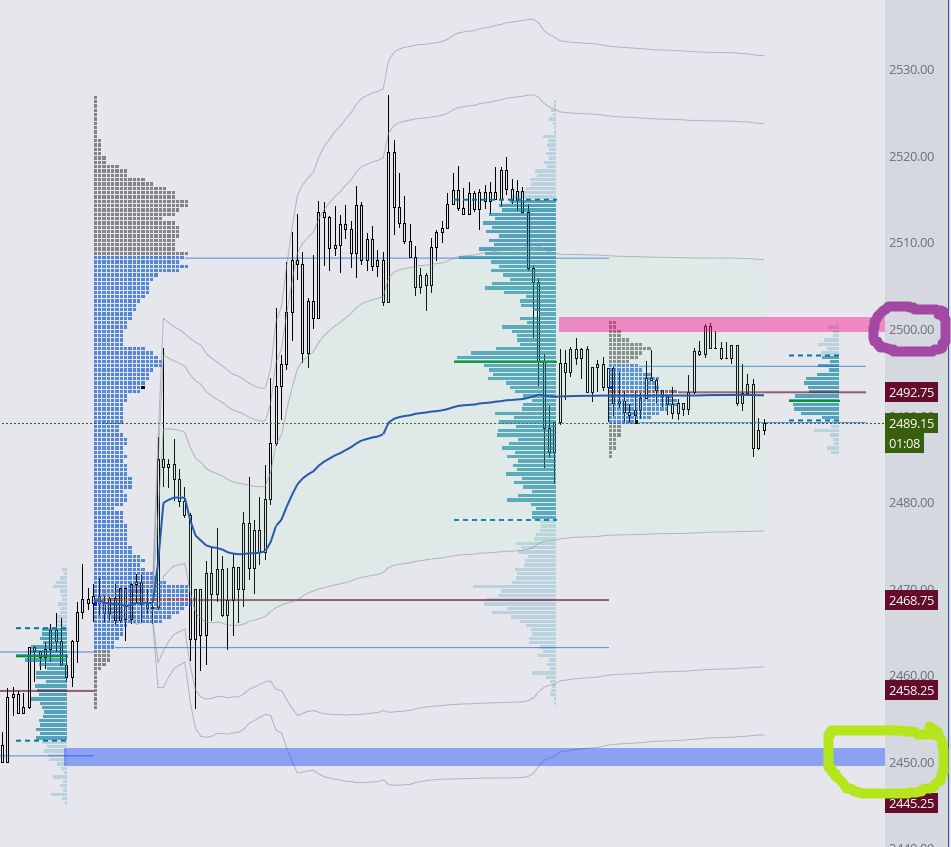
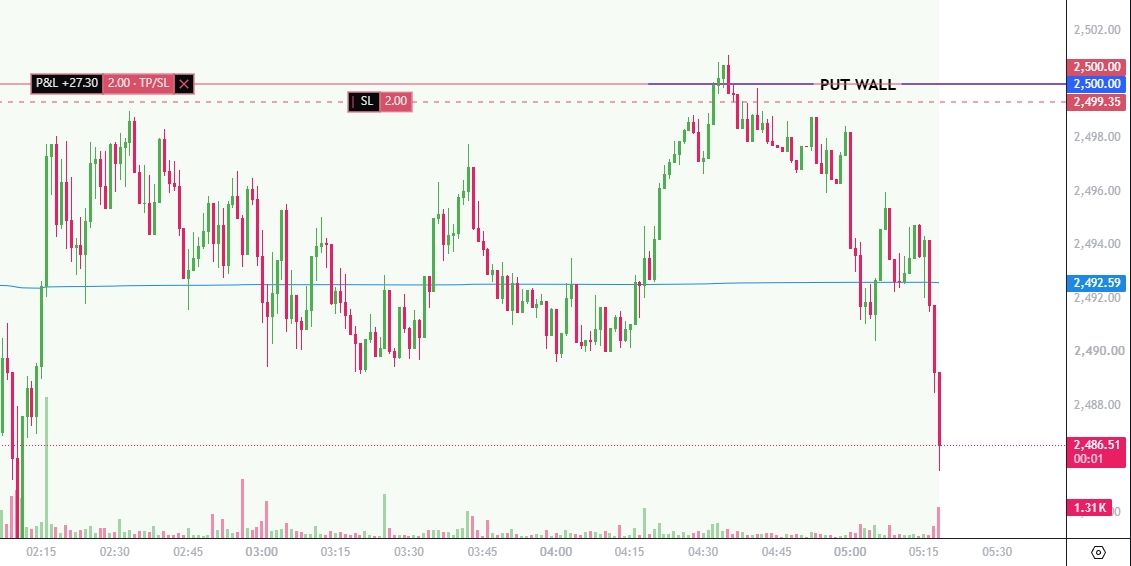
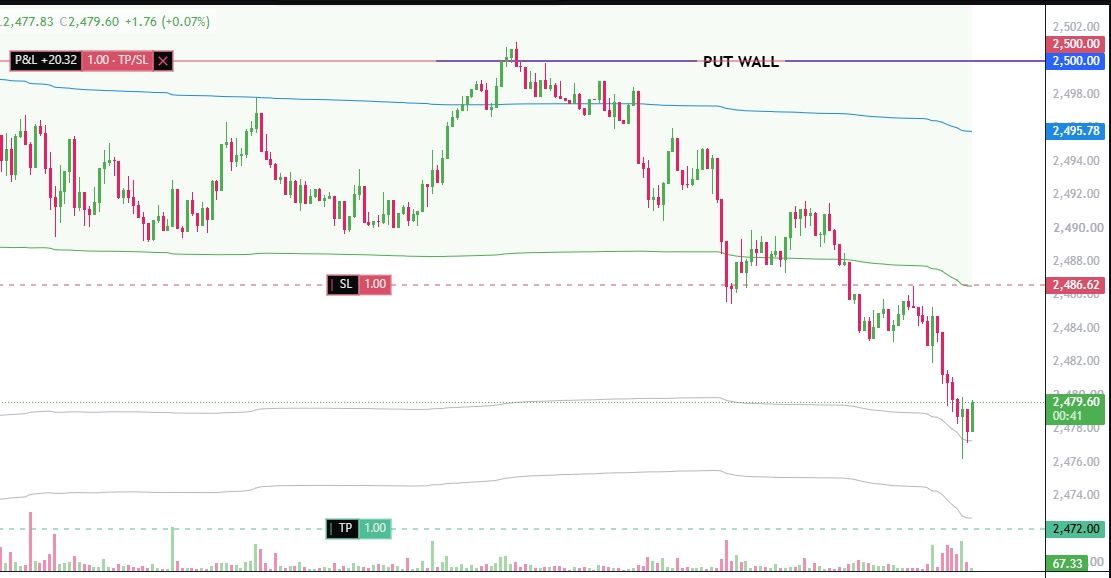
    Masuklah ke pasar Hanya Jika ada Institusi yang ingin berinteraksi ke pasar, ikutlah dengan mereka karena Ini adalah Leading Indikator, bahkan dalam hitungan detik.
    ROHIM flag
    ROHIM flag
    ROHIM flag
    ROHIM flag
    Exit
    ROHIM flag
    RPGFX flag
    ROHIM
    Masuklah ke pasar Hanya Jika ada Institusi yang ingin berinteraksi ke pasar, ikutlah dengan mereka karena Ini adalah Leading Indikator, bahkan dalam hitungan detik.
    @ROHIM What indicator are you referring to as a leading indicator?
    RPGFX flag
    ROHIM
    @ROHIM This is looking like a fixed range volume profile that reads POC, PDL, PDH
    RPGFX flag
    ROHIM
    @ROHIM The exit was actually so quick
    RPGFX flag
    ROHIM
    @ROHIMDid you just take this trade now or you are showing us what happened earlier?
    Osaghae Cephas flag
    RPGFX
    @Osaghae Cephas Nope, he only sends after he has entered, I think he enters at market price
    @RPGFXook
    Nawhdir flag
    RPGFX
    @ROHIMDid you just take this trade now or you are showing us what happened earlier?
    @RPGFXhi gimana
    Nawhdir flag
    @Skylark, @RPGFXi over slept. Sorry.
    บัญชีเสริม flag
    ช่วยสอนfootprint หน่อยคับ ยังอ่านค่าไม่ออกเลย
    1999kk.king flag
    4117on
    1999kk.king flag
    buy
    1999kk.king flag
    sl4109
    1999kk.king flag
    tptp4133。4137
    5877650 flag
    whats everyone watching
    1999kk.king flag
    Audusd 0.70320 sell
    Ketik di sini...
    Tambahkan nama atau kode aset

      Tidak Ada Data Yang Cocok

      Semua
      Disarankan
      Saham
      Mata Uang Kripto
      Bank Pusat
      Pembaruan Trump
      Berita Unggulan
      • Semua
      • Konflik Rusia-Ukraina
      • Topik Utama Timur Tengah
      • Semua
      • Konflik Rusia-Ukraina
      • Topik Utama Timur Tengah

      Cari
      Produk

      Grafik Gratis Selamanya

      Chat Q&A dengan Pakar
      Filter Kalender Ekonomi Data Alat
      FastBull VIP Fitur
      Pusat Data Tren Pasar Data Kelembagaan Tingkat Kebijakan Makro

      Tren Pasar

      Sentimen Spekulatif Buku Pesanan Korelasi Aset

      Indikator populer

      Grafik Gratis Selamanya
      Pasar

      Berita

      24/7 Analisis Pendidikan

      Opini Terbaru

      Terbaru

      Sinyal

      Salin Peringkat Sinyal AI Menjadi penyedia sinyal Peringkat AI
      Kontes
      Brokers

      Ringkasan Broker Penilaian Peringkat Regulator Berita Klaim
      Daftar Broker Alat Perbandingan Broker Forex Perbandingan Spread Langsung Penipuan
      Q&A Keluhan Video Peringatan Penipuan Tips untuk Mendeteksi Penipuan
      Lebih

      Bisnis
      Peristiwa
      Lowongan Kerja Tentang Kami Periklanan Pusat Bantuan

      Label putih

      Broker API

      Data API

      Web Plug-ins

      Program Afiliasi

      Penghargaan Evaluasi Institusi Seminar IB Acara Salon Pameran
      Vietnam Thailand Singapura Dubai
      Pesta Fans Sesi Berbagi Investasi
      KTT FastBull Pameran BrokersView
      Pencarian Terkini
        Pencarian Populer
          Kutipan
          Analisis
          Pengguna
          24/7
          Kalender Ekonomi
          Pendidikan
          Data
          • Nama
          • Nilai Terbaru
          • Sblm.

          Lihat Semua

          Tidak ada data

          Pindai dan Unduh

          Grafik Lebih Cepat, Obrolan Lebih Cepat!

          Unduh
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Buka Akun
          Cari
          Produk
          Grafik Gratis Selamanya
          Pasar
          Berita
          Sinyal

          Salin Peringkat Sinyal AI Menjadi penyedia sinyal Peringkat AI
          Kontes
          Brokers

          Ringkasan Broker Penilaian Peringkat Regulator Berita Klaim
          Daftar Broker Alat Perbandingan Broker Forex Perbandingan Spread Langsung Penipuan
          Q&A Keluhan Video Peringatan Penipuan Tips untuk Mendeteksi Penipuan
          Lebih

          Bisnis
          Peristiwa
          Lowongan Kerja Tentang Kami Periklanan Pusat Bantuan

          Label putih

          Broker API

          Data API

          Web Plug-ins

          Program Afiliasi

          Penghargaan Evaluasi Institusi Seminar IB Acara Salon Pameran
          Vietnam Thailand Singapura Dubai
          Pesta Fans Sesi Berbagi Investasi
          KTT FastBull Pameran BrokersView

          Kebijakan moneter dalam menanggapi guncangan tarif

          CEPR
          Ringkasan:

          Kemenangan Donald Trump dalam pemilihan presiden AS baru-baru ini telah memicu kembali perdebatan mengenai dampak tarif terhadap ekonomi makro dan respons kebijakan moneter yang tepat. Kolom ini berpendapat bahwa meskipun ada kesepakatan luas bahwa tarif baru kemungkinan akan bersifat inflasioner bagi AS, situasi saat ini menghadirkan berbagai faktor yang menunjukkan bahwa mungkin lebih baik bagi kebijakan untuk lebih berfokus pada penurunan output yang tidak efisien.

          Hasil pemilihan presiden AS baru-baru ini kembali memicu perdebatan mengenai dampak tarif terhadap ekonomi makro, dan respons kebijakan moneter yang tepat terhadap perang dagang. Selama pemerintahan Trump pertama, tarif AS terhadap ekspor Tiongkok naik tujuh kali lipat antara tahun 2018 dan 2020, dan tarif tersebut tetap tinggi di bawah pemerintahan Biden. Lebih penting lagi, tren politik global menunjukkan pelemahan signifikan konsensus global mengenai perdagangan bebas dan menandai lingkungan baru di mana bank sentral mungkin menghadapi jenis guncangan baru ini dengan frekuensi yang semakin meningkat.
          Banyak penelitian terkini tentang dampak ekonomi makro dari guncangan kebijakan perdagangan telah dilakukan dalam konteks model perdagangan riil, atau dalam latihan empiris tanpa mempertimbangkan kebijakan moneter. Namun, konsekuensi dari gesekan perdagangan jelas menantang bank sentral: bagaimana mereka harus menanggapi langkah mundur dalam kemajuan menuju peningkatan integrasi perdagangan, dengan dampak yang berpotensi signifikan pada inflasi, aktivitas ekonomi, neraca eksternal, dan nilai tukar riil? Dalam makalah terkini (Bergin dan Corsetti 2023), kami mempelajari respons kebijakan moneter yang optimal terhadap guncangan tarif dari berbagai jenis. Dalam kolom ini, kami memperbarui analisis dan menyaring pelajaran yang sesuai dengan situasi terkini.
          Dalam makalah kami, kami mempelajari respons kebijakan moneter yang optimal terhadap guncangan tarif menggunakan model ekonomi terbuka New Keynesian (harga kaku) standar yang didukung dengan rantai nilai internasional dalam produksi, yaitu barang impor digunakan dalam produksi barang domestik dan ekspor. Ini menyiratkan bahwa peningkatan proteksi tarif eksportir domestik meningkatkan biaya produksi bagi perusahaan domestik. Sepanjang analisis kami, kami mengasumsikan pangsa input impor dalam produksi mendekati estimasi berdasarkan tabel input-output AS untuk tahun 2011 (tetapi kami juga memverifikasi kesimpulan utama kami yang memvariasikan pangsa ini). Analisis utama kami mengasumsikan pengalihan tarif yang substansial ke harga konsumen, tetapi kami juga menunjukkan ketahanan hasil utama kami untuk memperkaya model dengan sektor distribusi yang membatasi pengalihan. Akhirnya, kami berpendapat bahwa otoritas moneter tidak memanfaatkan limpahan lintas batas untuk mengejar kebijakan beggar-thy-neighbour, yaitu kami mengesampingkan manipulasi oportunistik nilai tukar.
          Untuk meringkas pesan utama kami: meskipun ada kesepakatan luas bahwa tarif Trump yang baru kemungkinan akan bersifat inflasioner bagi AS, masih jauh dari jelas bahwa respons optimal kebijakan moneter terhadap tarif ini harus difokuskan pada upaya memerangi dampak inflasi ini melalui kontraksi moneter. Guncangan tarif menggabungkan unsur-unsur gangguan permintaan dan pasokan, dan kebijakan moneter pasti akan menghadapi pilihan sulit antara mengurangi inflasi dan mendukung aktivitas ekonomi; pada kenyataannya, kalibrasi yang wajar dari model kami menunjukkan bahwa respons moneter yang optimal terhadap skenario seperti itu mungkin melibatkan ekspansi moneter. Analisis kami menggarisbawahi bahwa, sementara respons moneter yang optimal terhadap tarif bergantung pada beberapa faktor, peran kunci dimainkan oleh (i) kemungkinan bahwa tarif dibalas dalam perang dagang, (ii) tingkat ketergantungan produksi dalam negeri pada produk antara yang diimpor, dan (iii) peran khusus dolar AS sebagai mata uang dominan untuk menagih perdagangan internasional. Kami membahas berbagai kasus secara bergantian.

          Alasan pengetatan moneter: Tarif unilateral tanpa pembalasan

          Mari kita pertimbangkan terlebih dahulu alasan pengetatan moneter. Hal ini akan terlihat jelas dalam skenario di mana AS secara sepihak mengenakan tarif pada pembelian domestik barang-barang asing untuk meningkatkan permintaan barang-barang domestik, yang menyebabkan inflasi pada harga yang dibayarkan oleh konsumen dan produsen domestik yang menggunakan input impor.
          Pada Gambar 1, kami menggunakan model kami untuk melacak dampak guncangan tarif unilateral. Garis putus-putus melacak dampak guncangan tersebut dari waktu ke waktu sambil mempertahankan suku bunga kebijakan tetap: PDB dan inflasi meningkat di AS, tetapi bergerak ke arah yang berlawanan di mitra dagang AS (negara asing). Pada nilai tukar yang sedang berlangsung, neraca perdagangan AS berubah menjadi surplus.Kebijakan moneter dalam menanggapi guncangan tarif_1
          Melihat hasil dasar ini, kebijakan kontraksi moneter di dalam negeri (AS) dapat dimotivasi oleh kebutuhan untuk memoderasi inflasi – yang sesuai dengan ekspansi moneter di luar negeri untuk memoderasi deflasi. Namun motivasi lebih lanjut dapat ditemukan dalam fakta bahwa perbedaan dalam kebijakan dalam negeri dan luar negeri berfungsi untuk mengapresiasi mata uang dalam negeri, yang dapat berfungsi untuk menurunkan harga efektif barang-barang asing yang dilihat oleh konsumen dalam negeri, dan dengan demikian sebagian mengimbangi efek distorsi tarif pada harga relatif.
          Pertimbangan ini mendasari perilaku variabel makro di bawah kebijakan optimal, yang dilacak sebagai garis padat pada gambar. Otoritas moneter AS mengekang inflasi, yang dalam kasus kami juga berfungsi untuk memoderasi kenaikan output domestik. Penurunan permintaan dan apresiasi dolar sedikit mengurangi surplus perdagangan. Di luar negeri, otoritas moneter mendukung aktivitas dengan mengorbankan inflasi, yang berkontribusi untuk mengoreksi sebagian harga relatif internasional barang yang terdistorsi oleh tarif.
          As we show in our paper, the conclusions so far remain valid also when the degree of exchange rate pass through is low across all borders, i.e. prices are sticky in the currency of the export destination country. A low pass through reduces the effect of currency depreciation on relative prices, and monetary policy cannot rely on currency depreciation to redirect global demand towards own traded goods. Yet, in response to a unilateral tariff, the optimal stance is still contractionary at home and expansionary abroad.

          The case for monetary expansions: Trade wars

          Where our paper is more innovative is in showing that the optimal policy is generally expansionary in the case of a symmetric tariff war – say, if the foreign country retaliates with equivalent tariffs on imports of US goods. In this case, the US experiences not only higher inflation but also a drop in output, driven by the fall in global demand induced by the hike in trade costs. Trade wars present policymakers with a choice between moderating headline inflation with a monetary contraction, or instead moderating its negative impact on output and employment with a monetary expansion. 
          The trade-off confronting central banks is illustrated by the dashed lines in Figure 2, drawn for a symmetric war, under the assumptions that the pass through of the exchange rate on border prices is very high. The contractionary effects of the tariff war include a deep drop in gross exports worldwide. Inflation spikes, while output falls.Kebijakan moneter dalam menanggapi guncangan tarif_2
          A trade-off between inflation and unemployment is obviously not unfamiliar to policymakers. If it were generated by a standard supply shock – say, a fall in productivity – standard macro models would suggest optimal policy would choose monetary contraction to stabilise inflation. However, as stressed in our analysis, tariffs are quite different from a standard productivity shock, in that they combine elements of supply shocks with demand shocks, and the optimal policy consequently tends to be quite different.  One way to see this is that while a tariff war raises the average price of all consumption goods, including imports, the contraction in global demand tends to reduce the prices set by domestic firms. In other words, tariffs raise CPI inflation but tend to depress PPI inflation. In a retaliatory trade war, it is optimal to expand and stabilise PPI inflation despite the hike in CPI inflation hitting consumers. This is shown by the solid lines in Figure 2, drawn for one country (the conclusion applies symmetrically of course to all countries engaging in the trade war).
          While we have demonstrated above that tariff shocks are quite different from productivity shocks, it is also important not to confuse tariff shocks with cost-push markup shocks. First, a home tariff shock only affects the prices of imported goods, while markup shocks are typically envisioned as affecting domestically produced goods. Second, the revenue generated by a tariff shock accrues to the importing country, while the profits from higher markups go to firms in the exporting country. Third, tariffs are imposed directly on the buyer, thus added on top of the price set by the exporter. Our model highlights the unique nature of tariff shocks relative to these other supply disturbances; even while monetary contraction is the optimal response to adverse productivity or markup shocks in the context of our model, monetary expansion is the optimal response to a tariff shock generating inflation.
          Our analysis fully accounts for the fact that production in the US uses a high share of imported intermediate inputs, i.e. higher production costs amplify the supply-side implications of the tariff relative to the demand implications. Indeed, in our quantitative exercises, we find that the optimal response to a trade war becomes contractionary at a particularly high share of imported intermediate inputs in production. But based on input–output estimates of this share (and extensive robustness analysis in which we vary the share), we believe that our benchmark conclusion (prescribing an expansionary monetary stance) can be expected to be more relevant empirically.

          The ‘privilege’ of issuing the dominant currency in international trade

          The US dollar has a special role as the dominant currency used in international trade of goods. It is well known that if the prices of imports in all countries are sticky in dollar units, the US (the dominant currency country) can rely to a much larger extent on monetary policy as a stabilisation tool. That is, it should be in a better position to redress the distortionary effects of the tariff shock on own output and employment, with relevant implications for the rest of the world.
          Pertimbangkan terlebih dahulu perang tarif, yang digambarkan dalam Gambar 3 (sekali lagi, garis putus-putus menelusuri skenario tanpa kebijakan, garis padat menelusuri skenario kebijakan yang optimal). Pada dampaknya, perang tersebut merupakan guncangan kontraksi global. Di negara dengan mata uang dominan, respons moneter yang optimal kini relatif lebih ekspansif, karena otoritas moneter nasional dapat mengatasi kurangnya permintaan global tanpa memicu inflasi input impor di perbatasan – impor dalam dolar bergerak sangat sedikit dengan depresiasi dolar. Ekspansi di negara dengan mata uang dominan merupakan berita baik bagi negara lain: hal itu menahan jatuhnya permintaan global dan mengurangi inflasi impor di sana (depresiasi dolar berarti importir di luar negeri membayar harga yang lebih murah dalam mata uang domestik di perbatasan). Karena itu, bahkan jika kenaikan tarif simetris sempurna, negara lain berada dalam posisi yang berbeda. Daripada menyamai ekspansi di AS, negara itu menggunakan kontraksi awal yang ringan untuk menahan inflasi. Perhatikan bahwa, sementara PDB turun di kedua negara, PDB turun lebih sedikit di negara yang menerbitkan mata uang dominan. Dolar AS terdepresiasi dalam skenario ini.Kebijakan moneter dalam menanggapi guncangan tarif_3
          Seperti yang telah kita bahas di atas, jika tarif diberlakukan secara sepihak oleh negara dengan mata uang dominan, permintaan global untuk ekspor oleh negara ini tidak akan mengalami dampak tarif pembalasan. Oleh karena itu, inflasi menjadi perhatian yang lebih mendesak bagi otoritas moneter – sikap optimal adalah kontraksi. Kontraksi sekarang dapat menjadi lebih kuat, karena apresiasi dolar memiliki efek crowding-out yang lebih teredam pada barang-barang AS di pasar internasional. Kontraksi yang lebih kuat memiliki dampak global. Di luar negeri, sikap optimal menjadi ekspansif – untuk mendorong permintaan domestik terhadap penurunan ekspor ke AS – menoleransi inflasi dan memperburuk depresiasi mata uang. Dolar AS terapresiasi tajam dalam skenario ini.

          Kesimpulan

          Guncangan tarif dapat menghadirkan pilihan yang sangat sulit bagi para pembuat kebijakan antara mengurangi inflasi dan kesenjangan output. Beberapa faktor dari situasi saat ini menunjukkan bahwa, meskipun tarif cenderung bersifat inflasioner, mungkin lebih baik bagi kebijakan untuk lebih berfokus pada penurunan output yang tidak efisien. Faktor-faktor ini mencakup kemungkinan bahwa tarif AS dapat dibalas dalam perang tarif, fakta bahwa ancaman tarif saat ini tampaknya lebih berpusat pada barang konsumsi akhir daripada input antara dalam produksi dalam negeri, dan fakta bahwa dolar AS memiliki posisi asimetris dalam perdagangan dunia sebagai mata uang dominan.
          Sumber: CEPR
          Peringatan Resiko Dan Penafian Investasi
          Anda memahami dan mengakui bahwa ada risiko tingkat tinggi yang terlibat dalam strategi trading. Mengikuti strategi atau metodologi investasi apa pun berpotensi mengalami kerugian. Konten di situs ini disediakan oleh kontributor dan analis kami untuk tujuan informasi saja. Anda sendiri yang bertanggung jawab untuk menentukan apakah aset, sekuritas, strategi, atau produk lainnya cocok untuk Anda berdasarkan tujuan investasi dan situasi keuangan Anda.
          Favorit Saya
          Bagikan
          FastBull
          Hak Cipta © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Produk
          Grafik

          Chat

          Q&A dengan Pakar
          Filter
          Kalender Ekonomi
          Data
          Alat
          FastBull VIP
          Fitur
          Fungsi
          Kutipan
          Copy Trading
          Sinyal AI
          Kontes
          24/7
          Analisis
          Pendidikan
          Perusahaan
          Lowongan Kerja
          Tentang Kami
          Hubungi Kami
          Periklanan
          Unduh FastBull
          Pusat Bantuan
          Saran
          Perjanjian Pengguna
          Kebijakan Privasi
          Pernyataan Perlindungan Informasi Pribadi
          Bisnis

          Label putih

          Broker API

          Data API

          Web Plug-ins

          Pembuat Poster

          Program Afiliasi

          Pemberitahuan Risiko

          Berdagang Instrumen Keuangan Seperti Saham, Mata Uang, Komoditas, Kontrak Berjangka, Obligasi, Dana, Atau Mata Uang Kripto Adalah Perilaku Berisiko Tinggi, Termasuk Kehilangan Sebagian Atau Seluruh Jumlah Investasi Anda, Sehingga Perdagangan Tidak Cocok Untuk Semua Investor.

          Anda Harus Melakukan Uji Tuntas Anda Sendiri, Menggunakan Penilaian Anda Sendiri, Dan Berkonsultasi Dengan Penasihat Yang Memenuhi Syarat Saat Membuat Keputusan Keuangan Apa Pun. Konten Situs Web Ini Tidak Ditujukan Kepada Anda, Situasi Keuangan Atau Kebutuhan Anda Juga Tidak Diperhitungkan. Informasi Yang Terdapat Di Situs Web Ini Belum Tentu Tersedia Secara Waktu Nyata, Juga Belum Tentu Akurat. Setiap Pesanan Atau Keputusan Keuangan Lainnya Yang Anda Buat Sepenuhnya Menjadi Tanggung Jawab Anda Dan Anda Tidak Boleh Bergantung Pada Informasi Apa Pun Yang Disediakan Melalui Situs Web. Kami Tidak Memberikan Jaminan Apa Pun Untuk Informasi Apa Pun Di Situs Web Dan Tidak Bertanggung Jawab Atas Kerugian Transaksi Apa Pun Yang Mungkin Timbul Dari Penggunaan Informasi Apa Pun Di Situs Web.

          Dilarang Menggunakan, Menyimpan, Menggandakan, Menampilkan, Memodifikasi, Menyebarluaskan Atau Mendistribusikan Data Yang Terdapat Dalam Situs Web Ini Tanpa Izin Tertulis Dari Situs Web Ini. Semua Hak Kekayaan Intelektual Dilindungi Oleh Pemasok Dan Bursa Yang Menyediakan Data Yang Terdapat Di Situs Web Ini.

          Tidak Masuk

          Masuk untuk mengakses lebih banyak fitur

          Hubungkan Broker
          Menjadi penyedia sinyal
          Pusat Bantuan
          Layanan Pelanggan
          Mode Gelap
          Warna Naik/Turun Harga

          Masuk

          Daftar

          Posisi
          Tata Letak
          Layar Penuh
          Default ke Grafik
          Halaman grafik akan terbuka secara default saat Anda mengunjungi fastbull.com