• Trading
  • Kutipan
  • Salin
  • Kontes
  • 24/7
  • Kalender
  • Q&A
  • Mengobrol
Filter
SIMBOL
HARGA
BID
ASK
TERTINGGI
TERENDAH
PRB.
%PRB.
SPREAD
SUMBER
SPX
S&P 500 Index
7757.17
7757.17
7757.17
7770.40
7709.34
+44.60
+ 0.58%
--
--
DJI
Dow Jones Industrial Average
52856.09
52856.09
52856.09
52860.11
52392.28
+360.21
+ 0.69%
--
--
IXIC
NASDAQ Composite Index
26702.85
26702.85
26702.85
26778.90
26507.07
+278.04
+ 1.05%
--
--
USDX
Indeks dolar AS
101.490
101.490
101.570
101.500
101.470
+0.020
+ 0.02%
--
--
EURUSD
Euro/Dolar Amerika
1.12327
1.12327
1.12336
1.12357
1.12246
+0.00022
+ 0.02%
--
--
GBPUSD
Pound sterling/Dolar Amerika
1.33946
1.33946
1.33959
1.33979
1.33811
+0.00026
+ 0.02%
--
--
XAUUSD
Gold / US Dollar
4115.44
4115.44
4115.89
4143.35
4114.26
-25.45
-0.61%
--
--
WTI
Light Sweet Crude Oil
97.614
97.614
97.649
97.758
97.354
+0.232
+ 0.24%
--
--

Akun Komunitas

Akun Sinyal
--
Akun Untung
--
Akun Rugi
--
Lihat Lebih

Menjadi penyedia sinyal

Jual sinyal dan dapatkan penghasilan

Lihat Lebih

Panduan untuk Copy Trading

Mulai dengan mudah dan percaya diri

Lihat Lebih

Akun Sinyal untuk Anggota

Semua Akun Sinyal

Hasil Terbaik
  • Hasil Terbaik
  • P/L Terbaik
  • MDD Terbaik
1Minggu Lalu
  • 1Minggu Lalu
  • 1Bulan Lalu
  • 1Tahun Lalu

Semua Kontes

  • Semua
  • Disarankan
  • Saham
  • Mata Uang Kripto
  • Bank Pusat
  • Pembaruan Trump
  • Berita Unggulan
Hanya Berita Teratas
Bagikan

Harga perak spot turun 1,00% pada hari ini, saat ini diperdagangkan pada $57,39 per ons.

Bagikan

Harga emas spot turun di bawah $4.120 per ons, atau turun 0,53% pada hari itu.

Bagikan

Kesepakatan antara SpaceX dan Tesla direncanakan akan diselesaikan sebelum akhir masa jabatan Trump.

Bagikan

Menurut situs web Pemimpin Tertinggi Iran, Pemimpin Tertinggi Mojtaba bertemu dengan Ketua Parlemen Islam Iran Ghalibaf pada tanggal 21 untuk menilai situasi terkini yang disebabkan oleh perang antara Amerika Serikat dan Israel melawan Iran dan untuk membahas bagaimana meningkatkan ketahanan negara tersebut.

Bagikan

Trump mengatakan dia tidak akan menyerang Iran sebelum pemilihan paruh waktu, tetapi belum ada terobosan nyata dalam negosiasi AS-Iran.

Bagikan

Menteri Keuangan Inggris berencana memangkas biaya operasional bisnis, dan anggaran pertama akan mendukung para pengusaha.

Bagikan

Harga minyak mentah Brent naik 1% pada hari ini, saat ini diperdagangkan pada harga $110,02 per barel.

Bagikan

Imbal hasil obligasi pemerintah Jepang jangka waktu 5 tahun turun 1 basis poin menjadi 2,285%.

Bagikan

Trump: Mengenai isu pusat data, Trump mendesak para pemilih untuk "menuntut kompensasi (uang)."

Bagikan

Duta Besar China untuk Ukraina bertemu dengan Menteri Luar Negeri Ukraina atas permintaannya.

Bagikan

Amerika Serikat telah menjatuhkan sanksi kepada individu dan entitas yang terlibat dalam pengangkutan komoditas dari Iran.

Bagikan

Para anggota parlemen Korea Selatan mendorong kebijakan insentif pajak untuk produksi kendaraan listrik.

Bagikan

Para saksi mengatakan rudal Rusia menghantam Kyiv, Ukraina.

Bagikan

Media Iran melaporkan bahwa beberapa ledakan terdengar di Sirik.

Bagikan

Bank Westpac menyatakan bahwa penurunan nilai tukar dolar Selandia Baru akibat data inflasi yang lebih rendah dari perkiraan mungkin bersifat sementara, karena biaya konsumen dapat kembali meningkat sebelum akhir tahun.

Bagikan

Persaingan global untuk mengembangkan teknologi pengukuran presisi kuantum semakin memanas.

Bagikan

Qatar dan tiga negara lainnya menandatangani nota kesepahaman tentang kerja sama pertahanan.

Bagikan

Comcast berencana untuk melakukan PHK terhadap sejumlah besar karyawan sebagai bagian dari restrukturisasi.

Bagikan

Untuk pertama kalinya, sebuah positron "dikurung" selama beberapa bulan.

Bagikan

BHP Billiton: Rencana saat ini diperkirakan akan mendukung produksi tembaga dengan CAGR sebesar 3% hingga 4% pada tahun 2035.

WAKTU
AKTUAL
PREDIKSI
SBLM.
DAMPAK
U.K. Indeks Harga Produsen Input YoY (Sebelum Penyesuaian Per Kuartal) (Sep)

S:--

P: --

S: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Produsen Output YoY (Sebelum Penyesuaian Per Kuartal) (Sep)

S:--

P: --

S: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Produsen Output MoM (Sebelum Penyesuaian Per Kuartal) (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. IHK Inti YoY (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. IHK Inti MoM (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Retail Inti YoY (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Retail YoY (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. IHK MoM (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. Indeks Harga Retail MoM (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.K. IHK YoY (Sep)

S:--

P: --

S: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Indonesia Bunga Fasilitas Deposito (Okt)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Indonesia Suku Bunga Fasilitas Kredit (Okt)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Indonesia Pinjaman YoY (Sep)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Indonesia Tingkat Bunga Reverse Repo (pembelian kembali) 7 Hari

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Turki Tingkat Utilisasi Industri (Okt)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Afrika Selatan IHK Inti YoY (Sep)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Afrika Selatan IHK YoY (Sep)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Amerika Serikat Indeks Aktivitas Pengajuan KPR MBA per minggu

S:--

P: --

S: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Afrika Selatan Penjualan Retail YoY (Agu)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Meksiko Penjualan Retail MoM (Agu)

S:--

P: --

S: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Pidato Gubernur BOE Bailey
Amerika Serikat Perubahan Persediaan Minyak Panas EIA Mingguan

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Perubahan Impor Minyak Mentah EIA Mingguan

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Perubahan Stok Minyak Mentah Mingguan EIA

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Perubahan Stok Minyak Mentah Cushing, Oklahoma Mingguan EIA

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Permintaan Mintak Mentah EIA Mingguan dari Proyeksi Produksi

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Amerika Serikat Perubahan Stok Bensin Mingguan EIA

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Rusia Indeks Harga Produsen (IHP) MoM (Sep)

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Rusia Indeks Harga Produsen (IHP) YoY (Sep)

S:--

P: --

S: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Presiden ECB Lagarde Berbicara
Korea Selatan Suku Bunga Acuan Dasar

--

P: --

S: --

Turki Indeks Keyakinan Konsumen (Okt)

--

P: --

S: --

U.K. Ekspektasi Harga Industri CBI (Okt)

--

P: --

S: --

U.K. Tren Industri CBI - Pesanan (Okt)

--

P: --

S: --

Turki Suku Bunga Jendela Likuiditas Akhir (LON) (Okt)

--

P: --

S: --

Turki Suku Bunga Pinjaman Semalam (O/N) (Okt)

--

P: --

S: --

Turki Suku Bunga Repo 1 Minggu

--

P: --

S: --

Meksiko Tingkat Pengangguran (Sebelum Penyesuaian Per Kuartal) (Sep)

--

P: --

S: --

Kanada Indeks Harga Rumah Baru MoM (Sep)

--

P: --

S: --

Kanada Indeks Harga Produk Industri YoY (Sep)

--

P: --

S: --

Kanada Indeks Harga Produk Industri MoM (Sep)

--

P: --

S: --

Amerika Serikat Jumlah Klaim Pengangguran Awal (Penyesuaian Per Kuartal)

--

P: --

S: --

Amerika Serikat Rata-Rata Dalam 4 Minggu Jumlah Klaim Pengangguran Mingguan (Penyesuaian Per Kuartal)

--

P: --

S: --

Amerika Serikat Jumlah Klaim Pengangguran Lanjutan Mingguan (Penyesuaian Per Kuartal)

--

P: --

S: --

Pidato Gubernur BOE Bailey
Amerika Serikat Indeks Sinkronisasi Dewan Konferensi MoM (Sep)

--

P: --

S: --

Amerika Serikat Indikator Tertinggal Dewan Konferensi MoM (Sep)

--

P: --

S: --

Amerika Serikat Indikator Utama Dewan Konferensi (Sep)

--

P: --

S: --

Zona Euro Nilai Awal Indeks Keyakinan Konsumen (Okt)

--

P: --

S: --

Amerika Serikat Indikator Utama Dewan Konferensi MoM (Sep)

--

P: --

S: --

Amerika Serikat Perubahan Stok Gas Alam Mingguan EIA

--

P: --

S: --

Amerika Serikat Indeks Output Manufaktur Fed Kansas (Okt)

--

P: --

S: --

Amerika Serikat Indeks Komposit Manufaktur Fed Kansas (Okt)

--

P: --

S: --

Argentina Penjualan Retail YoY (Agu)

--

P: --

S: --

Amerika Serikat Obligasi Amerika Yang Dimiliki Bank Sentral Asing Mingguan

--

P: --

S: --

Australia Nilai Awal PMI Komposit (Okt)

--

P: --

S: --

Australia Nilai Awal PMI Manufaktur (Okt)

--

P: --

S: --

U.K. Indeks Keyakinan Konsumen(IKK) GFK (Okt)

--

P: --

S: --

Jepang IHK Inti Nasional YoY (Sep)

--

P: --

S: --

Jepang IHK Nasional YoY (Sep)

--

P: --

S: --

Jepang IHK Nasional MoM (Sep)

--

P: --

S: --

Q&A dengan Pakar
    • Semua
    • Ruang Obrolan
    • Grup
    • Teman-teman
    EuroTrader flag
    Areeba Mini❣️❣️
    @EuroTraderMy friend, it is 2:30 AM here in my country—past midnight—so I’m going to sleep now. Let’s talk tomorrow.
    @Areeba Mini❣️❣️okay, have a very good night rest my friend, i wish you all the best till we talk tomorrow
    ROHIM flag
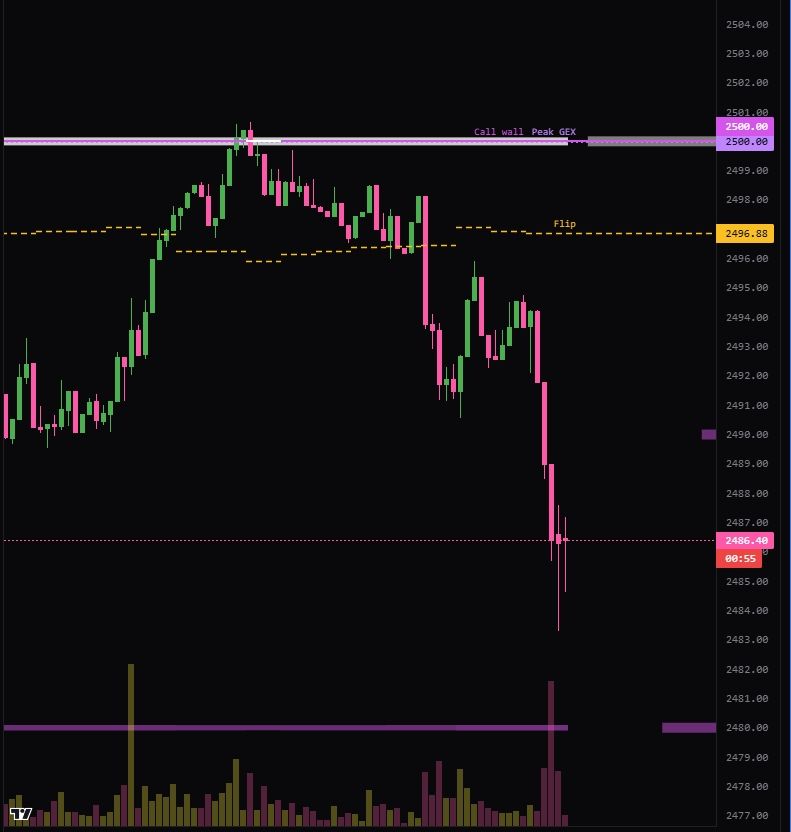
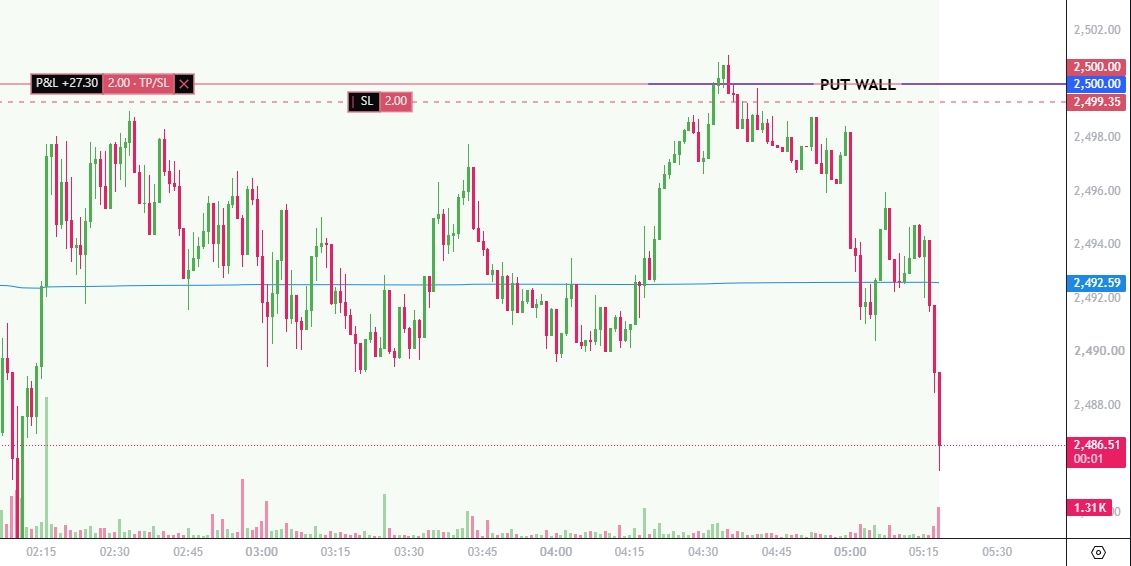
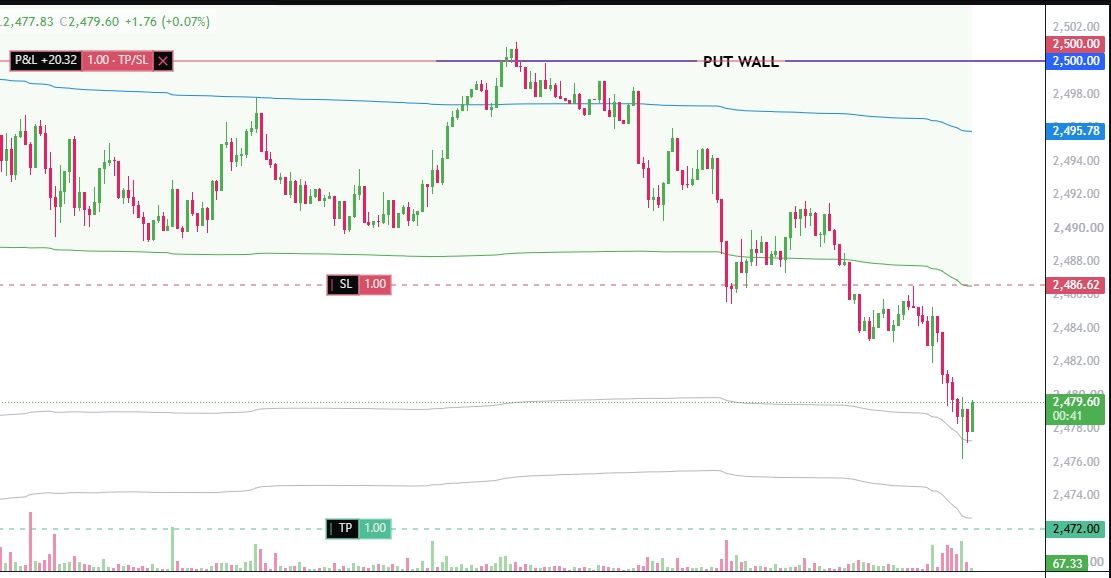
    Masuklah ke pasar Hanya Jika ada Institusi yang ingin berinteraksi ke pasar, ikutlah dengan mereka karena Ini adalah Leading Indikator, bahkan dalam hitungan detik.
    ROHIM flag
    ROHIM flag
    ROHIM flag
    ROHIM flag
    Exit
    ROHIM flag
    RPGFX flag
    ROHIM
    Masuklah ke pasar Hanya Jika ada Institusi yang ingin berinteraksi ke pasar, ikutlah dengan mereka karena Ini adalah Leading Indikator, bahkan dalam hitungan detik.
    @ROHIM What indicator are you referring to as a leading indicator?
    RPGFX flag
    ROHIM
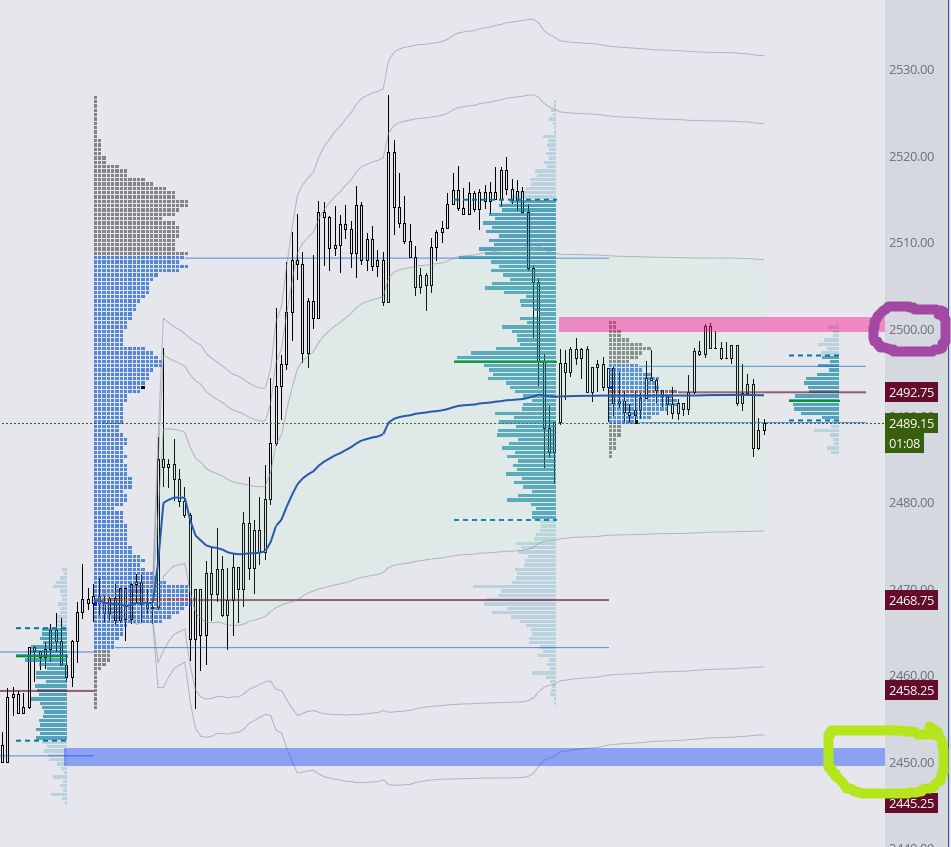
    @ROHIM This is looking like a fixed range volume profile that reads POC, PDL, PDH
    RPGFX flag
    ROHIM
    @ROHIM The exit was actually so quick
    RPGFX flag
    ROHIM
    @ROHIMDid you just take this trade now or you are showing us what happened earlier?
    Osaghae Cephas flag
    RPGFX
    @Osaghae Cephas Nope, he only sends after he has entered, I think he enters at market price
    @RPGFXook
    Nawhdir flag
    RPGFX
    @ROHIMDid you just take this trade now or you are showing us what happened earlier?
    @RPGFXhi gimana
    Nawhdir flag
    @Skylark, @RPGFXi over slept. Sorry.
    บัญชีเสริม flag
    ช่วยสอนfootprint หน่อยคับ ยังอ่านค่าไม่ออกเลย
    1999kk.king flag
    4117on
    1999kk.king flag
    buy
    1999kk.king flag
    sl4109
    1999kk.king flag
    tptp4133。4137
    5877650 flag
    whats everyone watching
    Ketik di sini...
    Tambahkan nama atau kode aset

      Tidak Ada Data Yang Cocok

      Semua
      Disarankan
      Saham
      Mata Uang Kripto
      Bank Pusat
      Pembaruan Trump
      Berita Unggulan
      • Semua
      • Konflik Rusia-Ukraina
      • Topik Utama Timur Tengah
      • Semua
      • Konflik Rusia-Ukraina
      • Topik Utama Timur Tengah

      Cari
      Produk

      Grafik Gratis Selamanya

      Chat Q&A dengan Pakar
      Filter Kalender Ekonomi Data Alat
      FastBull VIP Fitur
      Pusat Data Tren Pasar Data Kelembagaan Tingkat Kebijakan Makro

      Tren Pasar

      Sentimen Spekulatif Buku Pesanan Korelasi Aset

      Indikator populer

      Grafik Gratis Selamanya
      Pasar

      Berita

      24/7 Analisis Pendidikan

      Opini Terbaru

      Terbaru

      Sinyal

      Salin Peringkat Sinyal AI Menjadi penyedia sinyal Peringkat AI
      Kontes
      Brokers

      Ringkasan Broker Penilaian Peringkat Regulator Berita Klaim
      Daftar Broker Alat Perbandingan Broker Forex Perbandingan Spread Langsung Penipuan
      Q&A Keluhan Video Peringatan Penipuan Tips untuk Mendeteksi Penipuan
      Lebih

      Bisnis
      Peristiwa
      Lowongan Kerja Tentang Kami Periklanan Pusat Bantuan

      Label putih

      Broker API

      Data API

      Web Plug-ins

      Program Afiliasi

      Penghargaan Evaluasi Institusi Seminar IB Acara Salon Pameran
      Vietnam Thailand Singapura Dubai
      Pesta Fans Sesi Berbagi Investasi
      KTT FastBull Pameran BrokersView
      Pencarian Terkini
        Pencarian Populer
          Kutipan
          Analisis
          Pengguna
          24/7
          Kalender Ekonomi
          Pendidikan
          Data
          • Nama
          • Nilai Terbaru
          • Sblm.

          Lihat Semua

          Tidak ada data

          Pindai dan Unduh

          Grafik Lebih Cepat, Obrolan Lebih Cepat!

          Unduh
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Buka Akun
          Cari
          Produk
          Grafik Gratis Selamanya
          Pasar
          Berita
          Sinyal

          Salin Peringkat Sinyal AI Menjadi penyedia sinyal Peringkat AI
          Kontes
          Brokers

          Ringkasan Broker Penilaian Peringkat Regulator Berita Klaim
          Daftar Broker Alat Perbandingan Broker Forex Perbandingan Spread Langsung Penipuan
          Q&A Keluhan Video Peringatan Penipuan Tips untuk Mendeteksi Penipuan
          Lebih

          Bisnis
          Peristiwa
          Lowongan Kerja Tentang Kami Periklanan Pusat Bantuan

          Label putih

          Broker API

          Data API

          Web Plug-ins

          Program Afiliasi

          Penghargaan Evaluasi Institusi Seminar IB Acara Salon Pameran
          Vietnam Thailand Singapura Dubai
          Pesta Fans Sesi Berbagi Investasi
          KTT FastBull Pameran BrokersView

          Bagaimana Kita Harus Memungut Pajak atas Pengalihan Kekayaan Besar-besaran?

          Institusi Brookings

          Tren Ekonomi

          Ringkasan:

          Pengalihan sumber daya secara pribadi lintas generasi sudah ada sejak lama di masyarakat itu sendiri.

          Perkenalan

          Pengalihan sumber daya secara pribadi antar generasi sudah ada sejak masyarakat itu sendiri ada. Kontroversi tentang pengalihan tersebut juga ada di mana-mana, terutama dalam cerita-cerita Alkitab dan plot Shakespeare. Di zaman modern, pengalihan kekayaan menimbulkan masalah yang sangat penting seperti sifat hubungan keluarga dan masalah publik seperti kemampuan ekonomi untuk menghasilkan hasil yang adil. Ukuran dan distribusi pengalihan antargenerasi telah menimbulkan kekhawatiran tentang terciptanya dinasti keluarga, memperburuk tren ketimpangan, dan membatasi peluang dan mobilitas ekonomi. Pada saat yang sama, ada kekhawatiran bahwa mengenakan pajak atas pengalihan mengurangi efisiensi dan akumulasi modal serta melanggar prinsip ekuitas horizontal.
          Masalah-masalah ini kemungkinan akan semakin penting selama beberapa dekade mendatang, karena AS menghadapi serangkaian transfer kekayaan antargenerasi terbesar dalam sejarahnya. Memungut pajak atas aliran ini secara bijaksana dapat meningkatkan pendapatan dan memperbaiki sistem pajak, tetapi pajak transfer telah dihapuskan dalam beberapa tahun terakhir.
          Dalam ringkasan kebijakan ini (yang didasarkan pada  proyek penelitian yang lebih luas ), kami mengembangkan metodologi inovatif yang mencocokkan warisan dan harta pusaka. Kami menggunakan hasilnya untuk menyelidiki dampak pendapatan dan distribusi dari tiga opsi untuk pajak transfer kekayaan: mereformasi pajak warisan; mengenakan pajak atas keuntungan modal saat kematian; dan mengubah pajak warisan menjadi pajak warisan (dibayar oleh penerima). Kami menyimpulkan bahwa pajak warisan dapat meningkatkan pendapatan lebih banyak dan lebih progresif daripada pajak warisan yang ada. Selain itu, mengenakan pajak atas warisan dan keuntungan modal yang belum direalisasi saat kematian akan menutup dua celah terbesar dalam pajak penghasilan.

          Transfer Kekayaan Besar-besaran

          Liputan tentang “Great Wealth Transfer” yang akan datang telah memasuki  diskusi  publik  . Rumah tangga berusia 55 tahun ke atas memegang 71% dari total kekayaan yang dapat diwariskan pada tahun 2021, naik dari 54% pada tahun 1997, menurut data Survei Keuangan Konsumen. Gambar 1 menunjukkan lintasan kekayaan menurut kelompok usia. Rumah tangga dengan kepala berusia 55-64, 65-74, dan 75 tahun ke atas telah mengalami pertumbuhan kekayaan yang kuat relatif terhadap PDB. Rumah tangga dengan kepala berusia di bawah 40 atau 40-54 memiliki kekayaan yang sama atau lebih sedikit pada tahun 2021 relatif terhadap PDB daripada yang mereka miliki pada tahun 1997. Sebagian besar peningkatan tersebut hanya terjadi pada 10% rumah tangga terkaya yang berusia 55 tahun ke atas.
          Bagaimana Kita Harus Memungut Pajak atas Pengalihan Kekayaan Besar-besaran?_1
          Jika pengalaman generasi sebelumnya menjadi panduan, sebagian besar kekayaan yang dimiliki oleh rumah tangga berusia 55 tahun atau lebih akan disimpan hingga meninggal—terutama di antara rumah tangga terkaya. Kekayaan tersebut akan diwariskan kepada generasi mendatang dengan cara yang mempertahankan dinasti keluarga dan membuat distribusi sumber daya di antara generasi penerima menjadi lebih tidak merata. Pada tahun 2021, 10% penerima teratas menerima 55% dari total warisan, sedangkan dua kuintil terbawah menerima kurang dari 10%.

          Perlunya reformasi pajak transfer

          Meskipun distribusi kekayaan warisan sangat tidak merata, sistem pajak transfer kekayaan—yang terdiri dari pajak warisan, hibah, dan pajak generasi-melewati—telah dihapuskan selama 50 tahun terakhir, termasuk pemotongan pajak warisan yang diberlakukan pada tahun 2017. Porsi pewaris yang harta warisannya dikenakan pajak warisan telah turun dari 6,5% pada tahun 1972, menjadi 2,1% pada tahun 1997. Pada tahun 2021, hanya satu dari setiap 1300 orang yang meninggal yang dikenakan pajak warisan federal, kurang dari 0,1%. Pendapatan pajak warisan telah turun secara proporsional, baik sebagai bagian dari semua pendapatan maupun sebagai bagian dari PDB.
          AS merupakan negara yang berbeda dalam OECD, di mana lebih banyak negara yang mengenakan pajak warisan daripada pajak harta warisan. Dari 36 negara OECD, hanya empat (Denmark, Korea Selatan, Amerika Serikat, dan Inggris) yang mengenakan pajak atas harta warisan. Sebanyak 20 negara lainnya mengenakan pajak atas warisan, semuanya berdasarkan kombinasi hubungan dengan pewaris dan jumlah warisan yang diterima (OECD 2021). Terdapat heterogenitas yang signifikan di seluruh negara dalam tingkat kekayaan yang dikecualikan dari pajak transfer, tetapi bahkan tingkat pengecualian tertinggi, $1,1 juta di Italia pada tahun 2007-2018, jauh di bawah pengecualian pajak harta warisan di Amerika Serikat. Pajak transfer kekayaan merupakan proporsi yang sangat kecil dari total pendapatan pajak di semua negara.
          Reformasi terhadap sistem pajak transfer kekayaan dapat mengurangi kesenjangan ekonomi dan meningkatkan pendapatan federal. Dalam beberapa tahun terakhir, terjadi peningkatan substansial dalam penyebaran berbagai ukuran ekonomi termasuk pendapatan, kekayaan, dan harapan hidup, yang menimbulkan berbagai kekhawatiran mulai dari kesetaraan kesempatan hingga masa depan demokrasi.1 (Bricker et al. 2016; Saez dan Zucman 2018; Smith, Zidar, dan Zwick 2022; Case dan Deaton 2023). Transfer kekayaan berkontribusi pada meningkatnya ketimpangan karena transfer secara agregat besar, diberikan oleh rumah tangga paling kaya, dan diterima oleh ahli waris yang sudah kaya (Feiveson dan Sabelhaus 2018). Selain itu, proyeksi anggaran standar menyiratkan bahwa utang federal akan meningkat secara stabil dan tak terelakkan selama 30 tahun ke depan, sehingga mengurangi laju pertumbuhan ekonomi (CBO 2024, Auerbach dan Gale 2024). Meskipun beberapa penyesuaian akan diperlukan di sisi pengeluaran, peningkatan pendapatan federal dapat dan harus menjadi bagian dari solusi juga. Mengingat ketimpangan yang tinggi, peningkatan beban pajak pada rumah tangga kaya patut mendapat pertimbangan khusus, terutama karena perpajakan atas pendapatan modal  telah menurun  dalam beberapa dekade terakhir.

          Pajak harta warisan dan pajak warisan

          Perbandingan pajak warisan dan pajak warisan telah lama menjadi pokok bahasan analisis kebijakan ekonomi (Batchelder 2007). Sebagian dari perbedaan antara kedua pajak tersebut adalah bahwa tampaknya ada lebih sedikit kemarahan moral terhadap pajak atas hadiah besar yang diterima seseorang daripada pajak atas kekayaan yang terkumpul dari seorang donatur. Sebuah survei yang dirancang dengan cermat dan representatif secara nasional oleh ekonom Stefanie Stantcheva (2021) di Universitas Harvard melaporkan bahwa 61% responden percaya bahwa tidak adil untuk mengenakan pajak atas harta warisan orang yang memperoleh kekayaan mereka sendiri. Pada saat yang sama, hanya 32% responden yang menganggap adil jika anak-anak dari orang tua yang kaya memiliki "akses ke fasilitas yang lebih baik."
          Pajak warisan dan pajak harta warisan mungkin juga berbeda karena efek perilaku yang penting. Misalnya, jika tujuan perpajakan transfer kekayaan adalah untuk mengurangi ketimpangan, pajak warisan lebih efektif daripada pajak harta warisan karena pajak ini menargetkan transfer individu dalam jumlah besar daripada harta warisan besar, yang dapat dibagi di antara beberapa anggota keluarga berdasarkan pajak warisan (Becker 2005, Fahri dan Werning 2010, Piketty dan Saez 2013).
          Terakhir, perbedaan utama antara pajak warisan dan pajak warisan adalah bahwa pajak warisan akan mencakup salah satu kelalaian terbesar dalam pajak penghasilan: penghasilan yang diterima melalui hadiah atau warisan. Memungut pajak atas semua penghasilan, daripada mengizinkan perlakuan yang berbeda terhadap berbagai bentuk sumber daya rumah tangga, merupakan tujuan dari kebijakan pajak yang baik. Hal ini tidak dapat dicapai tanpa memungut pajak atas warisan sebagai penghasilan.
          Meskipun ada klaim berulang yang menyatakan sebaliknya, hanya ada sedikit bukti yang menyatakan bahwa pajak transfer kekayaan mengurangi akumulasi atau efisiensi modal, dan pajak tersebut pasti dapat disusun sedemikian rupa dengan mempertimbangkan pertimbangan khusus yang diajukan oleh bisnis kecil atau pertanian keluarga.

          Memungut pajak atas keuntungan modal saat kematian

          Memungut pajak atas keuntungan modal yang sebelumnya belum terealisasi saat kematian pemilik aset terkadang disebut sebagai memperlakukan kematian sebagai peristiwa realisasi konstruktif. Bagaimana keuntungan yang belum terealisasi ditangani saat kematian terkait erat dengan perpajakan atas harta warisan. Sekitar 27% dari semua kekayaan dan 41% dari kekayaan yang dimiliki oleh 1% teratas berbentuk keuntungan modal yang belum terealisasi (Bricker et al. 2020). Berdasarkan hukum saat ini, tidak ada pajak penghasilan yang pernah dibayarkan atas keuntungan yang belum terealisasi yang terjadi selama masa hidup pemilik jika pemilik memegang aset tersebut hingga meninggal. Dijuluki "celah Malaikat Maut," ketentuan ini tidak hanya kehilangan pendapatan miliaran dolar tetapi juga mendistorsi perilaku—individu diberi insentif untuk memegang aset modal selama seluruh hidup mereka untuk menghindari perpajakan ketika modal itu mungkin dialokasikan lebih efisien di tempat lain (Kinsley 1987).
          This loophole can be addressed in two ways. First, under carryover basis at death, heirs would receive the asset with the original basis and, when they sold the asset, that they would be taxed on the full capital gain rather than (under current rules) just the appreciation that occurs after they receive the bequest. This approach was created in 1976 but then repealed in 1980 before it ever went into effect. The tax code currently uses this approach for assets transferred inter vivos but not for bequests. CBO (2022) estimates that implementing carryover basis at death starting in 2023 would raise an additional $2 billion in revenue in the first year and $156.4 billion over the subsequent 10 years. Several other countries—including Australia, Austria, Mexico and Norway—use carryover basis.
          Alternatively, unrealized gains could be taxed at death. The best example of this in practice is Canada, which has no estate or inheritance tax but treats death as a realization event (Canada Revenue Agency 2024, OECD 2021). To address liquidity issues, Canada exempts capital gains on principal residences and provides a lifetime deduction of 1 million Canadian dollars for qualified farm and fishing property. Relative to carrying over the basis, taxing gains at death simplifies recordkeeping because individuals do not have to keep track of the original purchase price of inherited assets once the tax is paid. This advantage has not been enough to persuade other countries to adopt a tax on unrealized gains at death, however.
          Recent work shows the revenue potential for taxing unrealized gains at death. Poterba and Weisbenner (2001) and Avery, Grodzicki, and Moore (2015) estimate that a tax on unrealized gains at death without any exemption level could raise more than the current estate tax system but that the tax burden would fall more on low-wealth households than under the estate tax. Avery, Grodzicki, and Moore (2015) and Gordon, Joulfaian, and Poterba (2016) estimate that if the exemption level were set at the 2010 level, when carry-over basis existed for a year, the revenue effects of taxing gains at death would be far lower than under the current estate tax. CBO (2011) comes to the same conclusion, estimating that, relative to a counterfactual where 2010 law was extended, reinstating the estate tax in 2011 raised an additional $550 billion over 10 years.

          Methodology

          The comparisons between an estate and inheritance tax and taxation of unrealized gains at death are of current policy interest. In recent policy proposals by seven think tanks to address the long-term fiscal imbalance, all seven proposed some reform to the taxation of wealth transfers. These reforms ranged from a complete repeal of the estate and gift tax to the reversion of estate tax parameters to 2009 levels. Four of the proposals would repeal the step-up in basis of capital gains at death, and one proposal would replace the estate tax with an inheritance tax
          Our work features both a new methodology to estimate inheritances and bequests and new results. Inheritances are directly observed in the SCF, and we use a method developed in an earlier paper (Feiveson and Sabelhaus 2019) to include both the inheritances that are reported as well as transfers of real property not captured in the SCF inheritance module. In addition, we construct estimates of bequests, based on estimates of household wealth from the SCF, estimates of differential mortality risk (with respect to income) from both the Social Security Administration and from work by Chetty et al. (2016), estimates of estate tax deductions from Statistics of Income data, and estimates of estate tax liability from our own calculators. There is nothing in the model or methodology that requires that (simulated) bequests closely approximate (respondent-reported) inheritances, but the two series are reasonably close in aggregate and have broadly similar size distribution, which we take as validation of the new methodology. We believe the methodology itself is a significant advance over previous work in that it allows comparisons of bequests with inheritances as a source of validation.
          By linking bequests and inheritances we are able to analyze wealth transfer taxes assuming they are borne either by decedents or inheritors, unlike previous work in the literature. Thus, we can calculate the distributional effects assuming that the burden of any of the wealth transfer taxes falls on either decedents or heirs. In this paper, however, we analyze all policy options assuming that heirs bear the burden of the tax (following Batchelder 2007, Entin 2004, and Mankiw 2003). We rank households by Expanded Income (EI), a broad measure of income we have developed elsewhere. EI includes all major forms of cash and non-cash income, including estimates of unrealized capital gains, imputed income from owner-occupied housing, unreported business income, and inheritances received.

          Results

          With this framework, we examine two stand-alone inheritance tax options—with a flat rate of 37% (the highest income tax rate in 2024) or 15% —and a third option, also stand-alone, to tax unrealized gains at death at a rate of 23.8% (the top rate on realized capital gains in 2024). By adjusting the exempt amounts, these options can raise the same amount of revenue as the estate tax under 2021 parameters. The exemptions are $2.81 million and $940,000 for the inheritance tax options and $2.22 million for the tax on unrealized gains. Figure 2 shows the distribution of tax burden by heir’s EI. As panels A and B show, the 37% inheritance tax is the most progressive of the options and is more progressive than the current estate tax, both because of the high rate and because of the large exemption amount that the high rate allows.
          In alternative simulations, we return the estate tax to its 2001 parameters, adjusted for inflation. Remarkably, this version of the estate tax would have raised $145 billion—more than seven times as much revenue in 2021 as the actual estate tax did that year. As panels C and D show, both the estate tax and the 37% inheritance tax (with an exemption of $150,000) are quite progressive under this revenue target. Even when ranking heirs by inheritance-exclusive EI, neither impose an aggregate tax burden of more than 0.5% of EI on the bottom 90%. The 15% inheritance tax and the unrealized gains taxes are not capable of generating the same amount of revenue. We conclude that inheritance taxes can raise more revenue and be more progressive than the existing estate tax and that they have other advantages such as broadening the income tax base.
          Bagaimana Kita Harus Memungut Pajak atas Pengalihan Kekayaan yang Besar?_2

          Conclusion

          Selama beberapa dekade mendatang, AS akan mengalami aliran transfer kekayaan antargenerasi terbesar—secara absolut dan relatif—dalam sejarah modern. Memungut pajak atas aliran ini secara tepat dan bijaksana merupakan peluang untuk meningkatkan pendapatan, meningkatkan ekuitas vertikal dan horizontal sistem pajak, menciptakan kesempatan yang lebih setara, dan mengurangi peran dinasti keluarga dalam perekonomian. Namun, sistem pajak transfer saat ini telah dihancurkan dalam beberapa tahun terakhir dan tidak mampu membantu masyarakat mencapai tujuan ini. Meskipun berulang kali ada klaim yang menyatakan sebaliknya, membangun kembali sistem pajak transfer yang fungsional tidak akan serta merta mengurangi akumulasi modal atau efisiensi, dan sistem ini tentu dapat disusun dengan cara yang memperhitungkan pertimbangan khusus yang diajukan oleh usaha kecil atau pertanian keluarga. Isu-isu ini menjadi perhatian saat ini karena Kongres mencari cara untuk menutup kesenjangan fiskal. Perkiraan kami menunjukkan bahwa reformasi yang cermat terhadap sistem pajak transfer kekayaan—termasuk mengenakan pajak atas keuntungan modal yang belum terealisasi saat kematian dan mengubah pajak warisan menjadi pajak warisan—dapat meningkatkan pendapatan, meningkatkan progresivitas, dan memperbaiki perekonomian dengan cara lain juga. Reformasi ini akan membantu memberlakukan jaminan penting untuk mengumpulkan pajak atas pendapatan yang terkumpul yang saat ini bebas pajak. Para pembuat kebijakan harus mempertimbangkan estimasi ini saat mereka mengevaluasi opsi pajak transfer kekayaan serta konsolidasi fiskal secara lebih umum.
          Untuk terus mendapat informasi terkini tentang semua peristiwa ekonomi hari ini, silakan lihat kami kalender ekonomi
          Peringatan Resiko Dan Penafian Investasi
          Anda memahami dan mengakui bahwa ada risiko tingkat tinggi yang terlibat dalam strategi trading. Mengikuti strategi atau metodologi investasi apa pun berpotensi mengalami kerugian. Konten di situs ini disediakan oleh kontributor dan analis kami untuk tujuan informasi saja. Anda sendiri yang bertanggung jawab untuk menentukan apakah aset, sekuritas, strategi, atau produk lainnya cocok untuk Anda berdasarkan tujuan investasi dan situasi keuangan Anda.
          Favorit Saya
          Bagikan
          FastBull
          Hak Cipta © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Produk
          Grafik

          Chat

          Q&A dengan Pakar
          Filter
          Kalender Ekonomi
          Data
          Alat
          FastBull VIP
          Fitur
          Fungsi
          Kutipan
          Copy Trading
          Sinyal AI
          Kontes
          24/7
          Analisis
          Pendidikan
          Perusahaan
          Lowongan Kerja
          Tentang Kami
          Hubungi Kami
          Periklanan
          Unduh FastBull
          Pusat Bantuan
          Saran
          Perjanjian Pengguna
          Kebijakan Privasi
          Pernyataan Perlindungan Informasi Pribadi
          Bisnis

          Label putih

          Broker API

          Data API

          Web Plug-ins

          Pembuat Poster

          Program Afiliasi

          Pemberitahuan Risiko

          Berdagang Instrumen Keuangan Seperti Saham, Mata Uang, Komoditas, Kontrak Berjangka, Obligasi, Dana, Atau Mata Uang Kripto Adalah Perilaku Berisiko Tinggi, Termasuk Kehilangan Sebagian Atau Seluruh Jumlah Investasi Anda, Sehingga Perdagangan Tidak Cocok Untuk Semua Investor.

          Anda Harus Melakukan Uji Tuntas Anda Sendiri, Menggunakan Penilaian Anda Sendiri, Dan Berkonsultasi Dengan Penasihat Yang Memenuhi Syarat Saat Membuat Keputusan Keuangan Apa Pun. Konten Situs Web Ini Tidak Ditujukan Kepada Anda, Situasi Keuangan Atau Kebutuhan Anda Juga Tidak Diperhitungkan. Informasi Yang Terdapat Di Situs Web Ini Belum Tentu Tersedia Secara Waktu Nyata, Juga Belum Tentu Akurat. Setiap Pesanan Atau Keputusan Keuangan Lainnya Yang Anda Buat Sepenuhnya Menjadi Tanggung Jawab Anda Dan Anda Tidak Boleh Bergantung Pada Informasi Apa Pun Yang Disediakan Melalui Situs Web. Kami Tidak Memberikan Jaminan Apa Pun Untuk Informasi Apa Pun Di Situs Web Dan Tidak Bertanggung Jawab Atas Kerugian Transaksi Apa Pun Yang Mungkin Timbul Dari Penggunaan Informasi Apa Pun Di Situs Web.

          Dilarang Menggunakan, Menyimpan, Menggandakan, Menampilkan, Memodifikasi, Menyebarluaskan Atau Mendistribusikan Data Yang Terdapat Dalam Situs Web Ini Tanpa Izin Tertulis Dari Situs Web Ini. Semua Hak Kekayaan Intelektual Dilindungi Oleh Pemasok Dan Bursa Yang Menyediakan Data Yang Terdapat Di Situs Web Ini.

          Tidak Masuk

          Masuk untuk mengakses lebih banyak fitur

          Hubungkan Broker
          Menjadi penyedia sinyal
          Pusat Bantuan
          Layanan Pelanggan
          Mode Gelap
          Warna Naik/Turun Harga

          Masuk

          Daftar

          Posisi
          Tata Letak
          Layar Penuh
          Default ke Grafik
          Halaman grafik akan terbuka secara default saat Anda mengunjungi fastbull.com