


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent




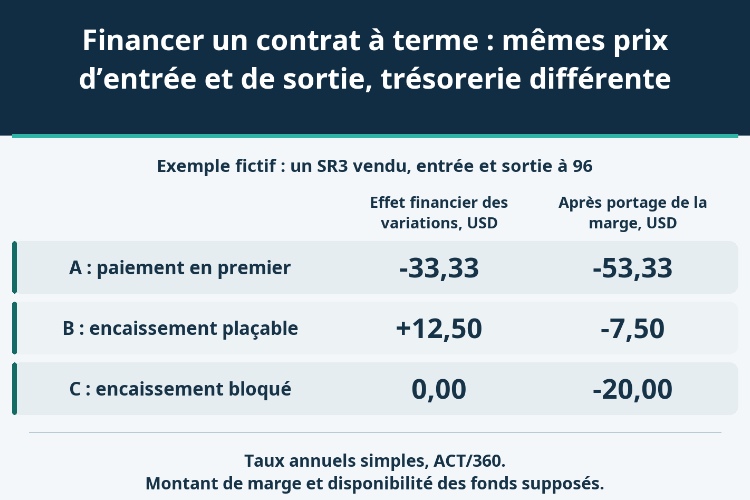
Un aller-retour sur contrat à terme peut dégager un résultat brut nul et pourtant consommer des liquidités. Trois parcours distinguent financement des pertes, gains utilisables et gains bloqués, puis ajoutent le coût de la marge initiale.
Vendre un contrat à terme à 96 puis le racheter à 96 donne un résultat de négociation nul avant coûts. Cela ne signifie pas qu’aucun financement n’a été nécessaire. Une perte réglée deux mois avant l’encaissement d’un gain compensateur immobilise des ressources pendant cet intervalle. Inverser l’ordre des paiements peut changer le solde de trésorerie sans modifier les prix d’entrée et de sortie.
La variable à ajouter est la chronologie des liquidités utilisables. Dans les trois exemples fictifs ci-dessous, le financement des variations contribue pour −33,33 USD, +12,50 USD ou zéro. Après un coût distinct de portage de la marge initiale, les résultats deviennent −53,33 USD, −7,50 USD et −20,00 USD. Ces montants ne sont ni des tarifs actuels de courtier ni des prévisions de rendement.
Le contrat à terme SOFR trois mois de CME, SR3, vaut 25 USD par point de base de taux annuel, soit 2 500 USD par point entier de prix IMM. La cotation suit la forme 100 moins le taux. Une position vendeuse perd donc lorsque le prix monte. Confondre la baisse du taux implicite avec une baisse du prix inverse le sens des flux.
La méthode de compensation décrite par CME transfère quotidiennement en espèces les variations calculées entre prix de transaction ou prix de règlement précédent et prix de règlement courant, en tenant compte du sens de la position. Mais un crédit au niveau de la compensation ne démontre pas qu’un client peut immédiatement retirer cette somme. Solde comptable et trésorerie disponible pour un paiement extérieur doivent être vérifiés séparément.
Supposons un SR3 vendu à 96 au jour 0 et racheté à 96 au jour 90, avant son échéance. Ces numéros désignent des dates hypothétiques de règlement des flux du client, séparées par des jours calendaires effectifs, pas 90 jours ouvrés ni un calendrier d’échéance réel. Les prix restent inchangés entre les mouvements indiqués. L’exécution à 96 et la disponibilité des paiements aux dates prévues sont supposées. Frais, fiscalité, change et coûts d’exécution sont exclus. Ce compte ne reproduit pas le calcul du taux composé déterminant le règlement final des contrats à terme SOFR.
| Parcours hypothétique | Prix à terme au jour 30 | Variation au jour 30, USD | Variation au jour 90, USD | Résultat brut de négociation, USD |
|---|---|---|---|---|
| A : décaissement initial | 97 | -2 500,00 | +2 500,00 | 0,00 |
| B : encaissement plaçable | 95 | +2 500,00 | -2 500,00 | 0,00 |
| C : encaissement bloqué | 95 | +2 500,00 | -2 500,00 | 0,00 |
Dans le parcours A, le prix passe de 96 à 97 au jour 30. La position vendeuse doit payer 1 × 2 500 = 2 500 USD. Il s’agit d’un point entier de prix, pas d’un point de base valant 25 USD. Supposons que la somme soit exigible ce jour-là, sans autre liquidité disponible, et qu’un emprunt séparé puisse être mobilisé au taux annuel simple hypothétique de 8 %.
Le retour à 96 au jour 90 génère un encaissement de 2 500 USD. Le financement dure 90 − 30 = 60 jours calendaires. Sur base ACT/360, les intérêts valent 2 500 × 0,08 × 60/360 = 100/3, soit environ 33,33 USD.
Les fonds empruntés au jour 30 ne sont pas un revenu : ils paient la variation. Au jour 90, l’encaissement rembourse exactement les 2 500 USD de capital, mais les intérêts restent dus. L’effet du financement est donc −33,33 USD, sans ajouter une seconde perte de 2 500 USD. Symétriquement, l’encaissement final n’est pas un bénéfice isolé si l’on oublie le décaissement précédent.
La position doit également survivre jusqu’au retour supposé du prix. Si elle est rachetée à 97 au jour 30, la perte brute de négociation est de 2 500 USD. Le retournement imaginaire du jour 90 ne règle pas la dette d’aujourd’hui et ne profite pas à une position déjà clôturée.
Le parcours B inverse les prix : 96 devient 95 au jour 30, puis revient à 96 au jour 90. Le vendeur reçoit d’abord 2 500 USD, puis les paie. On suppose ici que l’intégralité du premier crédit est immédiatement retirable, plaçable et libre de toute autre exigence jusqu’au paiement final.
À 3 % annuels simples pendant 60 jours, le placement restitue 2 500 × (1 + 0,03 × 60/360) = 2 512,50 USD. Après le règlement de 2 500 USD au jour 90, il reste 12,50 USD. Le capital récupéré du placement n’est pas du profit. Il doit en outre être disponible avant l’heure limite du paiement ; un actif à vendre plus tard à un prix incertain ne satisfait pas cette hypothèse.
C suit exactement les mêmes prix et variations que B. Toutefois, le crédit ne peut être retiré ni nanti et n’est pas rémunéré. Il reste utilisable dans le compte pour acquitter le débit du jour 90 : l’effet financier supplémentaire est zéro. Si même cet usage était interdit, il faudrait ajouter un financement, ce qui ne correspondrait plus au scénario C. Il s’agit de conditions de compte alternatives, pas d’une règle universelle de courtage.
Ajoutons une couche indépendante : 2 000 USD de marge initiale sont déposés au jour 0 et restitués au jour 90. C’est une hypothèse pédagogique, ni le montant actuel exigé pour SR3 ni une garantie de restitution. Un emprunt distinct de 90 jours finance cette marge à 6 % annuels simples ; les espèces affectées en garantie rapportent 2 %, également sur base ACT/360.
Le prêt coûte 2 000 × 0,06 × 90/360 = 30 USD. La rémunération de la garantie est de 2 000 × 0,02 × 90/360 = 10 USD. Le portage net coûte donc 20 USD. Les 2 000 USD restitués remboursent le capital emprunté ; dépôt et restitution du capital ne créent pas une perte ou un gain de négociation.
Pour conserver ce même coût dans les trois parcours, une condition est essentielle : l’emprunt reste tiré pendant les 90 jours et ne peut pas être remboursé par anticipation dans le modèle. B place donc son crédit à 3 % au lieu de rembourser le prêt à 6 %, sans compensation automatique entre les financements. Cette contrainte est explicite, pas présentée comme optimale. Si remboursement anticipé et nouveau tirage sont permis, il faut recalculer la politique de trésorerie entière.
Les exigences réelles peuvent changer. CME distingue marges initiale et de maintien et relie leurs niveaux aux risques. Les exemples historiques ne définissent pas le montant actuel, tandis que le courtier peut ajouter ses propres contraintes. Fixer la marge dans le modèle permet d’isoler un mécanisme ; cela ne supprime pas les appels supplémentaires dans la réalité.
| Parcours hypothétique | Effet du financement des variations, USD | Coût net de portage de la marge initiale, USD | Résultat net total, USD | Pic de capital emprunté, USD |
|---|---|---|---|---|
| A : décaissement initial | -33,33 | 20,00 | -53,33 | 4 500,00 |
| B : encaissement plaçable | +12,50 | 20,00 | -7,50 | 2 000,00 |
| C : encaissement bloqué | 0,00 | 20,00 | -20,00 | 2 000,00 |
Après déduction des 20 USD communs, A termine à −160/3, soit −53,33 USD ; B à −7,50 USD ; C à −20,00 USD. La contribution positive du placement de B ne rend pas son résultat total positif. Les trois résultats bruts cumulés sur le contrat demeurent nuls.
A emprunte simultanément 2 000 USD pour la marge et 2 500 USD pour la variation : le pic de capital emprunté est 4 500 USD. B et C mobilisent 2 000 USD de capital emprunté selon leurs conditions. Ces chiffres excluent les intérêts courus ; ce ne sont ni des budgets de sécurité, ni des pertes maximales, ni des plafonds de marge. Les intérêts sont payés au jour 90 sur d’autres ressources du compte, sans nouvel emprunt pour les financer ni intérêts sur intérêts dans le modèle.
Appels intrajournaliers, garanties supplémentaires, limites de crédit ou encaissements retardés peuvent augmenter le besoin réel. Il faut conserver cette mesure de liquidité à part du résultat. Après avoir additionné les variations, ne pas ajouter de nouveau le résultat calculé entre entrée et sortie. Ne pas non plus traiter le tirage d’un prêt comme un revenu et son remboursement de capital comme une charge.
Un décaissement initial V financé d jours au taux annuel simple b contribue pour −Vbd/360. Un encaissement librement placé au taux a contribue pour +Vad/360. L’écart entre ces parcours symétriques est V(a + b)d/360, et non V(b − a)d/360. Ici : 2 500 × (0,03 + 0,08) × 60/360 = 275/6, soit environ 45,83 USD. Le coût identique de la marge s’annule lorsqu’on compare B à A.
Même avec deux taux égaux à 3 %, le paiement initial produit −12,50 USD et l’encaissement plaçable +12,50 USD. Des taux égaux n’annulent pas des flux opposés dans le temps. Avec taux et portage de marge tous nuls, les résultats contrôlés reviendraient au résultat brut nul.
Ces parcours ne sont pas des valeurs de marché pondérées par des probabilités. Aucune distribution, courbe d’actualisation ou covariance de taux n’est fournie. Diviser 45,83 USD par 25 USD par point de base ne mesure donc pas un ajustement de prix entre contrat à terme et FRA. Prolonger la détention en conservant artificiellement le coût de marge à 20 USD serait également incohérent : durée, exposition et besoins de financement changeraient.
Les prix d’entrée et de sortie décrivent le résultat brut. Le résultat de trésorerie exige aussi de savoir qui a payé en premier, pendant combien de temps, à quelles conditions et avec quel droit d’utiliser les gains.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


