


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent


















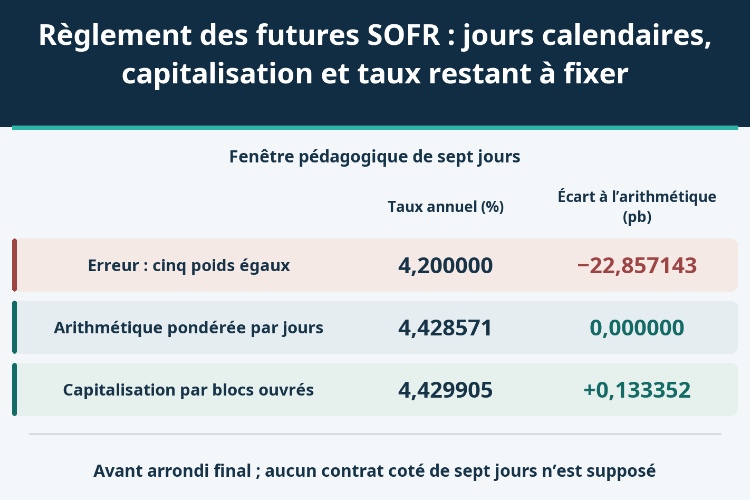
Cinq observations peuvent couvrir sept jours. Reconstituez SR1 et SR3, distinguez une erreur de pondération de 22,86 points de base d’un effet de capitalisation de 0,13 point, puis isolez le taux équivalent de la période restante.
Pour contrôler le règlement d’un future SOFR, une colonne de taux et une fonction moyenne ne suffisent pas. Il faut d’abord savoir combien de jours chaque observation représente. Un fixing du vendredi peut couvrir trois jours, alors qu’un fixing du jeudi n’en couvre qu’un. Une erreur sur ces poids peut être bien plus importante que l’écart entre moyenne arithmétique et capitalisation.
Les contrats à un mois SR1 et à trois mois SR3 utilisent le même repère de financement au jour le jour, mais pas la même agrégation. De plus, lorsque la période a commencé, le taux implicite sur l’ensemble contient déjà une part fixée. La démarche utile consiste à reconstruire le calendrier, puis les facteurs, avant d’interpréter le taux des jours qui restent.
SR1 porte sur le mois calendaire du contrat. Pour SR3, la période commence un troisième mercredi inclus et se termine avant le troisième mercredi situé trois mois plus tard. Il faut compter les jours réels : un trimestre de référence ne compte pas systématiquement 90 jours.
Le contrat désigné septembre 2026, SR3U6, couvre ainsi le 16 septembre 2026 inclus au 16 décembre exclu, soit 91 jours. Son dernier jour de négociation prévu est le 15 décembre. Le mois utilisé dans la désignation identifie le début de la période ; le mois de livraison dans la terminologie du règlement correspond à sa fin. Lire « septembre » comme un calcul limité à septembre conduirait à sélectionner les mauvaises observations.
Cet exemple vérifie uniquement le calendrier, sans inventer les futurs fixings ni le règlement final de ce contrat. Une moyenne SOFR glissante de 90 jours ne remplace pas davantage cette fenêtre de 91 jours. Dates, conventions et versions des données doivent correspondre avant que deux résultats puissent être rapprochés.
Prenons une semaine fictive du lundi au dimanche. Le taux annuel est de 4 % du lundi au jeudi, puis de 5 % le vendredi. Le lundi suivant est ouvré. Les quatre premiers fixings couvrent chacun un jour ; celui du vendredi en couvre trois. La somme des poids vaut donc sept.
| Jour de valeur du SOFR | Taux annuel supposé | Jours calendaires couverts | Facteur du bloc |
|---|---|---|---|
| Lundi | 4,00 % | 1 | 1 + 0,04 / 360 |
| Mardi | 4,00 % | 1 | 1 + 0,04 / 360 |
| Mercredi | 4,00 % | 1 | 1 + 0,04 / 360 |
| Jeudi | 4,00 % | 1 | 1 + 0,04 / 360 |
| Vendredi | 5,00 % | 3 | 1 + 0,05 × 3 / 360 |
Il s’agit d’un laboratoire raccourci, pas d’un future coté à sept jours ni d’une équivalence de maturité entre les véritables SR1 et SR3. Les jours fériés peuvent allonger un bloc. À l’inverse, les bornes du contrat peuvent le tronquer : si une fenêtre commence un dimanche, le taux du vendredi précédent ne compte que pour ce dimanche à l’intérieur de la fenêtre, pas pour les deux jours déjà écoulés hors période.
Il faut aussi distinguer date de valeur et date de publication. La Fed de New York publie généralement le SOFR vers 8 heures, heure de New York, le jour ouvré admissible suivant. Affecter le taux au jour où le fichier est paru décale les poids. Le calendrier pertinent est celui du marché américain des titres d’État, non un calendrier boursier repris par commodité.
Dans les formules, r est un taux annuel décimal : 4 % devient 0,04. Chaque fixing couvre d jours et D est la somme des d. Le taux annuel arithmétique, exprimé en pourcentage, est 100 × Σ(r × d) / D. Pour notre fenêtre, (4 × 4 + 5 × 3) / 7 donne 4,4285714286 %.
Le calcul composé est 100 × [Π(1 + r × d / 360) − 1] × 360 / D. Il faut multiplier quatre facteurs (1 + 0,04 / 360) et un facteur (1 + 0,05 × 3 / 360). Le facteur cumulé vaut environ 1,000861370406724. Après avoir retranché l’unité puis annualisé sur sept jours, on obtient 4,4299049489 %.
Le vendredi produit des intérêts simples à l’intérieur de son bloc de trois jours. La capitalisation intervient entre les blocs ouvrés. Remplacer son facteur par (1 + 0,05 / 360)³ crée deux événements de capitalisation supplémentaires, le samedi et le dimanche. Reconduire le même taux ne revient donc pas à créer chaque jour une nouvelle observation composée.
| Méthode | Taux annuel avant arrondi contractuel final | Diagnostic |
|---|---|---|
| Cinq observations équipondérées | 4,2000000000 % | Erreur : le poids du week-end disparaît |
| Moyenne arithmétique pondérée par jours | 4,4285714286 % | Agrégation arithmétique correcte de cet exemple |
| Capitalisation par blocs ouvrés | 4,4299049489 % | Agrégation composée correcte de cet exemple |
| Capitalisation séparée des jours du week-end | 4,4302027140 % | Erreur : la convention des jours non ouvrés change |
La moyenne des cinq observations, (4 + 4 + 4 + 4 + 5) / 5, vaut 4,2 %. Elle sous-estime la moyenne arithmétique correcte de 0,2285714286 point de pourcentage, soit environ 22,85714286 points de base. Le vendredi à 5 % aurait dû peser trois septièmes ; la moyenne naïve ne lui donne qu’un cinquième.
La capitalisation correcte ajoute seulement environ 0,13335203 point de base au résultat arithmétique. La mauvaise capitalisation de chaque jour du week-end ajoute encore environ 0,02977651 point de base au résultat composé correct. Les références diffèrent : erreur de poids, choix de l’agrégation, puis mauvais découpage des blocs. Les réunir sous une vague « base de marché » empêche de trouver la cause.
Les décimales supplémentaires servent à identifier les écarts, pas à afficher une cotation exécutable ou un règlement arrondi par la bourse. Cette expérience sur une fenêtre commune ne démontre pas non plus un arbitrage entre SR1 et SR3. Les contrats effectivement cotés n’ont ni les mêmes périodes ni la même sensibilité en dollars par point de base.
Passons à une autre expérience : une période synthétique de 90 jours. Elle est distincte du calendrier réel SR3U6 de 91 jours. Le facteur cumulé des 45 premiers jours est donné égal à A = 1,00625. On suppose que l’objectif annuel implicite sur l’ensemble est 4,8 %, soit un indice illustratif de 95,2. A est une hypothèse agrégée, pas une série historique de fixings inventée.
Le facteur cible complet est T = 1 + 0,048 × 90 / 360 = 1,012. La partie restante doit apporter T/A = 176/175 exactement, soit environ 1,005714285714286. On ne soustrait pas deux taux annuels et on ne partage pas 4,8 % en deux moitiés : les facteurs des deux sous-périodes se multiplient.
Précisons le calendrier restant pour que le calcul soit reproductible. La séquence [1, 1, 1, 1, 3] est répétée six fois, puis suivie de [1, 1, 1]. Ces 33 blocs couvrent 45 jours. On cherche un taux décimal constant r tel que Π(1 + r × d / 360) = 176/175. La solution annualisée est environ 4,5589363869 %, et non 4,8 %. Réinjecter ce taux dans les blocs, puis multiplier par A, reconstitue 1,012.
À facteur connu constant, une variation donnée de l’objectif sur toute la période peut exiger une variation plus forte du taux équivalent lorsque peu de jours restent à fixer. Une cotation complète qui bouge peu ne signifie donc pas nécessairement une révision aussi faible des conditions équivalentes sur le reliquat.
La solution reste conditionnelle. Plusieurs trajectoires variables peuvent donner le même facteur. Le taux constant n’est ni une prévision de chaque fixing ni une espérance sous les probabilités réelles, encore moins la probabilité d’une décision monétaire. Le SOFR mesure un financement garanti au jour le jour contre titres du Trésor ; il ne se confond pas avec la fourchette cible de la banque centrale. Passer de l’un à une probabilité de réunion nécessiterait un autre modèle.
Dans 100 − R, R est le nombre exprimé en pourcentage. Pour 4,8 %, on soustrait 4,8 et on trouve 95,2, pas 99,952. Une hausse d’un point de base du taux de référence du contrat abaisse l’indice de 0,01 point. Elle représente 41,67 dollars par contrat SR1 et 25 dollars par SR3. Cette sensibilité concerne le taux complet, non un choc d’un point de base sur un seul fixing, dont l’effet dépend du poids et des autres facteurs.
Le règlement en espèces n’est pas le versement de tous les intérêts sur un capital déposé. Le résultat du future dépend des variations d’indice et des règlements de variation. Reconstituer le taux terminal est donc un exercice distinct de celui qui explique la formation du prix de règlement quotidien par la bourse.
Gardez la précision pendant l’agrégation, puis appliquez l’arrondi final propre au contrat concerné. Le pas minimal de cotation n’est pas une règle d’arrondi final. Une modification annoncée doit être vérifiée pour les contrats et dispositions transitoires applicables ; une date dans un titre ne suffit pas. Les exemples s’arrêtent volontairement avant cet arrondi contractuel.
Enfin, CME impose la première valeur publiée pour l’observation SOFR terminale. Remplacer indistinctement toutes les données par un historique téléchargé ultérieurement peut fausser le rapprochement. Cette disposition terminale ne signifie pas non plus qu’il faille utiliser sans distinction les premières publications pour tous les jours précédents.
Un week-end oublié, un fixing décalé ou un trimestre mal choisi produit un écart reproductible. Il faut éliminer ces causes avant d’invoquer une surprise de politique monétaire ou une occasion d’arbitrage.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


