


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent





L’absence de transaction sur le contrat seul pendant la fenêtre de règlement n’empêche pas de calculer une référence. Un exemple sur le pétrole détaille les pondérations des spreads calendaires, les limites d’une fourchette implicite et la différence avec une sortie réellement exécutable.
Le dernier cours d’un future à échéance éloignée n’a pas bougé, mais son prix de règlement quotidien change. Avant d’y voir une anomalie, il faut regarder les spreads entre échéances : ils peuvent apporter une information nouvelle sans transaction sur le contrat seul pendant la fenêtre retenue. Cette information sert à construire une référence quotidienne de valorisation ; elle ne suffit pas à garantir le prix auquel une position pourra être clôturée.
Le cas étudié relève du règlement quotidien normal des futures sur pétrole brut léger NYMEX, code CL. La méthode n’est pas une règle générale pour tous les futures et ne remplace pas la procédure finale d’un contrat arrivant à expiration. M1, M2 et M3 représentent trois mois de livraison consécutifs. M1 est l’échéance active désignée ; l’exemple écarte les exceptions liées à l’expiration ou au changement d’échéance active.
Tous les chiffres sont fictifs. Dans la fenêtre de 14 h 28 à 14 h 30, heure de l’Est américain, M1 traite successivement 20 contrats à 69,98 dollars le baril, 60 à 70,00 puis 20 à 70,02. Le prix moyen pondéré par les volumes, ou VWAP, est 70,00. La dernière transaction vaut 70,02. La différence est normale : une observation finale n’est pas une moyenne.
Posons ensuite un VWAP de −0,30 pour M1−M2, en définissant toujours le spread comme le mois proche moins le mois éloigné. La référence de M2 devient 70,00−(−0,30)=70,30. Ce prix déjà établi peut servir d’appui au calcul suivant. Une ancienne transaction de M3, prise isolément, ne résume pas ces nouvelles relations entre échéances.
M3 n’enregistre ici aucune transaction sur le contrat seul pendant la fenêtre, mais deux spreads qui l’incluent sont négociés. Il ne faut donc pas parler d’une journée sans aucune transaction ni d’un volume total nul : les jambes d’un spread peuvent apparaître dans l’activité du mois concerné. Le modèle ne retient aucune autre source effective.
La procédure CL divise le volume de chaque spread par le nombre de mois calendaires séparant ses jambes. Ces poids servent à combiner les prix déduits des échéances déjà réglées. Le calcul progresse chronologiquement, le mois recherché étant la jambe éloignée. Prix et spreads ci-dessous sont en dollars par baril ; les quantités sont des contrats de spread.
| Spread utilisé | Référence connue (USD par baril) | VWAP du spread (USD par baril) | Contrats négociés | Écart en mois | Poids ajusté | Prix M3 déduit (USD par baril) |
|---|---|---|---|---|---|---|
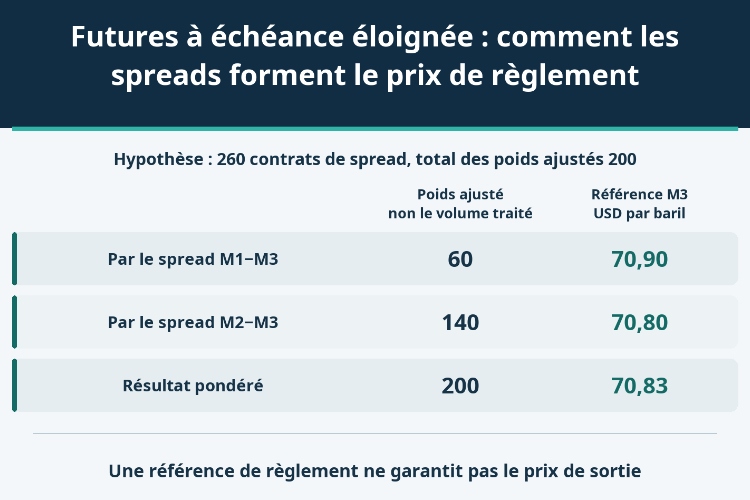
| M1−M3 | 70,00 | −0,90 | 120 | 2 | 60 | 70,90 |
| M2−M3 | 70,30 | −0,50 | 140 | 1 | 140 | 70,80 |
Par M1−M3, on obtient 70,00−(−0,90)=70,90. Par M2−M3, on obtient 70,30−(−0,50)=70,80. Le spread négatif indique que le mois éloigné est plus cher que le mois proche. Lui appliquer le mauvais signe inverserait la relation.
Les 120 contrats du spread sur deux mois donnent un poids de 60 ; les 140 contrats du spread sur un mois conservent un poids de 140. La référence combinée vaut donc :
(70,90×60 + 70,80×140)/(60+140) = 70,83.
Le contrôle des volumes doit conserver deux lignes distinctes : 260 contrats réellement négociés et 200 de poids ajusté. Le second total sert au calcul de la moyenne ; ce n’est pas une nouvelle statistique de marché. Réduire de moitié le poids du parcours sur deux mois ne change ni ses 120 contrats traités ni les données brutes à archiver.
En utilisant directement les volumes de 120 et 140, on calculerait 70,846153846…, soit 70,85 après arrondi au centime dans cette comparaison. C’est deux pas de cotation au-dessus de 70,83. Le pas ordinaire de CL est de 0,01 dollar par baril ; avec 1 000 barils américains par contrat, un pas représente 10 dollars par contrat.
Le résultat correct est déjà sur la grille, et l’autre valeur n’est pas exactement à mi-chemin entre deux pas. Il n’est donc pas nécessaire d’inventer une règle générale d’arrondi pour tous les cas limites. L’écart démontre d’abord l’importance de la pondération. Il ne prouve ni manipulation d’un spread, ni direction future du pétrole, ni rentabilité d’une stratégie.
Sans transaction pertinente sur les spreads, la question change : que peut-on déduire de leurs prix acheteurs et vendeurs ? Il s’agit d’un autre scénario, et non de cotations à ajouter aux volumes du premier tableau. Notons A la référence connue, b le prix acheteur du spread et a son prix vendeur. Les bornes déduites pour l’échéance éloignée sont :
[A−a, A−b].
Le prix vendeur du spread donne la borne acheteuse du mois recherché, car le spread est soustrait de A. Cette inversion des côtés est essentielle : le signe du différentiel et la nature de la cotation doivent être contrôlés ensemble. Les références déjà connues conduisent aux fourchettes suivantes.
| Spread utilisé | Référence connue (USD par baril) | Prix acheteur du spread (USD par baril) | Prix vendeur du spread (USD par baril) | Borne acheteuse implicite (USD par baril) | Borne vendeuse implicite (USD par baril) |
|---|---|---|---|---|---|
| M1−M3 | 70,00 | −0,92 | −0,86 | 70,86 | 70,92 |
| M2−M3 | 70,30 | −0,61 | −0,55 | 70,85 | 70,91 |
La meilleure borne acheteuse est la plus haute, 70,86 ; la meilleure borne vendeuse est la plus basse, 70,91. Entre ces deux limites figurent six prix espacés de 0,01, de 70,86 à 70,91 inclus. Rien dans ces seuls chiffres ne désigne un prix officiel unique.
La procédure concernée prévoit un règlement dans la fourchette lorsque les critères de cohérence du Global Command Center sont satisfaits. Elle ne promet pas de retenir systématiquement le milieu. Ces critères n’ont pas été vérifiés dans le cas hypothétique : six points sur la grille ne signifient pas six choix officiellement approuvés. En l’absence de fourchette appropriée, une méthode de repli utilise la variation quotidienne du mois de livraison immédiatement antérieur, mesurée par rapport à son règlement de la séance précédente. Il ne s’agit pas de la performance du mois calendaire passé, et aucun seuil manquant ne peut être inventé.
Le prix utilisé comme point d’appui est un règlement déjà établi, pas un achat ou une vente du mois proche disponible simultanément à l’exécution. Le traiter comme une offre ferme reviendrait à changer la nature de l’information sans le dire.
Pour construire une véritable opération synthétique, il faudrait les bonnes cotations acheteuses ou vendeuses sur le mois proche, des prix de spread synchronisés, assez de profondeur sur chaque jambe et une manière réaliste d’exécuter l’ensemble. Ces éléments ne sont pas fournis ici. La fourchette ne démontre donc ni un arbitrage sans risque, ni la possibilité d’acquérir le contrat éloigné à sa borne inférieure.
Un contrôle sérieux conserve les dates, horaires, mois de livraison et catégories de prix. Deux chiffres observés le même jour peuvent appartenir à des fenêtres différentes. Si un écran limité à M3 ne permet pas de reconstruire le règlement, il faut rechercher les données de spreads et les références manquantes avant de conclure à une erreur.
Pour tester une sortie, il faut quitter la feuille de calcul et regarder le carnet. Conservons 70,83 comme référence antérieure, puis imaginons huit contrats à l’achat à 70,76 et deux à 70,74 sur M3, avec un meilleur prix vendeur de 70,88. L’ordre qui clôture une position acheteuse de dix contrats est supposé exécuté exactement sur ces deux niveaux acheteurs, sans frais, annulation, attente, variation de prix ni autre voie d’exécution.
Le prix moyen est (70,76×8+70,74×2)/10=70,756. Une moyenne peut se situer entre deux pas légaux sans qu’un ordre à 70,756 existe. Par rapport à une exécution à 70,83, le résultat est inférieur de (70,83−70,756)×1 000×10=740 dollars. N’utiliser que le meilleur achat pour les dix contrats donnerait 700 dollars et oublierait 40 dollars liés à la profondeur.
Les 740 dollars constituent un écart à la référence, pas une perte absolue du compte sans connaissance du prix de revient. Les observations étant décalées, ce n’est pas non plus entièrement un coût de fourchette simultanée ou un pur glissement d’exécution. Multiplier le prix vendu par les barils et les contrats ne donne pas les espèces encaissées à la clôture d’un future : le suivi du règlement quotidien et des flux de clôture répond à cette autre question.
Le simple fait que 70,83 soit entre les deux meilleures cotations ne crée aucun acheteur pour dix contrats à ce niveau. Il existe néanmoins une autre manière de négocier : les ordres TAS éligibles utilisent le prix de règlement quotidien qui sera fixé ultérieurement, augmenté ou diminué d’un différentiel convenu. Il faut une transaction réellement conclue selon ce mécanisme. Tous les mois ne sont pas nécessairement éligibles, le différentiel zéro n’est pas garanti et une publication ultérieure ne crée pas rétroactivement une exécution ordinaire.
Les spreads peuvent rendre le prix de règlement explicable sans rendre une sortie possible à ce prix. C’est la distinction à préserver entre les données qui construisent une référence et les ordres qui permettent réellement de négocier.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


