


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent






Couvrir 10 millions de dollars d’actions avec le même montant de contrats à terme ne minimise pas forcément le risque. Un exemple chiffré relie ratio, corrélation, risque résiduel et trésorerie.
Vendre 10 millions de dollars de contrats à terme face à un portefeuille d’actions de même valeur paraît équilibré. Ce n’est pourtant pas nécessairement la position la moins risquée. Les deux expositions n’ont ni la même amplitude de variation ni une corrélation parfaite. Une couverture efficace hier peut même accroître le risque demain.
Trois calculs doivent donc aller ensemble : le nombre de contrats, le risque qui subsiste et la trésorerie nécessaire pour financer les pertes de règlement. Le ratio de variance minimale éclaire le premier, sans résoudre automatiquement les deux autres.
Notons V la valeur initiale des actions et h le notionnel initial des contrats vendus divisé par V. Un h positif désigne ici une position vendeuse. rP est le rendement des actions ; rF est la variation du cours à terme rapportée à son cours initial, et non un rendement calculé sur le dépôt de garantie.
rH = rP − h × rF
rH rapporte le résultat cumulé des deux positions à la valeur initiale du portefeuille. Ce modèle à une période conserve les mêmes titres et le même nombre de contrats, sans apport, retrait ni rééquilibrage. Frais, financement et fiscalité sont exclus du calcul simplifié, mais doivent revenir dans l’évaluation économique.
Avec des écarts-types σP et σF mesurés sur le même horizon, et une corrélation ρ calculée sur des observations synchronisées :
σH² = σP² + h²σF² − 2hρσPσF
h* = Cov(rP, rF) / Var(rF) = ρ × σP / σF
Le second résultat minimise la variance du premier. C’est une sensibilité estimée, à rapprocher du bêta et du risque résiduel, pas une prévision certaine. La régression doit expliquer le rendement du portefeuille par celui du contrat à terme et inclure une constante. Inverser les variables puis prendre l’inverse du coefficient ne donne généralement pas la même réponse. Un bêta mesuré contre l’indice au comptant ne remplace pas forcément celui du contrat et de l’échéance effectivement utilisés.
Prenons des hypothèses pédagogiques : portefeuille de 10 millions de dollars, volatilité mensuelle de 6 %, volatilité du contrat de 4 %, corrélation de 0,80. Le cours à terme vaut 5 000 points et le multiplicateur 50 dollars par point. Chaque contrat représente donc 250 000 dollars, indépendamment du dépôt exigé.
h* = 0.80 × 6% / 4% = 1.20
N = 1.20 × 10,000,000 / (5,000 × 50) = 48
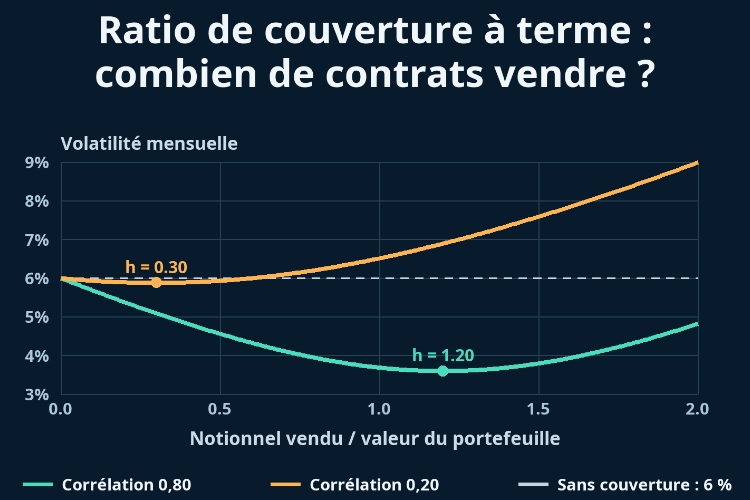
Le modèle conduit à vendre 48 contrats, contre 40 pour une simple égalité des montants. Les huit contrats supplémentaires viennent de la covariance des expositions, pas du niveau de garantie. Le tableau conserve les volatilités de 6 % et 4 % et fait varier la corrélation et h.
| Corrélation | Ratio h | Contrats vendus | Volatilité mensuelle |
|---|---|---|---|
| 0,80 | 0,00 | 0 | 6,00% |
| 0,80 | 1,00 | 40 | 3,69% |
| 0,80 | 1,20 | 48 | 3,60% |
| 0,20 | 0,00 | 0 | 6,00% |
| 0,20 | 1,20 | 48 | 6,89% |
| 0,20 | 0,30 | 12 | 5,88% |
Avec une corrélation de 0,80, la variance résiduelle représente 36 % de la variance initiale : 1 − 0.80² = 0.36. La variance baisse donc de 64 %, mais l’écart-type ne baisse que de 40 %, de 6 % à 3,60 %. Cela ne signifie ni 80 % de protection ni une perte mensuelle plafonnée à 3,60 %.
L’écart avec la couverture à montant égal, dont la volatilité atteint environ 3,69 %, est faible. Des écarts achat-vente, des rotations supplémentaires et des besoins de financement peuvent coûter davantage que ce petit gain statistique. L’optimum dépend de l’objectif retenu et des contraintes d’exécution.
Supposons maintenant une corrélation de 0,20, sans modifier les volatilités. Conserver 48 contrats, donc h=1,20, porte la volatilité mensuelle à 6,89 %, au-dessus des 6 % sans couverture. Le nouveau ratio minimal est 0,30 : 12 contrats, pour une volatilité résiduelle de 5,88 %.
Pour un h positif fixé à l’avance, la variance diminue seulement si :
ρ > hσF / (2σP)
Avec nos chiffres, le seuil est 0,40. À ce niveau, le bénéfice de variance est nul ; en dessous, l’ancien montage aggrave la variance. Ce n’est pas une règle universelle de débouclage : si le rapport des volatilités change, le seuil change aussi.
Une corrélation glissante qui baisse peut refléter un véritable changement économique, mais aussi un échantillon trop court, des cotations figées ou des heures de valorisation différentes. Il faut distinguer rupture de relation et défaut de mesure avant de redimensionner. Une covariance négative peut même conduire le modèle sans contrainte à acheter des contrats plutôt qu’à les vendre.
Les séries doivent représenter les positions réelles, dans la même devise et sur l’horizon visé. Corriger les apports, retraits et opérations sur titres, puis aligner les heures de valorisation. Un ratio quotidien n’est pas automatiquement valable sur un mois : autocorrélation, changements de portefeuille et comportement de la base peuvent modifier la relation.
Le contrat et la politique de roulement doivent être négociables. Un saut artificiel entre deux échéances dans une série continue non ajustée n’est pas le rendement d’un contrat détenu. Documenter séparément roulements et coûts. Si une couverture de matières premières utilise des variations de prix en unités monétaires plutôt que des rendements, le coefficient change d’unité : le nombre de contrats se déduit alors des quantités physiques et des unités du contrat.
Estimer le ratio sur une fenêtre, le figer, puis comparer les résultats de la fenêtre suivante à l’absence de couverture et à l’égalité des montants. Plusieurs fenêtres économiquement justifiées valent mieux qu’un choix rétrospectif du meilleur résultat. Une concentration sectorielle, une acquisition ou une exposition de change nouvelle peut rendre le passé moins pertinent.
Un nombre fractionnaire de contrats impose de comparer les deux entiers voisins, avec leurs ratios réels, coûts et risques résiduels. Réduire la variance ne maximise pas nécessairement le rendement attendu : la position vendeuse réduit aussi les gains d’une hausse. Ce calcul ne démontre pas, à lui seul, l’éligibilité à la comptabilité de couverture.
Si les 48 contrats vendus passent de 5 000 à 5 400 points, la perte cumulée de règlement est de 48 × 400 × 50 = 960,000 dollars. Dans une hypothèse distincte, les actions gagnent 12 %, soit 1,2 million de dollars non réalisés. Le résultat combiné reste positif de 240 000 dollars avant frais.
Il faut pourtant financer les 960 000 dollars du compte à terme. Une plus-value latente n’est pas automatiquement du cash disponible. Ce montant exclut la garantie initiale, les éventuels relèvements de collatéral et les frais de financement. Une hausse plus forte suivie d’un repli peut accroître le besoin maximal en cours de route.
Un ratio précis n’est utile que si ces cinq éléments se tiennent. Il ne compense ni un mauvais instrument ni un appel de fonds impossible à honorer.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


