


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX




Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent












Sur un versement de 8 400 dollars, 8 000 peuvent être du capital restitué. Reconstituez les intérêts, les remboursements et le résultat réel à partir du facteur de solde et du coût total d’achat.
Un relevé annonce 8 400 dollars versés par un titre adossé à des prêts immobiliers. Le portefeuille s’est-il enrichi d’autant ? Non : si le facteur de solde passe de 0,80 à 0,72 sur un nominal initial de 100 000 dollars, 8 000 dollars correspondent à du capital restitué. Avec le coupon annuel de 6 % retenu ici, seuls 400 dollars sont des intérêts. Il ne reste ensuite que 72 000 dollars de principal pour calculer le versement suivant.
La bonne question porte sur l’évolution du patrimoine, pas seulement sur les mouvements du compte espèces. Il faut raccorder le nominal d’origine, le principal encore dû, les sommes reçues et la dépense réellement engagée à l’achat. Le même intitulé de nominal peut rester affiché alors que l’actif s’amortit. Une garantie portant sur certains paiements ne garantit pas non plus la récupération de tout prix payé sur le marché secondaire.
MBS désigne des titres adossés à des créances hypothécaires, mais ne définit pas à lui seul leur ordre de paiement. Le cas étudié est un titre ordinaire à catégorie unique, qui redistribue principal et intérêts, avec les modalités UMBS/MBS de Freddie Mac comme référence. Il ne s’agit ni d’une tranche de CMO, ni d’un titre ne donnant droit qu’aux intérêts ou qu’au principal, ni d’une structure à amortissement négatif. Des priorités différentes exigeraient un autre modèle.
Le taux du crédit immobilier et le coupon du titre ne sont pas interchangeables. La gestion des prêts et les mécanismes de garantie peuvent expliquer une différence. Notre 6 % est le coupon annuel supposé du titre, pas le taux moyen pondéré d’un portefeuille hypothécaire réel. Partir du taux payé par les ménages conduirait donc à un calcul potentiellement faux.
Il faut également distinguer le mois auquel les données se rapportent, la publication du facteur, la date de paiement et la période de calcul des intérêts. Le facteur publié aujourd’hui n’atteste pas un encaissement aujourd’hui. La date d’acquisition ne suffit pas, à elle seule, à établir le droit à toutes les distributions du mois : l’identifiant du titre, ses modalités et le règlement de l’achat doivent concorder.
Notons N le nominal d’origine et F₀ puis F₁ les facteurs applicables avant et après le paiement. Le principal rendu vaut N×(F₀−F₁) ; le principal restant vaut N×F₁. Les intérêts mensuels sont calculés sur le principal immédiatement avant paiement, multiplié par le coupon annuel du titre et divisé par 12. La base d’intérêts n’est donc pas immuablement le nominal d’origine.
Une baisse de 0,80 à 0,72 représente huit points de pourcentage du nominal initial, mais 10 % des 80 000 dollars encore dus. Ni les huit points ni les 10 % ne constituent une performance. Attention à l’autre erreur de base : appliquer le facteur à un montant déjà ajusté par ce facteur revient à réduire deux fois le principal.
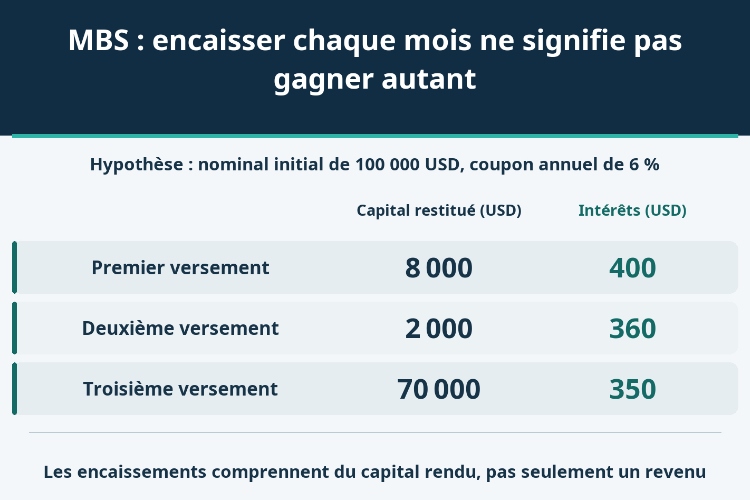
Supposons un nominal d’origine de 100 000 dollars, un encours initial de 80 000 dollars et un coupon de 6 %. L’investisseur débourse au total 82 000 dollars, intérêts courus et ajustements de règlement compris, et a droit aux trois distributions ci-dessous. Cette hypothèse définit les droits reçus ; elle ne place pas artificiellement l’achat au premier jour de la période d’intérêts. Le parcours est inventé, non prévu pour un titre existant.
| Versement | Facteur avant → après | Capital restitué (USD) | Intérêts (USD) | Encaissement total (USD) | Capital restant après (USD) |
|---|---|---|---|---|---|
| Premier | 0,80 → 0,72 | 8 000 | 400 | 8 400 | 72 000 |
| Deuxième | 0,72 → 0,70 | 2 000 | 360 | 2 360 | 70 000 |
| Troisième | 0,70 → 0,00 | 70 000 | 350 | 70 350 | 0 |
Les restitutions de principal totalisent 80 000 dollars ; les intérêts, 1 110 dollars. Le dernier facteur est nul : aucun capital résiduel ne subsiste. Ajouter encore 100 000 dollars de remboursement à échéance compterait une seconde fois du capital déjà rendu. La baisse du facteur ne permet pas davantage d’attribuer chaque dollar à un refinancement volontaire : amortissement prévu, remboursements anticipés et ajustements autorisés peuvent se combiner.
Au terme du parcours, 81 110 dollars ont été reçus contre 82 000 déboursés. Sans autre flux, frais supplémentaire ou impôt, le résultat nominal est −890 dollars, soit environ −1,0854 % du coût total. C’est un rendement sur la période de détention définie par ces flux, pas un rendement annuel ni la performance d’un mois isolé.
Les intérêts de 1 110 dollars ne compensent pas les 2 000 dollars séparant la dépense totale du principal initialement dû. Mais ces 2 000 dollars ne sont pas automatiquement une prime de prix hors intérêts courus, encore moins une prime fiscale. Le prix tout compris intègre précisément des intérêts courus et des ajustements qu’il faudrait ventiler pour établir ces qualifications.
Le piège est visible dès le premier versement : 8 400/80 000=10,5 %. Multiplier ce taux par 12 produit 126 %, sans produire un rendement. Le numérateur contient du capital qui revient. Même 400/80 000×12=6 % ne fait que retrouver le coupon utilisé dans le modèle ; cela ne mesure pas ce que rapportent les 82 000 dollars investis.
Pour comparer des placements de durées différentes, il faut leurs dates réelles de règlement et d’encaissement, ainsi que tous les flux. La distinction entre taux de rendement interne des flux obligataires et rendement du patrimoine final reste essentielle, notamment pour traiter le réinvestissement. Aucune date réelle n’étant fournie ici, annualiser le résultat introduirait une hypothèse non documentée.
Changeons uniquement le parcours de remboursement, sans cumuler les scénarios. Pour la même dépense de 82 000 dollars, imaginons que les 80 000 dollars de principal soient entièrement rendus au premier paiement, avec 400 dollars d’intérêts sur le solde qui le précédait. L’encaissement final est alors de 80 400 dollars : perte de 1 600 dollars, soit environ −1,9512 %.
| Scénario distinct | Capital total (USD) | Intérêts totaux (USD) | Encaissements (USD) | Résultat sur un coût de 82 000 USD |
|---|---|---|---|---|
| Remboursement intégral au premier versement | 80 000 | 400 | 80 400 | −1 600 |
| Remboursement achevé au troisième versement | 80 000 | 1 110 | 81 110 | −890 |
La différence de 710 dollars avec le parcours à trois paiements correspond exactement aux 360 puis 350 dollars d’intérêts désormais absents. Les liquidités reviennent plus tôt, mais le temps disponible pour absorber le surcoût d’acquisition se raccourcit. Ce constat décrit deux scénarios mutuellement exclusifs ; il ne prédit pas l’extinction d’un portefeuille au prochain paiement.
On ne peut pas en déduire que tout remboursement anticipé est défavorable. Avec une dépense initiale distincte de 78 000 dollars et les mêmes trois encaissements totalisant 81 110 dollars, le gain devient 3 110 dollars, soit environ 3,9872 %. Le prix et la chronologie modifient le bilan, tout comme les possibilités de replacer le capital rendu. Aucun rendement de réinvestissement n’est supposé ici. Acheter sous le principal restant n’assure pas non plus que les flux réels suivront le parcours choisi.
Le refinancement est une source possible de remboursement anticipé, mais une vente immobilière, un versement supplémentaire ou un rachat de prêt prévu par les modalités peuvent aussi intervenir. Pour attribuer le mouvement, il faut rapprocher principal prévu, principal non prévu, retraits de prêts et corrections. Une série mensuelle de facteurs ne démontre à elle seule ni une baisse des taux ni une amélioration de la qualité du crédit.
De même, 0,70×100 000=70 000 dollars indique le principal restant, pas la valeur certaine d’une cession. Le titre restant a son cours, ses intérêts courus et ses droits aux paiements. Sa valeur de marché peut baisser alors même que des remboursements arrivent. Confondre facteur et cours empêche de mesurer correctement cette variation.
L’échéance finale contractuelle ne donne pas non plus la durée de vie moyenne pondérée du principal. Les dollars ne sont pas tous immobilisés jusqu’à cette date. Multiplier le nominal d’origine par le coupon et par les années restantes ignorerait précisément l’amortissement. Pour estimer la durée moyenne, il faut un calendrier de restitutions observé ou explicitement supposé.
Après extinction intégrale, la comparaison de tous les encaissements au coût initial est directe. Avant cela, additionner les seuls versements oublie l’actif résiduel ; en déduire tout le prix d’achat peut exagérer une perte. À l’inverse, traiter les restitutions de principal comme du profit tout en conservant l’ancienne valeur de l’actif gonfle le patrimoine par double comptage.
Le rapprochement utile additionne la valeur réalisable de la position restante et les espèces reçues non comptées ailleurs, puis retranche la dépense initiale complète. Une valorisation hors intérêts courus nécessite de traiter séparément les intérêts courus et créances valides. Une valeur qui les inclut déjà ne doit pas les recevoir une seconde fois. Courtage, financement, fiscalité et réinvestissement demandent leurs propres écritures.
La garantie de Freddie Mac prise comme référence n’est pas une dette directe du Trésor américain ni une garantie par les États-Unis. Elle ne garantit ni le prix d’achat du porteur, ni son prix de revente, ni son rendement. Cette distinction contractuelle n’autorise pas non plus à appliquer sans adaptation un calcul de redistribution simple à une tranche structurée.
Un relevé peut montrer beaucoup de trésorerie et peu de revenu. La décision devient plus solide lorsqu’on sait quelle part est du capital restitué, quel actif demeure et si l’ensemble couvre le prix effectivement payé. Le facteur de solde sert à reconstruire ce compte, pas à remplacer un calcul de performance.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


