


- WTI
- XAUUSD
- XAGUSD
- USDX


 , you took words outta my mouth!

Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent





Le ratio bid-to-cover mesure une quantité, pas le prix auquel les investisseurs veulent acheter. Deux carnets fictifs présentant la même couverture de 3,00 fois aboutissent à des rendements différents : voici comment lire le résultat, le prorata et son écart au marché WI.
Une adjudication couverte trois fois peut sembler rassurante. Pourtant, ce chiffre ne dit pas si les acheteurs sont disposés à accepter le rendement coté avant la clôture des offres. Ils peuvent demander beaucoup de titres, mais seulement à un prix moins élevé. La bonne lecture sépare donc deux questions : combien de nominal a été demandé, et jusqu’à quel rendement le Trésor a-t-il dû aller pour placer l’émission ? Le ratio de couverture répond à la première ; l’écart au marché avant émission éclaire la seconde.
Le ratio bid-to-cover rapporte le nominal des offres prises en compte au nominal effectivement attribué, hors opérations de la Réserve fédérale pour son propre compte. Il comprend les offres concurrentielles, les offres non concurrentielles ordinaires et celles des autorités monétaires étrangères et internationales, regroupées sous le sigle FIMA. Les montants du portefeuille SOMA sont exclus des deux termes du rapport. FIMA entre dans l’offre annoncée ; SOMA vient en supplément.
Il ne faut donc ni retirer systématiquement FIMA, ni diviser les deux grands totaux du communiqué lorsqu’ils incluent SOMA. Pour vérifier un résultat, le plus sûr est de reproduire la fraction indiquée dans sa note de calcul. À l’adjudication du titre à dix ans du 11 février 2026, elle était de 100 280 490 500 dollars sur 42 000 040 500 dollars, soit 2,39. Inclure SOMA aurait donné environ 2,08.
Il s’agit de valeurs nominales, non des sommes effectivement réglées au prix d’émission. De même, les catégories de soumissionnaires détaillant les offres concurrentielles ne doivent pas être ajoutées une seconde fois. La catégorie des soumissionnaires indirects ne désigne pas exclusivement les investisseurs étrangers. Une erreur de périmètre peut produire un ratio plausible mais différent de l’indicateur publié.
Limitons l’analyse aux titres nominaux à coupon fixe du Trésor américain. Les taux d’escompte des bons à court terme, les rendements réels des titres indexés sur l’inflation et les marges des titres à taux variable ne sont pas interchangeables.
Après attribution des offres non concurrentielles admissibles, les offres concurrentielles sont servies par rendement croissant. Le rendement maximal retenu est celui de la dernière tranche nécessaire pour compléter l’émission. Si les demandes à ce niveau dépassent le solde disponible, elles sont réduites au prorata.
Dans une adjudication à prix unique, tous les adjudicataires obtiennent le prix correspondant à ce rendement marginal, y compris les participants non concurrentiels. Celui qui a proposé un rendement plus faible ne reçoit donc pas nécessairement ce rendement. Sa proposition manifeste surtout une plus grande disposition à payer, ce qui lui donne la priorité dans l’allocation.
Le tableau décrit deux situations entièrement fictives, non deux séances réelles. Les montants sont exprimés en millions de dollars de nominal. L’offre est de 100 dans chaque cas. Les offres non concurrentielles ordinaires représentent 3 et celles de FIMA 2 ; toutes sont attribuées. SOMA est nul. Il reste donc 95 à distribuer aux soumissionnaires concurrentiels.
| Rendement demandé | A : montant demandé | A : montant attribué | B : montant demandé | B : montant attribué |
|---|---|---|---|---|
| 4,000 % | 60 | 60 | 20 | 20 |
| 4,020 % | 70 | 35 | 45 | 45 |
| 4,040 % | 80 | 0 | 50 | 30 |
| 4,060 % | 85 | 0 | 180 | 0 |
| Total concurrentiel | 295 | 95 | 295 | 95 |
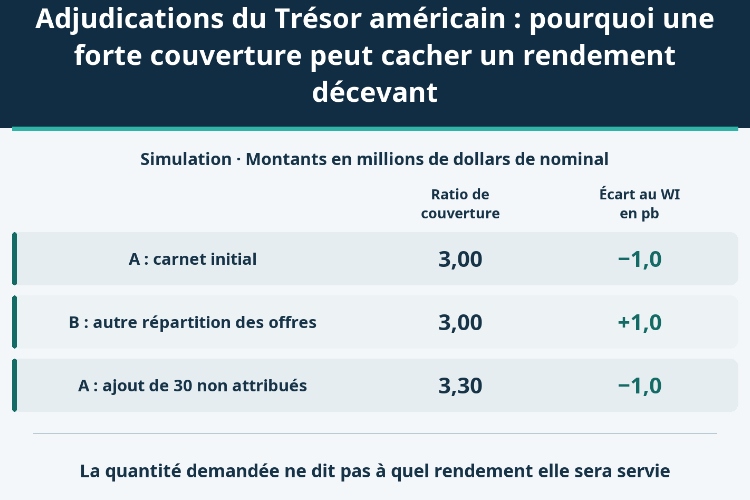
Chaque carnet totalise 295 d’offres concurrentielles. Avec les 5 non concurrentiels, la demande retenue dans le ratio atteint 300, pour 100 attribués : la couverture est exactement de 3,00. Le calcul 295/95 = 3,1053 mesurerait uniquement la couverture concurrentielle, pas le ratio total publié.
Dans A, la tranche à 4,000 % absorbe 60. Il manque 35, prélevés sur les 70 proposés à 4,020 %. Le prorata est 35/70, soit 50 %. Dans B, les deux premières tranches absorbent 20 + 45 = 65. Les 30 restants sont prélevés sur les 50 demandés à 4,040 %, soit un prorata de 60 %.
Les montants sont regroupés par rendement ; une tranche peut réunir un ou plusieurs investisseurs indépendants. Le modèle répartit les offres de sorte qu’aucun ne dépasse la limite individuelle de 35 % de l’émission ; leurs positions longues nettes sont nulles. Les attributions respectent aussi les multiples de 100 dollars. Les résultats ne reposent pas sur un ordre individuel démesuré ou un arrondi caché.
Le marché when-issued, ou WI, permet de négocier un titre après son annonce mais avant son émission. Pour comparer une adjudication à ce marché, il faut le même titre, la même date de règlement et un rendement observé à la clôture des offres concurrentielles. La référence usuelle est le rendement correspondant au prix acheteur sur ce marché.
Supposons ici, uniquement pour le calcul, un rendement WI de 4,030 % pour A comme pour B. Cette donnée n’est pas une cotation actuelle et ne se déduit pas du ratio de couverture.
| Indicateur | A | B |
|---|---|---|
| Ratio de couverture | 3,00 | 3,00 |
| Rendement maximal retenu | 4,020 % | 4,040 % |
| Rendement WI hypothétique | 4,030 % | 4,030 % |
| Écart adjudication moins WI : pb | −1,0 | +1,0 |
| Prorata au rendement maximal | 50,00 % | 60,00 % |
En soustrayant des rendements exprimés en pourcentage, puis en multipliant par 100, on obtient des points de base. A donne (4,020 − 4,030) × 100 = −1 : l’adjudication passe un point de base sous le WI, ce que le marché appelle un stop-through. B donne +1 : le rendement dépasse la référence, soit un tail d’un point de base.
Le résultat n’est pas contradictoire. À 4,020 %, A cumule déjà 130 d’offres concurrentielles, contre seulement 65 dans B, pour une allocation nécessaire de 95. Le volume global est identique ; la quantité proposée à des rendements suffisamment bas ne l’est pas.
Ajoutons à A une offre de 30 à 4,060 %, déposée par un investisseur indépendant supplémentaire. Elle n’est pas servie : l’émission était déjà couverte à 4,020 %. Le total demandé passe pourtant de 300 à 330. La couverture monte à 3,30, tandis que le rendement marginal, le prorata de 50 % et l’écart de −1 point de base restent inchangés.
Cette variante isole une limite de l’indicateur : il additionne aussi les offres trop exigeantes en rendement pour recevoir des titres. Cela ne prouve ni leur caractère fictif ni une manipulation. Cela montre seulement qu’une hausse du ratio ne permet pas, à elle seule, de conclure à une meilleure disposition à payer. Il n’existe pas de seuil universel de couverture définissant une adjudication forte.
Un prorata de 50 % signifie que la moitié du montant demandé au rendement maximal retenu est attribuée. Ce n’est ni la moitié de toute l’émission, ni la probabilité générale de gagner. Dans A, cette tranche reçoit 35 sur les 100 émis.
Le rendement médian publié décrit, lui, la répartition des offres concurrentielles attribuées : 50 % de leur montant a été proposé à ce rendement ou en dessous. Il ne constitue pas une moyenne arithmétique et ne remplace pas le WI. Une courbe officielle quotidienne, construite notamment à partir de cotations vers 15 h 30 à New York, ne fournit pas non plus la référence exacte d’une adjudication clôturée à un autre moment.
À rendement d’adjudication fixé à 4,040 %, des références WI hypothétiques de 4,030 %, 4,035 % et 4,040 % donnent +1, +0,5 et zéro point de base. Ce n’est pas une fourchette observée. Si la référence ou l’arrondi change le signe, le diagnostic doit rester réservé.
Enfin, le rendement marginal n’est pas un gain de portefeuille déjà réalisé. Le rendement actuariel d’une obligation et ses limites expliquent pourquoi un taux associé à un prix ne garantit pas le résultat d’une revente anticipée. Un écart d’adjudication ne prévoit pas davantage le prochain mouvement du dollar.
La question utile n’est pas seulement de savoir si la demande dépassait l’offre. Il faut savoir à quel rendement elle la dépassait, puis comparer ce rendement à une référence réellement homogène.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


