


- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent





Size
ID: 5132033
 Graphique




Ajouter une dette locative sans vérifier le traitement des loyers ne suffit pas. Un cas chiffré distingue deux approches cohérentes, deux mélanges trompeurs et un classement boursier qui s’inverse, puis rapproche EBITDA et paiements sans les confondre avec le flux de trésorerie disponible.
Une société apparaît à cinq fois l’EBITDA dans un filtre boursier, à 6,5 fois dans une autre base et autour de 7,14 fois après un retraitement des loyers. Ces chiffres peuvent provenir des mêmes comptes et du même cours de Bourse. Le premier travail n’est donc pas de choisir le plus petit, mais de savoir quelles obligations et quelles charges chaque calcul retient.
Omettre la dette locative tout en laissant hors du dénominateur le coût de trésorerie correspondant peut fabriquer un faible multiple. Corriger ce défaut ne garantit pourtant pas que deux méthodes cohérentes aboutissent au même résultat. Le modèle ci-dessous montre même une inversion du classement entre deux sociétés, sans aucune nouvelle information économique. Il permet d’auditer un filtre, pas de désigner une action sous-évaluée.
La présentation actuelle d’IFRS 16 par la Fondation IFRS décrit, chez le preneur, un actif au titre du droit d’utilisation et une dette locative, avec notamment des exemptions concernant les contrats courts et les actifs de faible valeur. Le texte s’applique aux exercices ouverts à compter du 1er janvier 2019. Il ne prescrit pas pour autant une formule unique de valeur d’entreprise.
Son analyse des effets publiée en janvier 2016 explique comment le remplacement de certaines charges locatives d’exploitation par amortissement et intérêts peut augmenter l’EBITDA sans modifier le total des paiements. Il s’agit d’une explication historique, non d’une réforme annoncée en 2026. La même transformation ne doit pas être supposée pour tous les contrats de location opérationnelle en normes américaines.
Il faut donc lire le rapprochement propre à l’émetteur. Quelles charges demeurent dans le résultat opérationnel ? Quels amortissements et intérêts ont été exclus ? La direction a-t-elle déjà réintégré ou déduit certains loyers dans son indicateur ajusté ? Le nom « EBITDA ajusté » ne répond à aucune de ces questions. Une charge déjà supportée par le dénominateur ne doit pas être retirée une deuxième fois.
Tous les montants qui suivent sont fictifs et exprimés en millions d’une même monnaie. A présente une capitalisation boursière de 600, une dette financière hors locations de 500 et une trésorerie déductible de 100. La valeur d’entreprise hors dette locative est donc E = 600 + 500 − 100 = 1 000. Toute la trésorerie indiquée est supposée admissible à la déduction ; actions préférentielles, intérêts minoritaires, retraites, placements distincts et autres corrections sont absents du modèle.
La dette locative comptabilisée L vaut 300. En l’incluant, le numérateur devient E + L = 1 300. Le passage de la capitalisation à la valeur d’entreprise exige une vérification de la donnée de départ : si la rubrique dette du fournisseur comprend déjà les locations, rajouter 300 les compterait deux fois.
L’actif de droit d’utilisation ne constitue pas une seconde dette à ajouter au même rapprochement. Le total non actualisé des loyers futurs n’est pas non plus interchangeable avec le passif comptabilisé. Ici, L est un solde donné, pas une estimation de juste valeur. Dans une comparaison réelle, il faut préciser la base retenue et l’appliquer de façon homogène à toutes les entreprises.
Posons B = 200 : il s’agit d’un EBITDA rapproché des comptes qui exclut amortissement et intérêts des locations fixes capitalisées étudiées. R = 60 représente les décaissements annuels normalisés portant sur exactement ces contrats. B − R = 140 est un indicateur analytique après loyers décaissés. Ce n’est ni l’EBITDA publié, ni une reconstitution automatique du résultat sous l’ancienne IAS 17, ni un sous-total imposé par les normes.
La différence entre charge et paiement est essentielle. Franchise de loyer, paiement d’avance et calendrier contractuel peuvent décaler les deux. R ne doit pas reprendre des loyers variables ou des coûts de contrats courts déjà déduits de B. Une normalisation documentée explique les écarts ; elle ne fait pas disparaître le paiement contractuel. Le cas volontairement homogène permet de suivre une population de locations sans en changer discrètement le contenu.
| Approche | Valeur d’entreprise, millions | Dénominateur, millions | Multiple |
|---|---|---|---|
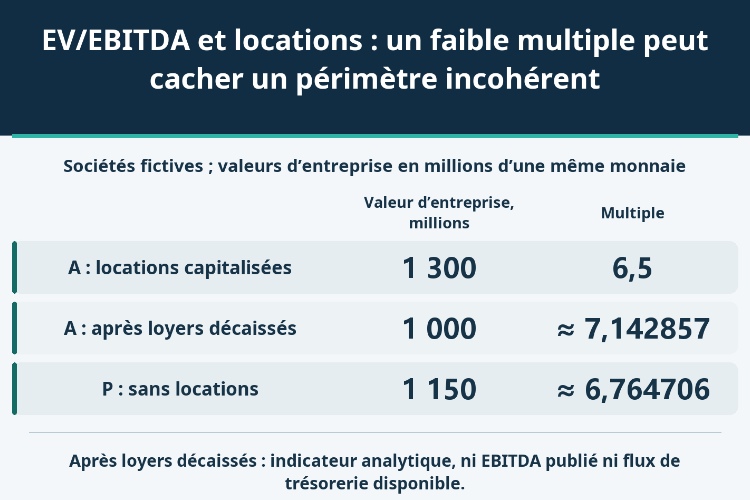
| Locations capitalisées | 1 300 | 200 | 6,5 |
| Indicateur après loyers décaissés | 1 000 | 140 | ≈ 7,142857 |
| Incohérence : ni dette ni déduction du loyer | 1 000 | 200 | 5 |
| Incohérence : dette et déduction du loyer | 1 300 | 140 | ≈ 9,285714 |
L’approche capitalisée associe le passif locatif au numérateur et l’EBITDA avant ce décaissement au dénominateur : 1 300 / 200 = 6,5 fois. L’autre approche exclut le passif du numérateur et déduit les loyers correspondants du flux opérationnel : 1 000 / 140 = 50/7, soit environ 7,142857 fois. Son nom doit préciser le dénominateur après loyers ; l’afficher comme le même EV/EBITDA ferait perdre l’information recherchée.
À l’inverse, 1 000 / 200 = 5 retire la dette locative sans faire supporter le loyer au dénominateur. Le calcul 1 300 / 140 = 65/7, environ 9,285714, conserve la dette et utilise le dénominateur après paiement. Ces deux assemblages sont incohérents au regard des deux cadres définis ici. Cela ne constitue pas une interdiction générale d’autres ratios : une autre construction doit simplement expliciter sa propre logique économique.
Pour E > 0, L ≥ 0 et B > R ≥ 0, les deux ratios coïncident lorsque E / (B − R) = (E + L) / B. L’égalité donne L = ER / (B − R). Avec E = 1 000, B = 200 et R = 60, le solde qui égaliserait les ratios est 3 000/7, environ 428,571429, et non les 300 du cas de départ.
On peut aussi conserver E, B et L et résoudre pour le paiement : R = BL / (E + L). Le seuil exact est 600/13, environ 46,153846. En dessous, le multiple après loyers est inférieur à 6,5 ; au-dessus, il est supérieur, tant que B − R reste positif. Un contrôle indépendant avec R = 40 donne 1 000 / 160 = 6,25. À R = 60, on retrouve environ 7,14.
Ces seuils sont des conditions algébriques, pas des méthodes de comptabilisation ou de juste valeur. L est un stock à une date, R un flux annuel. Durée résiduelle, renouvellements et échéancier font varier leur relation. Les six décimales servent à reproduire le calcul, non à prétendre prévoir les loyers aussi précisément. Avec un dénominateur nul ou négatif, le classement habituel des multiples positifs ne fonctionne plus.
Introduisons P, société sans locations, avec une valeur d’entreprise de 1 150 et un EBITDA de 170. Son multiple vaut 115/17, environ 6,764706. Dans ce modèle, aucun ajustement locatif ne modifie P entre les deux approches.
| Approche cohérente | Société A, fois | Société P sans locations, fois |
|---|---|---|
| Locations capitalisées | 6,5 | ≈ 6,764706 |
| Indicateur après loyers décaissés | ≈ 7,142857 | ≈ 6,764706 |
A se situe sous P avec 6,5 fois, puis au-dessus avec environ 7,14 fois. Le cours, les prévisions opérationnelles et les obligations de paiement restent identiques. C’est la définition de l’indicateur qui déplace A dans la liste. Un écran ne donnant que le chiffre le plus bas masque cette sensibilité.
Ni l’un ni l’autre classement ne prouve une décote. Le modèle n’établit pas l’égalité des perspectives de croissance, de l’âge des actifs, des investissements d’entretien, des droits de propriété résiduels ou des risques opérationnels. Détenir ses locaux et les louer n’implique pas le même investissement futur de remplacement. Les deux rapprochements sont des points de départ pour examiner ces écarts, pas des substituts à cette analyse.
Supposons que les 60 de paiements annuels comprennent 45 de remboursement de principal et 15 d’intérêts. L’amortissement du droit d’utilisation est fixé séparément à 50. En partant de B = 200, le rapprochement partiel est 200 − 45 − 15 = 140. Ne soustraire que le principal donne 155 et oublie 15 de trésorerie réellement versée.
Le calcul 200 − 50 − 60 = 90 ne représente pas davantage ce passage au cash. L’EBITDA exclut déjà l’amortissement non monétaire. Le déduire à nouveau, puis retrancher tous les paiements, mélange deux types de rapprochement. Si l’on part de l’EBIT, il faut au contraire réintégrer l’amortissement pertinent avant de substituer les paiements locatifs.
Les 140 ne sont toujours pas un flux de trésorerie disponible : intérêts des autres financements, impôts, variation du besoin en fonds de roulement, investissements et autres corrections manquent. Il faut rechercher tous les paiements, même répartis entre rubriques du tableau de trésorerie. Enfin, un remboursement de principal de 45 ne suffit pas à conclure que L a diminué de 45 : nouveaux contrats et autres mouvements ne sont pas fournis.
Un multiple utile raconte clairement ce qu’il mesure. La qualité du filtre ne tient pas au chiffre minimal obtenu, mais à la possibilité de remonter de ce chiffre aux obligations, aux contrats et aux paiements qui le justifient.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


