


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent
















Une décote plus élevée au renouvellement peut réduire fortement la position finançable, même sans baisse des obligations. Le calcul distingue apport de trésorerie, titres à céder, fonds propres et contraintes de règlement.
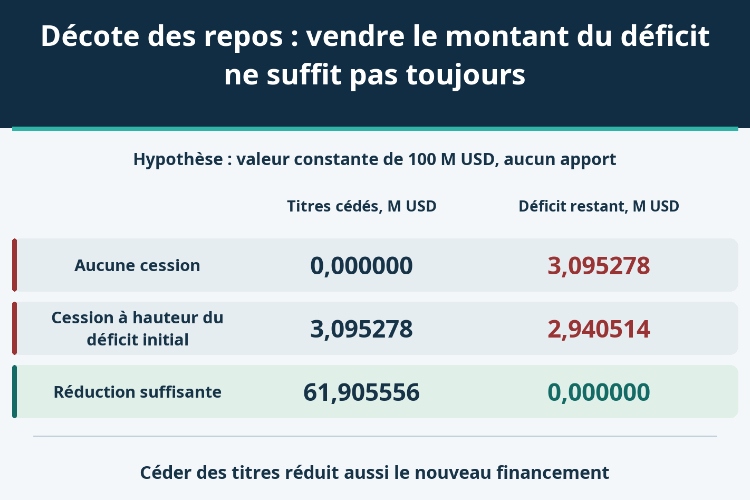
Un besoin de trésorerie de 3,10 millions de dollars au renouvellement d’un repo ne se résout pas nécessairement en vendant 3,10 millions d’obligations. La vente procure du cash, mais retire aussi des titres de l’assiette du nouveau financement. Dans l’exemple ci-dessous, il faut apporter environ 3,10 millions pour conserver la position entière, ou céder environ 61,91 millions sans apport externe. Ces montants décrivent deux ajustements du bilan, pas deux pertes de placement.
Nous nous plaçons à l’échéance d’une pension à terme fixe, suivie d’un nouveau contrat négocié avec une décote supérieure. Nous ne supposons pas que le prêteur puisse modifier unilatéralement une décote fixe en cours de contrat. Le repo repose sur une cession de titres assortie d’un engagement de rachat ; son rôle économique est celui d’un financement garanti. Conserver l’exposition économique aux obligations ne signifie donc pas pouvoir librement les livrer à un tiers.
La valeur initiale des obligations, coupon couru inclus, est supposée égale à 100 millions de dollars. Avec une décote de 2 %, le cash reçu atteint 98 millions et les fonds propres économiques 2 millions. L’ancien repo court sur sept jours calendaires effectifs, au taux annuel simple hypothétique de 5 %, selon la convention ACT/360 retenue ici. Les intérêts portent sur les 98 millions de cash, non sur les 100 millions de titres.
Intérêts = 98 000 000 × 0,05 × 7/360 = 95 277,78 USD.
Montant à payer à l’échéance = 98 095 277,78 USD.
Les calculs intermédiaires restent non arrondis. Aucun coupon n’est payé pendant la période ; il n’y a ni frais, ni impôt, ni transfert de garantie, ni autre actif, ni compensation. La valeur totale, intérêts courus compris, reste de 100 millions au renouvellement. Une simple stabilité du cours pied de coupon ne suffirait pas à poser cette hypothèse. ACT/360 est une convention choisie pour l’exemple, pas une règle universelle.
Fixons le dénominateur : h = (V − C)/V, où V désigne la valeur des titres coupon couru inclus et C le financement reçu. Une décote de 5 % laisse donc financer 95 % de la valeur éligible. Le ratio titres/cash vaut en revanche V/C = 1/(1 − h), soit 105,2632 %.
Si le contrat prévoit réellement un ratio titres/cash de 105 %, la décote équivalente est de 4,7619 %. Les mêmes 100 millions permettraient alors de recevoir 95 238 095,24 dollars, contre 95 millions avec une décote de 5 %. L’écart de 238 095,24 dollars mérite d’être rapproché du contrat, plutôt que masqué par un terme générique comme « marge initiale ».
Le nouveau repo de l’exemple retient une décote de 5 %. Garder tous les titres fournit 95 millions de cash, laissant un besoin externe de 3 095 277,78 dollars. Il comprend 3 millions de capacité de financement perdue et 95 277,78 dollars d’intérêts anciens. Les intérêts futurs du nouveau repo appartiennent à la période suivante : ils ne doivent pas être ajoutés une seconde fois au montant dû aujourd’hui. Le taux de 5 % et la décote de 5 % ont ici la même valeur numérique, mais pas la même fonction.
Notons x la valeur des obligations cédées. Le nouveau financement ne peut plus porter que sur V − x. Sans apport externe, les ressources sont donc :
x + 0,95(V − x) = 0,95V + 0,05x.
Chaque dollar vendu apporte un dollar, mais supprime 95 cents de capacité d’emprunt. Le gain net de ressources disponibles pour couvrir le déficit initial n’est que de cinq cents. Il ne s’agit pas de frais de 95 % : on évite simplement de compter deux fois les mêmes titres, à la fois comme vendus et comme encore mobilisables dans le repo.
| Solution | Apport externe, USD | Valeur de marché cédée, USD | Valeur de marché conservée, USD | Cash du nouveau repo, USD | Déficit restant, USD |
|---|---|---|---|---|---|
| Tout conserver avec apport | 3 095 277,78 | 0,00 | 100 000 000,00 | 95 000 000,00 | 0,00 |
| Sans apport : céder seulement le déficit initial | 0,00 | 3 095 277,78 | 96 904 722,22 | 92 059 486,11 | 2 940 513,89 |
| Sans apport : réduction suffisante | 0,00 | 61 905 555,56 | 38 094 444,44 | 36 189 722,22 | 0,00 |
Vendre uniquement 3 095 277,78 dollars ramène le nouvel emprunt à 92 059 486,11 dollars. Il manque encore 2 940 513,89 dollars. Pour équilibrer sans apport, il faut résoudre 0,95V + 0,05x = 98 095 277,777… ; d’où x = 3 095 277,777…/0,05 = 61 905 555,56 dollars.
Les 38 094 444,44 dollars conservés permettent d’obtenir 36 189 722,22 dollars de nouveau financement. Ajoutée au produit de cession, cette somme couvre exactement l’ancienne échéance avant arrondi. Des cellules arrondies séparément peuvent créer un écart d’un cent à l’addition. Dans une comparaison distincte sans intérêts, le déficit serait de 3 millions et la cession nécessaire de 60 millions, toujours pas de 3 millions.
Après la cession suffisante, les fonds propres économiques valent 38 094 444,444… − 36 189 722,222…, soit 1 904 722,22 dollars. Ils correspondent exactement aux 2 millions initiaux, moins les intérêts de l’ancien repo. La vente de 61,91 millions réduit simultanément actifs et financement ; elle ne crée pas une perte de 61,91 millions.
Si l’on préfère conserver toutes les obligations en apportant du cash, les fonds propres atteignent 5 millions : 2 millions au départ, moins les intérêts, plus 3 095 277,78 dollars injectés. Cet apport n’est pas un bénéfice de marché. Les deux solutions répondent à un financement moins généreux, mais ne laissent pas la même exposition obligataire.
La décote n’est donc ni un taux d’intérêt annuel ni une perte de valorisation. Elle limite le cash obtenu contre une valeur de titres. Des frais de vente, un cours défavorable, un coupon encaissé ou d’autres ressources modifieraient les résultats ; il faudrait les inscrire explicitement, et non les supposer disponibles dans un modèle qui les exclut.
Avec un apport E ≥ 0, une valeur V, une nouvelle décote h et un ancien paiement D, la cession minimale théorique est x = max(0, [D − (1 − h)V − E]/h), pour 0 < h < 1. Il reste une condition essentielle : x ≤ V. Un résultat algébrique supérieur à la position n’est pas un ordre de vente réalisable.
Conservons l’échéance ancienne et la décote de 5 %, mais testons trois valeurs indépendantes du portefeuille :
| Valeur coupon couru inclus, USD | Apport pour tout conserver, USD | Cession calculée sans apport, USD | Faisabilité arithmétique | Déficit après cession totale, USD |
|---|---|---|---|---|
| 100 000 000,00 | 3 095 277,78 | 61 905 555,56 | Possible arithmétiquement | 0,00 |
| 99 000 000,00 | 4 045 277,78 | 80 905 555,56 | Possible arithmétiquement | 0,00 |
| 96 000 000,00 | 6 895 277,78 | 137 905 555,56 | Dépasse les actifs disponibles : impossible | 2 095 277,78 |
À 99 millions de dollars, il faut céder environ 80,91 millions : cela reste dans les actifs supposés disponibles. À 96 millions, le calcul réclame environ 137,91 millions, davantage que le portefeuille. Même une liquidation complète laisserait 2 095 277,78 dollars à financer ailleurs.
Ce constat porte sur les ressources et engagements définis dans le modèle. Ce n’est pas une conclusion juridique sur la solvabilité d’un établissement réel. Il suffit toutefois à invalider l’idée qu’une vente plus importante des titres existants résout forcément le renouvellement. Une ressource supplémentaire doit être identifiée et accessible, pas introduite implicitement.
Le modèle suppose un nouveau financement disponible, des titres éligibles et une vente à la valeur retenue, sans fourchette, impact de marché ni quantité minimale. Il ne prouve aucune de ces conditions. Les titres de l’ancien repo doivent en particulier être restitués ou libérés selon un dispositif convenu avant de pouvoir servir à une vente ou à un nouveau financement.
Restitution des titres, paiement de l’ancien repo, règlement de la vente et réception du nouveau cash peuvent nécessiter une coordination ou un financement relais confirmé. « Sans apport externe » signifie ici absence de capital externe net dans la structure finale, pas absence de liquidité intrajournalière ou de crédit temporaire. Une identité comptable ne promet aucune facilité de ce type.
Il faut aussi distinguer le taux repo implicite du coût réel de financement des obligations. Un rendement espéré supérieur au taux d’emprunt ne paie pas une échéance à lui seul. Montant finançable, heure de réception des fonds et disponibilité des titres doivent être vérifiés séparément.
La différence décisive se situe entre le cash à apporter et les actifs à vendre pour l’obtenir. Lorsque ces actifs soutiennent aussi le prêt de remplacement, la base de financement diminue avec la vente. Oublier cet effet peut rendre irréalisable un plan de renouvellement apparemment modeste.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


