


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent

















Prix de facture, facteur de conversion, pension implicite et coût de financement : comparez deux titres livrables et calculez le seuil qui inverse leur classement, sans confondre estimation et gain acquis.
Un Treasury coté 96,50 peut coûter plus cher à livrer qu’un titre coté 101,60. Le vendeur du future ne reçoit pas systématiquement 100 en échange de l’obligation : le règlement dépend du facteur de conversion, du cours de compensation applicable et du coupon couru. Le financement de l’achat vient encore modifier le résultat.
Pour identifier le titre le moins cher à livrer, il faut donc comparer des flux, pas seulement des cours. Fixez le contrat, la date de règlement au comptant et la date de livraison envisagée avant de classer les titres.
Dans les limites du contrat, le vendeur choisit le titre et le moment de livraison ; l’acheteur ne choisit pas librement le Treasury qu’il recevra. Vérifiez l’éligibilité actuelle et le facteur officiel correspondant au titre et au mois de livraison. Ce facteur repose sur une convention de rendement de 6 %. Ce n’est ni le rendement de marché, ni une rémunération garantie, ni une sensibilité recalculée chaque jour.
Pour un contrat de 100 000 dollars de nominal, un point entier vaut 1 000 dollars. Si tous les montants sont exprimés pour 100 de nominal, la facture vaut 1 000 × (cours de compensation × facteur de conversion + coupon couru à la livraison). D’autres contrats ont une taille différente. Le coupon couru payé à l’achat doit, lui, figurer dans le coût initial : comparer un prix pied de coupon à une recette coupon couru inclus gonfle artificiellement le gain.
Prenons deux titres fictifs A et B, supposés éligibles, achetés avec règlement 45 jours avant une même livraison. Aucun coupon n’est versé entre ces dates. Le future vaut 118 ; le tableau utilise 100 dollars de nominal et le financement suit une convention d’intérêt simple réel/360. Il ne s’agit pas de cotations actuelles.
| Pour 100 dollars de nominal | Titre A | Titre B |
|---|---|---|
| Prix pied de coupon | 96,50 | 101,60 |
| Coupon couru initial | 0,70 | 0,40 |
| Prix initial, couru inclus | 97,20 | 102,00 |
| Facteur de conversion | 0,8200 | 0,8700 |
| Coupon couru à la livraison | 1,20 | 0,90 |
| Prix de facture | 97,96 | 103,56 |
| Pension implicite annualisée | 6,2551% | 12,2353% |
| Intérêts de financement à 4 % | 0,486 | 0,510 |
| Solde après financement à 4 % | 0,274 | 1,050 |
À un taux de financement commun de 4 %, A coûte 97,20 × 4 % × 45/360 = 0,486 d’intérêts, contre 0,510 pour B. Après remboursement du capital et des intérêts, les factures laissent respectivement 0,274 et 1,050, soit 274 et 1 050 dollars pour 100 000 de nominal, avant les coûts omis. Le titre le moins cher à acheter n’est pas le plus avantageux à livrer.
La base brute, prix pied de coupon moins cours du future multiplié par le facteur, vaut −0,26 pour A et −1,06 pour B. Le portage est ici l’augmentation de coupon couru de 0,50, moins le financement : 0,014 et −0,010. La base nette, base brute moins portage, devient −0,274 et −1,050. Le montant le plus négatif correspond au surplus le plus élevé dans ce seul cadre.
Sans coupon intermédiaire, le taux implicite est (prix de facture / prix initial coupon couru inclus − 1) × 360/45 : 6,2551 % pour A et 12,2353 % pour B. C’est une comparaison annualisée, pas le rendement sur 45 jours, ni le taux auquel on peut réellement se financer. À dates identiques, B présente le taux implicite supérieur.
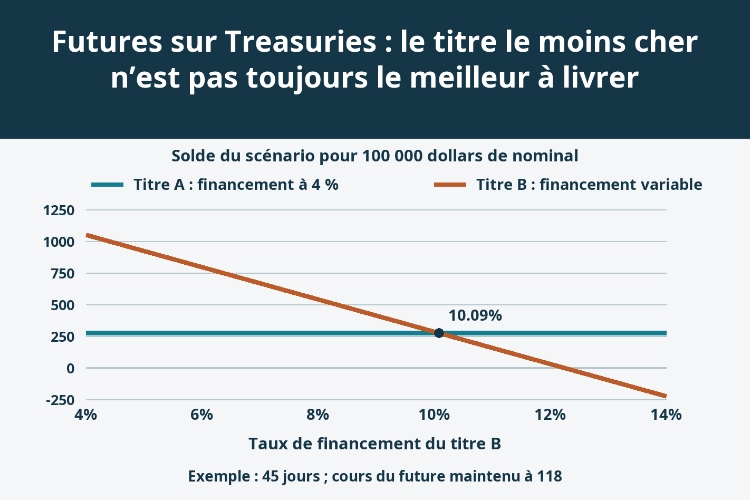
Supposons maintenant que A reste financé à 4 %, mais que B subisse un coût de 12 %. Ses intérêts passent à 1,53 ; il ne reste que 0,03, soit 30 dollars par tranche de 100 000. A conserve 274 dollars. La préférence après financement s’inverse sans que les taux implicites précédemment calculés aient changé.
Le seuil se trouve en résolvant 103,56 − 102 × (1 + r × 45/360) = 0,274 : r = 10,0863 %. Au-delà, A laisse davantage, toutes choses égales par ailleurs. Le graphique isole cette sensibilité, sans prétendre qu’un tel rendement existe sur le marché. Décote du financement, liquidités propres et durée réellement disponible restent à intégrer.
L’exemple maintient le future à 118 jusqu’à la livraison : aucun flux de marge de variation n’apparaît. Frais, impôts et financement des marges sont omis. Dans une position réelle, la facture de livraison et les règlements quotidiens du future sont deux flux distincts.
Pour un contrat vendu à F0 puis livré sur une base F1, le gain cumulé du future est 1 000 × (F0 − F1), et la facture 1 000 × (F1 × CF + coupon couru). Leur somme n’équivaut généralement pas à une facture calculée directement avec F0 : CF n’est pas égal à un. Le calendrier des appels de marge ajoute un besoin de financement.
Un coupon versé avant livraison impose d’ajouter son montant et sa date, au lieu de conserver le ratio simplifié. Comparez les dates permises et des prix exécutables, pas un dernier cours ancien. Une petite avance théorique peut disparaître avec la fourchette de prix, la disponibilité du titre ou les conditions de pension.
Si B reste le titre déterminant et possède une DV01 de 80 dollars pour 100 000 de nominal, une approximation locale donne 80/0,87 = 91,95 dollars par contrat de future. Un portefeuille de 1 million ayant 800 dollars de DV01 correspond à environ 8,7 contrats, et non automatiquement dix. L’arrondi laisse une exposition résiduelle.
La livraison physique conserve pourtant son appariement de nominal par contrat. Une couverture pondérée par le facteur peut laisser un reliquat de titres ; un changement de titre livrable dominant modifie aussi la sensibilité du future. Les durations par point de courbe permettent de repérer des écarts que la seule DV01 globale masque.
Un classement utile repose sur des flux datés et financés. Il doit être recalculé quand ses hypothèses changent, plutôt que traité comme une qualité permanente du titre.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


