


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent









L'utilisation d'une ancienne cotation de change pendant une période de données manquantes ne génère aucun rendement, et non de nouvelles observations de marché. Deux trajectoires de prix reproductibles expliquent pourquoi cela peut augmenter ou diminuer la volatilité mesurée, et pourquoi un prix exécuté ne peut à lui seul justifier une exécution rétrospective.
Une période de stagnation dans un fichier de prix du Forex peut indiquer une cotation inchangée ou une interruption de l'enregistrement. Il s'agit de deux types d'informations différents. Recopier le dernier prix disponible dans les lignes vides donne l'illusion d'un fichier continu, mais ne permet pas de déterminer le prix du marché pendant cette période.
Combler les lacunes ne réduit pas toujours la volatilité mesurée. Cela peut masquer un retournement de tendance, mais aussi concentrer plusieurs mouvements progressifs en une seule variation importante enregistrée. La question pratique est de savoir si les observations confirment l'intervalle d'échantillonnage choisi et les hypothèses d'exécution, et non si un tableur rempli produit un chiffre rassurant.
Supposons qu'un fichier EUR/USD soit censé contenir une offre valide à chaque limite de minute. Une défaillance du collecteur entraîne l'absence de deux limites. Le remplissage anticipé attribue la dernière offre enregistrée à ces deux limites. Les zéros qui en résultent dans la série de rendement sont une conséquence de cette attribution ; ils ne prouvent pas que l'offre est restée inchangée.
Une situation différente concerne un flux d'événements fonctionnel signalant les modifications d'un cours en vigueur. Si l'ensemble des messages et des règles de cotation indiquent que le cours est resté valide, il peut être judicieux de conserver cet état. Un nouvel enregistrement au même prix peut également générer un rendement nul. Il ne faut donc pas supprimer systématiquement les zéros ni conclure que l'absence de nouveaux messages est synonyme d'inactivité ou de dysfonctionnement.
Commencez par identifier les données enregistrées par la source : instantanés, variations, prix indicatifs, cotations exécutables ou transactions. Veillez à la cohérence de l’instrument et des définitions des cours acheteur, vendeur ou médian. Avant de conclure à une absence d’intervalle, vérifiez la concordance de ses limites temporelles attendues ; la vérification des fenêtres temporelles et des définitions de prix des chandeliers forex permet de distinguer un décalage de fenêtre d’une véritable lacune d’enregistrement.
Utilisez des cours hypothétiques EUR/USD, cotés en dollars par euro, sur quatre intervalles de minutes consécutifs au cours d'une journée UTC. Seuls les cours 1,1000 à 12h00 et 1,1006 à 12h03 ont été enregistrés. Les enregistrements de 12h01 et 12h02 sont perdus. Le tableau présente la série F et deux trajectoires complètes possibles, échantillonnées à la minute, A et B, qui correspondent aux points d'extrémité enregistrés.
| Heure UTC | Enchère enregistrée | Chemin F rempli | Chemin possible A | Chemin possible B |
|---|---|---|---|---|
| 12h00 | 1.1000 | 1.1000 | 1.1000 | 1.1000 |
| 12:01 | Manquant | 1.1000 | 1.1002 | 1.1010 |
| 12:02 | Manquant | 1.1000 | 1.1004 | 1,0996 |
| 12:03 | 1.1006 | 1.1006 | 1.1006 | 1.1006 |
Le scénario A progresse de 2 pips par minute. Le scénario B évolue de +10, -14 et +10 pips. Le scénario F, quant à lui, enregistre 0, 0 et +6 pips. Ici, un pip EUR/USD équivaut à 0,0001 dollar par euro. Ces variations sont utiles pour analyser l'évolution des prix, mais les pips ne correspondent pas aux points de base de rendement en pourcentage utilisés dans le calcul de la volatilité ci-dessous.
Ni A ni B ne constituent un historique reconstitué, ni une trajectoire continue, tick par tick. Ce sont des alternatives construites délibérément, illustrant ce que les deux prix enregistrés ne peuvent révéler. Les points d'arrivée communs établissent la variation globale du prix ; ils ne révèlent pas les trois variations individuelles à la minute.
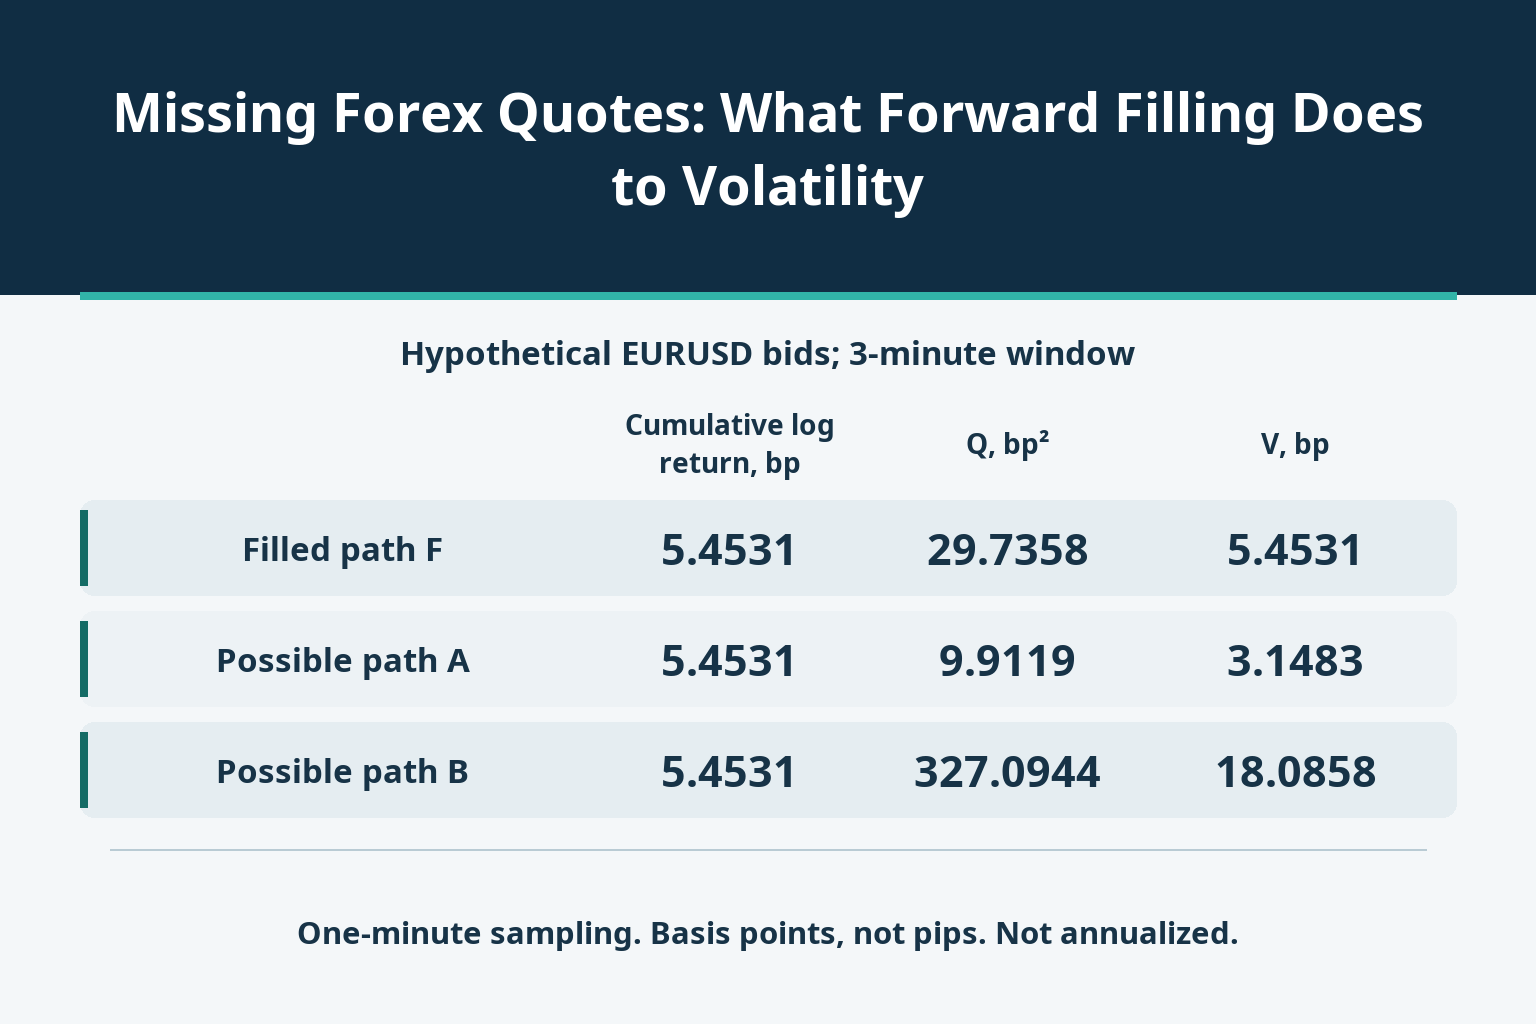
For each one-minute interval define z_i = 10000 × ln(P_i/P_(i−1)), a log return measured in basis points. For this same three-minute window, calculate Q = Σz_i² and V = √Q. Q is the sampled realized-variance measure in squared basis points; V is its square root in basis points. Neither is annualized. This calculation does not subtract the mean or divide by the number of returns, so it is not the usual sample standard deviation.
| Three-minute path | One-minute log returns, bp | Cumulative log return, bp | Q, bp² | V, bp |
|---|---|---|---|---|
| Filled F | 0; 0; 5.4531 | 5.4531 | 29.7358 | 5.4531 |
| Possible A | 1.8180; 1.8177; 1.8174 | 5.4531 | 9.9119 | 3.1483 |
| Possible B | 9.0868; −12.7238; 9.0901 | 5.4531 | 327.0944 | 18.0858 |
F produces Q = 29.7358, compared with 9.9119 for the gradual path A: filling has made the measured square sum roughly three times as large. Against the reversing path B, whose Q is 327.0944, the same filled series substantially understates it. Since the square root is increasing, the direction of the comparison is the same for V. There is no universal rule that the inserted zeros must lower the whole-window result.
The arithmetic explains why. When several missing log returns are replaced by zeros and one catch-up return, their squared contribution becomes (Σz_i)² rather than Σz_i². The difference is 2Σ_(ij)z_i z_j. Moves in the same direction reinforce one another when combined; opposing moves can cancel. In all three examples, the cumulative log return remains 10000 × ln(1.1006/1.1000) = 5.4531 basis points.
These are comparisons on a specified one-minute grid over three minutes, not claims about the true continuous-time volatility or tomorrow’s risk. A and B are not confidence limits or the highest and lowest possible histories. More unobserved paths remain possible, and assigning equal probabilities to these two examples would add another unsupported assumption.
The same gap can contaminate a trading test. Suppose the valid 12:00 quote is bid 1.1000 and ask 1.1002. A signal to buy 10000 euros arrives at 12:01 without using future information, but its execution quote is missing. The next saved valid quote, at 12:03, is bid 1.1006 and ask 1.1008. For this illustration there are no separate commissions, financing charges or slippage.
A test that simply treats the copied 1.1002 ask as an available entry at 12:01, then exits at the 12:03 bid, reports 10000 × (1.1006−1.1002) = $4 gross profit. The arithmetic is correct; the missing evidence is whether that entry was available at the signal time and for the required quantity. The filled row cannot supply it.
For contrast, explicitly change the model: the signal remains valid until the next saved quote, entry occurs at the 12:03 ask of 1.1008, and the position is immediately closed at the bid of 1.1006. That model produces a $2 gross loss. This is an intentionally different execution rule, not a reconstruction of the actual trade or a lower bound on its result. Both calculations already include the bid/ask difference; subtracting an estimated spread again would double-count it.
A stale timestamp alone does not prove that the old quote had expired, just as copying it does not prove it remained executable. Without a valid execution record or a predefined alternative execution rule, the trade remains unresolved—not a zero-profit observation. Cancelling or delaying a signal also changes the strategy; if it affects later positions, cash or entries, replay those consequences rather than choosing the favorable treatment afterward.
If the two empty rows are deleted, the return from 12:00 to 12:03 is still a three-minute return. It can be correctly reported with that duration, but must not be relabelled as a one-minute observation and mixed into an equal-frequency calculation. Under a strict rule requiring genuine endpoint observations exactly one minute apart, none of the three one-minute returns in this example is available. The answer is missing information, not zero.
Four populated price rows also do not mean four independent observations. Two rows here contain copied values. Conversely, counting only nonzero returns is not a valid count of independent evidence: genuine quotes can repeat and successive returns can be dependent. Report original records, inserted values, gap lengths and coverage separately from statistical sample-size claims.
Filling backward from the next observation, or drawing an interpolated path using that future endpoint, can place information into a historical signal before it was available. Such a curve may be acceptable as a labelled retrospective illustration, but not as an unnoticed live-trading input. Carrying only past information avoids that particular timing error; it still does not make the old price current or executable.
Nor is deleting every incomplete period a neutral cure. If recording failures cluster in difficult market conditions, a complete-record subset can answer a different question from the intended full-period test. Keep the excluded coverage visible and examine how sensitive the conclusion is to the affected periods instead of silently discarding them.
Preserve the raw file. For every sampled value, retain the grid time, original quote time, source identifier, price side and a flag identifying inserted values; keep receipt time when available. The age of the last genuine quote must remain visible. Replacing its timestamp with the new row’s time disguises an old observation as a fresh one.
Vérifiez la qualité du flux, l'ordre d'arrivée des messages (absence de doublons et de désordre) et la prise en compte des retraits de cotations et des changements de statut. Traitez différemment une période d'inactivité connue et une panne du collecteur. Appariez les observations au sein d'un même instrument et d'une même définition de prix ; le report séparé d'une ancienne offre et d'une nouvelle demande ne génère pas automatiquement une cotation exécutable cohérente.
Définissez une limite d'âge pour les devis autorisés avant d'évaluer les performances et testez son impact. Une limite d'une ligne remplie ne correspond pas nécessairement à une minute sur une grille irrégulière, et aucune limite d'âge unique n'est valable pour toutes les sources. Il est essentiel de dissocier les contrôles de synchronisation, de qualité des données et d'exécution : la réussite d'un contrôle n'implique pas la réussite des autres.
Enfin, indiquez quels rendements et transactions reposent sur des substitutions, comparez les traitements justifiés sur des périodes clairement identifiées et conservez les cas non résolus. Si le niveau de volatilité revendiqué ou l'avantage stratégique est sensiblement modifié par un traitement de l'écart non justifié, l'historique ne permet pas d'établir cette conclusion. Un graphique plus lisse et un plus grand nombre de décimales ne peuvent remplacer les observations manquantes.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


