


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent


Une volatilité à la monnaie stable peut masquer un renchérissement relatif des puts. Mais un risk reversal compare deux points de volatilité, pas deux devis pour une protection identique. Des scénarios chiffrés montrent pourquoi le prix d’exercice change la lecture.
La volatilité implicite à la monnaie peut rester à 20 % alors que les options de protection contre la baisse se renchérissent en termes de volatilité. Le risk reversal à 25 delta permet de repérer ce décalage relatif. Il ne donne pourtant pas le supplément de prime nécessaire pour couvrir un portefeuille au même prix d’exercice. Le point décisif est souvent oublié : conserver le même delta ne signifie pas conserver le même contrat.
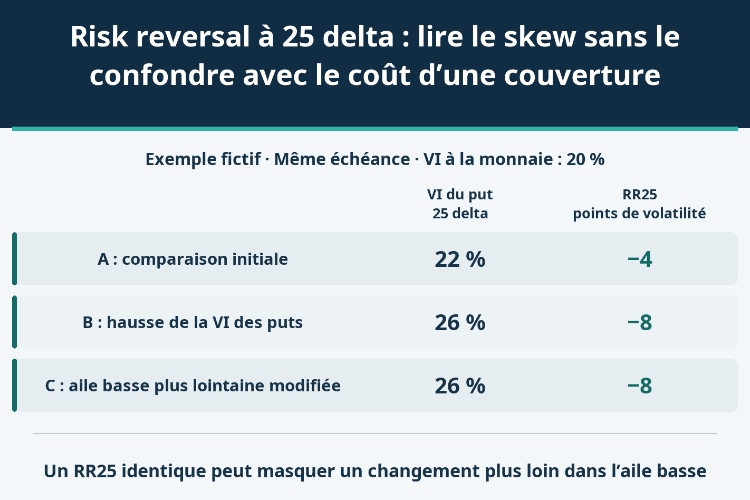
Nous définissons ici RR25 comme la volatilité implicite du call à 25 delta moins celle du put à 25 delta, à échéance identique. Avec un call à 18 % et un put à 22 %, le résultat est −4 points de volatilité. Ce n’est ni une baisse prévue de 4 %, ni une probabilité, ni un écart de prime de quatre dollars.
Certains affichages inversent la soustraction ou retiennent une valeur absolue. Il faut donc lire la définition avant de comparer deux séries. Même avec une convention commune, un RR plus négatif peut venir d’une hausse de la volatilité des puts, d’une baisse de celle des calls, ou des deux. Le seul écart ne prouve pas une poussée des achats de protection ; il faut d’autres éléments pour identifier les flux et leurs causes.
Les trois scénarios ci-dessous sont des coupes hypothétiques, pas une succession de séances réelles. Les options sont européennes et leur durée résiduelle vaut 0,25 année. Le comptant et le terme valent chacun 100 dollars ; taux d’intérêt et dividendes sont nuls. Une option porte sur une unité du sous-jacent. « À la monnaie » signifie prix d’exercice de 100, et non delta de 50.
| Scénario | VI à la monnaie | VI du put 25 delta | VI du call 25 delta | RR25 : points de volatilité | VI du put 10 delta |
|---|---|---|---|---|---|
| A | 20 % | 22 % | 18 % | −4 | 26 % |
| B | 20 % | 26 % | 18 % | −8 | 32 % |
| C | 20 % | 26 % | 18 % | −8 | 36 % |
Entre A et B, la volatilité du call à 25 delta reste à 18 %, tandis que celle du put passe de 22 % à 26 %. RR25 passe donc de −4 à −8 points. Nous pouvons attribuer ce changement au put précisément parce que le call est maintenu constant dans l’expérience.
B et C partagent la même volatilité à la monnaie et le même RR25, mais pas la même volatilité du put à 10 delta. Celle du call à 10 delta reste à 19 % dans les trois cas : RR10 vaut donc −7, −13 et −17 points. Deux points ne décrivent pas toute la courbe. Les cotations retenues respectent les bornes de prix et les contrôles de convexité aux points testés ; cela ne valide pas une surface lisse complète, toutes échéances confondues.
Le delta mesure la sensibilité du prix de l’option à une petite variation du sous-jacent. Nous utilisons le delta standard du modèle, sans ajustement de prime, en gardant fixe la volatilité du point lors du calcul. Le call à 25 delta a un delta de +0,25 ; le put, de −0,25.
Dans ce cadre à taux nuls, fixer le delta fixe d1. Le prix d’exercice suit alors K=100×exp(0,5×σ²×T−d1×σ×√T). Modifier σ déplace généralement K. Les deux premières lignes du tableau correspondent aux puts à 25 delta des scénarios A et B. Les deux dernières appartiennent à un autre test, à prix d’exercice fixe : elles ne proviennent pas d’une interpolation des scénarios.
| Comparaison des puts | VI | Prix d’exercice : USD | Prime : USD par unité | Delta du modèle |
|---|---|---|---|---|
| A : point mobile à 25 delta | 22 % | 93,412607 | 1,735663 | −0,250000 |
| B : point mobile à 25 delta | 26 % | 92,382403 | 2,072871 | −0,250000 |
| Test distinct : exercice fixé à 95 | 22 % | 95,000000 | 2,232607 | −0,301078 |
| Test distinct : exercice fixé à 95 | 26 % | 95,000000 | 2,940688 | −0,322915 |
Le put à 25 delta passe d’un prix d’exercice de 93,412607 à 92,382403 dollars. Sa prime augmente de 1,735663 à 2,072871 dollars par unité, mais le seuil sous lequel il possède une valeur intrinsèque à l’échéance baisse aussi. Ce n’est donc pas une protection identique devenue plus chère. Le call à 25 delta, inchangé, a pour prix d’exercice 106,689662 : des deltas égaux en valeur absolue ne placent pas les deux options au même prix d’exercice.
Dans une expérience indépendante, fixons maintenant le prix d’exercice du put à 95 dollars. Tous les autres paramètres restent identiques, sauf sa volatilité implicite, portée de 22 % à 26 %. La prime passe de 2,232607 à 2,940688 dollars par unité, soit environ 0,708081 dollar supplémentaire. Cette fois, le paiement à l’échéance est inchangé : la comparaison isole bien l’entrée de volatilité.
Les deltas deviennent respectivement −0,301078 et −0,322915. Aucun n’est égal à −0,25. Les volatilités au prix d’exercice 95 sont des hypothèses explicites de ce test, pas des valeurs déduites du seul RR25 et de la volatilité à la monnaie. Une telle déduction demanderait davantage de cotations et une méthode d’interpolation définie.
Un budget réel doit ensuite partir du prix vendeur auquel la protection peut être achetée, puis intégrer multiplicateur, frais, devise de prime et conditions d’exercice. Une valeur de modèle ou un milieu de fourchette n’est pas nécessairement négociable.
Un put à 25 delta n’établit pas une probabilité réelle de 25 % de finir sous son prix d’exercice. À chaque point, en utilisant sa propre volatilité dans Black–Scholes, les deltas du call et du put valent N(d1) et N(d1)−1. N désigne la fonction de répartition normale standard. Les probabilités de finir dans la monnaie dans ce modèle ponctuel sont N(d2) et N(−d2), avec d2=d1−σ√T.
Ces calculs ponctuels ne constituent ni une distribution reconstituée à partir de l’ensemble du skew, ni une prévision des probabilités réelles. À l’exercice 100 et avec une volatilité de 20 %, notre call a un delta de 0,519939 et le put de −0,480061. Même à la monnaie, le delta n’est donc pas exactement 50. Au fil du temps, cours, durée résiduelle et taux peuvent aussi changer.
En change, il faut préciser sur quelle devise porte le call. Inverser une paire modifie le sens économique, les unités et les conventions : changer simplement le signe d’un chiffre à 25 delta ne suffit pas. Delta comptant ou à terme, ajustement de prime et définition d’une option à la monnaie doivent également être alignés.
Le même nom peut désigner une position achetant un call et vendant un put. À unités égales, un call de delta +0,25 et un put vendu dont le delta acheteur est −0,25 produisent un delta initial total de +0,50, pas zéro. Une prime nette initiale nulle n’élimine pas les risques.
Il n’y a pas de contradiction avec la parité call-put à prix d’exercice identique. Cette dernière relie des prix monétaires de contrats comparables au même exercice ; RR compare des volatilités implicites à des exercices différents.
Le risk reversal renseigne sur le rapport entre deux cotations. Dès que la question porte sur le coût d’une protection précise, c’est le contrat qui doit redevenir l’unité de comparaison.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


