


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent









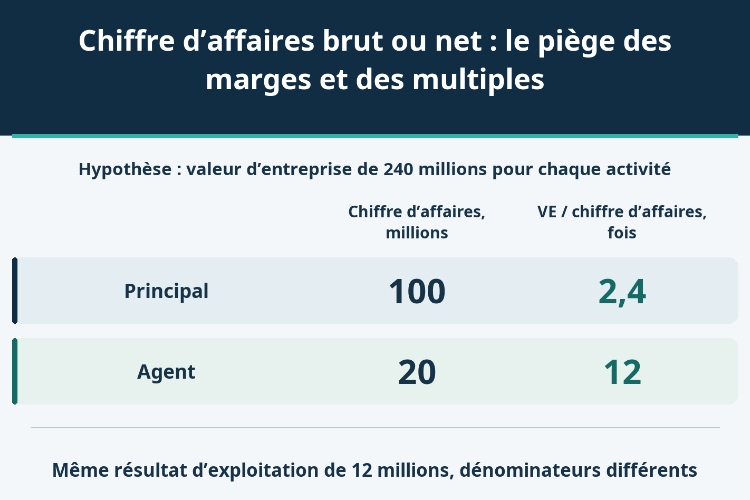
Une marge brute de 100 % peut produire le même résultat d’exploitation qu’une marge de 20 %. Trois calculs permettent de distinguer présentation du chiffre d’affaires, baisse de commission et changement de mix d’activités.
Une entreprise vaut 2,4 fois son chiffre d’affaires, une autre 12 fois. La première affiche une marge brute de 20 %, la seconde de 100 %. Avant de conclure que l’une est bon marché et l’autre exceptionnellement rentable, il faut savoir ce que chacune appelle chiffre d’affaires. Dans le cas chiffré présenté ici, les deux activités dégagent pourtant la même marge brute en valeur et le même résultat d’exploitation.
Le problème n’est pas de choisir le ratio le plus flatteur. Il consiste à relier la promesse faite au client, le montant des transactions et le revenu réellement comptabilisé. Cette passerelle permet ensuite de distinguer trois phénomènes qui n’ont pas la même portée : un dénominateur différent, une rémunération qui se dégrade et un déplacement du mix d’activités.
Dans le cadre d’IFRS 15, l’analyse porte sur un bien ou un service déterminé. Le principal en a le contrôle avant son transfert au client et comptabilise le montant brut correspondant. L’agent organise la fourniture par un tiers et comptabilise sa rémunération, sous forme de frais ou de commission. Il ne s’agit pas de deux options laissées au choix de la direction pour un même contrat inchangé.
La responsabilité de la bonne exécution, le risque lié aux stocks et la latitude dans la fixation du prix peuvent éclairer ce contrôle. Ces indices ne constituent pas un vote à trois critères. Émettre la facture, recevoir l’intégralité du paiement ou se présenter comme une plateforme ne suffit pas à trancher. Une même entreprise peut d’ailleurs être principal pour certaines prestations et agent pour d’autres.
L’investisseur doit donc commencer par les méthodes de reconnaissance du revenu, les obligations de prestation et les jugements significatifs décrits en annexe. Si ces informations manquent, il faut conserver l’incertitude. Un multiple boursier ne révèle pas les clauses absentes et ne justifie pas de retraiter arbitrairement toute l’entreprise en revenu net.
Les montants suivants sont exprimés en millions d’une même devise fictive et couvrent une période identique. Les deux activités ont des contrats différents qui justifient leurs rôles respectifs. Chacune traite 100 de transactions avec les clients finaux. Le coût d’achat, pour le principal, ou le montant reversé au fournisseur, pour l’agent, est de 80. Il reste 20 avant les autres charges d’exploitation, fixées à 8.
Pour isoler la présentation, aucun coût des ventes supplémentaire n’est prévu chez l’agent. Taxes, remboursements, financement, décalages de trésorerie et autres coûts sont laissés hors du modèle. Cela ne rend pas les risques économiques identiques : ce sont des hypothèses de calcul, pas une description complète de deux sociétés comparables.
| Indicateur | Activité de principal | Activité d’agent |
|---|---|---|
| Transactions finales, en millions | 100 | 100 |
| Chiffre d’affaires comptabilisé, en millions | 100 | 20 |
| Coût des ventes, en millions | 80 | 0 |
| Marge brute en valeur, en millions | 20 | 20 |
| Taux de marge brute | 20 % | 100 % |
| Résultat d’exploitation, en millions | 12 | 12 |
| Marge d’exploitation | 12 % | 60 % |
| Valeur d’entreprise supposée, en millions | 240 | 240 |
| Valeur d’entreprise / chiffre d’affaires, fois | 2,4 | 12 |
| Valeur d’entreprise / résultat d’exploitation, fois | 20 | 20 |
Le principal affiche 100 de revenu et 80 de coût des ventes. L’agent affiche 20 de revenu et, dans cette seule hypothèse, aucun coût des ventes additionnel. La marge brute en valeur reste 20, mais son taux passe de 20/100, soit 20 %, à 20/20, soit 100 %. Après les charges de 8, le résultat d’exploitation est 12 dans les deux cas. La marge d’exploitation est pourtant de 12 % d’un côté et de 60 % de l’autre.
Un agent réel peut supporter des coûts directs de prestation : 100 % n’est pas sa marge naturelle. De même, les 20 conservés dans notre passerelle ne sont ni un bénéfice net ni un flux de trésorerie disponible. Il serait trompeur d’en faire une définition universelle du « revenu net », terme dont les usages peuvent varier selon les sociétés.
Attribuons à chaque activité une valeur d’entreprise de 240 à une même date. Cette égalité est imposée pour l’expérience ; elle ne démontre aucune égalité de juste valeur. Le multiple vaut alors 240/100 = 2,4 fois chez le principal et 240/20 = 12 fois chez l’agent. L’écart d’un facteur cinq vient ici du chiffre d’affaires utilisé, pas du résultat d’exploitation.
En divisant 240 par 12, on obtient 20 fois le résultat d’exploitation des deux côtés. Cette comparaison neutralise le dénominateur de revenu, sans clore le travail de valorisation. Les investissements, le besoin en fonds de roulement, la croissance et les responsabilités contractuelles peuvent encore différer. Il faut aussi garder le résultat d’exploitation distinct de l’EBITDA, du résultat net et des sommes distribuables.
Le numérateur doit rester cohérent : la passerelle entre capitalisation boursière, dette nette et valeur d’entreprise évite de confondre la valeur des actions avec celle de l’activité opérationnelle. Côté dénominateur, même période, même périmètre de consolidation et même caractère historique ou prévisionnel sont indispensables. Corriger un seul de ces éléments ne rend pas automatiquement tous les autres comparables.
Conservons désormais une activité d’agent et la même méthode comptable. Notons G le montant des transactions, t le rapport entre commissions et transactions, O les autres charges d’exploitation. Toujours sans coût des ventes additionnel, le chiffre d’affaires vaut G × t et le résultat d’exploitation G × t − O.
Lorsque G passe de 100 à 120 mais que t recule de 20 % à 15 %, le revenu passe de 20 à 18. Avec O inchangé à 8, le résultat descend de 12 à 10, soit une baisse d’un sixième, environ 16,666667 %. La hausse de 20 % des transactions ne compense donc pas la baisse de revenu par unité monétaire traitée. Aucune conversion du brut au net n’intervient dans cet exemple.
| Scénario indépendant | Transactions, en millions | Commissions / transactions | Chiffre d’affaires, en millions | Autres charges d’exploitation, en millions | Résultat d’exploitation, en millions |
|---|---|---|---|---|---|
| Situation de référence | 100 | 20 % | 20 | 8 | 12 |
| Transactions +20 %, taux de commission 15 % | 120 | 15 % | 18 | 8 | 10 |
| Maintenir le résultat, charges de 8 | 120 | 1/6 ≈ 16,666667 % | 20 | 8 | 12 |
| Maintenir le résultat, charges de 10 | 120 | 11/60 ≈ 18,333333 % | 22 | 10 | 12 |
Pour maintenir un résultat de 12, il faut t = (12 + O) / G. Avec G = 120 et O = 8, le seuil est exactement 1/6, soit environ 16,666667 %. Si les charges atteignent 10, il monte à 22/120 = 11/60, environ 18,333333 %. Les montants du tableau utilisent ces fractions exactes, et non les pourcentages arrondis affichés.
Dépasser le seuil améliore le résultat au-delà de 12 ; l’atteindre permet seulement de le préserver. Ce n’est pas le seuil de rentabilité à résultat nul : avec les transactions de 120 et les charges de 8, ce dernier serait 8/120 = 1/15, environ 6,666667 %. Préserver un profit existant et éviter une perte sont deux objectifs distincts. Aucun de ces taux ne constitue une norme sectorielle indépendante des hypothèses.
Imaginons séparément une entreprise réunissant des activités de principal et d’agent, avec des situations contractuelles réellement différentes. Le montant total des transactions reste 100. Chacune conserve 20 % avant les autres charges, dont le total reste 8. Si a est la part des transactions réalisées en principal, le revenu agrégé vaut 100a + 20(1 − a), soit 20 + 80a. Le coût des ventes vaut 80a.
Pour a = 75 %, le chiffre d’affaires est 80 et le coût des ventes 60. Pour a = 25 %, ils deviennent respectivement 40 et 20. Dans les deux cas, la marge brute en valeur est 20 et le résultat d’exploitation 12. Pourtant, le taux de marge brute double, de 25 % à 50 %, et la marge d’exploitation de 15 % à 30 %.
Ni la division par deux du chiffre d’affaires ni le doublement des taux ne décrivent ici une variation du profit. Il s’agit du poids relatif de métiers différents, pas d’un changement comptable libre pour un contrat inchangé. Dans une société réelle, un tel mouvement peut aussi modifier les stocks, le crédit, les retours et les besoins de financement. Il faut des données par activité pour vérifier que les autres hypothèses tiennent. Une commission fournisseur estimée puis soustraite de tout le revenu ne crée pas, à elle seule, une croissance comparable fiable.
Encaisser 100 alors que 80 restent dus au fournisseur ne rend pas les 100 distribuables. À l’inverse, comptabiliser 20 de revenu ne prouve pas que ces 20 ont été encaissés ou sont disponibles sans restriction. Délais de paiement, règlements et remboursements exigent leur propre rapprochement. Le test principal–agent ne détermine pas à lui seul la présentation nette des flux dans le tableau de trésorerie.
Il faut aussi examiner la définition du montant de transactions : taxes, livraison, commandes annulées, retours, subventions et incitations peuvent être traités différemment. Un taux de commission publié peut utiliser un autre numérateur ou un autre dénominateur que t. Le calcul doit être reconstitué avant d’interpréter une variation. Des frais de personnel, de technologie ou d’exécution classés différemment peuvent également brouiller les marges brutes.
Enfin, moins de stocks ne signifie pas absence de risque. Un agent peut conserver des obligations opérationnelles ou contractuelles importantes. Un ratio élevé appelle une enquête documentée ; il ne prouve ni supériorité économique ni irrégularité comptable.
La conclusion utile précise ce qui a changé : le dénominateur comptable, la composition de l’activité ou le revenu après les coûts. Ce diagnostic résiste mieux à une nouvelle publication qu’un classement automatique des marges ou des multiples de chiffre d’affaires.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


