


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX



Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent










Un meilleur taux peut compenser des frais fixes, mais seulement à partir d’un certain montant. Calculez les yens réellement reçus à budget égal, puis vérifiez les retenues, le taux garanti et les arrondis.
Une conversion annoncée « sans frais » n’est pas nécessairement celle qui procure le plus de devises. Inversement, le meilleur taux affiché peut perdre son avantage si une commission fixe absorbe une part importante d’un petit montant. La comparaison doit porter sur ce qui arrive effectivement à destination, pour une même somme totale débitée.
Prenons deux offres fictives pour convertir des dollars en yens. Celle sans commission fixe est plus avantageuse avec 200 dollars ; celle qui prélève 5 dollars livre davantage de yens avec 1000 dollars. Leur point d’équilibre est de 623,75 dollars. Ce seuil résulte des conditions précises de l’exemple : ce n’est ni un tarif du marché ni une règle générale.
Notons M le budget total en dollars, f les frais fixes en dollars prélevés sur ce budget, q le nombre de yens obtenus par dollar effectivement converti et g une retenue distincte en yens après conversion. Le montant net est R = (M−f)q−g. Il faut q > 0, M > f et R > 0, ainsi que le respect des éventuels montants minimaux de l’offre.
« Convertir 1000 dollars, plus 5 dollars de frais » coûte au total 1005 dollars. Ce n’est donc pas comparable à une opération dont le débit total est de 1000 dollars. Si le budget est plafonné à 1000 dollars, la première structure ne laisse que 995 dollars à convertir. Des frais proportionnels, un minimum ou un plafond exigent leur propre calcul : ils ne se résument pas à une constante f.
Dans cette formule, q représente des yens par dollar vendu par le client. Une valeur exprimée en dollars par yen, ou le prix correspondant à l’autre sens d’une cotation achat/vente, ne convient pas. Pour lever cette ambiguïté, on peut reprendre le calcul du taux inverse et le bon côté de la cotation pour une conversion. Le cours visible sur un graphique n’est pas pour autant celui auquel cette opération peut être exécutée.
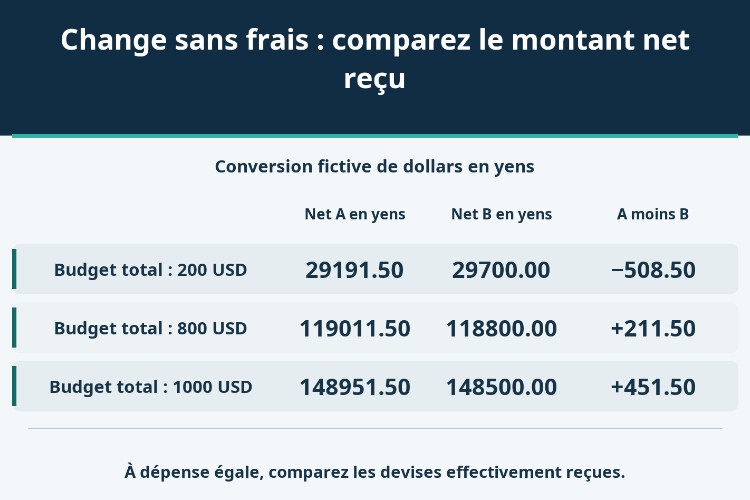
Supposons deux offres exécutables au même instant, avec les mêmes conditions de financement et de mise à disposition. A prélève 5 dollars puis convertit le solde à 149,70 yens par dollar. B ne prélève aucun frais fixe en dollars et applique 148,50 yens par dollar. Aucune retenue en yens ni aucun autre coût n’est ajouté dans ce premier calcul. Les chiffres sont entièrement hypothétiques.
| Budget total, USD | A : net en JPY | B : net en JPY | A moins B, JPY |
|---|---|---|---|
| 200,00 | 29191,50 | 29700,00 | −508,50 |
| 800,00 | 119011,50 | 118800,00 | +211,50 |
| 1000,00 | 148951,50 | 148500,00 | +451,50 |
L’écart de réception vaut R_A−R_B = 149,70(M−5)−148,50M = 1,20M−748,50 yens. Chaque dollar supplémentaire donne à A un avantage relatif de 1,20 yen, mais A doit d’abord compenser les 748,50 yens correspondant à ses 5 dollars de frais. L’égalité est atteinte pour M = 748,50/1,20 = 623,75 dollars.
En dessous, B livre davantage ; au-dessus, A l’emporte, tant que les paramètres restent identiques. Au seuil exact, les deux calculs donnent 92626,875 yens avant arrondi. Ces décimales servent à vérifier le calcul, non à affirmer que des fractions de yen seront créditées. Le montant versé dépend ensuite de l’unité monétaire admise et de la règle d’arrondi annoncée.
Pour mesurer les écarts, posons un cours de référence fictif S = 150 yens par dollar, relevé au même instant. Avec m = 1−q/S, le taux de A est inférieur de 0,2 % à cette référence, celui de B de 1 %. La référence est un instrument de mesure, pas une promesse de transaction ; cet écart ne permet pas non plus de déduire la marge bénéficiaire du prestataire.
On peut rapporter le manque à recevoir au montant théorique obtenu en convertissant tout le budget au cours de référence : C = 1−R/(MS). Puisque q = S(1−m), on obtient C = m+(f/M)(1−m)+g/(MS). Ce pourcentage décrit un écart global par rapport au repère choisi. Ce n’est pas une commission supplémentaire à retrancher du montant net.
Pour A avec 200 dollars, C vaut 2,695 %. Additionner directement l’écart de taux de 0,2 % aux frais de 5/200, soit 2,5 %, donnerait 2,7 % et surestimerait légèrement le résultat : les 5 dollars déjà prélevés ne subissent pas aussi le taux de conversion moins favorable. À 1000 dollars, C tombe à 0,699 % pour A, contre 1 % pour B. Dès que le taux réel figure dans le calcul, son écart incorporé ne doit plus être soustrait une seconde fois.
La référence doit conserver le même horodatage et le même sens de cotation. Une fixation de la veille ou l’autre côté du prix achat/vente peut fausser l’écart mesuré. En revanche, comparer deux montants nets confirmés ne suppose pas que le cours de référence soit lui-même négociable.
Gardons un budget de 800 dollars et ne changeons rien à B. Chaque ligne suivante modifie une seule condition de A par rapport au cas initial. Une retenue de 300 yens à destination suffit à transformer son avance de 211,50 yens en retard. Une baisse distincte du taux non encore garanti à 149,40 produit également un renversement.
| Budget de 800 USD ; B inchangé | Taux A, yens par dollar | Retenue A, JPY | Net A, JPY | Net B, JPY | A moins B, JPY |
|---|---|---|---|---|---|
| Conditions initiales | 149,70 | 0 | 119011,50 | 118800,00 | +211,50 |
| Retenue de 300 yens chez A | 149,70 | 300 | 118711,50 | 118800,00 | −88,50 |
| Taux de A non garanti modifié | 149,40 | 0 | 118773,00 | 118800,00 | −27,00 |
Avec des frais et des taux constants, l’écart général s’écrit M(q_A−q_B)−q_Af_A+q_Bf_B−g_A+g_B. Si les deux taux diffèrent, le point d’équilibre est M* = (q_Af_A−q_Bf_B+g_A−g_B)/(q_A−q_B). La retenue de 300 yens porte ici ce seuil à 873,75 dollars. La seule baisse du taux de A à 149,40 le porte à 830 dollars. Dans les deux cas, les 623,75 dollars du calcul initial ne conviennent plus.
Un point d’intersection n’est exploitable que s’il est positif, situé dans la tranche tarifaire applicable et accessible avec les deux offres. À taux égaux, on ne divise pas par zéro : on compare les prélèvements constants. Des taux par palier, des minimums, des plafonds ou des frais proportionnels imposent un calcul adapté à chaque tranche. Une retenue encore inconnue empêche de conclure sur le net reçu.
Dépenser un budget fixé et recevoir exactement une somme donnée sont deux problèmes différents. Pour obtenir N yens nets dans le modèle à frais fixes, il faut M = f+(N+g)/q dollars. La retenue en yens s’ajoute à la cible avant la division par le taux ; les frais en dollars s’ajoutent ensuite. Mélanger une retenue en yens et un budget en dollars conduirait à une erreur d’unité.
Pour recevoir 150000 yens avec les conditions initiales, A nécessite environ 1007,0040 dollars, contre 1010,1010 pour B, avant arrondi du paiement. Arrondir A à 1007,00 dollars ne laisse que 1002 dollars à convertir et produit 149999,40 yens : il manque 0,60 yen avant l’arrondi au crédit. Si le paiement se fait au centime et qu’il n’existe aucun autre coût, le centime supérieur, soit 1007,01 dollars, donne 150000,897 yens avant cet arrondi. Il reste à vérifier l’incrément de paiement autorisé et la règle d’arrondi à destination ; le modèle ne décrit pas la politique de versement de chaque service.
Un résultat de calculatrice limité à deux décimales ne constitue donc pas une garantie de réception. Le montant net est-il promis ? Le taux est-il garanti pour ce montant et jusqu’à quelle heure ? Une déduction ultérieure reste-t-elle possible ? Un autre délai de livraison ou un autre moyen d’alimentation du compte change aussi la comparaison, même si les frais affichés sont identiques.
Une comparaison vérifiable conserve cinq éléments : le débit total dans la devise de départ, le principal réellement converti, le taux exécutable avec ses unités, chaque prélèvement séparé dans sa propre devise, puis le crédit net. On doit pouvoir passer de l’un à l’autre sans ajouter deux fois un écart déjà contenu dans le taux.
À ces montants doivent être associés l’heure de cotation, sa durée de validité, les conditions de mise à disposition et les arrondis. Tout changement de frais ou de taux oblige à recalculer le net et le seuil. Si le relevé final diffère, il faut isoler la variation de principal, de taux, de prélèvement ou d’arrondi ; la mention « frais réduits » ne dit pas où se situe l’écart.
La question décisive reste concrète : à dépense totale identique et dans des conditions de réception comparables, quelle offre confirmée crédite le plus de la devise souhaitée ? Ni une commission nulle, ni un joli cours indicatif, ni un ancien point d’équilibre ne répondent à cette question à la place du montant net.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


