


- USDJPY
- XAUUSD
- XAGUSD
- WTI


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent










Calculez la taille de votre position en fonction des fonds propres, du pourcentage de risque et du coût effectif du stop-loss. Inclut des exemples concrets pour les actions, le forex et les contrats à terme, le slippage, les valeurs en pip et en tick, le risque de corrélation et une liste de vérifications pré-négociation.
Réponse principale : la taille d’une position ne dépend pas de la conviction, de l’effet de levier disponible ou d’une taille de lot préférée. Elle est calculée en divisant le montant que le compte peut perdre en cas d’erreur de trading par la perte par unité entre le point d’entrée et le stop de protection. La formule pratique est la suivante :
Taille de la position = capitaux propres du compte × pourcentage de risque ÷ perte effective par unité
Le terme « efficace » est essentiel. Un calcul pertinent doit prendre en compte la distance du stop, le multiplicateur du contrat, la valeur du pip ou du tick, la conversion de devises, le slippage prévu et les frais de transaction. Négliger l'un de ces éléments peut entraîner une perte réelle bien supérieure à la perte prévue.
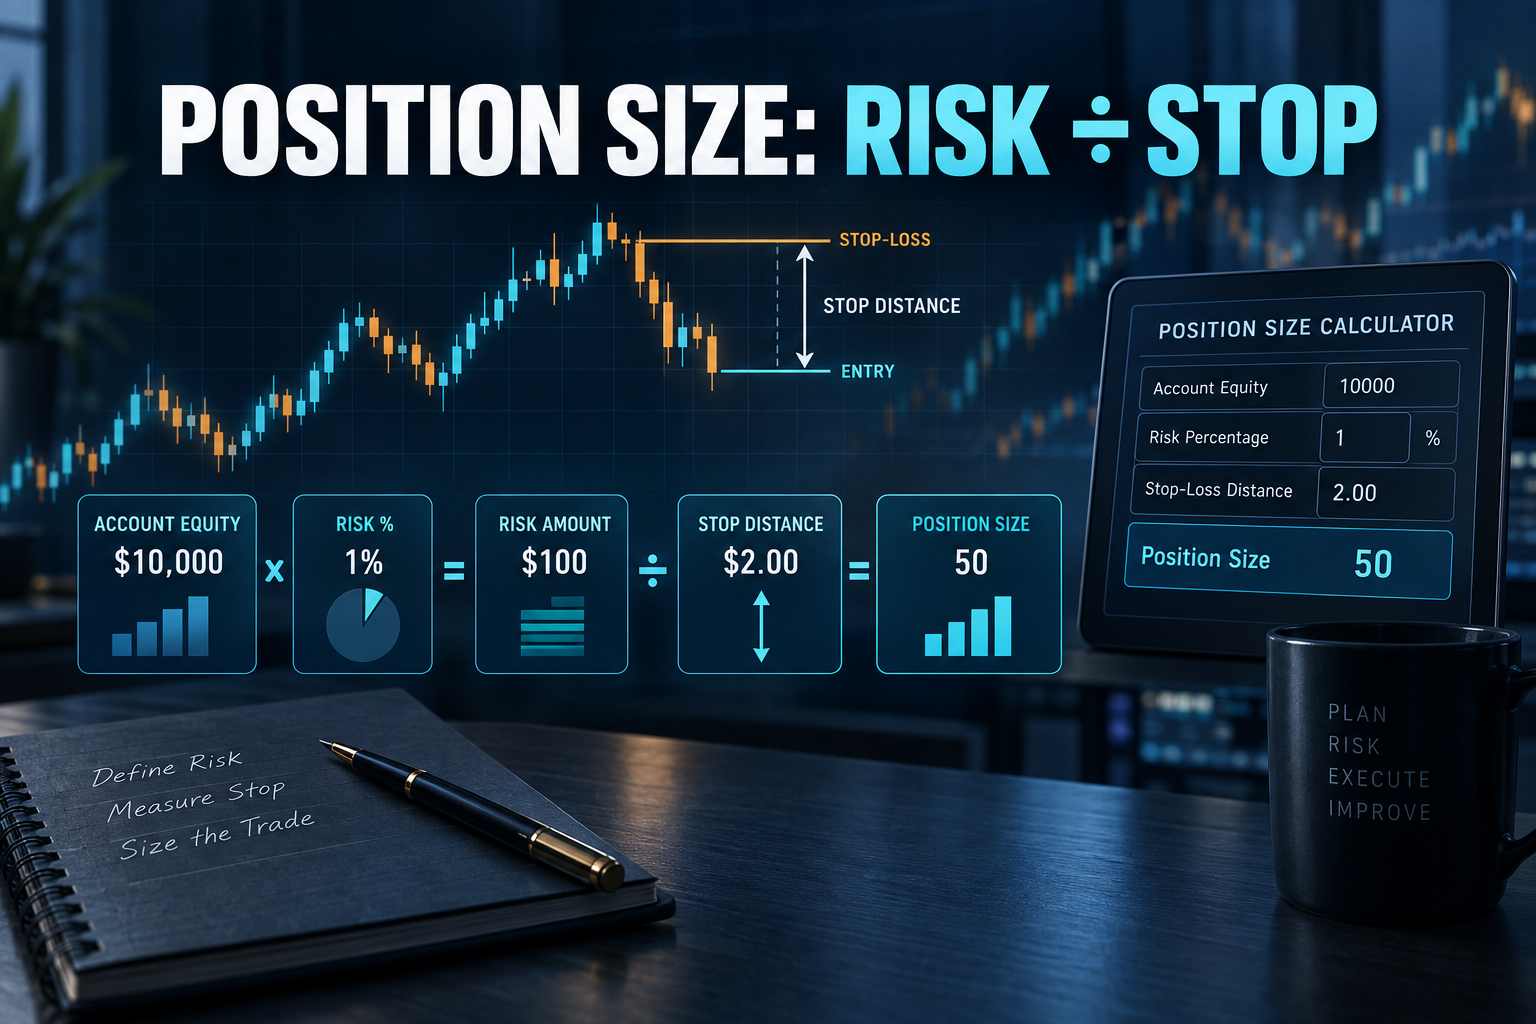
Supposons qu'un compte dispose de 10 000 $ de capitaux propres et que le trader limite sa perte sur une opération à 1 %. Son budget de risque est donc de 100 $. Cela ne signifie pas acheter pour 100 $ d'actif, ni utiliser une marge de 1 %. Cela signifie que si l'ordre stop est exécuté au prix prévu, la perte totale et les coûts de transaction devraient avoisiner les 100 $.
Supposons maintenant une entrée en position à 50 $ et un stop techniquement justifié à 48 $. La distance de stop brute est de 2 $ par action. Avant frais et glissement, la taille maximale est de :
100 $ ÷ 2 $ = 50 actions
L'exposition au marché est de 2 500 $, mais le risque de prix prévu est de 100 $. Ce sont des montants différents. Confondre exposition, marge et perte au seuil de déclenchement est l'une des erreurs les plus fréquentes en matière de dimensionnement de position.
Utilisez la valeur de liquidation nette actuelle, et non le dépôt initial ni le solde arrondi de la veille. Les gains et pertes sur positions ouvertes peuvent modifier le montant réellement disponible pour absorber le risque. Si plusieurs positions partagent le même catalyseur ou la même exposition aux devises, prévoyez une capacité suffisante pour couvrir leur risque combiné plutôt que de traiter chaque ordre individuellement.
Si les fonds propres sont E et la fraction de risque choisie r , le budget de risque nominal est E × r . Un compte de 25 000 $ présentant un risque de 0,60 % dispose d'un budget de 150 $. Ce pourcentage représente un plafond, et non un objectif à atteindre systématiquement. En cas de faible liquidité ou de risque d'événement exceptionnellement élevé, le budget approprié peut être inférieur, voire nul.
Pour les actions au comptant, la perte par unité correspond généralement à la distance entre l'ordre d'entrée et le stop, majorée des coûts prévus. Pour les contrats à terme, elle correspond à la distance en ticks multipliée par la valeur du tick. Pour le marché des changes, elle correspond au stop en pips multiplié par la valeur du pip pour la taille de lot choisie, convertie dans la devise du compte si nécessaire.
Perte effective par unité = distance d'arrêt × valeur unitaire + commissions + glissement prévu
Divisez le budget de risque par la perte effective par unité, puis arrondissez à l'inférieur à l'incrément autorisé (part, contrat ou lot). Un arrondi au supérieur dépasse le plafond de risque. Après arrondi, recalculez la perte totale à l'arrêt pour vérifier que l'ordre final reste conforme.
Consider a $30,000 account with a 0.75% risk cap. The risk budget is $225. A stock is bought at $84.40 with a stop at $81.90, producing a raw distance of $2.50. Assume an additional $0.10 per share for slippage and fees.
Effective loss per share is $2.60, so the calculated quantity is:
$225 ÷ $2.60 = 86.53 shares
Rounding down gives 86 shares. The planned loss is 86 × $2.60 = $223.60. Buying 90 shares because it looks cleaner would raise planned loss to $234, already above the stated limit.
This example also shows why moving a stop after choosing the size is dangerous. If the stop is widened from $81.90 to $80.90 without reducing the position, effective risk rises from $2.60 to $3.60 per share and planned loss jumps to $309.60. The trade thesis may be unchanged, but the account-level decision has changed materially.
Assume a USD account permits a $120 loss on EUR/USD and the stop is 40 pips away. One standard lot of EUR/USD has a pip value of roughly $10 when USD is the quote currency. Risk per standard lot is therefore about $400 before costs. The raw size is $120 ÷ $400 = 0.30 standard lots.
If the pair does not have the account currency as its quote currency, pip value must be converted at the relevant exchange rate. The correct value also changes with position size and, for some crosses, with the conversion pair. A platform's displayed pip calculator is useful, but the trader should still verify the contract specification and account-currency conversion.
Suppose a futures contract has a minimum price fluctuation of 0.25 index points and each tick is worth $12.50. A stop 8 points away equals 32 ticks, so one contract carries $400 of price risk before fees and slippage. An account with a $900 risk budget can hold two contracts, not three: two contracts risk $800, while three risk $1,200.
The contract multiplier and tick value are product specifications. Never transfer values from a related micro, mini or standard contract merely because their charts look identical.
A stop order becomes executable when triggered, but a market gap or thin order book can produce a fill beyond the planned level. Earnings, central-bank decisions, geopolitical shocks and weekend gaps are obvious examples. Position size should therefore include a realistic slippage allowance, and event risk may justify a stricter risk cap.
Long positions in a stock index, a semiconductor stock and a high-beta currency may all depend on the same risk-on factor. Each order can satisfy its individual limit while the portfolio carries too much exposure to one scenario. Add the loss-at-stop for positions that are likely to fail together, then compare the total with a portfolio risk ceiling.
A fixed 20-pip or $1 stop can become noise when volatility expands. The stop should first be placed at the level that invalidates the trade idea; position size is then adjusted to fit the risk budget. Choosing a large position first and squeezing the stop closer reverses the correct sequence and can turn ordinary price noise into repeated losses.
Margin determines whether the account can open and maintain a position. It does not define how much the account should risk. A highly leveraged instrument can require little initial margin while still creating a large loss if price reaches the stop—or gaps through it.
A structural stop sits beyond a price level that invalidates the thesis: a failed breakout, a broken swing low, a rejected value area or another market-defined boundary. A volatility stop uses a measure such as average true range to allow for ordinary movement. Neither method should be applied mechanically.
Assume a stock trades at $72. A structural invalidation level is $68.80, while a two-ATR stop would be $69.40. The tighter volatility stop allows a larger position, but it also exits before the structural thesis is disproved. The analyst must decide which question the stop is meant to answer before calculating size. The arithmetic cannot repair a logically misplaced stop.
The choice is not which position is larger. It is which stop correctly represents the trade's failure condition.
The basic calculation assumes an exit near the stop. A second calculation should estimate a plausible adverse gap. If a stock position contains 86 shares and the planned loss per share is $2.60, nominal risk is $223.60. If an earnings gap could produce a $5.50 loss per share, stressed risk is $473—more than twice the plan.
Nominal risk = quantity × effective loss to the stop
Stressed risk = quantity × plausible gap loss per unit
A position can satisfy the nominal limit and still fail the stressed-risk limit. The response may be to reduce size, hedge a defined portion, wait until after the event or reject the trade. A stop order does not remove discontinuous-price risk.
Portfolio heat is the sum of planned losses if all active stops are reached. Simple addition can still understate risk when several trades share the same driver and gap together.
Consider four positions with planned risks of $100, $120, $90 and $110. Total nominal heat is $420. On a $20,000 account, that equals 2.1% of equity. If the first three positions are all long risk assets and respond to the same rate shock, their combined $310 should be treated as a factor cluster, not three independent ideas.
If a new order breaches any ceiling, reduce the new size, cut an existing correlated position or decline the trade.
Percentage-of-equity sizing reduces money at risk after losses. A $20,000 account risking 1% allows $200. After a 10% drawdown, equity is $18,000 and the next 1% risk budget becomes $180. This automatic contraction slows absolute losses without changing the strategy.
A pre-defined drawdown schedule can be stricter: up to 5% drawdown may allow 1.00% per trade; 5%–10% may allow 0.75%; beyond 10% may allow 0.50% until a defined recovery threshold is met. The thresholds are policy choices, but they must be written before the losing streak. Increasing risk to win it back can accelerate ruin.
A formula can produce a quantity that is mathematically acceptable but operationally unrealistic. Compare the order with normal spread, displayed depth, average traded volume and volume available near the stop. If the order is large relative to routine liquidity, both entry and exit slippage assumptions must rise.
Calculate three cost cases: a base case using normal spread and execution; an adverse case using wider spread and partial depth; and an event case using a thin book or price gap. Size from the case relevant to the holding period and catalyst, not automatically from the cheapest recent fill.
| Situation | What changes | Correct response |
|---|---|---|
| Stop is widened before entry | Loss per unit rises | Reduce quantity and recalculate costs |
| Stop is tightened only to permit a larger trade | Failure level no longer matches the thesis | Reject the artificial stop |
| Spread or expected slippage rises | Effective loss per unit rises | Reduce quantity or wait for liquidity |
| A correlated position is already open | Factor-cluster risk rises | Use only the remaining cluster budget |
| Minimum contract is too large | Smallest tradable loss exceeds the budget | Use a smaller contract or skip the trade |
| Major event occurs during the holding period | Gap risk rises | Apply a stressed-loss limit |
For each closed trade, store planned entry, planned stop, planned quantity, expected cost, actual fills, maximum adverse excursion and realized loss. Then compare planned loss with realized loss.
Loss overrun = realized loss ÷ planned loss − 1
Si une transaction prévoyant une perte de 200 $ entraîne une perte de 250 $, le dépassement est de 25 %. Des dépassements persistants indiquent un slippage optimiste, des modifications de stop loss, une conversion de pips erronée, un multiplicateur incorrect, des exécutions partielles ou des gaps corrélés. Il est impératif de corriger les données d'entrée, même si la formule est correcte.
Une position est valable si la perte maximale raisonnable est acceptable avant le passage de l'ordre. Si la quantité minimale négociable dépasse le budget de risque, il ne s'agit pas de rapprocher le stop sans justification analytique. Il est préférable d'utiliser un contrat plus petit, de choisir un autre instrument ou de renoncer à la transaction.
Le dimensionnement des positions ne peut ni corriger une entrée en position faible ni rendre rentable une stratégie à espérance négative. Son rôle est plus précis et essentiel : traduire une analyse de marché en une perte au niveau du compte, connue, comparable et surmontable.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire



