• Commerce
  • Citations
  • Copie
  • Concours
  • 24/7
  • Calendrier
  • F&Q
  • Chat
Filtres
SYMBOLE
DERNIER
OFFRE
DEMANDER
HAUT
FAIBLE
CHANGEMENT NET.
%CHG.
SPREAD
SOURCE
SPX
S&P 500 Index
7722.71
7722.71
7722.71
7754.68
7700.52
+56.26
+ 0.73%
--
--
DJI
Dow Jones Industrial Average
51176.95
51176.95
51176.95
51382.87
50950.62
+250.39
+ 0.49%
--
--
IXIC
NASDAQ Composite Index
27190.85
27190.85
27190.85
27353.68
27112.24
+319.27
+ 1.19%
--
--
USDX
US Dollar Index
101.670
101.670
101.750
101.690
101.590
+0.050
+ 0.05%
--
--
EURUSD
Euro / US Dollar
1.12467
1.12467
1.12474
1.12608
1.12445
-0.00040
-0.04%
--
--
GBPUSD
Pound Sterling / US Dollar
1.32387
1.32387
1.32399
1.32494
1.32300
+0.00025
+ 0.02%
--
--
XAUUSD
Gold / US Dollar
4156.25
4156.25
4156.70
4158.10
4132.79
+14.31
+ 0.35%
--
--
WTI
Light Sweet Crude Oil
89.658
89.658
89.693
90.861
89.507
-0.665
-0.74%
--
--

Compte Communautaire

Comptes de signaux
--
Comptes de bénéfices
--
Comptes de pertes
--
Voir plus

Devenez un fournisseur de signaux

Vendez des signaux et obtenez des revenus

Voir plus

Guide du Copy Trading

Commencez facilement et en toute confiance

Voir plus

Comptes de Signaux pour Membres

Tous les Comptes de Signaux

Meilleur Retour
  • Meilleur Retour
  • Meilleur P/L
  • Meilleur MDD
Passé 1S
  • Passé 1S
  • Passé 1M
  • Passé 1A

All Contests

  • Tous
  • Recommander
  • Actions
  • Cryptomonnaies
  • Banques centrales
  • Mises à jour de Trump
  • Actualités en vedette
Actualités à la une uniquement
Partager

Le procureur général des Émirats arabes unis a déclaré que le copilote impliqué dans l'altercation dans le cockpit de l'avion de Dubai Airlines avait tenté un attentat terroriste en vol, en attaquant le commandant de bord à la hache pour tenter de prendre le contrôle de l'appareil.

Partager

Ministère russe de la Défense : Les forces russes ont percuté un cargo en mer Noire qui transportait des fournitures à double usage destinées à l'armée ukrainienne.

Partager

Le ministère russe de la Défense a déclaré que les forces russes avaient frappé un centre logistique dans la région de Kyiv, qui servait à stocker des approvisionnements nécessaires à l'armée ukrainienne.

Partager

L'économiste maintient son opinion selon laquelle la Fed maintiendra ses taux inchangés en octobre et les relèvera en décembre.

Partager

Le maire de Kyiv a déclaré que le pont nord sur le fleuve Nippur avait été attaqué lors des frappes aériennes russes et que les services d'urgence étaient en route vers les lieux.

Partager

Selon Axios : les principaux membres du cabinet de Trump se sont réunis pendant des heures vendredi à Camp David pour discuter de la guerre contre l’Iran et des prochaines étapes du conflit saoudo-houthi.

Partager

Le président américain Trump a déclaré qu'il enverrait environ 100 dollars de subventions Medicare à plus de 20 millions de personnes âgées.

Partager

Source : Le copilote soupçonné d'avoir poignardé le commandant de bord d'un vol Flydubai admet son intention de « faire s'écraser l'avion ».

Partager

Le ministre japonais des Finances, Katsuya Okada : Le Japon ajuste sa stratégie de communication pour contrer l’idée qu’il poursuit une politique de relance.

Partager

Un porte-parole du ministère du Commerce répond aux questions de la presse concernant l'ouverture d'une enquête antidumping sur les importations de p-nitrotoluène en provenance de l'Union européenne.

Partager

La ministre japonaise des Finances, Satsuki Katayama : Le gouvernement japonais manque de transparence concernant la composition de ses réserves de change.

Partager

La ministre japonaise des Finances, Satsuki Katayama : Depuis l’intervention conjointe sur le marché des changes, les tendances des changes ont quelque peu évolué.

Partager

La ministre japonaise des Finances, Satsuki Katayama : Les États-Unis et le Japon s’accordent sur le fait qu’il est primordial que les deux parties restent prêtes à prendre des mesures décisives face aux fluctuations des taux de change.

Partager

Le PIB du Vietnam au troisième trimestre a progressé à un taux annuel de 9,95 %, contre 8,39 % au trimestre précédent.

Partager

La Fed adopte une position indécise : les créations d’emplois non agricoles s’inscrivent dans la tendance récente du recrutement ; elle dispose de suffisamment de temps pour définir sa politique monétaire.

Partager

L'Organisation britannique du commerce maritime a été informée d'un incident survenu à 4 milles nautiques à l'est d'Oman. Le capitaine d'un pétrolier a signalé avoir été attaqué par un objet volant non identifié sur son flanc bâbord. Tous les membres d'équipage sont sains et saufs et aucun impact environnemental n'a été constaté.

Partager

Les garde-côtes américains ont annoncé avoir intercepté un cargo transportant du carburant à destination de Cuba.

Partager

Trump a déclaré que la Corée du Sud devrait faire face à des coûts plus élevés si elle se retirait de ses investissements dans les projets de GNL en Alaska.

Partager

Sources pakistanaises : Les forces frontalières indiennes ont abattu deux civils pakistanais à la frontière.

Partager

Selon la chaîne Al Arabiyah, l'armée yéménite affirme avoir attaqué des armes et des véhicules de ravitaillement houthis en route vers Al-Wazi'iyah.

TEMPS
ACTE
FCST
PRÉCÉDENT
IMPACT
U.S. Détention hebdomadaire de bons du Trésor par les banques centrales étrangères

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Corée du Sud CPI YoY (Septembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
Japon Ratio de demandeurs d'emploi (Août)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon Tokyo Core CPI YoY (Septembre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon Tokyo CPI YoY (Septembre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon Taux de chômage (Août)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon IPC de Tokyo MoM (Septembre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon IPC de Tokyo (hors alimentation et énergie) (Septembre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japon Base Monétaire YoY (SA) (Septembre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Italie Ventes au détail MoM (SA) (Août)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zone Euro IPCH Prelim YoY (Septembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zone Euro IPC de base préliminaire YoY (Septembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zone Euro IPC de base préliminaire MoM (Septembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Emploi public (Septembre)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Taux de chômage (SA) (Septembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Salaires non agricoles (SA) (Septembre)

A:--

F: --

P: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Salaire horaire moyen en glissement annuel (Septembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Salaire horaire moyen MoM (SA) (Septembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. U6 Taux de chômage (SA) (Septembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Emploi dans l'industrie manufacturière (SA) (Septembre)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Taux de participation à l'emploi (SA) (Septembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Heures de travail hebdomadaires moyennes (SA) (Septembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Emploi privé non agricole (SA) (Septembre)

A:--

F: --

P: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
U.S. Commandes d'usine MoM (Excl. Défense) (Août)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Commandes d'usine MoM (Août)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Commandes d'usine MoM (Excl. Transport) (Août)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
U.S. Forage hebdomadaire de pétrole total

A:--

F: --

P: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
U.S. Total hebdomadaire des forages

A:--

F: --

P: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
L'Australie a commencé à observer l'heure d'été, ce qui signifie que les heures de négociation de ses marchés financiers et de publication de ses données économiques seront avancées d'une heure par rapport à l'heure normale.
Australie Service PMI Prelim (Septembre)

A:--

F: --

P: --

AUDUSD
  • AUDUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Japon IHS Markit PMI Composite (Septembre)

--

F: --

P: --

Japon IHS Markit Services PMI (Septembre)

--

F: --

P: --

Arabie Saoudite IHS Markit PMI Composite (Septembre)

--

F: --

P: --

Japon Indice de confiance des ménages (Septembre)

--

F: --

P: --

République dominicaine IHS Markit Services PMI (Septembre)

--

F: --

P: --

Turquie CPI YoY (Septembre)

--

F: --

P: --

Turquie PPI YoY (Septembre)

--

F: --

P: --

Afrique du Sud IHS Markit PMI composite (SA) (Septembre)

--

F: --

P: --

Italie Indice composite PMI (Septembre)

--

F: --

P: --

Italie Service PMI (SA) (Septembre)

--

F: --

P: --

Allemagne Indice composite PMI final (SA) (Septembre)

--

F: --

P: --

Zone Euro PMI final de l'industrie des services (Septembre)

--

F: --

P: --

Zone Euro Indice composite PMI final (Septembre)

--

F: --

P: --

Lane, économiste en chef de la BCE, prend la parole.
Zone Euro Indice de confiance des investisseurs Sentix (Octobre)

--

F: --

P: --

ROYAUME-UNI Changements dans les réserves officielles (Septembre)

--

F: --

P: --

ROYAUME-UNI Service PMI Prelim (Septembre)

--

F: --

P: --

ROYAUME-UNI Composite PMI Prelim (Septembre)

--

F: --

P: --

Zone Euro PPI MoM (Août)

--

F: --

P: --

Zone Euro PPI YoY (Août)

--

F: --

P: --

Canada Indice national de confiance économique

--

F: --

P: --

Brésil IHS Markit Services PMI (Septembre)

--

F: --

P: --

Brésil IHS Markit PMI Composite (Septembre)

--

F: --

P: --

U.S. IHS Markit Composite PMI Final (Septembre)

--

F: --

P: --

U.S. IHS Markit Services PMI Final (Septembre)

--

F: --

P: --

U.S. Indice ISM des stocks non manufacturiers (Septembre)

--

F: --

P: --

U.S. Indice ISM des nouvelles commandes non manufacturières (Septembre)

--

F: --

P: --

U.S. Indice ISM de l'emploi non manufacturier (Septembre)

--

F: --

P: --

U.S. Indice ISM des prix non manufacturiers (Septembre)

--

F: --

P: --

U.S. Indice des tendances de l'emploi du Conference Board (SA) (Septembre)

--

F: --

P: --

U.S. ISM PMI non manufacturier (Septembre)

--

F: --

P: --

F&Q avec des Experts
    • Tous
    • Salons de discussion
    • Groupes
    • Amis
    sanjeev flag
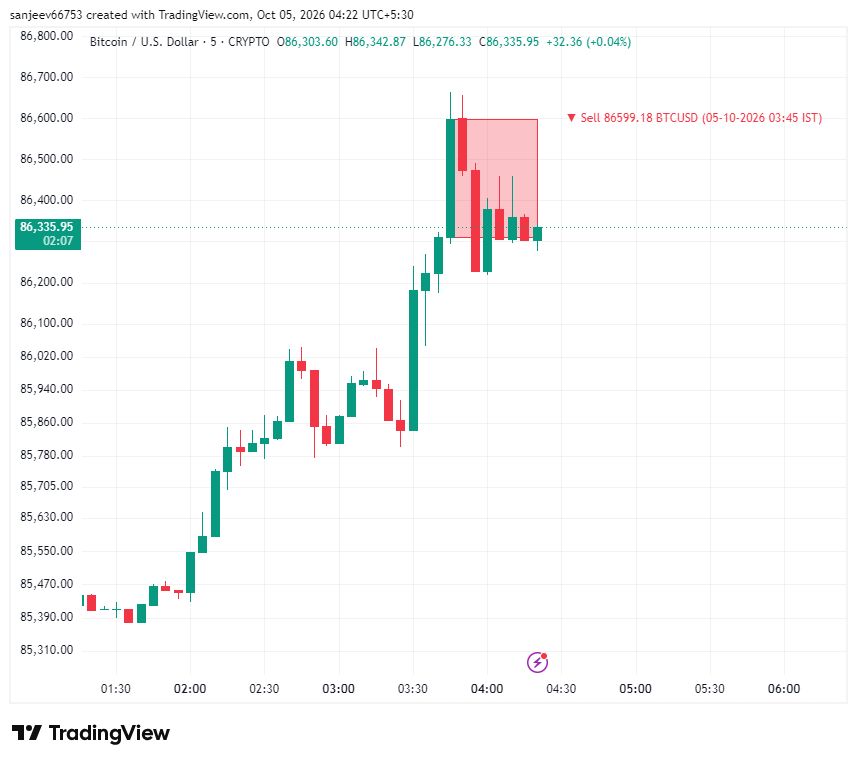
    no sell signal so trade will run
    sanjeev flag
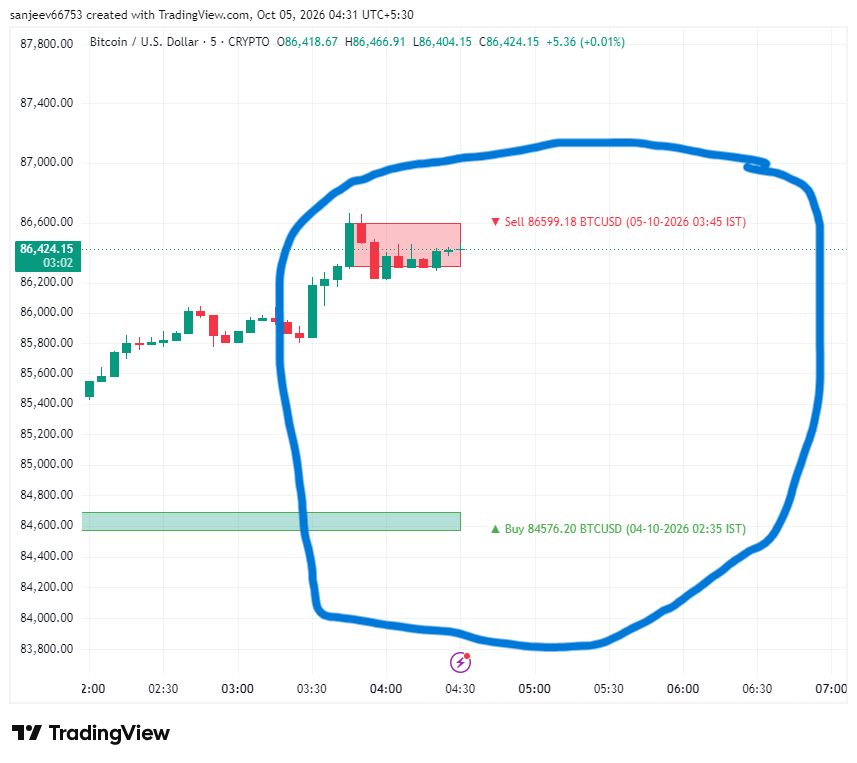
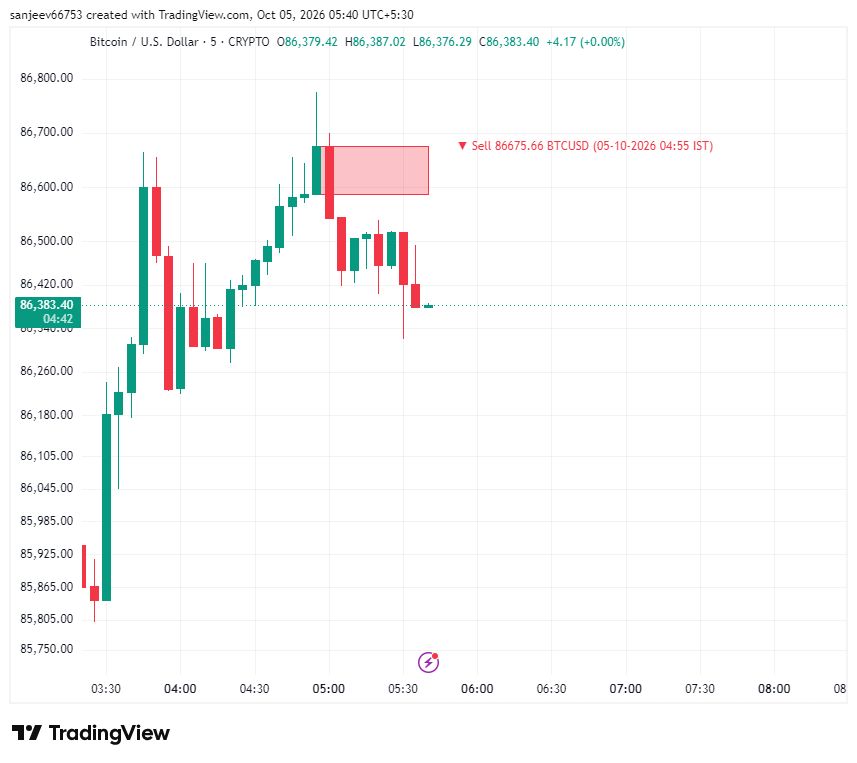
    btc after hitting 93 k returning. my new mom said will go 93k. consider this 93 k
    sanjeev flag
    sanjeev flag
    2000 points move captured 24 hrs time
    sanjeev flag
    sanjeev flag
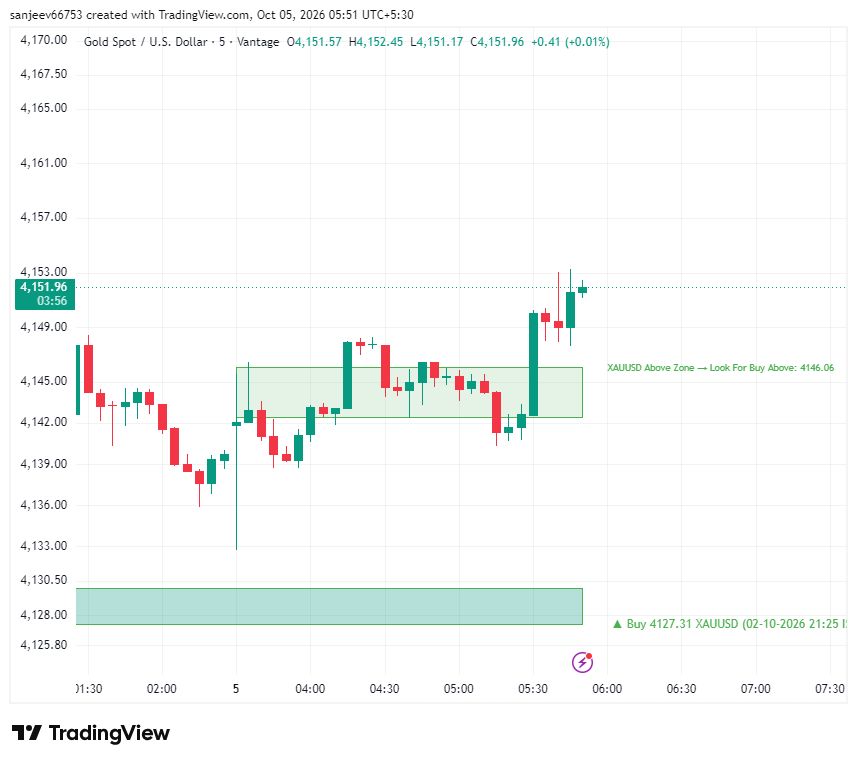
    no sell in gold
    sanjeev flag
    my new mom not to be seen with her speculation. busy on with my old father or what hahaha
    sanjeev flag
    hey mom tgt of gold. give four plate speculation with treat guaranteed one
    sanjeev flag
    Areeba Mini❣️❣️
    Your father is an owl, and you're the son of an owl. 🤣 hahahaha
    @Areeba Mini❣️❣️ how many night did it take you to find out that my father is an owl. was he not able to handle well in dark room hahaha.
    sanjeev flag
    when everyone else will start giving there analysis then my mom would start flooding group with her third grade sketching on chart hahaha
    sanjeev flag
    i will take risk and hold longs . cmp 4142
    Đức Long flag
    buy xau
    sanjeev flag
    did you say any thing to me.
    sanjeev flag
    sanjeev
    i will take risk and hold longs . cmp 4142
    4148 again
    sanjeev flag
    no sell signal yet.the moment it comes i m out else will run
    sanjeev flag
    after crossing 93k moving towards 193k with extreme speed. four plate to 8 plate now
    sanjeev flag
    sanjeev flag
    no sell yet now 4153 but 4157 level to watch. may get sell signal there if not will ride the trend
    sanjeev flag
    signal is real time. not a single second lag. so immediate action either buy or sell.
    sanjeev flag
    Tapez ici...
    Ajouter un symbole ou un code

      Pas de données correspondantes

      Tous
      Recommander
      Actions
      Cryptomonnaies
      Banques centrales
      Mises à jour de Trump
      Actualités en vedette
      • Tous
      • Conflit Russie-Ukraine
      • Point de Tension au Moyen-Orient
      • Tous
      • Conflit Russie-Ukraine
      • Point de Tension au Moyen-Orient

      Recherche
      Produits

      Graphiques Gratuit pour toujours

      Chat F&Q avec des Experts
      Filtres Calendrier économique Données Outil
      FastBull VIP Fonctionnalités
      Entrepôt de données Tendances du marché Données institutionnelles Taux directeurs Macro

      Tendances du marché

      Sentiment spéculatif Carnet d'ordres Corrélation des symboles

      Principaux indicateurs

      Graphiques Gratuit pour toujours
      Marché

      Nouvelles

      24/7 Analyse Education

      Dernières vues

      Dernière mise à jour

      Signaux

      Copie Classement Signaux AI Devenez un fournisseur de signaux Évaluation de l'IA
      Concours
      Brokers

      Aperçu Courtiers Évaluation Classements Régulateurs Nouvelles Réclamations
      Liste des courtiers Outil de comparaison des courtiers Forex Comparaison des spreads en direct Arnaque
      F&Q Plainte Vidéos d'alerte aux arnaques Conseils pour détecter les arnaques
      Plus

      Entreprise
      Événements
      Embauche À propos de nous Publicité Centre d'aide

      Marque blanche

      Broker API

      API de données

      Plug-ins Web

      Programme d'affiliation

      Prix Évaluation de l'institution Séminaire de l'IB Événement Salon Exposition
      Vietnam Thaïland Singapour Dubaï
      Soirée des fans Session de partage d'investissements
      Sommet FastBull Expo BrokersView
      recherches récentes
        Principales recherches
          Citations
          Analyse
          Utilisateur
          24/7
          Calendrier économique
          Education
          Données
          • Des noms
          • Dernier
          • Précédent

          Tout voir

          Pas de données

          Scanner pour télécharger

          Faster Charts, Chat Faster!

          Télécharger
          Français
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Ouvrir un compte
          Recherche
          Produits
          Graphiques Gratuit pour toujours
          Marché
          Nouvelles
          Signaux

          Copie Classement Signaux AI Devenez un fournisseur de signaux Évaluation de l'IA
          Concours
          Brokers

          Aperçu Courtiers Évaluation Classements Régulateurs Nouvelles Réclamations
          Liste des courtiers Outil de comparaison des courtiers Forex Comparaison des spreads en direct Arnaque
          F&Q Plainte Vidéos d'alerte aux arnaques Conseils pour détecter les arnaques
          Plus

          Entreprise
          Événements
          Embauche À propos de nous Publicité Centre d'aide

          Marque blanche

          Broker API

          API de données

          Plug-ins Web

          Programme d'affiliation

          Prix Évaluation de l'institution Séminaire de l'IB Événement Salon Exposition
          Vietnam Thaïland Singapour Dubaï
          Soirée des fans Session de partage d'investissements
          Sommet FastBull Expo BrokersView

          Une décision erronée de Apple : la décision fiscale de l'UE renforce les distorsions

          Brueghel

          Économique

          Résumé:

          L’énorme manne fiscale dont bénéficie l’Irlande souligne une fois de plus le besoin urgent de réformer les règles d’attribution des bénéfices.

          À première vue, l’arrêt rendu le 10 septembre 2024 par la Cour de justice de l’Union européenne (CJUE) sur la facture fiscale irlandaise d’Apple semble tout à fait juste. La décision, qui confirme que l’Irlande a accordé une aide illégale à Apple et doit récupérer 13 milliards d’euros d’impôts impayés, s’attaque à un système extrêmement agressif. La vice-présidente exécutive de la Commission européenne et commissaire à la concurrence, Margrethe Vestager, a salué cette décision comme une « grande victoire pour les citoyens européens et pour la justice fiscale ».
          Mais cette décision soulève également des questions de politique fiscale complexes. Apple a certainement procédé à une planification fiscale très agressive, facilitée par la loi irlandaise, mais la CJUE a accordé les droits d’imposition sur les bénéfices transférés exclusivement à l’Irlande, alors que la plupart des bénéfices ont été réalisés ailleurs. Cette décision pourrait avoir des conséquences négatives imprévues pour le marché unique de l’UE à long terme.
          En particulier, l'arrêt valide une situation dans laquelle les règles d'attribution des bénéfices aux juridictions à des fins fiscales restent défectueuses et génèrent des distorsions entre les membres de l'UE. Un effort est en cours pour réformer les règles internationales d'imposition de certains des bénéfices des plus grandes entreprises mondiales, mais il est loin d'être achevé ; sa finalisation est encore plus improbable avec le retour au pouvoir du président Trump aux États-Unis. Dans ce contexte, il existe un risque sérieux de voir les déséquilibres dans l'attribution des bénéfices au sein de l'UE s'accroître, les petites économies ouvertes (Irlande, Luxembourg, Malte, Chypre) étant les gagnantes, au détriment des autres États membres.

          Les fruits d’une stratégie agressive

          Comme de nombreuses autres entreprises technologiques américaines, Apple a développé dès les années 1990 des stratégies fiscales très agressives, en utilisant des instruments fiscaux hybrides et en profitant des failles des règles fiscales internationales. Leur stratégie de transfert de bénéfices a donné lieu à des « revenus apatrides », c'est-à-dire des revenus situés en dehors de toute juridiction fiscale. Cette stratégie a été facilitée par une combinaison de règles fiscales accommodantes aux États-Unis et dans les pays d'Europe continentale, et de règles irlandaises de résidence et d'affectation des bénéfices. Deux décisions fiscales rendues par l'Irlande en 1991 et 2007 ont approuvé cette stratégie.
          En conséquence, Apple a transféré ses revenus liés à la propriété intellectuelle hors de l’UE en franchise d’impôts ou presque. Les bénéfices tirés des ventes de téléphones, d’ordinateurs portables et d’iPads n’ont en grande partie pas été imposés dans les pays où les ventes ont été réalisées, car ils ont été enregistrés dans des sociétés apatrides, qui n’ont pas été imposées sur leurs revenus mondiaux par aucun pays, y compris l’Irlande, leur État d’origine.
          Ce sont les décisions fiscales irlandaises de 1991 et 2007 que la Commission européenne a contestées. Selon la Commission, en 2011 seulement, les filiales irlandaises d’Apple ont enregistré un bénéfice de 16 milliards d’euros, dont seulement 50 millions étaient imposables, avec un impôt de 10 millions payé – soit un taux d’imposition effectif de 0,005 %.
          La Commission a fait valoir que l'attribution des bénéfices aurait dû être décidée sur la base de l'application normale des règles élaborées au sein de l'Organisation de coopération et de développement économiques en matière de prix de transfert et d'attribution des bénéfices. Bien qu'à l'époque, ces règles n'étaient pas encore intégrées dans la législation irlandaise, elles auraient dû, selon la Commission, conduire à l'imposition des bénéfices liés à la propriété intellectuelle en Irlande.
          Selon la Commission, les bénéfices n'auraient pas dû être attribués aux sociétés apatrides, car celles-ci ne disposaient pas des fonctions nécessaires pour gérer la propriété intellectuelle. Les succursales irlandaises d'Apple remplissaient davantage de fonctions et la Commission a affirmé que les bénéfices auraient dû leur être attribués conformément, d'une part, aux lignes directrices de l'OCDE en matière de prix de transfert (TPG) et, d'autre part, à l'approche autorisée de l'OCDE (AOA) sur l'attribution des bénéfices aux établissements stables (même si l'AOA a été adoptée par l'OCDE des années après l'octroi des décisions fiscales anticipées irlandaises).

          Le problème des prix de transfert

          Les règles sur les prix de transfert ont été adoptées pour la première fois par la Société des Nations dans les années 1920 afin d'attribuer les bénéfices des entreprises multinationales à la « bonne » juridiction et d'éviter que les mêmes transactions ne soient imposées dans deux pays. En vertu du « principe de pleine concurrence » utilisé dans les prix de transfert, les transactions entre entités juridiques d'un même groupe économique doivent être évaluées au prix du marché, de la même manière que les transactions entre parties indépendantes.
          Depuis les années 1990, l'OCDE a développé des méthodes sophistiquées pour mettre en œuvre le principe de pleine concurrence, qui conduit en théorie à répartir les bénéfices là où ils sont réalisés (OCDE, 2022). En bref, les bénéfices suivent les fonctions, les actifs et les risques de l'entreprise. D'un point de vue économique, ils devraient être répartis là où la valeur est créée.
          Mais la mise en œuvre des règles sur les prix de transfert a entraîné une augmentation du nombre de bénéfices canalisés vers des juridictions à faible imposition, où les entreprises localisent certaines fonctions, certains actifs et certains risques – juste assez pour attirer les bénéfices. Dans une économie fondée sur la connaissance et la numérisation, les rendements excédentaires sont générés par le capital et les actifs incorporels (principalement la propriété intellectuelle), qui sont beaucoup plus faciles à déplacer que les actifs physiques, qui étaient dominants dans l’économie traditionnelle lorsque le principe de pleine concurrence a été conçu. Ce qui était initialement une règle anti-abus est ainsi devenu un outil de planification fiscale.
          Pour remédier à cette situation et mettre à jour quelque peu les règles, un accord fiscal mondial en deux parties a été conclu en octobre 2021. Approuvé par plus de 140 pays, il a introduit un impôt minimum de 15 % (deuxième pilier) et une nouvelle règle d'attribution des bénéfices pour les plus grandes entreprises, dont Apple. En vertu de cette règle (premier pilier), une part des bénéfices serait attribuée à des fins fiscales aux pays où les ventes ont lieu.
          Le premier pilier vise précisément à remédier, par une approche fondée sur des formules, aux déficiences du principe de pleine concurrence. Il traduit un accord implicite des pays sur le fait que les règles actuelles ne garantissent pas une répartition équitable des droits d'imposition.

          Deux ironies

          La première ironie de l’arrêt de la CJUE dans l’affaire Apple est qu’il élève une règle anti-abus – les prix de transfert – au rang de principe juridique général et sous-jacent, au moment même où la communauté internationale a reconnu qu’elle aboutissait à une répartition erronée des bénéfices.
          Il est probablement difficile de déterminer où la valeur est créée, mais il semble évident que les bénéfices d'Apple provenant du marché unique de l'UE (et d'autres juridictions) appartiennent davantage aux pays où les produits sont vendus, ou où les produits sont conçus et fabriqués (États-Unis), qu'à l'Irlande. Au minimum, ils auraient dû être partagés entre ces différents pays et non entièrement attribués à l'Irlande.
          La deuxième ironie est que le gagnant – dans ce cas l’Irlande – rafle tout… mais il ne veut pas de l’argent. L’Irlande s’est alliée à Apple pour combattre la Commission devant les tribunaux et tergiverse désormais pour récupérer et utiliser les fonds. Le ministre irlandais des Finances, Jack Chambers, a déclaré après la décision de septembre qu’il faudrait des mois avant que les 13 milliards d’euros soient débloqués et utilisés. L’Irlande s’attend à un excédent budgétaire de 25 milliards d’euros en 2024, en partie grâce à l’argent d’Apple, soutenu par l’impôt minimum de 15 % du deuxième pilier.
          D’autres pays à faible fiscalité, comme le Luxembourg et Singapour, vont également prélever l’impôt minimum sur les bénéfices attribués par les entreprises à leurs juridictions. Ils bénéficieront ainsi de revenus exceptionnels. En bref, les petites économies ouvertes, où des rendements excédentaires ont été enregistrés, bénéficient de revenus supplémentaires et n’ont pas à les partager plus équitablement. Le système fiscal international à moitié réparé (ou toujours à moitié cassé) leur profite massivement.
          En attendant, le premier pilier de l'accord fiscal mondial est loin d'être finalisé. Il nécessite une convention multilatérale qui n'est pas encore signée et devra être ratifiée par les deux tiers des sénateurs américains, ce qui est peu probable. Dans ce contexte, le risque est grand de voir les déséquilibres dans la répartition des bénéfices au sein de l'UE s'accroître, les petites économies ouvertes (Irlande, Luxembourg, Malte, Chypre) en étant les gagnantes au détriment des autres États membres.

          La lutte fiscale de l'UE

          La Commission européenne fait pression pour que des changements soient apportés afin de réduire les distorsions, mais les pays de l’UE sont réticents à toute intervention de l’UE dans leurs affaires fiscales.
          La Commission a proposé une directive sur les prix de transfert (Commission européenne, 2023a), mais les pays de l’UE ont plutôt engagé des discussions pour relancer un forum sur les prix de transfert qui a été dissous en 2019. Un tel forum entraînerait probablement une forme de coordination faible, permettant des discussions entre les pays de l’UE mais entravant une véritable harmonisation des pratiques en matière de prix de transfert. En outre, un tel forum ne peut être créé que si la Commission retire sa proposition de directive, car les traités de l’UE interdisent au Conseil de l’UE d’adopter des actes qui entrent en conflit avec des propositions législatives en cours.
          La directive telle que proposée aurait le mérite de clarifier la situation juridique, avec une application harmonisée du principe de pleine concurrence. Cependant, le projet est perçu par les pays de l'UE comme n'offrant pas suffisamment de flexibilité pour refléter la dynamique des règles fiscales internationales. Il existe également un risque de transfert de compétence vers l'UE. Néanmoins, l'adoption de la directive, si elle est rendue plus flexible pour mieux s'aligner sur les règles de l'OCDE, pourrait être une victoire à court terme pour offrir plus de sécurité fiscale, même si elle ne résoudrait pas le problème de la répartition inéquitable des bénéfices.
          Plus important encore, en l’absence de mise en œuvre du premier pilier, l’UE devrait revoir ses propres règles d’allocation des bénéfices. Les petites économies ouvertes ne peuvent pas continuer à être les gagnantes du jeu de l’impôt sur les sociétés sans générer des tensions.
          Dès le début des années 1990, la nécessité d’harmoniser l’impôt sur les sociétés au sein de l’UE a été identifiée (Ruding, 1992). En 2013, la Commission a proposé une directive sur l’assiette commune consolidée de l’impôt sur les sociétés, qui aurait réparti les bénéfices consolidés en fonction de critères clés tels que le chiffre d’affaires, le personnel et les actifs. La résistance des États membres à l’ingérence de la Commission dans leurs affaires fiscales souveraines a tué la proposition.
          En 2023, la Commission a proposé un plan plus modeste avec la proposition BEFIT (Business in Europe: Framework for Income Taxation; Commission européenne, 2023b), qui prévoit des règles communes pour calculer les bénéfices au niveau du groupe mais évite la question de la répartition des bénéfices entre les pays. L’arrêt de la CJUE pourrait remettre le débat sur la répartition des bénéfices sur la table. Il se peut encore que les pays de l’UE préfèrent une solution moins efficace, sans compétence de l’UE, à une résolution améliorée qui transférerait la compétence fiscale à l’UE. Néanmoins, il est urgent d’agir.
          La nouvelle Commission pour 2024-2029 pourrait organiser un débat ouvert sur les prochaines étapes, tant du point de vue fiscal que budgétaire. Il est peu probable que les pays de l'UE s'entendent sur une harmonisation, qu'il s'agisse de l'assiette fiscale ou des prix de transfert. L'absence de progrès dans les négociations internationales du premier pilier ne conduira pas l'UE à prendre les devants. De manière réaliste, pour corriger les déséquilibres existants, une autre proposition de la Commission, à partir de 2021, sur une nouvelle ressource statistique pour le budget de l'UE basée sur un proxy des bénéfices des entreprises, pourrait être une solution plus rapide (Saint-Amans, 2024). Elle atténuerait le résultat absurde de la mise en œuvre des règles actuelles, renforcée par la mauvaise décision Apple de la CJUE.
          Pour rester informé de tous les événements économiques d'aujourd'hui, veuillez consulter notre Calendrier économique
          Avertissements sur les risques et avertissements en matière d'investissement
          Vous comprenez et reconnaissez que le trading avec des stratégies comporte un degré élevé de risque. Suivre des stratégies ou des méthodologies d’investissement entraîne un risque de perte. Le contenu du site est fourni par nos contributeurs et analystes à titre informatif uniquement. Vous êtes seul responsable de déterminer si des actifs de négociation, des titres, une stratégie ou tout autre produit vous conviennent en fonction de vos objectifs d'investissement et de votre situation financière.
          Favoris
          Partager
          FastBull
          Droits d'auteur © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Produits
          Graphiques

          Chat

          F&Q avec des Experts
          Filtres
          Calendrier économique
          Données
          Outil
          FastBull VIP
          Fonctionnalités
          Fonction
          Citations
          Copy Trading
          Signaux AI
          Concours
          24/7
          Analyse
          Education
          Société
          Embauche
          À propos de nous
          Contactez-nous
          Publicité
          Télécharger FastBull
          Centre d'aide
          Commentaires
          Accord d'utilisation
          Politique de confidentialité
          Déclaration de Protection des Informations Personnelles de
          Entreprise

          Marque blanche

          Broker API

          API de données

          Plug-ins Web

          Créateur d'affiches

          Programme d'affiliation

          Divulgation des risques

          Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.

          Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.

          Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.

          Non connecté

          Se connecter pour accéder à d'autres fonctionnalités

          Se connecter au Broker
          Devenez un fournisseur de signaux
          Centre d'aide
          service client
          Mode sombre
          Couleurs prix

          Se connecter

          S'inscrire

          Position
          Mise en page
          Plein écran
          Par défaut sur le graphique
          La page du graphique s'ouvre par défaut lors de la visite de fastbull.com