


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent






Les comptes nationaux du trimestre de septembre montrent un ralentissement de la croissance à 0,4 % en glissement trimestriel – un chiffre inférieur aux prévisions de Westpac Economics (0,8 % en glissement trimestriel) et du marché (0,7 % en glissement trimestriel).
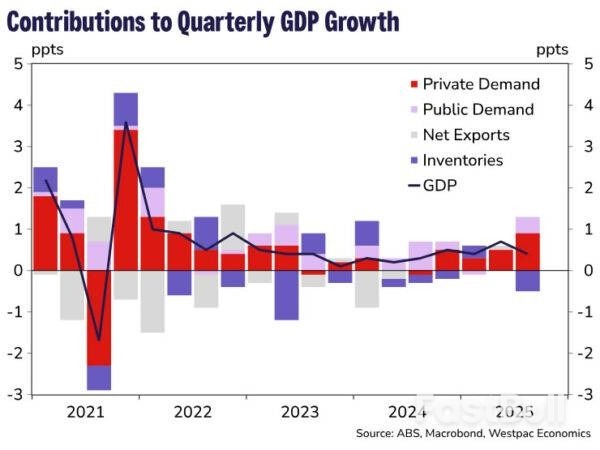
Les comptes nationaux du trimestre de septembre montrent un ralentissement de la croissance à 0,4 % sur le trimestre, tandis que les révisions à la hausse des données antérieures ont permis d'accélérer le résultat annuel à 2,1 % en glissement annuel – un chiffre légèrement supérieur à l'estimation de tendance actualisée de la RBA (+2,0 % en glissement annuel), mais légèrement inférieur à l'estimation de tendance de Westpac Economics.
La demande intérieure (dépenses des consommateurs, des entreprises et des administrations publiques) a enregistré une solide croissance de 1,2 % par rapport au trimestre précédent et de 2,6 % depuis le début de l'année, soit la plus forte hausse trimestrielle depuis le deuxième trimestre 2012 (hors période de pandémie). Cette reprise de la demande intérieure s'est faite sans transition, les secteurs public et privé ayant tous deux contribué à ce dynamisme.
La demande privée nouvelle a enregistré une forte croissance de 1,2 % en glissement trimestriel et de 3,1 % sur un an, soit le rythme trimestriel le plus rapide depuis le premier trimestre 2012 (hors période de pandémie). Si la consommation a contribué à cette croissance, l'investissement des nouvelles entreprises s'est particulièrement distingué, avec une hausse de 3,4 % en glissement trimestriel et de 3,8 % sur un an. Malgré cette progression, le résultat est légèrement inférieur à nos prévisions de 5,8 % en glissement trimestriel, le secteur de la construction d'infrastructures ayant déçu (-0,7 % en glissement trimestriel contre une prévision de 2,0 %). L'État de Victoria a enregistré une chute brutale de 8,0 % de l'activité de construction d'infrastructures. Un décalage temporel, les travaux ayant été partiellement réalisés, pourrait expliquer cet écart.
La bonne nouvelle est que nous avons constaté une hausse des investissements dans la plupart des catégories d'actifs, notamment les machines (7,5 % en glissement trimestriel et 6,2 % en glissement annuel) et les nouvelles constructions (2,0 % en glissement trimestriel et 2,1 % en glissement annuel). Si l'aménagement de centres de données et l'acquisition d'avions civils ont été les principaux moteurs de la croissance des investissements dans les machines, les données relatives aux dépenses d'investissement ont montré que cette hausse s'est étendue à d'autres secteurs, touchant également les industries orientées vers le consommateur (comme l'hébergement et la restauration) et certaines industries orientées vers les entreprises (comme les services administratifs et de soutien).
L'activité de construction de logements a progressé de 1,8 % par rapport au trimestre précédent et de 6,5 % sur un an. Là encore, le résultat trimestriel est inférieur à nos attentes, compte tenu des données partielles (+1,8 % par rapport au trimestre précédent contre +3,2 % sur un an). Cependant, le résultat annuel est conforme à nos prévisions, l'activité des trimestres précédents ayant été révisée à la hausse. La croissance trimestrielle s'explique à la fois par la construction de logements neufs (+2,6 % par rapport au trimestre précédent) et par les rénovations (+0,5 % par rapport au trimestre précédent). Un important portefeuille de projets reste à mener à bien, ce qui devrait soutenir l'activité de construction de logements dans les prochains mois.
La vigueur des dépenses de consommation s'est poursuivie au troisième trimestre, les dépenses des ménages progressant de 0,5 % par rapport au trimestre précédent et de 2,5 % sur un an. Ce résultat fait suite à l'excellente performance du trimestre de juin (0,9 %), en partie due à des facteurs exceptionnels tels que la fin des remises d'État sur l'électricité, des réductions de fin d'exercice plus importantes qu'à l'accoutumée et les dépenses liées aux fêtes de Pâques et de l'ANZAC Day.
Avec des projections de croissance démographique de 1,7 % par an, la consommation par habitant a donc amorcé une hausse significative. Le consommateur australien continue de bénéficier de la progression des revenus réels, qui ont augmenté de 0,9 % en glissement trimestriel et de 3,8 % en glissement annuel. Une incertitude majeure demeure : cette hausse des revenus s’estompera-t-elle si les taux d’intérêt restent inchangés plus longtemps et si les réductions d’impôt de la troisième phase sont progressivement réduites par l’augmentation progressive des tranches d’imposition (nous avons constaté une hausse de l’impôt sur le revenu des particuliers en proportion du revenu des ménages ce trimestre) ? Sans ce soutien, la consommation pourrait ralentir, ce qui aurait des répercussions sur le marché du travail.
En revanche, cette reprise devrait s'amplifier avec le temps, augmentant ainsi la probabilité qu'elle devienne auto-entretenue, stimulant les revenus et soutenant la consommation à l'avenir. L'indice Westpac–DataX Card Tracker montre une accélération des dépenses en octobre, laissant présager que cette dynamique se poursuivra au dernier trimestre.
Les exportations nettes et les stocks étaient globalement conformes aux prévisions. La baisse des stocks dans les secteurs minier, public et des biens de consommation a amputé la croissance du troisième trimestre d'environ 0,5 point de pourcentage, tandis que les exportations nettes ont exercé une pression supplémentaire de 0,1 point de pourcentage.
À noter que l'écart statistique a amputé la croissance de 0,1 point de pourcentage sur le trimestre, contre une contribution de 0,2 point de pourcentage au trimestre précédent.
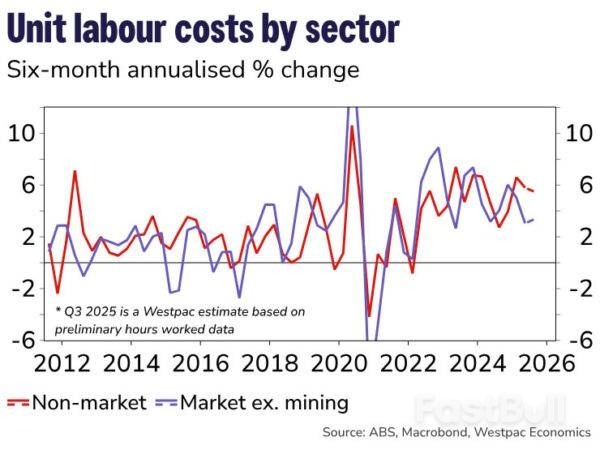
La productivité du travail a rebondi pour enregistrer une croissance de 0,8 % en glissement annuel. En analysant plus en détail, nous estimons que la productivité du secteur marchand (hors secteur minier) a progressé d'environ 1,4 % en glissement annuel au troisième trimestre (ces estimations seront finalisées après la publication des comptes du travail vendredi).
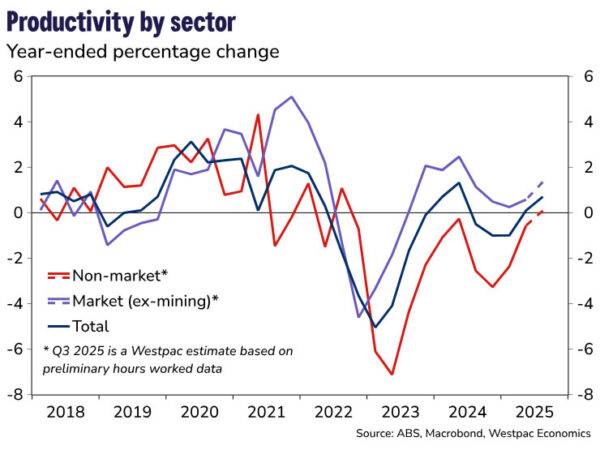
Outre le fait de modérer la croissance des coûts unitaires de main-d'œuvre du secteur à environ 3,3 % en rythme annuel sur six mois, cela conforte l'idée que la croissance de la productivité de l'ensemble de l'économie se redressera à mesure que les facteurs spécifiques aux secteurs minier et des soins s'estomperont.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


