


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent











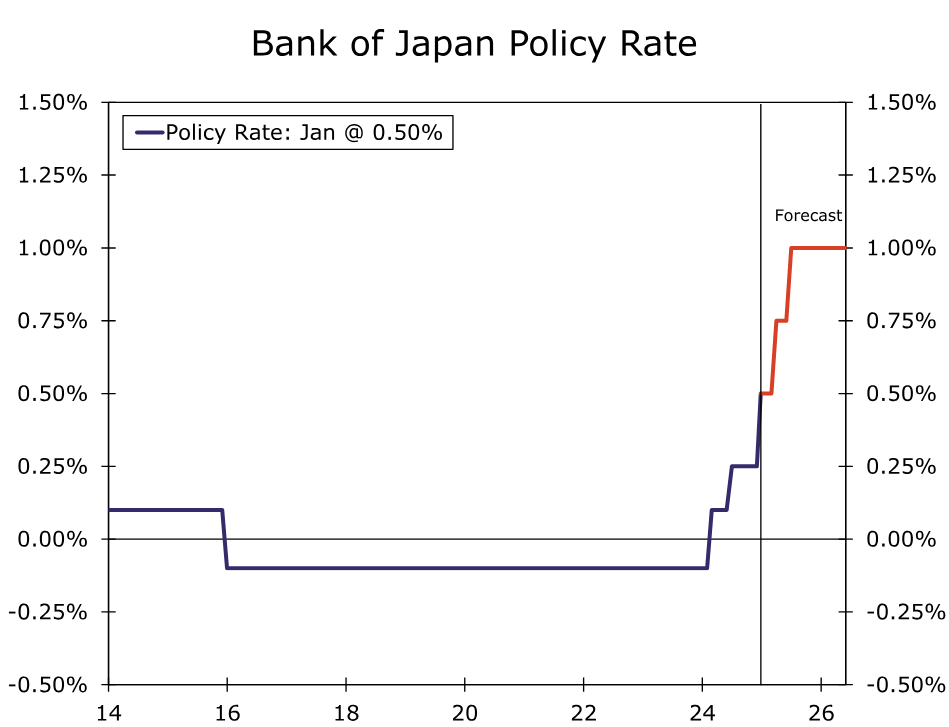
Dans une décision largement attendue, la Banque du Japon (BoJ) a franchi une nouvelle étape sur la voie de la normalisation de sa politique monétaire lors de la réunion de cette semaine, en augmentant son taux directeur de 25 points de base à 0,50 %.
La BoJ prévoit également que l'inflation sous-jacente restera à son niveau cible de 2 % ou plus à moyen terme, ce qui constitue selon nous un signal fort de resserrement supplémentaire à venir. Les commentaires du gouverneur Ueda ont également été plus agressifs, car il a déclaré que le taux directeur actuel est encore loin de son niveau « neutre » et qu'il ne considérait pas un niveau de taux spécifique comme un obstacle.
Dans ce contexte, nous continuons de prévoir une hausse des taux de 25 pb à 0,75 % lors de l'annonce de la BoJ en avril. Nous prévoyons désormais également une dernière hausse des taux de 25 pb à 1,00 % en juillet, tout en reconnaissant que le calendrier de cette dernière hausse des taux pourrait être repoussé en fonction de l'évolution des conditions économiques locales et mondiales. Dans l'ensemble, nous pensons que les perspectives de resserrement de la Banque du Japon et d'assouplissement éventuel de la Fed pourraient conduire à un yen raisonnablement résilient jusqu'en 2025, avec une faiblesse plus soutenue et plus substantielle du yen peut-être plus probable en 2026 avec la reprise de l'économie américaine.
La Banque du Japon (BoJ) a franchi une nouvelle étape dans la normalisation de sa politique monétaire lors de sa réunion de cette semaine, en relevant son taux directeur de 25 pb à 0,50 %. La BoJ a indiqué que la croissance et l'inflation évoluaient globalement conformément à ses prévisions et a également cité les raisons d'un raffermissement des tendances des salaires et des prix. La BoJ a déclaré :
De nombreuses entreprises ont exprimé leur opinion selon laquelle elles continueraient à augmenter régulièrement les salaires lors des négociations salariales annuelles de printemps entre les syndicats et la direction de cette année ; et
Les salaires continuant d’augmenter, les mesures visant à répercuter la hausse des coûts, comme l’augmentation des dépenses de personnel et des coûts de distribution, sur les prix de vente se sont multipliées.
La Banque du Japon a également noté une relative stabilité sur les marchés financiers mondiaux, affirmant que « même si l'attention a été attirée sur diverses incertitudes, les marchés financiers et de capitaux mondiaux ont été stables dans l'ensemble, alors que les économies étrangères ont suivi une trajectoire de croissance modérée ».
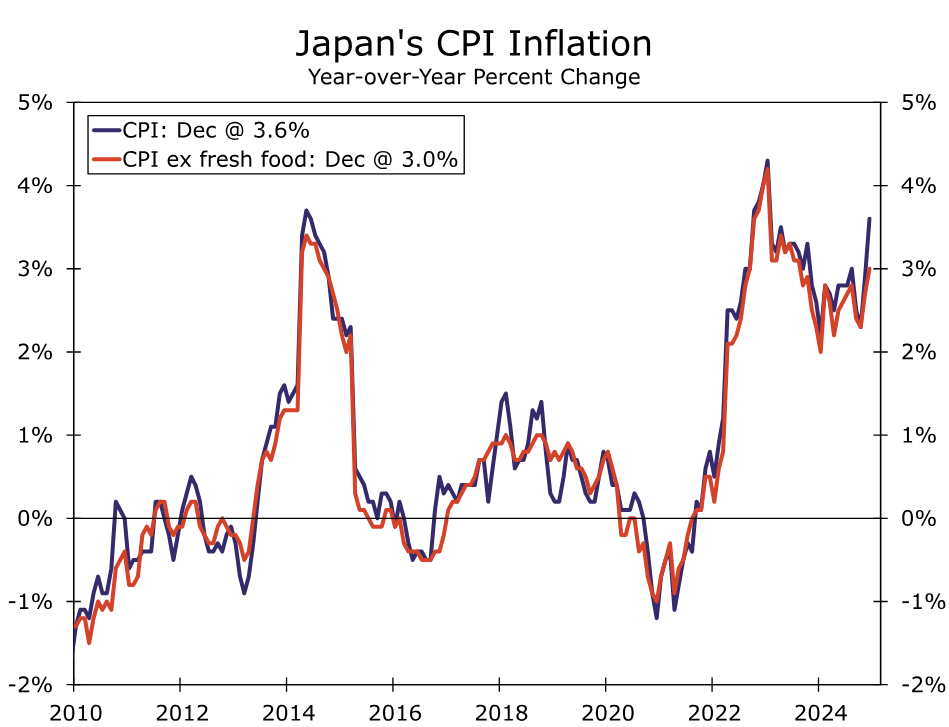
Français L'évaluation encourageante de la Banque du Japon concernant les tendances économiques récentes a également été renforcée par les révisions à la hausse de ses perspectives économiques. Si les prévisions de croissance du PIB ont peu changé, les prévisions d'inflation de la banque centrale ont été sensiblement revues à la hausse. L'inflation de l'IPC hors produits alimentaires frais est prévue à 2,7 % pour l'exercice 2024 (précédemment 2,5 %), à 2,4 % pour l'exercice 2025 (précédemment 1,9 %) et à 2,0 % pour l'exercice 2026 (précédemment 1,9 %). Dans la même veine, les perspectives d'inflation de l'IPC hors produits alimentaires frais et énergie ont été révisées à la hausse à 2,2 % pour l'exercice 2024 (précédemment 2,0 %), à 2,1 % pour l'exercice 2025 (précédemment 1,9 %) et à 2,1 % pour l'exercice 2026 (inchangées). La prévision d'une inflation sous-jacente au Japon qui devrait rester égale ou supérieure à l'objectif d'inflation de 2 % de la banque centrale à moyen terme constitue, à notre avis, un signal fort de resserrement supplémentaire à venir. La Banque du Japon l'a indiqué dans son communiqué de politique monétaire, en déclarant :
Étant donné que les taux d’intérêt réels sont à des niveaux significativement bas, si les perspectives d’activité économique et de prix présentées dans le rapport sur les perspectives de janvier se réalisent, la Banque continuera en conséquence d’augmenter le taux d’intérêt directeur et d’ajuster le degré d’accommodation monétaire.
Outre l’annonce de la Banque du Japon, les commentaires du gouverneur Ueda laissent également entrevoir de multiples hausses de taux supplémentaires de la part de la Banque du Japon d’ici la fin de 2025. Ueda a déclaré qu’il s’attendait à de bons résultats des négociations salariales de printemps de cette année, une évolution qui, selon nous, serait favorable à une nouvelle hausse des taux en avril. Ueda a également suggéré que les marchés mondiaux ont été relativement calmes au cours des premiers jours de l’administration du président Trump. Il est intéressant de noter qu’Ueda a également déclaré que même après la hausse des taux de cette semaine, le taux directeur actuel est encore loin de son niveau « neutre », et qu’il ne considérait pas un niveau de taux spécifique comme un obstacle. Il a indiqué qu’une analyse de la BoJ suggérait que le taux neutre pourrait se situer entre 1,00 % et 2,50 %. Tant que les tendances économiques globales restent encourageantes, nous considérons que ces commentaires sont cohérents avec une éventuelle augmentation du taux directeur de la BoJ à 1,00 %, peut-être d’ici son annonce de juillet.
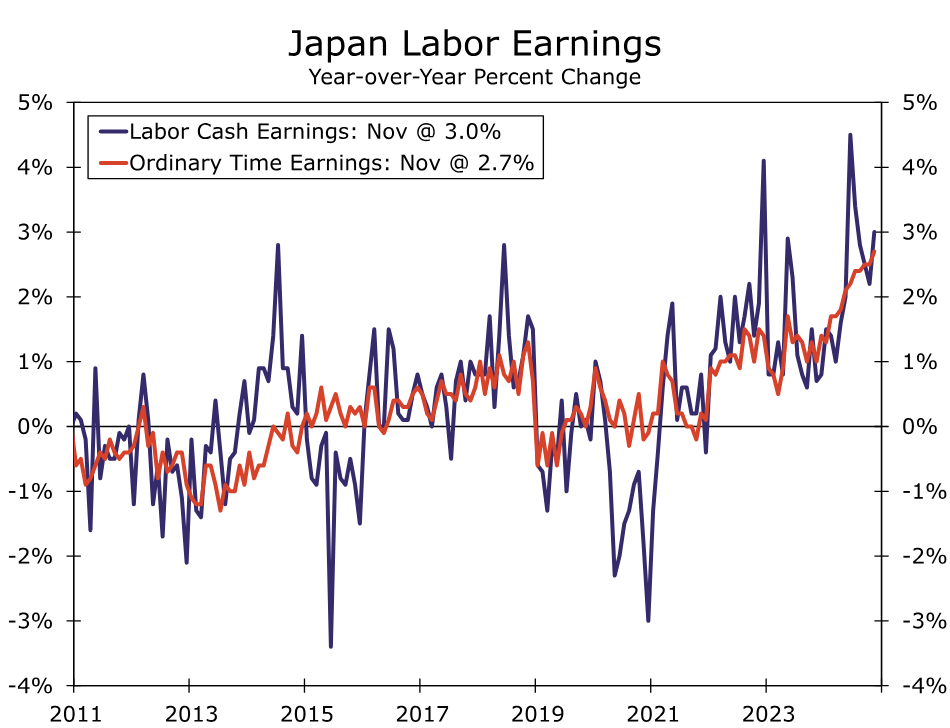
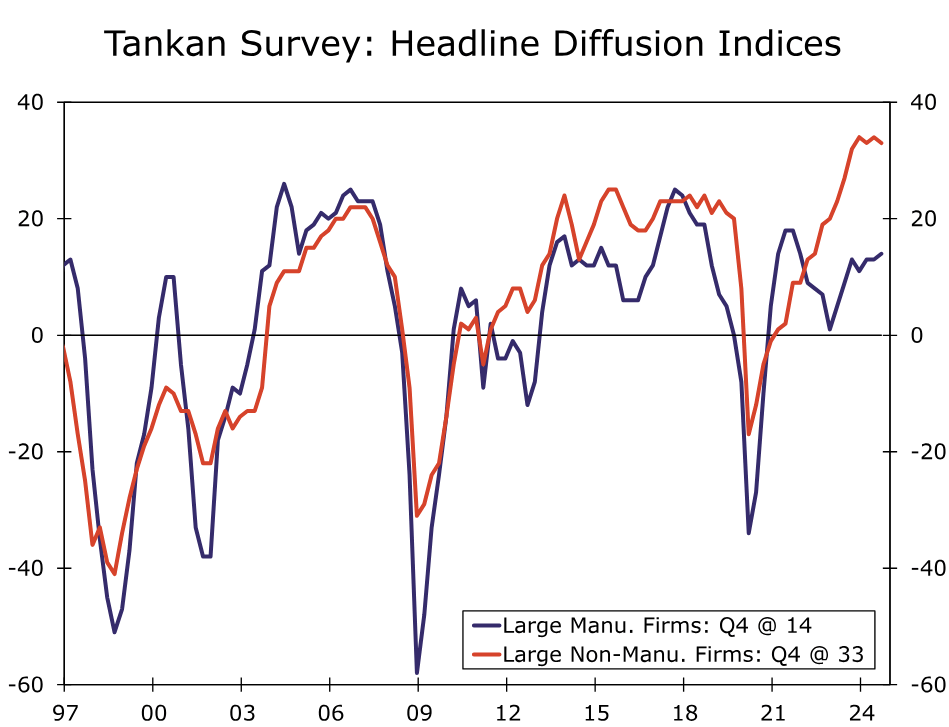
En ce qui concerne les tendances économiques récentes, les revenus du travail ont augmenté de 3,0 % en glissement annuel en novembre et les attentes concernant les négociations salariales de printemps de cette année sont optimistes. L'inflation reste également élevée, l'inflation de l'IPC hors produits frais s'établissant à 3,0 % en glissement annuel en décembre. Les enquêtes de confiance, notamment l'enquête Tankan, se sont généralement améliorées au cours des derniers trimestres, ce qui est cohérent avec une croissance économique plus stable à venir. Bien que ces tendances économiques encourageantes restent en place, et que les conditions économiques mondiales soient peut-être plus favorables au début de cette année, l'économie américaine progressant à un rythme soutenu et la politique de la Fed étant en suspens, nous considérons que ces conditions sont les plus propices à de nouvelles hausses des taux de la Banque du Japon. Dans ce contexte, nous continuons de prévoir une hausse des taux de 25 pb à 0,75 % lors de l'annonce de la BoJ en avril. Nous prévoyons désormais également une dernière hausse des taux de 25 pb à 1,00 % en juillet, tout en reconnaissant que le calendrier de cette dernière hausse des taux pourrait être repoussé en fonction de l'évolution des conditions économiques locales et mondiales. Dans l’ensemble, nous pensons que les perspectives de resserrement de la Banque du Japon et d’assouplissement éventuel de la Fed pourraient conduire à un yen raisonnablement résilient jusqu’en 2025, avec une faiblesse plus soutenue et plus substantielle du yen peut-être plus probable en 2026 à mesure que l’économie américaine se redresse.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


