
- XAUUSD
- XAGUSD
- WTI
- USDX
Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.




Сообщество аккаунт
Сигнальные аккаунты для участников
Все сигнальные аккаунты
Все конкурсы


Джефферис: Соглашение о поставках дизельного топлива между Трампом и Путиным вряд ли окажет существенное влияние.
Генеральный директор Saudi Aramco: Мы изучаем дополнительные маршруты экспорта сырой нефти и полны решимости расширить мощности наших зарубежных хранилищ.
Генеральный директор Saudi Aramco: Давление на цепочку поставок энергоносителей будет только усиливаться до тех пор, пока Ормузский пролив не будет полностью открыт и не будет восстановлено доверие.
Генеральный директор Saudi Aramco: Мировые коммерческие запасы сырой нефти на суше упали значительно ниже 6 миллиардов баррелей, что в настоящее время является последним доступным резервом.
Центральный банк Индии создал специальное окно для покупки иностранной валюты, чтобы ослабить понижающее давление на рупию.
По словам источников, Саудовская Аравия все больше недовольна ограниченной помощью, оказываемой ее западными союзниками. Они утверждают, что, хотя Великобритания и предоставила самолет-заправщик, запросы Саудовской Аравии на дополнительную оборонную поддержку, сделанные в последние недели, до сих пор не были одобрены.
Зеленский: Перемирие в энергетической сфере еще не достигнуто; Украина не прекратит наносить удары большой дальности по России.
Атака Саудовской Аравии оказывает давление на фондовые рынки; торговля в Персидском заливе остается осторожной.
Министр энергетики Саудовской Аравии: Саудовская Аравия стремится к международному участию в проекте альтернативного трубопровода. Цель состоит в диверсификации форм собственности, оперативного контроля и источников финансирования, чтобы трубопровод стал международным активом.
ING: Швейцарский франк имеет ограниченные возможности для дальнейшего укрепления по отношению к евро.
Президент Украины Зеленский: Мы не видим никаких признаков того, что Россия желает прекратить войну или предпринять какие-либо меры по деэскалации.
Курс юаня на внутреннем рынке закрылся на отметке 6,6930 по отношению к доллару США в 16:30 12 октября, снизившись на 9 пунктов по сравнению с предыдущей торговой сессией.
Президент Украины Владимир Зеленский: Объём поставок дизельного топлива из России не повлияет на мировой рынок.
Президент Украины Зеленский: Мы узнали о прекращении огня в энергетической сфере из сообщений СМИ.
Министр внутренних дел Германии: «Теневая война», свидетелем которой мы являемся сегодня, преследует цели, намного превосходящие все, что наблюдалось во время холодной войны.
Президент Украины Владимир Зеленский: по соображениям безопасности Украина не может провести выборы.
Генеральный секретарь ОПЕК заявил, что, по прогнозам, спрос на нефть в этом году вырастет на 400 000 баррелей в сутки.

США Еженедельное среднее за 4 недели по первичным заявкам на пособие по безработице (сезонно скорректированное)А:--
П: --
США Еженедельные первичные заявки на пособие по безработице (сезонно скорректированные)А:--
П: --
США Еженедельные продолжающиеся заявки на пособие по безработице (сезонно скорректированные)А:--
П: --
США Месячный рост оптовых продаж (Сезонно скорректированный) (Авг)А:--
П: --
США Изменение еженедельных запасов природного газа EIAА:--
П: --
П: --
США Средний доход на аукционе 30-летних облигацийА:--
П: --
П: --
США Еженедельное удержание ценных бумаг иностранными центральными банкамиА:--
П: --
П: --
Индонезия Годовой рост розничных продаж (Авг)А:--
П: --
П: --
Италия Годовой рост промышленного выпуска (сезонно скорректированный) (Авг)А:--
П: --
Италия Средний доход на аукционе BOT за 12 месяцевА:--
П: --
П: --
Индия Рост депозитов (год к году)А:--
П: --
П: --
Бразилия ИПЦ год к году (Сент)А:--
П: --
П: --
Канада Уровень участия в занятости (Сезонно скорректированный) (Сент)А:--
П: --
П: --
Канада Уровень безработицы (Сезонно скорректированный) (Сент)А:--
П: --
П: --
Канада Частичная занятость (Сезонно скорректированный) (Сент)А:--
П: --
П: --
Канада Полная занятость (Сезонно скорректированная) (Сент)А:--
П: --
П: --
Канада Занятость (Сезонно скорректированный) (Сент)А:--
П: --
П: --
США Предварительный индекс потребительского настроения Университета Мичигана (Окт)А:--
П: --
П: --
США Предварительный индекс текущего состояния Университета Мичигана (Окт)А:--
П: --
П: --
США Предварительный индекс доверия потребителя Университета Мичигана (Окт)А:--
П: --
П: --
США Прогноз инфляции на 1 год Университета Мичигана, предварительные данные (Окт)А:--
П: --
П: --
США Ожидания инфляции на 5-10 лет (Окт)А:--
П: --
П: --
Россия ИПЦ год к году (Сент)А:--
П: --
П: --
США Еженедельное общее бурениеА:--
П: --
П: --
США Еженедельное общее бурение нефтиА:--
П: --
П: --
Китай, материк Денежная масса M2 год к году (Сент)--
П: --
П: --
Китай, материк Денежная масса M0 год к году (Сент)--
П: --
П: --
Китай, материк Денежная масса M1 год к году (Сент)--
П: --
П: --
Китай, материк Масштаб социального финансирования (Сент)--
П: --
П: --
Турция Годовой рост розничных продаж (Авг)А:--
П: --
П: --
Индия ИПЦ год к году (Сент)--
П: --
П: --
Мексика Годовой рост промышленного выпуска (Авг)--
П: --
П: --
Россия Торговый баланс (Авг)--
П: --
П: --
Выступление члена FOMC Хаммака
Великобритания Общие розничные продажи BRC YoY (Сент)--
П: --
П: --
Великобритания Розничные продажи BRC Like-For-Like YoY (Сент)--
П: --
П: --
Япония Индекс цен производителей (месяц к месяцу) (Сент)--
П: --
П: --
Япония Годовой рост цен на товары внутренних предприятий (Сент)--
П: --
П: --
Япония Ежемесячный рост цен на товары внутренних предприятий (Сент)--
П: --
П: --
Протокол заседания РБА по денежно-кредитной политике
Германия Предварительный ВВП год к году (сезонно скорректированный) (Сент)--
П: --
П: --
Германия Предварительный ВВП квартал к кварталу (сезонно скорректированный) (Сент)--
П: --
П: --
Германия Окончательный ИПЦ год к году (Сент)--
П: --
П: --
Германия Окончательный ИПЦ месяц к месяцу (Сент)--
П: --
П: --
Выступление члена FOMC Уоллера
Южная Африка Годовой рост добычи золота (Авг)--
П: --
П: --
Южная Африка Годовой рост добычи (Авг)--
П: --
П: --
США Индекс оптимизма малого бизнеса NFIB (сезонно скорректированный) (Сент)--
П: --
П: --
Германия Текущий счет (Не сезонно скорректированный) (Авг)--
П: --
П: --
Канада Индекс национального экономического доверия--
П: --
П: --
США Еженедельные розничные продажи по данным Redbook YoY (год к году)--
П: --
П: --
США Годовой общий объем продаж существующих домов (Сент)--
П: --
П: --
США Продажи существующего жилья в годовом исчислении MoM (Сент)--
П: --
П: --
Китай, материк Торговый баланс (Китайский юань) (Сент)--
П: --
П: --
Китай, материк Экспорт (Сент)--
П: --
П: --
Китай, материк Импорт (Китайский юань) (Сент)--
П: --
П: --
Китай, материк Торговый баланс (Доллары США) (Сент)--
П: --
П: --
Китай, материк Экспорт (год к году, в долларах США) (Сент)--
П: --
П: --
Китай, материк Годовой рост импорта (Китайский юань) (Сент)--
П: --
П: --
Китай, материк Годовой рост импорта (Доллар США) (Сент)--
П: --
П: --
Аргентина ИПЦ месяц к месяцу (Сент)--
П: --
П: --


Нет соответствующих данных
Посмотреть все

Нет данных
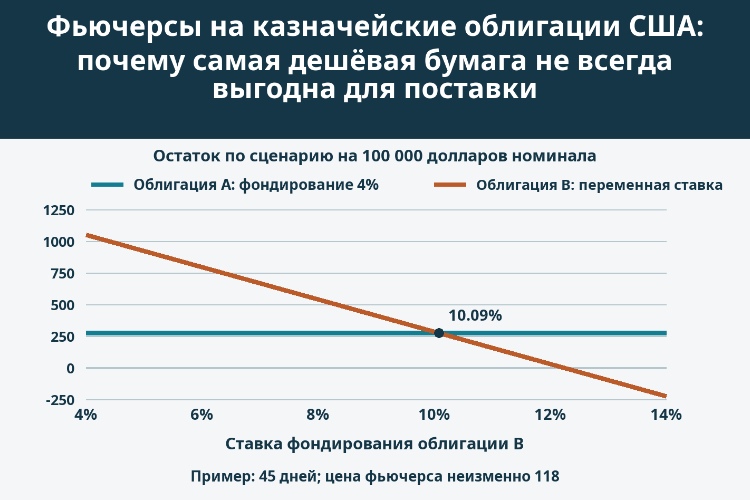
Сравните коэффициент конверсии, сумму поставки, подразумеваемую ставку репо и стоимость фондирования. Пример показывает порог смены выбора и объясняет, почему расчётный остаток не равен зафиксированной прибыли.
Казначейская облигация США по цене 96,50 может оказаться менее выгодной для поставки, чем бумага по 101,60. Продавец фьючерса получает не фиксированные 100 за любую допустимую облигацию: платёж зависит от коэффициента конверсии, применимой расчётной цены и накопленного купонного дохода. Финансирование покупки создаёт дополнительные расходы.
Сравнивать нужно полные денежные потоки: сколько требуется для приобретения и удержания бумаги и сколько поступит при поставке. Сначала зафиксируйте контракт, дату расчёта по покупке и предполагаемую дату поставки.
В пределах правил короткая сторона выбирает бумагу и момент поставки; длинная сторона не может произвольно требовать понравившуюся облигацию. Проверьте действующие критерии допуска и официальный коэффициент для конкретного выпуска и месяца. Коэффициент использует стандартную конвенцию доходности 6%, а не текущую рыночную доходность или обещание заработать 6%.
Для контракта на 100 000 долларов номинала полный ценовой пункт стоит 1 000 долларов. Если цены и НКД выражены на 100 номинала, платёж равен 1 000 × (расчётная цена фьючерса × коэффициент + НКД на дату поставки). Размеры других контрактов могут отличаться. НКД, уплаченный при покупке, входит в первоначальные затраты: сравнение чистой цены с поступлением, включающим НКД, завышает результат.
Предположим, что условные A и B допущены к поставке, от расчёта по покупке до общей даты поставки 45 дней, а промежуточного купона нет. Фьючерс стоит 118. Таблица содержит придуманные входные данные на 100 долларов номинала, не текущие котировки. Финансирование начисляется по простой ставке, фактические дни/360.
| На 100 долларов номинала | Облигация A | Облигация B |
|---|---|---|
| Чистая цена | 96,50 | 101,60 |
| Первоначальный НКД | 0,70 | 0,40 |
| Первоначальная грязная цена | 97,20 | 102,00 |
| Коэффициент конверсии | 0,8200 | 0,8700 |
| НКД при поставке | 1,20 | 0,90 |
| Цена поставки | 97,96 | 103,56 |
| Подразумеваемое репо, годовых | 6,2551% | 12,2353% |
| Проценты при фондировании 4% | 0,486 | 0,510 |
| Остаток после фондирования 4% | 0,274 | 1,050 |
При фондировании обеих бумаг под 4% проценты по A составят 97,20 × 4% × 45/360 = 0,486, по B — 0,510. После вычета основного долга и процентов из платежа остаётся 0,274 и 1,050: 274 и 1 050 долларов на 100 000 номинала до прочих расходов. Более дешёвая покупка A не даёт большего остатка.
Валовой базис, чистая цена минус цена фьючерса на коэффициент, равен −0,26 для A и −1,06 для B. Доход от переноса здесь — увеличение НКД на 0,50 за вычетом фондирования: 0,014 и −0,010. Чистый базис, валовой базис минус этот доход, составляет −0,274 и −1,050. При данных условиях более отрицательный результат соответствует большему остатку от поставки.
Без промежуточного купона ставка рассчитывается как (цена поставки / первоначальная грязная цена − 1) × 360/45. Получаем 6,2551% для A и 12,2353% для B. Это годовой эквивалент сравнения, не доход за 45 дней, не доступная ставка финансирования и не доходность к погашению.
Оставим A под 4%, а фондирование B в стресс-сценарии повысим до 12%. Проценты B вырастут до 1,53, оставив лишь 0,03, то есть 30 долларов на 100 000 номинала. A по-прежнему оставляет 274 доллара. Предпочтение с учётом реального финансирования меняется, хотя подразумеваемые ставки при прежних ценах остаются теми же.
Порог находится из 103,56 − 102 × (1 + r × 45/360) = 0,274: r = 10,0863%. Выше него A оставляет больше при неизменности остальных данных. График показывает чувствительность, а не наличие рыночной возможности. Дисконт обеспечения, собственный капитал и доступный срок займа требуют отдельного учёта.
В примере фьючерс остаётся на 118 до поставки, поэтому потоков вариационной маржи нет. Комиссии, налоги и фондирование маржи также исключены. В реальной позиции платёж за облигацию и ежедневный результат фьючерса — разные денежные потоки.
По контракту, проданному при F0 и поставленному с расчётной ценой F1, накопленный ценовой результат равен 1 000 × (F0 − F1), а платёж — 1 000 × (F1 × CF + НКД). Их сумма обычно не совпадает с платежом, напрямую рассчитанным при F0: коэффициент CF, как правило, не равен единице. Важно и время, когда приходится финансировать требования по марже.
Если до поставки выплачивается купон, добавьте сумму и дату вместо применения упрощённого отношения. Пересчитайте допустимые даты и используйте исполнимые котировки. Спред покупки-продажи, доступность выпуска и финансирования способны поглотить небольшое преимущество.
Пусть B остаётся определяющей бумагой, а её DV01 равна 80 долларам на 100 000 номинала. Локальное приближение даёт DV01 фьючерса 80/0,87 = 91,95 доллара на контракт. Позиции в миллион с DV01 800 долларов соответствует около 8,7 контракта, а не автоматически десять. Округление оставляет риск.
Физическая поставка всё равно производится в предусмотренном номинале на контракт. Хедж базиса с весом по коэффициенту может оставить остаток облигаций. Смена определяющего выпуска также меняет чувствительность фьючерса. Дюрация по отдельным узлам кривой помогает увидеть несовпадения, скрытые за общей DV01.
Низкая цена — лишь исходный параметр. Практический выбор опирается на датированные и профинансированные потоки, которые нужно пересчитывать при изменении условий.
Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям
Войти
Зарегистрироваться

