- XAUUSD
- XAGUSD
- WTI
- USDX
Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.




Сообщество аккаунт
Сигнальные аккаунты для участников
Все сигнальные аккаунты
Все конкурсы


Посольство Китая в Саудовской Аравии: Китайским организациям, финансируемым Китаем, и гражданам Китая в Саудовской Аравии настоятельно рекомендуется усилить меры безопасности.
Инфляция в Индии ускоряется, приближаясь к допустимому пределу, установленному Центральным банком, причем основной причиной является рост цен на продукты питания.
По сообщению ТАСС, Кремль заявил о готовности приостановить военные действия в день выборов в Украине.
Руководство Секретной службы США предупреждает о «значительном увеличении» угроз в адрес президента.
Пресс-секретарь президента России: Контакты по вопросу «энергетического прекращения огня» продолжаются.
Бывший сотрудник МЭА: Соглашение с Россией о поставках дизельного топлива вряд ли смягчит глобальный дефицит; первая поставка — капля в море.
Лан Фоань встречается с управляющим директором и главным специалистом по управлению знаниями Всемирного банка Донохо.
Кремль: (По поводу объявленного президентом США Трампом прекращения огня в энергетической сфере между Россией и Украиной) Контакты продолжаются, и мы опубликуем соответствующее уведомление в установленный срок.
Кремль: (Комментируя предложение Украины о всеобъемлющем прекращении огня для проведения президентских выборов) Мы не стремимся к прекращению огня; скорее, мы стремимся к достижению прочного мира.
Джефферис: Соглашение о поставках дизельного топлива между Трампом и Путиным вряд ли окажет существенное влияние.
Генеральный директор Saudi Aramco: Мы изучаем дополнительные маршруты экспорта сырой нефти и полны решимости расширить мощности наших зарубежных хранилищ.
Генеральный директор Saudi Aramco: Давление на цепочку поставок энергоносителей будет только усиливаться до тех пор, пока Ормузский пролив не будет полностью открыт и не будет восстановлено доверие.
Генеральный директор Saudi Aramco: Мировые коммерческие запасы сырой нефти на суше упали значительно ниже 6 миллиардов баррелей, что в настоящее время является последним доступным резервом.
Центральный банк Индии создал специальное окно для покупки иностранной валюты, чтобы ослабить понижающее давление на рупию.
По словам источников, Саудовская Аравия все больше недовольна ограниченной помощью, оказываемой ее западными союзниками. Они утверждают, что, хотя Великобритания и предоставила самолет-заправщик, запросы Саудовской Аравии на дополнительную оборонную поддержку, сделанные в последние недели, до сих пор не были одобрены.
Зеленский: Перемирие в энергетической сфере еще не достигнуто; Украина не прекратит наносить удары большой дальности по России.
Атака Саудовской Аравии оказывает давление на фондовые рынки; торговля в Персидском заливе остается осторожной.

США Еженедельное среднее за 4 недели по первичным заявкам на пособие по безработице (сезонно скорректированное)А:--
П: --
США Еженедельные продолжающиеся заявки на пособие по безработице (сезонно скорректированные)А:--
П: --
США Месячный рост оптовых продаж (Сезонно скорректированный) (Авг)А:--
П: --
США Изменение еженедельных запасов природного газа EIAА:--
П: --
П: --
США Средний доход на аукционе 30-летних облигацийА:--
П: --
П: --
США Еженедельное удержание ценных бумаг иностранными центральными банкамиА:--
П: --
П: --
Индонезия Годовой рост розничных продаж (Авг)А:--
П: --
П: --
Италия Годовой рост промышленного выпуска (сезонно скорректированный) (Авг)А:--
П: --
Италия Средний доход на аукционе BOT за 12 месяцевА:--
П: --
П: --
Индия Рост депозитов (год к году)А:--
П: --
П: --
Бразилия ИПЦ год к году (Сент)А:--
П: --
П: --
Канада Уровень участия в занятости (Сезонно скорректированный) (Сент)А:--
П: --
П: --
Канада Уровень безработицы (Сезонно скорректированный) (Сент)А:--
П: --
П: --
Канада Частичная занятость (Сезонно скорректированный) (Сент)А:--
П: --
П: --
Канада Полная занятость (Сезонно скорректированная) (Сент)А:--
П: --
П: --
Канада Занятость (Сезонно скорректированный) (Сент)А:--
П: --
П: --
США Предварительный индекс потребительского настроения Университета Мичигана (Окт)А:--
П: --
П: --
США Предварительный индекс текущего состояния Университета Мичигана (Окт)А:--
П: --
П: --
США Предварительный индекс доверия потребителя Университета Мичигана (Окт)А:--
П: --
П: --
США Прогноз инфляции на 1 год Университета Мичигана, предварительные данные (Окт)А:--
П: --
П: --
США Ожидания инфляции на 5-10 лет (Окт)А:--
П: --
П: --
Россия ИПЦ год к году (Сент)А:--
П: --
П: --
США Еженедельное общее бурениеА:--
П: --
П: --
США Еженедельное общее бурение нефтиА:--
П: --
П: --
Китай, материк Денежная масса M2 год к году (Сент)--
П: --
П: --
Китай, материк Денежная масса M0 год к году (Сент)--
П: --
П: --
Китай, материк Денежная масса M1 год к году (Сент)--
П: --
П: --
Китай, материк Масштаб социального финансирования (Сент)--
П: --
П: --
Турция Годовой рост розничных продаж (Авг)А:--
П: --
П: --
Индия ИПЦ год к году (Сент)А:--
П: --
П: --
Мексика Годовой рост промышленного выпуска (Авг)--
П: --
П: --
Россия Торговый баланс (Авг)--
П: --
П: --
Выступление члена FOMC Хаммака
Великобритания Общие розничные продажи BRC YoY (Сент)--
П: --
П: --
Великобритания Розничные продажи BRC Like-For-Like YoY (Сент)--
П: --
П: --
Япония Индекс цен производителей (месяц к месяцу) (Сент)--
П: --
П: --
Япония Годовой рост цен на товары внутренних предприятий (Сент)--
П: --
П: --
Япония Ежемесячный рост цен на товары внутренних предприятий (Сент)--
П: --
П: --
Протокол заседания РБА по денежно-кредитной политике
Германия Предварительный ВВП год к году (сезонно скорректированный) (Сент)--
П: --
П: --
Германия Предварительный ВВП квартал к кварталу (сезонно скорректированный) (Сент)--
П: --
П: --
Германия Окончательный ИПЦ год к году (Сент)--
П: --
П: --
Германия Окончательный ИПЦ месяц к месяцу (Сент)--
П: --
П: --
Выступление члена FOMC Уоллера
Южная Африка Годовой рост добычи золота (Авг)--
П: --
П: --
Южная Африка Годовой рост добычи (Авг)--
П: --
П: --
США Индекс оптимизма малого бизнеса NFIB (сезонно скорректированный) (Сент)--
П: --
П: --
Германия Текущий счет (Не сезонно скорректированный) (Авг)--
П: --
П: --
Канада Индекс национального экономического доверия--
П: --
П: --
США Еженедельные розничные продажи по данным Redbook YoY (год к году)--
П: --
П: --
США Годовой общий объем продаж существующих домов (Сент)--
П: --
П: --
США Продажи существующего жилья в годовом исчислении MoM (Сент)--
П: --
П: --
Китай, материк Торговый баланс (Китайский юань) (Сент)--
П: --
П: --
Китай, материк Экспорт (Сент)--
П: --
П: --
Китай, материк Импорт (Китайский юань) (Сент)--
П: --
П: --
Китай, материк Торговый баланс (Доллары США) (Сент)--
П: --
П: --
Китай, материк Экспорт (год к году, в долларах США) (Сент)--
П: --
П: --
Китай, материк Годовой рост импорта (Китайский юань) (Сент)--
П: --
П: --
Китай, материк Годовой рост импорта (Доллар США) (Сент)--
П: --
П: --
Аргентина ИПЦ месяц к месяцу (Сент)--
П: --
П: --


Нет соответствующих данных
Посмотреть все

Нет данных
Одинаковый суммарный DV01 скрывает разные риски по срокам. Пример с облигациями на 2, 5 и 10 лет показывает остаточную чувствительность хеджа и результат трех сдвигов кривой.
Суммарный DV01 после хеджирования равен нулю, но изменение формы кривой приносит убыток свыше 100 тысяч долларов. Это не обязательно ошибка расчета. Возможно, хедж устранил риск параллельного сдвига, но сохранил риск относительного движения разных сроков.
Дюрация по ключевым узлам раскладывает процентную чувствительность по срокам. Сумма показывает размер риска, распределение — его местоположение. Сравнивать позиции нужно на одной кривой, в одной валюте и на одну дату оценки.
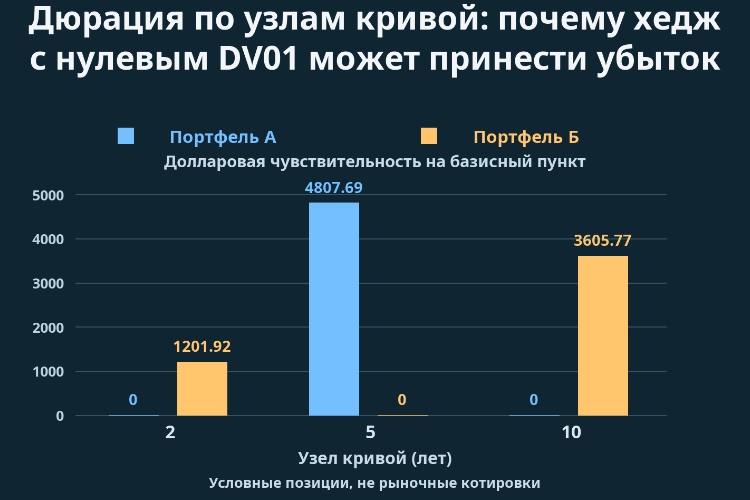
Возьмем два условных портфеля стоимостью по 10 млн долларов. А целиком состоит из пятилетней бескупонной облигации. Б размещает 62,5% первоначальной рыночной стоимости в двухлетней и 37,5% в десятилетней бескупонной облигации. Все три спот-ставки равны 4% с годовой капитализацией. Денежные потоки фиксированы; встроенных опционов и изменений кредитного риска нет. Доли рассчитаны по рыночной стоимости, а не по номиналу.
Модифицированная дюрация бескупонной облигации со сроком t равна t / 1,04. У А она составляет 4,807692, у Б — 0,625 × 2 / 1,04 + 0,375 × 10 / 1,04, столько же. DV01 обоих портфелей — 4 807,69 доллара. Положительный DV01 здесь означает приблизительную потерю стоимости при росте соответствующей ставки на один базисный пункт.
У А вся чувствительность сосредоточена на пяти годах. У Б двухлетний узел дает 1 201,92 доллара, десятилетний — 3 605,77. Совпадение сумм не меняет сроков платежей.
Сместите один узел вверх и вниз, сохраняя согласованный способ обработки остальных, и переоцените позицию. Локальная дюрация приблизительно равна [цена при снижении ставки − цена при повышении] / (2 × начальная цена × h), где h = 0,0001 для одного базисного пункта. Узловой DV01 равен начальной стоимости × локальной дюрации × 0,0001.
Сумма соответствует параллельной чувствительности, если совокупность отдельных шоков воспроизводит тот же параллельный сдвиг. Нельзя без преобразования складывать риски по бескупонным ставкам, доходностям к номиналу и котировкам свопов. Важны также узлы и интерполяция. Купонная облигация платит до погашения, поэтому весь ее риск нельзя приписывать конечному сроку.
Шоки мгновенные: время не проходит. Финансирование, налоги, издержки и изменение валюты исключены. Новая стоимость каждого инструмента равна начальной стоимости × [1,04 / (1,04 + изменение ставки)]ᵗ. Для Б складываются две части. Проценты в таблице относятся к первоначальным 10 млн каждого портфеля, а не к годовой доходности.
| Сдвиг 2 / 5 / 10 лет (б.п.) | Изменение цены А | Изменение цены Б |
|---|---|---|
| +25 / +25 / +25 | -1,1933% | -1,1890% |
| -50 / 0 / +50 | 0,0000% | -1,1508% |
| -25 / +50 / -25 | -2,3696% | 1,2150% |
Параллельный рост на 25 базисных пунктов дает почти одинаковые потери; малая разница обусловлена нелинейностью цены. Если двухлетняя ставка падает на 50 пунктов, пятилетняя стоит на месте, а десятилетняя растет на 50, А не меняется, а Б теряет около 115 079 долларов. Убыток длинного участка превышает прибыль короткого.
В третьем сценарии середина кривой поднимается, а края опускаются. А теряет около 236 956 долларов, Б зарабатывает 121 504. Фраза «доходности выросли» не описывает такое распределение риска.
Предположим, что инвестор держит Б и может продать без покрытия А на 10 млн долларов. Чистый вектор DV01 становится [1 201,92; −4 807,69; 3 605,77], сумма — ноль. Но сценарий увеличения крутизны по-прежнему приносит убыток 115 079 долларов: пятилетняя ставка не изменилась, и короткая позиция ничего не компенсировала.
Линейный расчет −Σ(узловой DV01 × шок в базисных пунктах) дает потерю 120 192 доллара, примерно на 5 113 больше точной переоценки. Даже корректный вектор — лишь локальное приближение. Отдельную проблему нелинейности раскрывает разбор выпуклости облигаций на FastBull.
Длинная Б и короткая А приносят около 427 долларов при параллельном росте и 358 460 в третьем сценарии, до издержек. Это денежный результат. Делить его на нулевую начальную чистую стоимость для расчета доходности бессмысленно. Валовой объем, обеспечение, заем бумаг и финансирование требуют ресурсов.
Расположите денежные чувствительности доступных инструментов по столбцам матрицы и найдите объемы, сокращающие целевой вектор. Один пятилетний инструмент обычно не может устранить независимые риски двух и десяти лет. Если точное совпадение недоступно, покажите остаток и сценарии, в которых он создает убыток.
При покрытии обязательств сравнивают денежную чувствительность активов и обязательств. Одинаковая дюрация при разной стоимости не означает одинакового долларового риска. Фьючерсы добавляют поставочную корзину, наиболее дешевую к поставке облигацию, коэффициент конверсии и базис. Пример с наличными облигациями не заменяет эти проверки.
Узловая дюрация не предсказывает следующее движение и его вероятность. Она показывает, действительно ли хедж устранил нужный риск или только спрятал его за нулевой суммой.
Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям
Войти
Зарегистрироваться