


- WTI
- XAUUSD
- XAGUSD
- USDX



Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.





Беспоставочный форвард перечисляет курсовую разницу, а не валюту для оплаты поставщику. На примере фиксированного счёта в корейских вонах разберём знак выплаты, отличие фиксинга от исполнимого курса и временный дефицит долларов при формально зафиксированной итоговой стоимости.
Доллары по беспоставочному форварду уже рассчитаны, но поставщик по-прежнему ждёт корейские воны. Это не недостаток расчётной формулы: NDF решает другую задачу. Он компенсирует согласованную курсовую разницу, не перечисляя валютную сумму счёта. Чтобы понять, действительно ли расходы зафиксированы, нужно соединить три операции: расчёт по контракту, фактическую покупку вон и движение доступных денег во времени.
Рассмотрим компанию, которая организует финансирование в долларах и должна заплатить 1 300 000 000 корейских вон. Предполагается, что у неё есть законный канал приобретения и перечисления вон. Для покрытия этого счёта она покупает воны и продаёт доллары по NDF с долларовым расчётом. Сам контракт не доставит поставщику воны: обычную конверсию придётся провести отдельно.
Зафиксируем обозначения. Долларовый номинал N равен 1 000 000, договорный курс K — 1300 вон за доллар. Покрытая сумма Q=N×K составляет 1,3 млрд вон. N — расчётный номинал, а не размер гарантийного обеспечения и не обещание обменять миллион долларов на воны внутри NDF. Здесь нет начального платежа по контракту; это предположение примера, а не доказательство справедливости выбранного форвардного курса.
R обозначает предусмотренный договором фиксинг, X — реально исполнимый курс покупки всей суммы вон на нужную дату валютирования. Оба выражены в вонах за доллар. Все числа вымышлены, контрагенты исполняют обязательства, счёт не меняется. Комиссии, налоги, промежуточное обеспечение и расходы финансирования в арифметику не включены. Это не означает, что их не бывает в реальной сделке.
Пусть P — чистое поступление долларов именно нашей компании. Положительное число означает, что она получает деньги, отрицательное — что перечисляет их контрагенту. Формула имеет вид P=Q/R−N=N(K/R−1)=N(K−R)/R. Она сравнивает долларовую стоимость фиксированного счёта по фиксингу с согласованным долларовым номиналом.
Укрепление воны означает снижение R: за доллар дают меньше вон. Получить нужную сумму становится дороже, поэтому P положительно и компенсирует рост затрат. При ослаблении воны R растёт, долларовая стоимость счёта падает, а компания платит по NDF. Для противоположной стороны, покупающей доллары и продающей воны, поступление равно N(1−K/R), то есть −P. Формулу без указания стороны легко применить с неверным знаком.
Проверка размерности столь же важна. N(K−R) выражено в вонах, а не в долларах; деление на R переводит разницу в валюту расчёта. Если забыть знаменатель, сумма может оказаться завышенной на порядки. При обратной котировке s=1/R и k=1/K, в долларах за вону, та же выплата равна Q(s−k). Здесь множитель — воновый номинал Q. Нельзя просто перевернуть курс, оставив долларовый номинал в чужой формуле.
Сначала предположим, что компания действительно покупает воны по фиксингу: X=R. Валовой расход долларов на конверсию C=Q/X. Итоговые расходы составляют C−P: полученная выплата вычитается из затрат, а отрицательное P, наоборот, прибавляется к ним. Три строки ниже — отдельные альтернативные ситуации, не последовательность торговых дней.
| R=X, вон за доллар | Поступление по NDF, USD | Обмен для оплаты счёта, USD | Чистые расходы, USD |
|---|---|---|---|
| 1 200 | +83 333,33 | 1 083 333,33 | 1 000 000,00 |
| 1 300 | 0,00 | 1 000 000,00 | 1 000 000,00 |
| 1 400 | −71 428,57 | 928 571,43 | 1 000 000,00 |
При R=1200 конверсия требует 1 083 333,33 доллара, а NDF приносит 83 333,33. Вместе получается ровно миллион. Считать 83 тысячи самостоятельной прибылью хеджа — значит не замечать увеличившуюся долларовую стоимость того обязательства, ради которого он заключался.
При R=1400 компания платит по NDF 71 428,57 доллара, но покупает требуемые воны за 928 571,43. Совокупные расходы снова равны миллиону. Убыток по отдельному деривативу здесь совместим с выполнением задачи покрытия. Нулевой платёж при 1300 тоже не означает, что счёт оплачен: миллион долларов всё ещё надо обменять и передать воны поставщику.
Показанные центы округлены для чтения; расчёт выполнен до округления. Конкретный контракт может устанавливать собственный порядок округления. Проверять нужно не только поступление по NDF, но и величину закрываемого обязательства: исчезновение или изменение счёта изменит смысл всей суммы потоков.
Теперь оставим R=1200, но разрешим X отличаться. Компания продаёт доллары дилеру и покупает воны, поэтому ей нужен курс покупки долларов дилером для всей суммы и требуемой даты валютирования. Средняя котировка на экране не является доказательством, что обмен можно провести по ней. Не всякая такая конверсия обязана иметь ту же дату, что стандартная сделка спот.
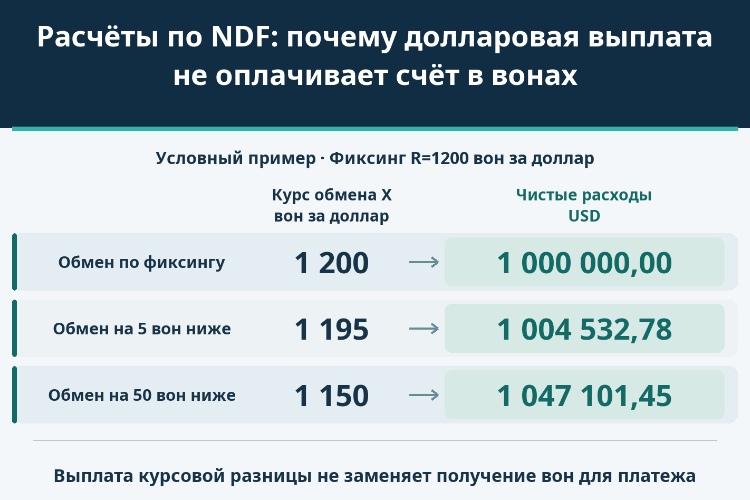
Общее равенство показывает остаточный риск: C−P=N+Q(1/X−1/R). NDF фиксирует свою выплату по R, но не фиксирует отдельный X. При X=R остаток исчезает. Если X меньше R, доллар покупает меньше вон, чем заложено в выплате, и итоговая стоимость превышает N.
| Исполнимый X, вон за доллар | Обмен для оплаты счёта, USD | Чистые расходы, USD | Превышение бюджета N, USD |
|---|---|---|---|
| 1 200 | 1 083 333,33 | 1 000 000,00 | 0,00 |
| 1 195 | 1 087 866,11 | 1 004 532,78 | 4 532,78 |
| 1 150 | 1 130 434,78 | 1 047 101,45 | 47 101,45 |
При X=1195 окончательные расходы составляют 1 004 532,78 доллара: на 4532,78 больше исходного бюджета. При X=1150 превышение достигает 47 101,45. Выплата NDF при этом одна и та же — 83 333,333… доллара. Её размер не подстраивается повторно под каждую будущую конверсию.
Разрыв может отражать время обмена, сторону котировки или доступный рынок, но одни числа не устанавливают причину. Нельзя автоматически назвать весь остаток комиссией либо наблюдаемым рыночным базисом определённого вида. Если X окажется выше R, остаток будет благоприятным: итоговые расходы станут ниже N. Таблица не задаёт вероятности и не устанавливает максимальный возможный ущерб.
Вернёмся к R=X=1200 и предположим, что у компании доступен только миллион долларов. Конверсию для оплаты поставщику нужно профинансировать раньше, чем поступление по NDF станет доступным. На раннем этапе требуются 1 083 333,33 доллара, поэтому временный дефицит составляет 83 333,33.
После поступления этой суммы по NDF ею можно погасить временное финансирование. Итоговые расходы без процентов остаются равны миллиону. Но проценты по промежуточному финансированию исключены из модели и не исчезают от правильного совпадения валютных сумм. Экономическая компенсация и своевременная платёжеспособность — разные проверки.
Это заданная очередность операций, а не утверждение, что любой NDF зачисляется позже конверсии. Отдельно фиксируют момент определения курса, дату и время доступности расчётного платежа, дату валютирования обмена и предельный срок оплаты счёта. Ожидаемое будущее поступление нельзя автоматически считать уже доступным остатком. Универсального правила «все NDF рассчитываются через два рабочих дня» здесь нет.
Если поставка отменена, обязанность заплатить воны может исчезнуть, но NDF не прекращается автоматически. Его курсовой результат больше не компенсирует исходный счёт. При уменьшении суммы возникает избыточное покрытие, при увеличении — непокрытая часть; совпадение N×K=Q надо проверить заново, а не переносить прежний вывод о зафиксированных расходах.
Фактическое подтверждение сделки определяет источник фиксинга, дату, часовой пояс, расчётного агента и действия при нарушении публикации курса. Нельзя подменять этот источник обычным закрытием дня или условиями старого образца договора. Доллары — выбранная валюта расчёта данного примера, не обязательная валюта любого NDF.
Отдельный вопрос — оценка форварда до погашения и цена досрочного закрытия. Наш расчёт относится к сроку исполнения и не является котировкой выхода сегодня. Отсутствие обмена номиналами также не отменяет возможных требований обеспечения или риска неисполнения. NDF не создаёт разрешения на конверсию и не заменяет законный канал местного платежа.
Правильная выплата по формуле ещё не равна завершённому хеджированию счёта. Для него должны согласоваться сумма вон, реальная конверсия и часы, в которые деньги можно использовать. Именно эти три совпадения превращают расчётную компенсацию в работающий платёжный план.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


