


- WTI
- XAUUSD
- XAGUSD
- USDX



Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.





Отсутствие отдельных сделок дальним контрактом в расчётном окне не оставляет биржу без ценовых ориентиров. На условных данных CL разбираем веса календарных спредов, границы подразумеваемой цены и причину, по которой расчётный ориентир не гарантирует цену закрытия позиции.
У дальнего нефтяного фьючерса в расчётном окне может не быть ни одной отдельной сделки, а его расчётная цена всё равно изменится. Это не обязательно ошибка и не доказательство произвольной оценки: информация может поступать через сделки календарными спредами. Но из обоснованности биржевого ориентира не следует, что трейдер сможет закрыть по нему любую позицию. Для проверки нужны две разные процедуры: восстановить расчёт и отдельно проверить исполнимость заявки.
Рассмотрим обычную дневную процедуру для фьючерса NYMEX на лёгкую малосернистую нефть, код CL. Это не универсальный алгоритм всех фьючерсов и не порядок определения окончательной расчётной цены истекающего контракта. В применимой нормальной процедуре используются данные окна 14:28–14:30 по восточному времени США. У назначенного активного месяца приоритет имеет средневзвешенная по объёму цена отдельных сделок, VWAP.
Все дальнейшие цифры вымышлены. M1, M2 и M3 — три последовательных месяца поставки; активным назначен M1, а исключения, связанные с экспирацией и сменой активного месяца, в примере отсутствуют. Цены и спреды выражены в долларах за баррель. Контракт CL соответствует 1 000 американских баррелей; обычный минимальный шаг 0,01 доллара за баррель даёт 10 долларов на контракт.
Пусть в окне M1 торгуется по 69,98 объёмом 20 контрактов, по 70,00 объёмом 60 и по 70,02 объёмом 20. Тогда VWAP=(69,98×20+70,00×60+70,02×20)/100=70,00. Последняя сделка 70,02 не обязана совпасть с этим результатом. При спреде M1−M2, равном −0,30, опорная цена M2 получается 70,30. Теперь можно переходить к более дальнему месяцу, опираясь на уже рассчитанные значения.
В нашем окне нет отдельных сделок M3, зато есть сделки календарными спредами с его участием. Называть это полностью неторгуемым месяцем или днём с нулевым объёмом нельзя: сделки по ногам спредов могут учитываться в активности контракта. Важно, какого именно вида наблюдения доступны для расчёта.
Зафиксируем знак: спред равен цене ближнего месяца минус цена целевого дальнего. Поэтому кандидат для M3 равен известной опорной цене минус спред. При отрицательном спреде дальний месяц оказывается дороже, а не дешевле. Для нормальной процедуры CL объём каждой соответствующей спредовой сделки делится на расстояние между месяцами; полученный показатель служит весом.
| Маршрут | Опорная цена: USD/баррель (долл. за баррель) | VWAP спреда: USD/баррель (долл. за баррель) | Сделки спредом: контрактов | Расстояние: месяцев | Скорректированный вес | Кандидат для M3: USD/баррель (долл. за баррель) |
|---|---|---|---|---|---|---|
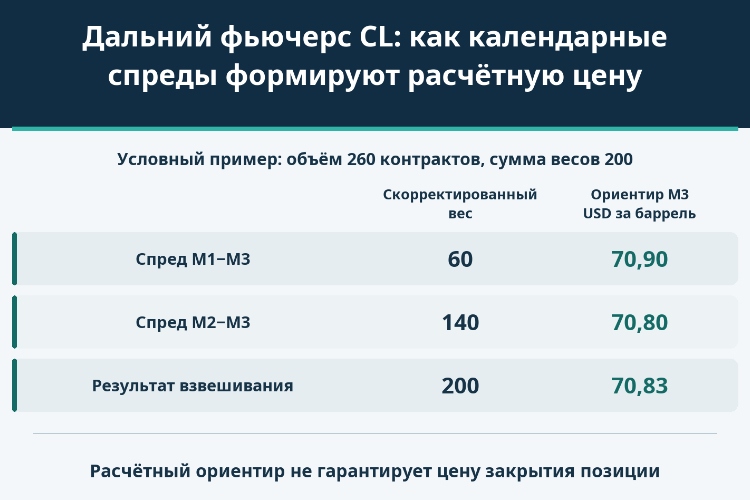
| M1−M3 | 70,00 | −0,90 | 120 | 2 | 60 | 70,90 |
| M2−M3 | 70,30 | −0,50 | 140 | 1 | 140 | 70,80 |
Маршрут M1−M3 даёт 70,00−(−0,90)=70,90. Между M1 и M3 два календарных месяца, поэтому 120 контрактов превращаются в вес 60. Маршрут M2−M3 даёт 70,30−(−0,50)=70,80, а при расстоянии в один месяц его 140 контрактов сохраняют вес 140.
Ориентир M3=(70,90×60+70,80×140)/(60+140)=70,83 доллара за баррель.
Это последовательное восстановление цены по связанным месяцам, а не усреднение старых последних сделок M3. В реальном воспроизведении важно включить все применимые маршруты, соблюдать окно и проверять, что целевой месяц является дальней ногой. Здесь набор входных данных намеренно ограничен двумя указанными маршрутами.
Самая соблазнительная ошибка — использовать 120 и 140 прямо в числителе, забыв о месячном расстоянии. Получится (70,90×120+70,80×140)/260=70,846153846… После округления в этом примере до шага 0,01 результат составит 70,85, на два тика выше 70,83.
Ошибка возникает до округления: маршруту через два месяца присвоен чрезмерный относительный вес. Правильное значение уже лежит на ценовой сетке, а ошибочное сравнение не находится ровно посередине между тиками. Из него нельзя выводить универсальное биржевое правило обработки половины тика.
Сумма весов 200 также не заменяет фактический объём 260 контрактов. У этих чисел разное назначение: первое — знаменатель расчёта после корректировки, второе — сумма наблюдавшихся спредовых объёмов. Подписать на графике 200 как «торговый объём» означало бы исказить исходные данные, хотя сама цена могла быть посчитана правильно.
Теперь рассмотрим отдельную ситуацию, в которой соответствующих сделок спредами нет. Она не дополняет предыдущую таблицу и не должна смешиваться с её результатом 70,83. Опорные значения известных месяцев оставим прежними, но используем спредовые цены покупки и продажи.
Если A — опорная цена, b — заявка на покупку спреда, a — предложение продажи, то при спреде «ближний минус дальний» подразумеваемый интервал целевого месяца равен [A−a, A−b]. Вычитание меняет стороны местами. Применить [A−b, A−a] без проверки знака — значит перевернуть границы.
| Маршрут | Опорная цена: USD/баррель (долл. за баррель) | Покупка спреда (долл. за баррель) | Продажа спреда (долл. за баррель) | Подразумеваемая нижняя граница (долл. за баррель) | Подразумеваемая верхняя граница (долл. за баррель) |
|---|---|---|---|---|---|
| M1−M3 | 70,00 | −0,92 | −0,86 | 70,86 | 70,92 |
| M2−M3 | 70,30 | −0,61 | −0,55 | 70,85 | 70,91 |
Из M1 получается 70,86–70,92, из M2 — 70,85–70,91. Наилучшая подразумеваемая нижняя граница равна максимуму 70,86, верхняя — минимуму 70,91. Включая обе границы, остаются шесть значений на ценовой сетке: 70,86; 70,87; 70,88; 70,89; 70,90; 70,91.
По этим сведениям нельзя назвать единственную официальную расчётную цену. В процедуре CL фигурируют условия разумности GCC; в нашем примере их выполнение не установлено, а непубличные численные пороги не подставляются. Наличие диапазона не означает обязательного выбора его середины. Если подходящего интервала нет, резервный подход использует дневное изменение предыдущего месяца поставки относительно его расчётной цены предшествующего торгового дня. Это не доходность за прошлый календарный месяц и не разрешение придумывать недостающую опорную цену.
Вычитание цены спреда из опорного значения выглядит как готовая возможность торговать. Однако A здесь — расчётный ориентир, а не одновременно доступная цена покупки или продажи ближнего контракта. Нельзя исполнить сделку по записи в расчётной таблице так же, как по реальной заявке в стакане.
Чтобы обсуждать синтетическое исполнение, нужны синхронные котировки нужной стороны по опорному контракту и спреду, достаточный объём на каждой ноге и механизм их исполнения. Разница между двумя оценками сама по себе не доказывает безрисковый арбитраж. Если одна котировка устарела или рассчитана для меньшего объёма, арифметически красивый маршрут может не существовать для вашей заявки.
Практический вопрос поэтому зависит от задачи. Для воспроизведения дневной оценки проверяют иерархию доказательств и формулу весов. Для выхода из позиции нужны исполнимые цены, объём и время. Смешивание этих проверок создаёт ложное впечатление, будто обоснованная оценка обязана быть ценой немедленной ликвидности.
Возьмём 70,83 из первого примера как уже известный ориентир. В более поздний условный момент в M3 есть покупатели восьми контрактов по 70,76 и двух по 70,74; лучшее предложение продажи — 70,88. Допустим, продажа десяти длинных контрактов полностью исполняется по двум уровням покупки, без отмен, очереди, изменения цены, комиссий и других маршрутов.
Средняя цена продажи=(70,76×8+70,74×2)/10=70,756. Средневзвешенное значение может быть между тиками: это не утверждение, что в стакане размещена отдельная заявка по 70,756. Относительно исполнения всех десяти контрактов по ориентиру результат хуже на (70,83−70,756)×1 000×10=740 долларов.
Если ошибочно применить лучшую цену 70,76 ко всем десяти контрактам, получится лишь 700 долларов разницы. Ещё 40 долларов объясняются проходом на второй уровень. Но все 740 нельзя назвать одновременным спредом покупки и продажи, чистым проскальзыванием или неизменной платой за выход: ориентир и стакан относятся к разным моментам.
Без цены входа это также не абсолютная прибыль или потеря счёта. Произведение цены на число баррелей и контрактов не является поступлением от продажи физической нефти при закрытии фьючерса. Денежный результат следует сверять через ежедневную переоценку и денежный учёт фьючерсной позиции.
Цена 70,83 находится между 70,76 и 70,88, но покупателя десяти контрактов по ней это не создаёт. Вместе с тем существуют допустимые сделки TAS — по дневной расчётной цене, которая будет определена позднее, с согласованным отклонением. Это отдельный механизм заявок: нельзя считать все месяцы подходящими, предполагать доступность TAS с нулевым отклонением или превращать опубликованную задним числом цену в уже совершённую сделку.
Хороший расчёт объясняет, откуда взялось число. Хорошая проверка исполнения показывает, какую сделку действительно можно совершить. Для дальнего месяца нужны обе, и одна не подменяет другую.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


