


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.













Из поступивших 8 400 долларов лишь 400 могут быть процентами. Разберите фактор остатка, возврат основного долга и полную цену покупки, чтобы не принять движение собственного капитала за прибыль.
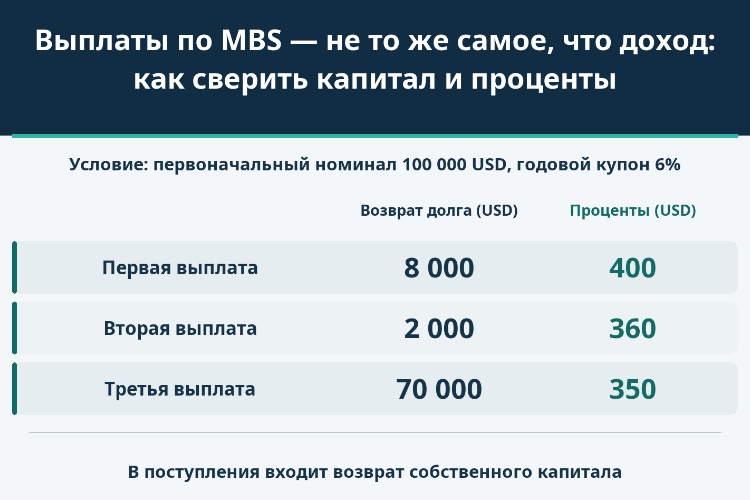
На счёт поступили 8 400 долларов по ипотечной ценной бумаге. Это ещё не означает, что инвестор заработал 8 400 долларов. Если первоначальный номинал составляет 100 000 долларов, а фактор остатка снизился с 0,80 до 0,72, то 8 000 долларов — возврат основного долга. При принятом в примере годовом купоне 6% оставшиеся 400 долларов являются процентами. После выплаты непогашенный долг уменьшается до 72 000 долларов.
Деньги на счёте и стоимость оставшегося требования нужно рассматривать вместе. Для оценки результата важна связка первоначальный номинал — текущий основной долг — полученные выплаты — полные затраты на покупку. Надпись с исходным номиналом в отчёте не означает, что вся эта сумма продолжает приносить проценты. Защита предусмотренных договором платежей тоже не равнозначна защите любой цены, уплаченной на вторичном рынке.
Название MBS объединяет ипотечные ценные бумаги, но не задаёт единую схему распределения денег. Здесь рассматривается обычная структура с одним классом бумаг, передающая держателю основной долг и проценты; ориентиром служат условия UMBS/MBS Freddie Mac. Модель не относится к траншам CMO, бумагам только на проценты или только на основной долг, отрицательной амортизации либо фондам. При иной очерёдности выплат тот же пул кредитов создаёт для инвестора другие потоки.
Купон бумаги нельзя подменять ставкой ипотечных кредитов. Вознаграждение за обслуживание и гарантийные механизмы могут разделять эти показатели. В расчёте 6% — заданный годовой купон ценной бумаги, а не средневзвешенная ставка реального ипотечного пула. Процент из отчёта по заёмщикам сам по себе не определяет сумму, причитающуюся держателю.
Необходимо также различать отчётный месяц, день публикации фактора, период начисления процентов и дату выплаты. Публикация фактора не подтверждает поступление денег в тот же день. Покупка в течение месяца не даёт автоматически права на все связанные с ним выплаты. Идентификатор бумаги, приобретённый номинал и права на распределение проверяются по её условиям и фактическим расчётам по сделке.
Пусть N — первоначальный номинал, а F₀ и F₁ — применимые факторы до и после выплаты. Возврат долга равен N×(F₀−F₁), оставшийся долг — N×F₁. Месячные проценты рассчитываются от основного долга непосредственно перед выплатой: его умножают на годовой купон бумаги и делят на 12. Поэтому одинаковая купонная ставка не означает одинаковую денежную выплату каждый месяц.
Падение фактора с 0,80 до 0,72 — это восемь процентных пунктов первоначального номинала, но 10% от тогдашнего долга в 80 000 долларов. Ни один показатель не является доходностью. Нельзя и повторно умножать на фактор сумму, которая уже была им скорректирована: так размер требования окажется уменьшен дважды.
Зададим первоначальный номинал 100 000 долларов, начальный остаток долга 80 000 и купон 6%. Полные затраты покупателя составляют 82 000 долларов, включая накопленный купонный доход и расчётные корректировки. Покупателю принадлежат все три приведённые выплаты. Это явно заданное право на деньги, а не предположение, что покупка обязательно совпадает с началом процентного периода. Траектория придумана для проверки счёта и не является прогнозом для конкретной бумаги.
| Выплата | Фактор до → после | Возврат долга (USD) | Проценты (USD) | Всего получено (USD) | Долг после выплаты (USD) |
|---|---|---|---|---|---|
| Первая | 0,80 → 0,72 | 8 000 | 400 | 8 400 | 72 000 |
| Вторая | 0,72 → 0,70 | 2 000 | 360 | 2 360 | 70 000 |
| Третья | 0,70 → 0,00 | 70 000 | 350 | 70 350 | 0 |
За три выплаты возвращается 80 000 долларов основного долга и поступает 1 110 долларов процентов. После третьей выплаты фактор нулевой: остатка для продажи или нового погашения нет. Добавлять ещё 100 000 долларов в дату окончательного погашения означало бы заново посчитать уже возвращённый капитал. По одному изменению фактора также нельзя решить, какая доля пришлась на плановые платежи, добровольные досрочные погашения или другие допустимые корректировки.
Совокупные поступления равны 81 110 долларам при первоначальных затратах 82 000. Если иных поступлений, дополнительных расходов и налогов нет, итоговый номинальный результат — −890 долларов, или примерно −1,0854%. Это доходность за весь рассмотренный период владения. Она не является годовой и не описывает отдельный месяц.
Проценты в размере 1 110 долларов не покрывают 2 000 долларов, на которые затраты превысили начальный основной долг. Но эти 2 000 нельзя без разбивки целиком называть премией к чистой цене или премией для налоговых целей: в полную сумму покупки уже входят НКД и расчётные корректировки. Проверка денежных поступлений и квалификация отдельных частей цены — разные задачи.
Ошибка становится заметной на первой выплате: 8 400/80 000=10,5%. Умножение на 12 даёт 126%, но не инвестиционную доходность, ведь числитель включает собственный возвращённый капитал. Даже 400/80 000×12=6% лишь воспроизводит заданную купонную арифметику. Этот расчёт не измеряет итог на реально вложенные 82 000 долларов.
Для сопоставления вложений разной длительности нужны фактические даты расчётов и всех поступлений, полный набор потоков и понятный учёт реинвестирования. Внутренняя доходность денежных потоков и доходность конечного капитала — не один и тот же показатель. Реальных дат в примере нет, поэтому переводить его результат в годовую ставку нельзя без дополнительных предпосылок.
Теперь заменим исходную траекторию другой, взаимоисключающей. Покупка по-прежнему требует 82 000 долларов, но уже при первой выплате возвращаются все 80 000 основного долга и 400 долларов процентов на предшествующий остаток. Всего получено 80 400 долларов. Убыток составляет 1 600 долларов, доходность за период — около −1,9512%.
| Отдельный сценарий | Возврат долга всего (USD) | Проценты всего (USD) | Все поступления (USD) | Результат при затратах 82 000 USD |
|---|---|---|---|---|
| Полное погашение при первой выплате | 80 000 | 400 | 80 400 | −1 600 |
| Погашение завершено при третьей выплате | 80 000 | 1 110 | 81 110 | −890 |
По сравнению с завершением погашения за три выплаты поступает на 710 долларов меньше. Это ровно 360 и 350 долларов процентов, которых больше не будет. Основной долг доступен раньше, но и бумага прекращает приносить проценты раньше. При затратах выше непогашенного долга времени на компенсацию разницы может не хватить. Две строки таблицы — альтернативные исходы, не последовательные этапы и не прогноз скорого погашения реального пула.
Утверждать, что досрочное погашение всегда вредно, тоже неверно. Если тот же поток из трёх выплат приобрести с полными затратами 78 000 долларов, поступления 81 110 дадут прибыль 3 110 долларов, около 3,9872%. Это отдельное условие цены. Важны также сроки и доступные способы вновь вложить возвращённые деньги; доход от реинвестирования здесь не задан. Покупка ниже остатка долга не гарантирует совпадения фактических выплат с моделью.
Рефинансирование может ускорять возврат долга, но есть и другие причины: продажа жилья, дополнительный платёж в счёт основного долга, выкуп кредита в предусмотренных условиях. Для объяснения нужны данные о плановом и внеплановом погашении, исключениях кредитов из пула и корректировках. Одна месячная последовательность факторов не доказывает снижение рыночных ставок или улучшение кредитного качества.
Фактор 0,70 при исходных 100 000 долларах означает оставшийся долг 70 000 долларов, а не гарантированную цену продажи 70 000. Остаточная позиция имеет рыночную котировку, НКД и права на платежи. Её стоимость может снижаться одновременно с исправным поступлением части основного долга. Смешение остатка и рыночной стоимости скрывает этот результат.
Дата окончательного погашения тоже не равна средневзвешенному сроку возврата основного долга. Разные доллары возвращаются в разные моменты. Умножать первоначальный номинал на купон и на все годы до конечной даты — значит игнорировать уменьшающуюся процентную базу. Для оценки среднего срока нужен явный график погашения, наблюдаемый или предполагаемый, а не только дата в названии выпуска.
После закрытия всего долга можно напрямую сопоставить полные поступления с затратами. Пока позиция остаётся, сумма одних выплат не отражает всё имущество. Вычитание из неё всей цены покупки способно завысить убыток. Обратная ошибка — объявить возвращённый долг прибылью и одновременно сохранить прежнюю оценку требования: тогда одна часть капитала учитывается дважды.
Практический расчёт складывает реализуемую стоимость остаточной позиции и полученные деньги, ещё не учтённые в других статьях, а затем вычитает все первоначальные затраты. При оценке по чистой цене НКД и другие действительные требования отражаются отдельно. Если оценка уже включает их, повторное добавление недопустимо. Комиссии, финансирование, налоги и реинвестирование заносятся отдельными денежными строками.
Гарантия Freddie Mac, на которую опирается описание структуры, не является прямым долгом Казначейства США или гарантией Соединённых Штатов. Она не обещает сохранить цену покупки, рыночную стоимость либо доходность держателя. Наличие договорной защиты не отменяет расчёт результата и не позволяет переносить простой порядок распределения на транш с иными приоритетами.
Большая выплата может сопровождаться небольшим процентным доходом и даже итоговым убытком. Фактор помогает понять, сколько собственного капитала вернулось и какое требование осталось. Ответ о доходности появляется лишь после сопоставления всей этой картины с реальной стоимостью приобретения.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


