


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Котировки
Анализ
Пользователь
24/7
Экономический Календарь
Обучение
Данные
- Имена
- Последний
- Пред.













Если ETF оставляет себе 80% доходов от предоставления бумаг взаймы, это не доходность 80%. Сведите объём займов и расходы к чистому результату, затем рассчитайте загрузку, необходимую для покрытия 15 базисных пунктов дополнительных издержек.
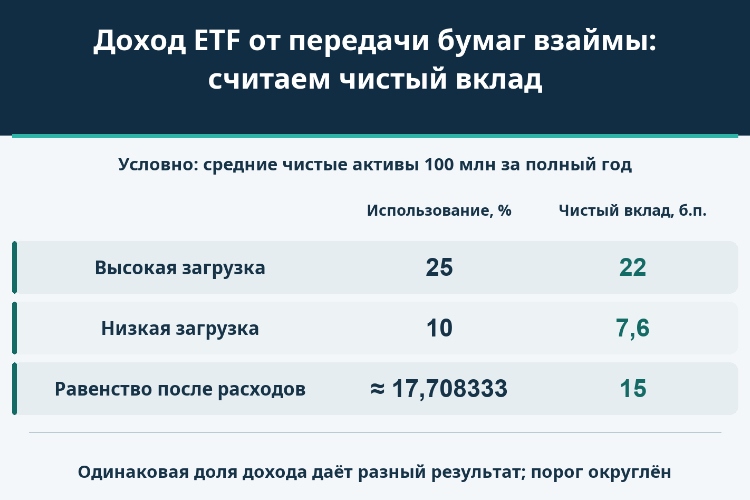
ETF может оставлять себе 80% доходов от предоставления портфельных бумаг взаймы, но эта доля ещё не показывает выгоду держателя паёв. В нашем примере при одинаковом распределении доходов изменение загрузки с 25% до 10% уменьшает годовой чистый результат с 220 тыс. до 76 тыс. При средних чистых активах 100 млн это 22 и 7,6 базисного пункта, а не доходность 80%.
Нужен денежный результат, остающийся в фонде после расходов, и правильный знаменатель для его оценки. Доля распределения — лишь одно звено. Она не сообщает, сколько бумаг действительно было востребовано заёмщиками, по какой ставке и какие обязательства возникают по обеспечению. Без этого нельзя проверить, компенсируют ли займы повышенные расходы ETF.
Рассмотрим положение держателя паёв фонда ETF, предоставляющего бумаги из своего портфеля взаймы. Результат короткой позиции заёмщика, рыночная доходность пая и доход фонда от займов — разные счета. Высокая годовая ставка за заимствование определённой акции не означает такой же доходности на весь капитал, вложенный в ETF.
Документы фонда должны объяснять, разрешены ли такие операции, кто выступает агентом, какое обеспечение принимается и сколько стоит обслуживание. Соответствующие раскрытия американских фондов разделяют валовой доход, вознаграждение агента, прочие расходы и чистый доход. Это не делает одинаковыми все страны и договоры. В частности, база распределения может отличаться, если она включает результат размещения денежного обеспечения.
Проверка начинается с увязки валового и чистого результата. Если доля агента уже вычтена из опубликованного дохода, повторный вычет занизит выгоду. Если известен только валовой доход, приписывать его целиком держателям паёв без проверки затрат — завышение. Услуга, уже оплаченная внутри распределяемой доли, не становится отдельным расходом из-за повторного упоминания в документе.
Все суммы выражены в одной условной валюте и не относятся к реальному ETF. Средние чистые активы за год составляют 100 млн, средняя стоимость бумаг, доступных для предоставления взаймы, — 80 млн. Коэффициент использования равен среднему объёму фактически выданных займов, делённому на доступные бумаги, а не на все чистые активы. При 25% средний объём займов равен 20 млн, не 25 млн.
В первом примере обеспечение неденежное. Плата за заимствование составляет постоянные 1,5% годовых в течение полного года. Агент получает 20% валового дохода, фонд — 80%. Ещё 20 тыс. годовых расходов начисляются отдельно и не входят в это распределение. Доход от размещения денежного обеспечения, выплаты заёмщику, дефолт, налоги и другие потоки отсутствуют.
Валовой доход равен 20 млн × 1,5% = 300 тыс. За вычетом 60 тыс. агенту и отдельных 20 тыс. остаётся 220 тыс. Отношение к средним чистым активам составляет 0,22%, или 22 базисных пункта. Доля 80% относится к доходу; 22 базисных пункта — к капиталу фонда. Это разные основания расчёта.
| Коэффициент использования | Средний объём займов, млн | Валовой доход, тыс. | Агент, тыс. | Отдельные расходы, тыс. | Чистый доход, тыс. | Доход к чистым активам, б.п. |
|---|---|---|---|---|---|---|
| 25 % | 20 | 300 | 60 | 20 | 220 | 22 |
| 10 % | 8 | 120 | 24 | 20 | 76 | 7,6 |
| 17/96 ≈ 17,708333 % | 85/6 ≈ 14,166667 | 212,5 | 42,5 | 20 | 150 | 15 |
При использовании только 10% средний объём займов составляет восемь миллионов. Валовой доход падает до 120 тыс., агент получает 24 тыс., отдельные расходы остаются 20 тыс. Чистые 76 тыс. дают 7,6 базисного пункта. Загрузка снизилась на 60%, а чистый доход — сильнее, поскольку часть затрат фиксирована. Сам процент распределения не изменился.
Пусть годовые расходы H составляют 25 базисных пунктов, а у J — десять; J не предоставляет бумаги взаймы. Для изоляции механизма одинаковы чистые активы, результат базовых вложений, налоги и все прочие издержки. Указанные 25 пунктов H прямо исключают специфические расходы займов, уже вычтенные выше. Иначе одни затраты учитывались бы дважды.
При загрузке 25% чистый вклад 22 пункта оставляет у H остаточное отрицательное влияние расходов в три пункта, на семь меньше J. При загрузке 10% остаток равен 17,4 пункта — на 7,4 больше J. Сравнение меняет знак без изменения объявленных расходов или доли дохода. Это условный расчёт, а не рейтинг реальных продуктов.
| Отдельный сценарий | Расходы H, б.п. | Чистый вклад займов, б.п. | Остаточный расход H, б.п. | Расход J, б.п. | Преимущество H, б.п. |
|---|---|---|---|---|---|
| Использование 25% | 25 | 22 | 3 | 10 | 7 |
| Использование 10% | 25 | 7,6 | 17,4 | 10 | −7,4 |
| Использование 17/96, примерно 17,708333% | 25 | 15 | 10 | 10 | 0 |
Обозначим доступные бумаги E, использование u, годовую ставку f, долю фонда s и отдельные затраты C. Тогда I = E × u × f × s − C. В денежных единицах нашего примера I = 960 000u − 20 000. Для покрытия разницы в 15 базисных пунктов требуется не менее 150 тыс. чистого дохода, то есть u ≥ 170 000/960 000 = 17/96, примерно 17,708333%.
В пороговой строке денежные суммы рассчитаны по точной дроби, а не по округлённому проценту. При достижении порога расходы становятся равными; преимущество H появляется только при более высоком использовании в рамках условий модели. Для нулевого чистого дохода самой деятельности займов достаточно другого порога: 1/48, примерно 2,083333%. Получить что-то и перекрыть преимущество более дешёвого фонда — разные задачи.
Первая — применить ставку 1,5% ко всем 100 млн фонда, а не к фактически предоставленным бумагам. Вторая — разделить 220 тыс. на 20 млн займов, получить 1,1% и назвать это вкладом в доходность всего ETF. Такой показатель описывает базу выданных займов. Для сравнения общих расходов держателя паёв нужны средние чистые активы 100 млн.
Третья ошибка — делить доход за год на активы только последнего дня. Крупные размещения и погашения паёв могут сделать конечный остаток нерепрезентативным. Следует согласовать период и среднюю базу. Точное разложение доходности дополнительно требует времени и весов денежных потоков; годовой доход к средним активам не всегда является точной атрибуцией. Постоянная база модели намеренно исключает эту сложность.
Объём и ставка также могут меняться совместно. Большой объём под низкую ставку и малый под высокую не обязательно воспроизводятся произведением двух независимых средних. Надёжнее суммировать по периодам объём × ставку × долю года. Если распределение доходов зависит от ступеней, применяйте их к соответствующим суммам и периодам, а не распространяйте долю конца года на весь год.
Таблицы относятся к неденежному обеспечению. Рассмотрим независимый случай: 20 млн бумаг предоставлены против денежных средств в размере 102%, то есть 20,4 млн. Чистые активы фонда снова равны 100 млн. Потеря 0,5% при размещении этих денег составляет 102 тыс., или 10,2 базисного пункта чистых активов. Уровень 102% — условие примера, не универсальный норматив обеспечения.
Предположим, убыток несёт фонд и никто его не возмещает. Даже своевременный возврат бумаг заёмщиком не устраняет потери от вложения денег. Обеспечение сопровождается обязательством возврата; это не дополнительный капитал для распределения. Защита от дефолта заёмщика не обязательно покрывает инвестиционные потери денежного обеспечения. Нужны конкретные условия договора.
Нельзя вычесть эти 102 тыс. из 220 тыс. первого примера и объявить, что ETF заработал 118 тыс.: схемы обеспечения различаются. Счёт денежного обеспечения должен отдельно увязывать свои инвестиционные доходы, выплаты заёмщику, управление и потери за один период. Независимый стресс-пример показывает масштаб риска, а не результат вымышленного смешанного продукта.
Расчёт «25 минус 22 равно три базисных пункта остаточных затрат» — атрибуция при заданных условиях. Он не меняет опубликованный договорный уровень расходов и не описывает всю доходность инвестора. Отклонение рыночной цены от стоимости чистых активов, торговые затраты, налоги и реализация портфеля остаются за пределами такого сравнения.
Если доход от займов уже отражён в стоимости чистых активов и общей доходности, повторное прибавление удвоит выгоду. Для включения этого источника в общую картину различайте разницу доходностей ETF и индекса и ошибку следования: первая сравнивает чистый результат с ориентиром, вторая измеряет изменчивость отклонений. Кредитование бумагами — лишь один возможный вклад.
Прошлые 22 базисных пункта не обещают столько же в следующем году. Доступные бумаги, спрос, ставки, требования о возврате, распределение и расходы меняются. Большая доля доходов может даже сочетаться с меньшей чистой суммой при падении спроса. Обоснованный вывод называет условия преимущества и изменения, которые его устранят.
Важен не привлекательный процент распределения сам по себе. Важны базисные пункты, действительно остающиеся в фонде, и запас до ухудшения условий, при котором заявленное преимущество по расходам исчезает.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Риск потерь при торговле такими финансовыми инструментами, как акции, валюта, сырьевые товары, фьючерсы, облигации, ETF и криптовалюты, может быть значительным. Вы можете полностью потерять средства, размещенные у брокера. Поэтому вам следует тщательно взвесить, подходит ли вам такая торговля с учетом ваших обстоятельств и финансовых ресурсов.
Ни одно решение об инвестировании не должно приниматься без проведения тщательной проверки самостоятельно или без консультации с вашими финансовыми консультантами. Наш веб-контент может не подойти вам, поскольку мы не знаем ваших финансовых условий и инвестиционных потребностей. Наша финансовая информация может иметь задержку или содержать неточности, поэтому вы должны нести полную ответственность за любые ваши торговые и инвестиционные решения. Компания не несет ответственности за потерю вашего капитала.
Без разрешения сайта запрещается копировать графику, тексты или торговые марки сайта. Права интеллектуальной собственности на содержание или данные, включенные в этот сайт, принадлежат его поставщикам и торговцам.
Не вошли в систему
Войдите в систему, чтобы получить доступ к дополнительным функциям


Войти
Зарегистрироваться


