


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotações
Negociação
Do utilizador
24/7
Calendário econômico
Educação
Dados
- Nomes
- Último
- Anterior









Um contrato pode ter preço de ajuste mesmo sem negócios isolados na janela de cálculo. O exemplo com petróleo mostra o peso dos spreads por distância entre meses, os limites das cotações implícitas e por que a referência não garante uma saída pelo mesmo preço.
É possível que o último negócio de um futuro distante permaneça inalterado enquanto seu preço de ajuste muda. Isso não é, por si só, uma inconsistência: negócios nos spreads entre vencimentos podem atualizar a referência sem uma operação isolada naquele contrato durante a janela de cálculo. A questão decisiva é identificar qual informação sustenta o ajuste — e não presumir que a mesma referência está disponível para encerrar uma posição.
O exemplo trata do procedimento normal de ajuste diário dos futuros de petróleo bruto leve da NYMEX, código CL. Não é uma regra geral para todos os futuros nem o método de liquidação final do contrato que vence. M1, M2 e M3 representam três meses consecutivos de entrega. M1 é o mês ativo designado, fora das exceções de vencimento e de troca do mês ativo.
Todos os números são hipotéticos. Entre 14h28 e 14h30, no horário do Leste dos Estados Unidos, M1 registra 20 contratos a US$ 69,98 por barril, 60 a US$ 70,00 e, por último, 20 a US$ 70,02. A média ponderada pelo volume, ou VWAP, é 70,00; o último negócio é 70,02. Os dois preços respondem a perguntas diferentes. Uma média não precisa reproduzir a última observação.
Considere ainda um VWAP de −0,30 para M1−M2. A convenção usada em todo o modelo é mês mais próximo menos mês mais distante. Portanto, a referência de M2 é 70,00−(−0,30)=70,30. Esse valor, já estabelecido, passa a servir de base para o próximo vencimento. Um último negócio antigo de M3, sozinho, não registra essa atualização da estrutura entre meses.
Não há negócio isolado de M3 na janela, mas há negociação de dois spreads que incluem esse contrato. Não se deve transformar essa hipótese em “dia sem negócios” ou “volume total zero”: as pernas do spread podem aparecer nas estatísticas de atividade do vencimento. Nenhuma outra fonte efetiva entra neste modelo.
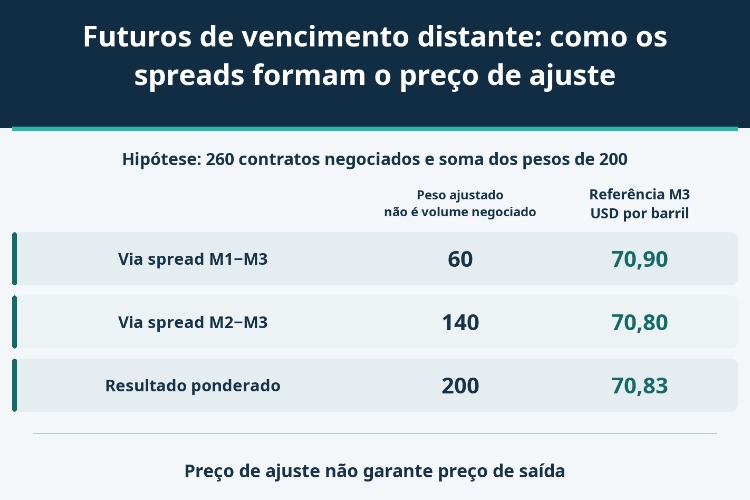
Na metodologia de CL considerada, o volume de cada spread é dividido pela distância, em meses de calendário, entre suas pernas. Os pesos assim obtidos combinam preços inferidos a partir de meses cujo ajuste já foi estabelecido. O cálculo avança na ordem dos vencimentos, usando o mês procurado como a perna mais distante. Na tabela, preços e spreads estão em dólares por barril; o volume é medido em contratos de spread.
| Rota do spread | Referência conhecida (USD por barril) | VWAP do spread (USD por barril) | Contratos negociados | Distância em meses | Peso ajustado | Preço M3 inferido (USD por barril) |
|---|---|---|---|---|---|---|
| M1−M3 | 70,00 | −0,90 | 120 | 2 | 60 | 70,90 |
| M2−M3 | 70,30 | −0,50 | 140 | 1 | 140 | 70,80 |
A rota M1−M3 produz 70,00−(−0,90)=70,90. A rota M2−M3 produz 70,30−(−0,50)=70,80. Como o spread é próximo menos distante, um valor negativo coloca o mês distante acima do próximo. Trocar essa convenção sem ajustar a conta inverte a conclusão.
Os 120 contratos do spread de dois meses recebem peso 60. Os 140 contratos do spread de um mês recebem peso 140. Assim, o preço combinado é:
(70,90×60 + 70,80×140)/(60+140) = 70,83.
Há duas informações a preservar no registro: 260 contratos efetivamente negociados e 200 de soma dos pesos ajustados. A segunda é uma transformação para calcular a média, não uma revisão do volume de mercado. A rota de dois meses continua tendo 120 contratos negociados, ainda que contribua com peso 60. Confundir contratos com número de negócios acrescentaria outra unidade que o exemplo sequer informou.
Se alguém usar diretamente 120 e 140 como pesos, chegará a 70,846153846…, ou 70,85 após o arredondamento usado nesta comparação. A diferença para 70,83 é de dois ticks. Em CL, a variação mínima ordinária é de US$ 0,01 por barril e cada contrato representa 1.000 barris americanos. Logo, um tick vale US$ 10 por contrato.
O resultado correto já está na grade de preços. O resultado do atalho também não cai exatamente no meio de dois ticks; o exercício não define uma política geral para desempatar arredondamentos. A falha é de ponderação, não de falta de casas decimais. Tampouco demonstra manipulação dos spreads ou permite antecipar o próximo movimento do petróleo.
Considere agora outra situação: não há negócios nos spreads relevantes. As cotações seguintes pertencem a esse segundo cenário e não devem ser misturadas aos negócios que geraram 70,83. Se A é a referência conhecida, b a cotação de compra do spread e a a cotação de venda, o intervalo implícito do mês distante é:
[A−a, A−b].
A subtração troca os lados da cotação. Com as mesmas referências mensais hipotéticas, as duas rotas fornecem os limites abaixo.
| Rota do spread | Referência conhecida (USD por barril) | Cotação de compra do spread (USD por barril) | Cotação de venda do spread (USD por barril) | Limite comprador implícito (USD por barril) | Limite vendedor implícito (USD por barril) |
|---|---|---|---|---|---|
| M1−M3 | 70,00 | −0,92 | −0,86 | 70,86 | 70,92 |
| M2−M3 | 70,30 | −0,61 | −0,55 | 70,85 | 70,91 |
O melhor limite comprador é o maior dos dois, 70,86. O melhor limite vendedor é o menor, 70,91. A grade de US$ 0,01 contém seis preços nesse intervalo, de 70,86 a 70,91, inclusive. Conhecer essas seis possibilidades matemáticas não permite escolher uma como ajuste oficial.
O procedimento aplicável prevê um preço dentro do intervalo quando os critérios de razoabilidade do Global Command Center são atendidos. Não determina a escolha automática do ponto médio. Tais critérios não foram verificados no exemplo, e os seis pontos não são seis preços previamente aprovados. Na falta de intervalo apropriado, a alternativa usa a variação diária do vencimento imediatamente anterior em relação ao seu ajuste da sessão precedente. Não se trata do retorno do mês civil passado, nem de autorização para criar limites de tolerância não informados.
O obstáculo para tratar o intervalo como uma operação começa na base A. Ela é um ajuste já fixado, não uma oferta de compra ou venda do mês próximo que esteja disponível naquele instante. A relação entre referências ajuda a avaliar o contrato; não comprova a existência de uma contraparte para cada preço calculado.
Antes de chamar o resultado de preço sintético executável, seria necessário buscar a cotação correta no mês próximo, alinhá-la no tempo com o spread e verificar a quantidade em cada perna. A forma de executar o conjunto também importa. Como esses dados não foram apresentados, o limite inferior não garante a compra do mês distante. A diferença entre caminhos de cálculo, sozinha, tampouco demonstra arbitragem sem risco.
Por isso, a reconstrução precisa preservar mês e ano de entrega, horário, unidade e categoria de cada dado. Preços da mesma data podem vir de momentos distintos. Se uma tela que mostra apenas M3 não permite reproduzir o ajuste, o próximo passo é obter os spreads e as referências ausentes, não concluir imediatamente que o ajuste está errado.
O teste de saída deve começar pelas ofertas que podem receber a venda, não pelo ajuste. Considere 70,83 como referência anterior e um livro hipotético posterior: oito contratos em ofertas de compra a 70,76, outros dois a 70,74 e melhor oferta de venda a 70,88. Supomos que a posição comprada de dez contratos seja encerrada exatamente nesses dois níveis compradores, sem taxas, cancelamentos, espera na fila, mudança de preço ou outra rota.
O preço médio realizado é (70,76×8+70,74×2)/10=70,756. A média de vários negócios pode ficar entre dois ticks sem existir uma ordem individual a 70,756. Em relação a vender os dez contratos a 70,83, o resultado é US$ 740 menor: (70,83−70,756)×1.000×10. Aplicar a melhor compra aos dez contratos indicaria US$ 700 e deixaria US$ 40 de impacto de profundidade fora da conta.
Os US$ 740 medem uma diferença frente à referência, não o prejuízo absoluto da conta sem conhecer o preço de entrada. Como os horários são distintos, também não representam integralmente uma diferença simultânea entre compra e venda nem uma medida pura de slippage. Multiplicar o preço pelos barris e contratos não fornece o dinheiro recebido ao encerrar um futuro; a conciliação dos ajustes diários e dos fluxos de encerramento explica essa questão contábil separada.
Embora 70,83 esteja entre as melhores ofertas, não apareceu um comprador de dez contratos nesse preço. Outra possibilidade, em produtos elegíveis, é uma operação TAS: negocia-se um diferencial sobre o ajuste diário que será determinado mais tarde. É preciso haver uma operação efetivamente fechada por esse mecanismo. Não se presume que todos os meses sejam elegíveis ou que exista execução com diferencial zero; divulgar o ajuste depois não cria retroativamente uma execução comum.
O spread pode explicar de onde veio uma referência sem demonstrar que ela está disponível para negociação. Separar a formação do ajuste da execução da saída é o que torna o cálculo útil para uma decisão concreta.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





O risco de perda em ativos financeiros de negociação, como ações, FX, commodities, futuros, títulos, ETFs ou criptomoedas pode ser substancial. Você pode sustentar uma perda total dos fundos que deposita com sua corretora. Portanto, você deve considerar cuidadosamente se tal negociação é adequada para você de acordo com suas circunstâncias e recursos financeiros.
Nenhuma consideração para investir deve ser feita sem conduzir minuciosamente sua própria diligência ou consultar seus assessores financeiros. Nosso conteúdo web pode não se adequar a você, já que não conhecemos sua condição financeira e necessidades de investimento. É possível que nossas informações financeiras tenham atraso ou possuam imprecisões, então você deve ser totalmente responsável por qualquer uma de suas transações e decisões de investimento. A empresa não será responsável pelo seu capital perdido.
Sem obter a permissão do site, você não está autorizado a copiar os gráficos, textos ou marcas do site. Os direitos de propriedade intelectual no conteúdo ou dados incorporados a este site pertencem a seus provedores e comerciantes de câmbio.
Não Conectado
Faça login para acessar mais recursos


Iniciar sessão
Cadastre-se


