


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotações
Negociação
Do utilizador
24/7
Calendário econômico
Educação
Dados
- Nomes
- Último
- Anterior





Uma margem bruta de 100% pode deixar o mesmo lucro operacional de outra de 20%. Três modelos mostram como separar apresentação da receita, compressão de comissões e mudança no mix de negócios.
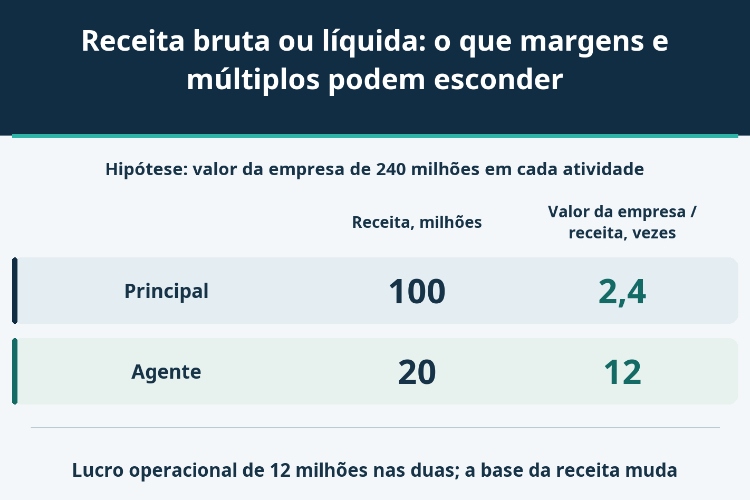
Uma empresa com margem bruta de 100% parece muito mais rentável do que outra com margem de 20%. Já um valor da empresa equivalente a 2,4 vezes a receita parece menor do que um múltiplo de 12 vezes. O problema é que os dois rankings podem estar medindo bases diferentes. No exemplo desta análise, os negócios geram o mesmo lucro bruto e o mesmo lucro operacional.
Para comparar ações, é preciso seguir o caminho entre o pagamento do cliente, o papel contratual da empresa e a receita que ela reconhece. Só então se pode separar um efeito de apresentação de uma perda efetiva de remuneração por transação. Uma mudança na participação de atividades distintas também pode alterar as margens sem alterar o lucro em valor absoluto do modelo.
No âmbito da IFRS 15, a análise começa pelo bem ou serviço especificado no contrato. O principal controla esse item antes de transferi-lo ao cliente e reconhece a contraprestação bruta correspondente como receita. O agente organiza a prestação por outra parte e reconhece sua remuneração ou comissão. O mesmo contrato, com os mesmos fatos, não permite escolher livremente a apresentação mais favorável.
Responsabilidade pelo cumprimento, risco de estoque e poder de determinar preços podem fornecer evidências sobre controle. Não são uma votação de três critérios. Emitir a nota, receber todo o pagamento ou usar a denominação de plataforma tampouco resolve a questão isoladamente. Uma mesma companhia pode atuar como principal em uma promessa e como agente em outra.
O ponto de partida do investidor está nas políticas de receita, nas obrigações de desempenho e nos julgamentos relevantes das notas explicativas. Se a informação contratual for insuficiente, o diagnóstico deve permanecer em aberto. Não é possível descobrir cláusulas ausentes observando o múltiplo da ação, nem ajustar toda a receita para uma suposta base líquida sem sustentação.
Todos os valores abaixo são milhões de uma mesma moeda hipotética e abrangem períodos iguais. Os contratos dos dois negócios são diferentes e justificam as respectivas classificações. Cada um movimenta 100 em transações com clientes finais. O custo de compra, no principal, ou o repasse ao fornecedor, no agente, é de 80. Restam 20 antes de outras despesas operacionais de 8.
Para isolar o denominador, o agente não tem outros custos de vendas no exemplo. Impostos, reembolsos, financiamento, diferenças no momento de recebimento e demais custos ficam fora do cálculo. Isso não torna os riscos ou as necessidades de capital iguais; tampouco transforma a mesma operação em duas alternativas contábeis.
| Indicador | Atividade como principal | Atividade como agente |
|---|---|---|
| Valor das transações finais, milhões | 100 | 100 |
| Receita reconhecida, milhões | 100 | 20 |
| Custo das vendas, milhões | 80 | 0 |
| Lucro bruto, milhões | 20 | 20 |
| Margem bruta | 20% | 100% |
| Lucro operacional, milhões | 12 | 12 |
| Margem operacional | 12% | 60% |
| Valor da empresa suposto, milhões | 240 | 240 |
| Valor da empresa / receita, vezes | 2,4 | 12 |
| Valor da empresa / lucro operacional, vezes | 20 | 20 |
No principal, 100 de receita menos 80 de custo geram lucro bruto de 20 e margem de 20%. No agente, a receita de 20, sem custo de vendas adicional neste modelo, gera lucro bruto de 20 e margem de 100%. Após as despesas de 8, o lucro operacional é de 12 nos dois casos. Mesmo assim, as margens operacionais são 12% e 60%, pois a receita continua sendo o denominador.
Agentes reais podem ter custos diretos de execução. A margem de 100% decorre da simplificação, não de uma característica obrigatória dessa atividade. Os 20 retidos também não são lucro líquido nem fluxo de caixa livre: funcionam apenas como uma ponte analítica. Não se deve tratá-los como definição contábil universal de “receita líquida”, expressão que pode assumir outros significados nos demonstrativos.
Atribua a ambos um valor da empresa de 240 na mesma data. Essa igualdade é uma hipótese para enxergar o efeito da receita, não uma conclusão sobre valor justo. O principal tem múltiplo de 240/100 = 2,4 vezes. O agente apresenta 240/20 = 12 vezes. A diferença de cinco vezes não nasceu de uma diferença no lucro operacional considerado.
Dividindo pelo lucro operacional, ambos ficam em 240/12 = 20 vezes. A comparação resolve essa incompatibilidade específica do denominador, mas não encerra a avaliação. Investimento, capital de giro, crescimento, reinvestimento e responsabilidades contratuais podem justificar valores diferentes. Lucro operacional também não deve ser substituído silenciosamente por EBITDA, lucro líquido ou caixa disponível aos acionistas.
No numerador, a ponte entre valor da empresa, valor de mercado e dívida líquida evita confundir o valor das operações com o valor apenas do patrimônio dos acionistas. No denominador, confira período, perímetro consolidado e uso de dados históricos ou projetados. Ajustar o reconhecimento bruto ou líquido não elimina essas outras fontes de incompatibilidade.
Agora mantenha a contabilização como agente. G representa o valor das transações, t a receita de comissões dividida por G, e O as outras despesas operacionais. Sem custos de vendas adicionais, receita = G × t e lucro operacional = G × t − O. A definição de t é específica: uma taxa divulgada pela companhia pode usar outro numerador ou outro universo de transações.
Quando G aumenta de 100 para 120, mas t recua de 20% para 15%, a receita cai de 20 para 18. Com despesas ainda em 8, o lucro operacional passa de 12 para 10. A queda é exatamente um sexto, aproximadamente 16,666667%, apesar do avanço de 20% no valor das transações. Não houve mudança de receita bruta para líquida. Houve menor remuneração por unidade monetária negociada.
| Cenário independente | Valor das transações, milhões | Comissões / transações | Receita reconhecida, milhões | Outras despesas operacionais, milhões | Lucro operacional, milhões |
|---|---|---|---|---|---|
| Cenário inicial | 100 | 20% | 20 | 8 | 12 |
| Transações +20%; comissão de 15% | 120 | 15% | 18 | 8 | 10 |
| Preservar lucro com despesas de 8 | 120 | 1/6 ≈ 16,666667% | 20 | 8 | 12 |
| Preservar lucro com despesas de 10 | 120 | 11/60 ≈ 18,333333% | 22 | 10 | 12 |
Para preservar o lucro anterior de 12, a taxa necessária é t = (12 + O) / G. Com G de 120 e O de 8, o limite é 1/6, aproximadamente 16,666667%. Se as despesas sobem para 10, o limite aumenta para 22/120 = 11/60, aproximadamente 18,333333%. Os valores monetários da tabela usam as frações exatas; os percentuais exibidos são aproximações.
Uma taxa acima do limite melhora o lucro além de 12; igualá-lo apenas preserva o resultado. Isso é diferente de não ter prejuízo: para G = 120 e O = 8, lucro operacional zero exige 8/120 = 1/15, cerca de 6,666667%. Confundir esses objetivos produz uma falsa impressão de recuperação. Os limites dependem dos custos e da atividade escolhidos, não são referências universais para plataformas.
Em outro cenário, uma companhia reúne atividades de principal e de agente com fatos contratuais realmente distintos. Fixe o valor total das transações em 100, a parcela retida antes de outras despesas em 20% em ambas e as despesas totais em 8. Se a é a participação das transações como principal, a receita consolidada é 100a + 20(1 − a), ou 20 + 80a. O custo das vendas é 80a.
Com a de 75%, a receita é 80 e o custo é 60. Se a participação cai para 25%, a receita passa a 40 e o custo a 20. O lucro bruto permanece em 20 e o operacional em 12. A margem bruta, porém, dobra de 25% para 50%; a operacional sobe de 15% para 30%.
A receita caiu pela metade sem que o lucro caísse; as margens dobraram sem que o negócio gerasse o dobro de lucro. O mecanismo é a mudança na composição de atividades, não uma licença para alterar a política de contratos intactos. Na prática, a transição pode modificar estoques, devoluções, crédito e financiamento. Sem informações por atividade, subtrair um repasse estimado de toda a receita não cria uma taxa de crescimento comparável confiável.
Receber 100 e dever 80 a fornecedores não deixa 100 livres para distribuição. Reconhecer receita de 20 tampouco comprova que os 20 já foram recebidos ou estão sem restrições. Prazos, obrigações de liquidação e reembolsos exigem reconciliação própria. A conclusão principal–agente sobre receita não determina, por si, quando fluxos podem aparecer líquidos na demonstração de caixa.
Além disso, as definições de transações variam. Impostos, frete, pedidos cancelados, devoluções, incentivos e subsídios podem entrar em uma métrica e ficar fora de outra. É necessário refazer a taxa com o numerador e o denominador divulgados, sem supor uma dedução única válida para todos. Mudanças de perímetro, moeda ou período também podem criar variações que não representam melhora na remuneração.
Custos de pessoal, tecnologia e execução classificados em linhas diferentes ainda afetam a margem bruta. Um agente pode precisar de menos estoque, mas continuar exposto a riscos operacionais e contratuais. Margens elevadas pedem investigação; não demonstram automaticamente vantagem competitiva nem autorizam acusações sobre a contabilidade.
A análise ganha utilidade quando esclarece se mudou o denominador da receita, a combinação de negócios ou o resultado depois dos custos. Essa separação permite acompanhar a próxima publicação de resultados sem confundir apresentação com rentabilidade real.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





O risco de perda em ativos financeiros de negociação, como ações, FX, commodities, futuros, títulos, ETFs ou criptomoedas pode ser substancial. Você pode sustentar uma perda total dos fundos que deposita com sua corretora. Portanto, você deve considerar cuidadosamente se tal negociação é adequada para você de acordo com suas circunstâncias e recursos financeiros.
Nenhuma consideração para investir deve ser feita sem conduzir minuciosamente sua própria diligência ou consultar seus assessores financeiros. Nosso conteúdo web pode não se adequar a você, já que não conhecemos sua condição financeira e necessidades de investimento. É possível que nossas informações financeiras tenham atraso ou possuam imprecisões, então você deve ser totalmente responsável por qualquer uma de suas transações e decisões de investimento. A empresa não será responsável pelo seu capital perdido.
Sem obter a permissão do site, você não está autorizado a copiar os gráficos, textos ou marcas do site. Os direitos de propriedade intelectual no conteúdo ou dados incorporados a este site pertencem a seus provedores e comerciantes de câmbio.
Não Conectado
Faça login para acessar mais recursos


Iniciar sessão
Cadastre-se


