


- USDX
- XAUUSD
- XAGUSD
- WTI


Cotações
Negociação
Do utilizador
24/7
Calendário econômico
Educação
Dados
- Nomes
- Último
- Anterior








O passivo de arrendamento e o aluguel pago precisam combinar com o denominador. Um exemplo completo distingue quatro múltiplos, mostra por que duas abordagens coerentes podem inverter uma seleção de ações e separa o indicador após aluguel do fluxo de caixa livre.
Uma empresa aparece a cinco vezes EBITDA em um filtro de ações. Em outra planilha, o múltiplo é 6,5 vezes; depois de descontar os aluguéis pagos, aproxima-se de 7,14 vezes. A diferença não exige uma mudança na cotação. Pode nascer apenas da maneira como o analista combina passivos de arrendamento e medidas de resultado.
Excluir o passivo do numerador e deixar o custo de caixa correspondente fora do denominador pode criar uma aparência de baixo valuation. Corrigir essa mistura, porém, não obriga duas abordagens internamente coerentes a produzir o mesmo número. No caso a seguir, A passa de abaixo para acima de uma empresa comparável. É uma mudança na ordem do filtro, não uma demonstração de que uma ação está subavaliada.
A apresentação atual da IFRS 16 pela Fundação IFRS descreve, para o arrendatário, o reconhecimento do ativo de direito de uso e do passivo de arrendamento, com exceções relevantes para contratos de curto prazo e ativos de baixo valor. A norma vale para períodos anuais iniciados a partir de 1º de janeiro de 2019. Esse tratamento contábil não determina uma fórmula universal de valor da empresa.
A análise de efeitos publicada pela Fundação em janeiro de 2016 explica que trocar determinadas despesas operacionais de aluguel por depreciação e juros pode elevar o EBITDA sem alterar o total de caixa desembolsado. É uma explicação histórica da implementação, e não uma regra nova de 2026. Também não se deve presumir o mesmo efeito em todos os arrendamentos operacionais sob normas contábeis dos Estados Unidos.
A conferência prática começa pelo indicador da própria companhia. Quais despesas continuam no resultado operacional? Quais depreciações e juros foram excluídos? A administração já fez algum ajuste adicional de aluguel? A expressão “EBITDA ajustado” não esclarece essas escolhas. Descontar novamente um custo já reconhecido no denominador não melhora a comparação: cria outra inconsistência.
Todos os valores deste exercício são hipotéticos, em milhões de uma única moeda. A tem valor de mercado do patrimônio de 600, dívida onerosa não relacionada a arrendamentos de 500 e caixa elegível para dedução de 100. Seu valor da empresa sem arrendamentos é E = 600 + 500 − 100 = 1.000. Supõe-se que todo esse caixa possa ser deduzido e que não existam ações preferenciais, participações de não controladores, obrigações previdenciárias, investimentos separados ou outros ajustes.
Há ainda passivo de arrendamento reconhecido L = 300. Incluindo-o, o numerador passa a E + L = 1.300. A ponte entre capitalização de mercado e valor da empresa precisa começar com o conteúdo da dívida informado pela fonte. Se os 300 já estiverem nessa rubrica, somá-los de novo duplica a mesma obrigação.
O ativo de direito de uso não é outra dívida a acrescentar nessa ponte. Tampouco a soma não descontada dos aluguéis futuros substitui automaticamente o passivo reconhecido. L é um saldo fornecido no modelo, não uma estimativa de valor justo. Na análise real, é necessário declarar a base de mensuração adotada e aplicá-la de modo uniforme aos pares, sem alternar entre saldos contábeis e avaliações próprias sem explicação.
Definimos B = 200 como EBITDA conciliado que exclui a depreciação e os juros dos arrendamentos fixos capitalizados deste exemplo. R = 60 é o pagamento anual normalizado referente a esses mesmos contratos. B − R = 140 é, portanto, um indicador analítico após o aluguel pago. Não equivale ao EBITDA divulgado, não reconstitui automaticamente o lucro segundo a antiga IAS 17 e não é um subtotal prescrito pela norma.
Essa distinção importa porque pagamento e despesa anual podem diferir. Carências, pagamentos antecipados e o calendário das parcelas afetam a relação. R também não pode conter custos variáveis ou de curto prazo que já reduziram B. A normalização precisa explicar os ajustes, não apagar obrigações. O conjunto homogêneo de contratos foi escolhido para permitir que o leitor acompanhe a mesma população de arrendamentos dos dois lados da fração.
| Abordagem | Valor da empresa, milhões | Denominador, milhões | Múltiplo, vezes |
|---|---|---|---|
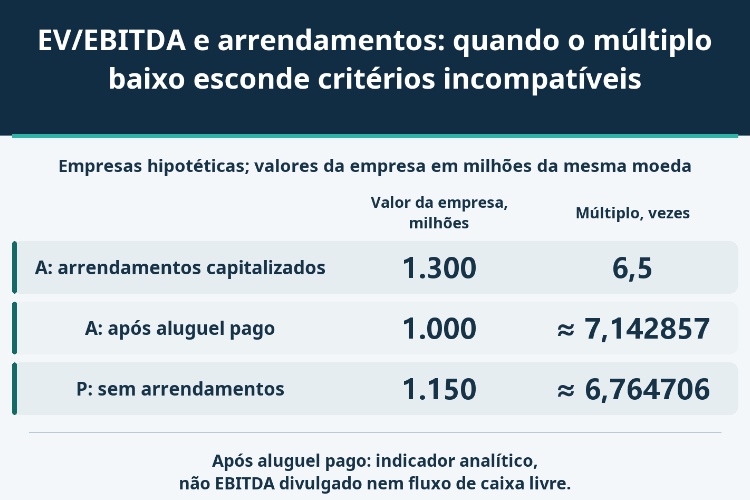
| Arrendamentos capitalizados | 1.300 | 200 | 6,5 |
| Indicador após aluguel pago | 1.000 | 140 | ≈ 7,142857 |
| Incompatível: sem passivo nem desconto do aluguel | 1.000 | 200 | 5 |
| Incompatível: passivo e desconto do aluguel | 1.300 | 140 | ≈ 9,285714 |
Na abordagem capitalizada, o valor da empresa inclui o passivo e o denominador é o EBITDA anterior a esse pagamento: 1.300 / 200 = 6,5 vezes. Na abordagem alternativa, exclui-se o passivo do numerador e desconta-se o aluguel correspondente do indicador operacional: 1.000 / 140 = 50/7, aproximadamente 7,142857 vezes. O segundo quociente precisa ser identificado como valor da empresa sobre indicador após aluguel, e não como o mesmo EV/EBITDA divulgado.
Já 1.000 / 200 = 5 exclui o passivo sem submeter o denominador ao aluguel. No sentido oposto, 1.300 / 140 = 65/7, aproximadamente 9,285714, combina o passivo incluído com o denominador após o pagamento. Essas são misturas incompatíveis com os dois critérios aqui definidos. Não representam uma proibição de qualquer outro índice de avaliação; uma construção diferente exige uma justificativa econômica própria e explícita.
Com E > 0, L ≥ 0 e B > R ≥ 0, os dois múltiplos coincidem quando E / (B − R) = (E + L) / B. A condição pode ser escrita como L = ER / (B − R). Usando E = 1.000, B = 200 e R = 60, o saldo que igualaria os quocientes seria 3.000/7, cerca de 428,571429, e não os 300 supostos.
Fixando E, B e L, a condição equivalente para o aluguel é R = BL / (E + L). O limite exato é 600/13, aproximadamente 46,153846. Abaixo dele, o múltiplo após aluguel fica abaixo de 6,5; acima, fica maior, desde que B − R permaneça positivo. Como controle independente, R = 40 gera 1.000 / 160 = 6,25. Com R = 60, o resultado é aproximadamente 7,14.
Trata-se de álgebra entre indicadores, não de uma regra para medir o passivo contábil ou seu valor justo. L é um estoque em determinada data; R é um fluxo anual. Prazo remanescente, cronograma e composição dos contratos afetam sua relação. As seis casas decimais servem à reprodução da conta, não indicam precisão econômica dessa ordem. Denominadores nulos ou negativos ficam fora da classificação usual de múltiplos positivos.
Considere agora P, empresa sem arrendamentos, com valor da empresa de 1.150 e EBITDA de 170. Seu múltiplo é 115/17, aproximadamente 6,764706 vezes. Como não há aluguéis neste caso controlado, P não precisa do ajuste que diferencia as duas leituras de A.
| Abordagem coerente | Empresa A, vezes | Empresa P sem arrendamentos, vezes |
|---|---|---|
| Arrendamentos capitalizados | 6,5 | ≈ 6,764706 |
| Indicador após aluguel pago | ≈ 7,142857 | ≈ 6,764706 |
Os 6,5 de A ficam abaixo dos aproximadamente 6,76 de P. Os aproximadamente 7,14 após aluguel ficam acima. Entre as comparações, não mudaram cotação, previsão operacional ou pagamentos contratuais: mudou o indicador. Um filtro que apresente somente o menor número pode esconder a sensibilidade que afeta a formação da lista.
Isso não comprova que A seja cara nem que P seja barata. O exercício não iguala crescimento, idade dos ativos, investimentos de manutenção, direitos residuais de propriedade ou risco operacional. Ser proprietário de um imóvel e alugá-lo pode implicar necessidades futuras de reposição distintas. O analista deve mostrar as duas visões conciliadas e investigar essas diferenças, em vez de escolher a definição que favoreça a empresa de sua preferência.
Suponha que os 60 anuais se dividam em amortização do principal de 45 e juros pagos de 15. A depreciação do direito de uso é, separadamente, 50. Partindo de B = 200, a ponte parcial de caixa é 200 − 45 − 15 = 140. Deduzir somente o principal produz 155 e deixa 15 de desembolso fora da conta. A divisão do pagamento entre categorias não elimina uma delas.
Também é incorreto representar essa ponte por 200 − 50 − 60 = 90. O EBITDA já exclui a depreciação sem efeito de caixa; descontá-la novamente e ainda subtrair o pagamento completo mistura ajustes de resultado e caixa. Se a partida fosse o EBIT, seria preciso adicionar a depreciação pertinente antes de substituí-la pelos pagamentos. As duas conciliações não podem ser sobrepostas sem conferir o subtotal inicial.
Mesmo os 140 corretos não são fluxo de caixa livre. Ainda faltam juros de outros financiamentos, impostos, capital de giro, investimentos e demais ajustes. O pagamento total deve ser localizado nas diferentes seções da demonstração dos fluxos, sem tratar reclassificação como geração de caixa. Além disso, amortizar 45 não prova que o saldo do passivo caiu 45: novos contratos e outros movimentos não foram informados.
O resultado útil não é o menor múltiplo possível. É uma sequência verificável entre passivos, desempenho e pagamentos, capaz de mostrar por que o índice muda. Essa transparência vem antes de qualquer conclusão de valor.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





O risco de perda em ativos financeiros de negociação, como ações, FX, commodities, futuros, títulos, ETFs ou criptomoedas pode ser substancial. Você pode sustentar uma perda total dos fundos que deposita com sua corretora. Portanto, você deve considerar cuidadosamente se tal negociação é adequada para você de acordo com suas circunstâncias e recursos financeiros.
Nenhuma consideração para investir deve ser feita sem conduzir minuciosamente sua própria diligência ou consultar seus assessores financeiros. Nosso conteúdo web pode não se adequar a você, já que não conhecemos sua condição financeira e necessidades de investimento. É possível que nossas informações financeiras tenham atraso ou possuam imprecisões, então você deve ser totalmente responsável por qualquer uma de suas transações e decisões de investimento. A empresa não será responsável pelo seu capital perdido.
Sem obter a permissão do site, você não está autorizado a copiar os gráficos, textos ou marcas do site. Os direitos de propriedade intelectual no conteúdo ou dados incorporados a este site pertencem a seus provedores e comerciantes de câmbio.
Não Conectado
Faça login para acessar mais recursos


Iniciar sessão
Cadastre-se


