- AUDUSD
- XAUUSD
- XAGUSD
- WTI
Cotações
Negociação
Do utilizador
24/7
Calendário econômico
Educação
Dados
- Nomes
- Último
- Anterior





NULL_CELL
NULL_CELL
Todos os Concursos


Presidente da Reserva Federal, Warsh: O novo calendário afetará a natureza e a qualidade das deliberações.
Presidente da Reserva Federal, Warsh: Haverá uma reunião em 2027 especificamente para discutir estratégias de política monetária amplas.
Presidente da Reserva Federal, Warsh: Garantir a estabilidade de preços não depende de uma data fixa no calendário.
Presidente da Reserva Federal, Warsh: Prevejo que haverá duas reuniões em 2028 em que não haverá votação sobre a taxa de juro.
Presidente da Reserva Federal, Warsh: Em 2027, uma das reuniões não envolverá a votação sobre as taxas de juro e a declaração.
Presidente da Reserva Federal, Warsh: É importante reservar tempo e espaço para deliberações estratégicas, com foco no longo prazo.
Presidente da Reserva Federal, Warsh: Estão previstas seis reuniões de definição de políticas para 2028.
Presidente da Reserva Federal, Warsh: O calendário do Comité Federal de Mercado Aberto será ajustado a partir do próximo outono.
Presidente da Reserva Federal, Warsh: A nossa responsabilidade é garantir que as variações relativas de preços em determinados setores não se amplificam.
Presidente da Reserva Federal, Warsh: Os gastos de capital em percentagem do PIB estão num nível historicamente elevado.
Presidente da Reserva Federal, Warsh: O comité teve discussões extensas sobre questões geopolíticas e tecnológicas.
Presidente da Reserva Federal, Warsh: Começamos a ver algumas mudanças nas condições financeiras.
Presidente da Reserva Federal, Warsh: Não estou surpreendido com a volatilidade nos mercados financeiros.
O preço do ouro à vista caiu brevemente antes de recuperar rapidamente, oscilando em torno dos 25 dólares, e está atualmente a ser negociado a 4.047,13 dólares por onça.
Presidente da Reserva Federal, Warsh: O Comité acredita que mais informações o ajudarão a determinar a postura política adequada para restaurar a inflação para 2%.
Presidente da Reserva Federal, Warsh: Não está disposto nem é capaz de afirmar que as condições financeiras estão a tornar-se mais restritivas.

Austrália RBA, CPI pequena média ano/ano (Setembro)A:--
H: --
A: --
Austrália CPI ponderado anual (Setembro)A:--
H: --
A: --
Austrália IHK T/T (Terceiro trimestre)A:--
H: --
A: --
Austrália CPI ponderado anual (SA) (Setembro)A:--
H: --
A: --
Austrália CPI M/M (América do Sul) (Setembro)A:--
H: --
A: --
Austrália IHK S / Y (Terceiro trimestre)A:--
H: --
A: --
Alemanha Índice de Confiança do Consumidor (SA) Gfk (Novembro)A:--
H: --
A: --
Peru Balança comercial (Setembro)A:--
H: --
A: --
Itália Icp oh / oh (Setembro)A:--
H: --
A: --
Índia Índice de produção industrial ano/ano (Setembro)A:--
H: --
A: --
Índia Volume de produção m/m (Setembro)A:--
H: --
A: --
Alemanha leilão de títulos de 10 anosA:--
H: --
A: --
Estados Unidos da América Índice de atividade do aplicativo de hipoteca MBA WOWA:--
H: --
A: --
França Classe de desemprego A (África do Sul) (Setembro)A:--
H: --
A: --
Estados Unidos da América Grupo M/M (América do Sul) (Setembro)A:--
H: --
A: --
O Ministro das Finanças britânico, John Healy, apresentou ao Parlamento o seu primeiro orçamento anual desde que assumiu o cargo.
Canadá Nível alvo ontem à noiteA:--
H: --
A: --
Relatório de Política Monetária do BOC
Estados Unidos da América Flutuações semanais nos estoques de combustível no EIAA:--
H: --
A: --
Estados Unidos da América Mudança semanal nas importações de petróleo bruto do EIAA:--
H: --
A: --
Estados Unidos da América Variação semanal dos stocks de gasolina da EIAA:--
H: --
A: --
Estados Unidos da América Previsões semanais da EIA para a demanda de petróleo bruto por produçãoA:--
H: --
A: --
Estados Unidos da América EIA Weekly Cushing, Oklahoma Variação dos stocks de petróleo brutoA:--
H: --
A: --
Estados Unidos da América Variação semanal dos stocks de petróleo bruto da EIAA:--
H: --
A: --
Conferência de imprensa do COB
Rússia taxa de desemprego (Setembro)A:--
H: --
A: --
Rússia Ano / ano de vendas no varejo (Setembro)A:--
H: --
A: --
Estados Unidos da América Limite de taxa FOMC (índice de reservas excedentes)A:--
H: --
A: --
Estados Unidos da América Piso da taxa FOMC (taxa de recompra reversa noturna)A:--
H: --
A: --
Declaração FOMC
Conferência de imprensa do FOMC
Austrália Índice anual de preços de importação (Terceiro trimestre)--
H: --
A: --
Japão Índice Nacional de Confiança do Consumidor (Outubro)--
H: --
A: --
Itália Taxa de desemprego (SA) (Setembro)--
H: --
A: --
Itália Taxa de desemprego trimestral (África do Sul) (Setembro)--
H: --
A: --
África do Sul Icp oh / oh (Setembro)--
H: --
A: --
Reino Unido Oferta monetária M4 / (Setembro)--
H: --
A: --
Reino Unido Hipotecas do Banco da Inglaterra (Setembro)--
H: --
A: --
Reino Unido Geldbreite M4 m/m (Setembro)--
H: --
A: --
Reino Unido Aprovação de hipoteca do Banco da Inglaterra (Setembro)--
H: --
A: --
Zona Euro expectativas de inflação do consumidor (Outubro)--
H: --
A: --
Zona Euro preço de venda esperado (Outubro)--
H: --
A: --
Zona Euro Índice climático do setor (Outubro)--
H: --
A: --
Zona Euro Índice de confiança do consumidor (Outubro)--
H: --
A: --
Zona Euro Índice de confiança econômica (Outubro)--
H: --
A: --
Zona Euro Índice de prosperidade no setor terciário (Outubro)--
H: --
A: --
Estados Unidos da América Pedidos iniciais de seguro-desemprego com duração média de 4 semanas (América do Sul)--
H: --
A: --
Estados Unidos da América Reivindicações de Desemprego Semanais Ininterruptas (SA) Reivindicações--
H: --
A: --
Estados Unidos da América PCE real, m/m (Setembro)--
H: --
A: --
Estados Unidos da América PCE-Preisindex m/m (Setembro)--
H: --
A: --
Estados Unidos da América Mi M. Problemas pessoais (Setembro)--
H: --
A: --
Estados Unidos da América Índice de Preços PCE Anual (América do Sul) (Setembro)--
H: --
A: --
Estados Unidos da América Índice de Preços PCE Q/Q (América do Sul) (Terceiro trimestre)--
H: --
A: --
Estados Unidos da América Índice de preços PCE subjacente m / m (Setembro)--
H: --
A: --
Estados Unidos da América BIP-Deflator q/q (Südamerika) (Terceiro trimestre)--
H: --
A: --
Estados Unidos da América Despesas reais de consumo privado numa base trimestral (Terceiro trimestre)--
H: --
A: --
Estados Unidos da América Índice de Preços Core PCE Anualizado QoQ Prelim (SA) (Terceiro trimestre)--
H: --
A: --
Estados Unidos da América Despesas pessoais m/m (América do Sul) (Setembro)--
H: --
A: --
Estados Unidos da América t / q PIB real anual (América do Sul) (Terceiro trimestre)--
H: --
A: --
Estados Unidos da América Total de Reivindicações Semanais de Desemprego (SA)--
H: --
A: --
Estados Unidos da América Índice de preço base anual do PCE (Setembro)--
H: --
A: --


Sem dados correspondentes
Gráfico Grátis Para Sempre
Bater papo Perguntas e respostas de especialistas Filtro Calendário econômico Dados FerramentaFastBull VIP CaracterísticasTendências de Mercado
Principais indicadores
Últimas opiniões
Actualização mais recente
Ver tudo

Sem dados
Um título zero cupom de 20 anos permite medir o erro da duration e definir quando reprecificar. O exemplo também mostra por que maior convexidade não elimina o risco de curva.
Uma estimativa por duration só serve à decisão se seu erro couber no limite definido para a posição. Em títulos longos, a diferença pode mudar o tamanho da operação ou o consumo de risco. A convexidade corrige a curvatura do preço, mas não torna exato um choque grande nem protege, por si só, contra mudanças no formato da curva de juros.
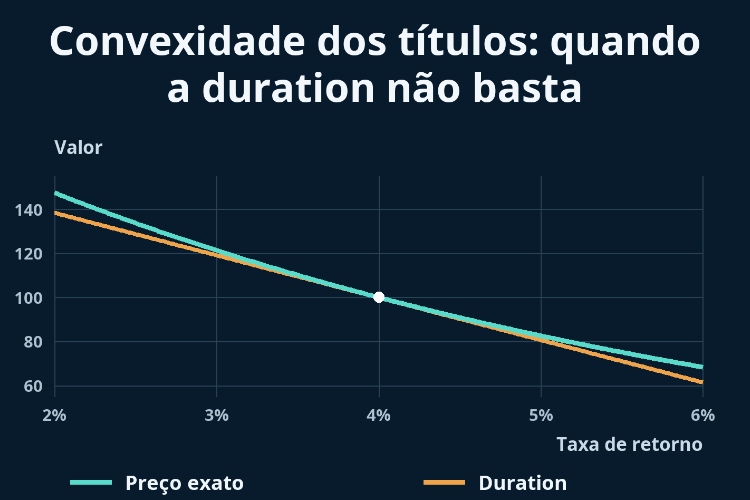
Considere um título hipotético zero cupom que paga 100 daqui a exatamente 20 anos. Com taxa de retorno até o vencimento de 4%, em capitalização anual, o preço é 100÷1,04²⁰=45,6387. Não há cupons intermediários nem opções embutidas. Os fluxos são fixos, o tempo não passa e ficam de fora tributos, negociação, financiamento e câmbio. Trata-se de reprecificação instantânea, não do retorno de um ano de carregamento.
Normalize o valor atual para 100. Se a taxa cai a 2%, o valor exato vai a 147,46, alta de 47,46%; a duration indica apenas 138,46. Se sobe a 6%, o preço exato é 68,32, contra 61,54 na aproximação. A tangente fica abaixo da curva de preço: subestima a valorização e exagera a perda.
A duration modificada D é 20÷1,04=19,2308. A convexidade C é 20×21÷1,04²=388,3136. Assim, ΔP/P ≈ −D×Δy+½C×Δy². Uma alteração de 100 pontos-base entra como 0,01. Duration de Macaulay, modificada e efetiva não são números intercambiáveis.
O valor normalizado exato é 100×[1,04÷(1,04+Δy)]²⁰. Na tabela, somente a taxa varia. São valores, não rentabilidades: subtraia 100 para obter a mudança percentual.
| Choque (pb) | Exato | Duration | Com convexidade |
|---|---|---|---|
| -200 | 147,46 | 138,46 | 146,23 |
| -100 | 121,32 | 119,23 | 121,17 |
| -25 | 104,93 | 104,81 | 104,93 |
| +25 | 95,31 | 95,19 | 95,31 |
| +100 | 82,58 | 80,77 | 82,71 |
| +200 | 68,32 | 61,54 | 69,30 |
Na queda de 200 pontos-base, a correção leva a 146,23, ainda 1,23 ponto abaixo do exato. Na alta de 200, produz 69,30, cerca de 0,98 ponto acima. A aproximação de segunda ordem melhora muito o resultado, mas deixa termos de ordens superiores de fora. O erro tampouco é igual nos dois sentidos.
Se o erro aceitável for 0,10% do valor de mercado atual, o filtro ½C×Δy²=0,001 sugere aproximadamente 22,69 pontos-base. Isso não é um limite matemático garantido para o erro. É um alerta de que o título já pede reprecificação completa nessa ordem de grandeza, sem esperar uma regra genérica de 100 pontos-base.
Nos cenários de ±25 pontos-base, a duration já erra perto de 0,12 ponto de valor. Para uma posição de 1 milhão na moeda de precificação, são cerca de 1.200. Use resultados sem arredondamento para testar limites e calcule um novo patamar para cada convexidade. O guia FastBull de cálculo do DV01 converte a sensibilidade de primeira ordem em dinheiro; essa sensibilidade e o erro da aproximação são grandezas diferentes, mas devem ser confrontadas na mesma moeda.
Compare o zero de 20 anos com uma carteira que aplica metade do valor inicial em um zero de 10 anos e metade em um de 30, todos inicialmente a 4%. A duration modificada continua 19,2308, mas a convexidade sobe a 480,7692. Num deslocamento paralelo e instantâneo de 100 pontos-base, a contribuição adicional de segunda ordem é ½×(480,7692−388,3136)×0,01², ou aproximadamente 0,46% do valor inicial.
Não é ganho gratuito. Se a taxa de 10 anos recua a 3%, a de 30 sobe a 5% e a de 20 permanece em 4%, a carteira vale 50×(1,04/1,03)¹⁰+50×(1,04/1,05)³⁰=92,59. O título de 20 anos permanece em 100. Uma torção desfavorável da curva supera o benefício da maior convexidade. Crédito, liquidez, financiamento e preço pago também precisam entrar na comparação.
Confira liquidação, datas de pagamento, frequência dos cupons e preço com juros acumulados. A convenção de capitalização deve corresponder aos fluxos: indicadores semestrais não podem ser inseridos sem adaptação neste caso anual. Calcule os choques positivos e negativos e registre o erro tanto em dinheiro quanto em proporção do valor inicial. Nas carteiras, teste os diferentes vértices separadamente.
Títulos resgatáveis antecipadamente e papéis lastreados em hipotecas podem ter fluxos alterados quando os juros caem. Resgates e refinanciamentos limitam a valorização e podem produzir convexidade negativa em certas faixas; nesse caso, é necessário um modelo que incorpore as opções. Por fim, não misture variação instantânea do preço com cupons futuros, reinvestimento, financiamento e passagem do tempo. A pergunta prática é se a técnica atende à tolerância de erro nos cenários que importam.
Etiqueta branca
API de dados
Plug-ins da Web
Criador de pôsteres
Programa de afiliados
O risco de perda em ativos financeiros de negociação, como ações, FX, commodities, futuros, títulos, ETFs ou criptomoedas pode ser substancial. Você pode sustentar uma perda total dos fundos que deposita com sua corretora. Portanto, você deve considerar cuidadosamente se tal negociação é adequada para você de acordo com suas circunstâncias e recursos financeiros.
Nenhuma consideração para investir deve ser feita sem conduzir minuciosamente sua própria diligência ou consultar seus assessores financeiros. Nosso conteúdo web pode não se adequar a você, já que não conhecemos sua condição financeira e necessidades de investimento. É possível que nossas informações financeiras tenham atraso ou possuam imprecisões, então você deve ser totalmente responsável por qualquer uma de suas transações e decisões de investimento. A empresa não será responsável pelo seu capital perdido.
Sem obter a permissão do site, você não está autorizado a copiar os gráficos, textos ou marcas do site. Os direitos de propriedade intelectual no conteúdo ou dados incorporados a este site pertencem a seus provedores e comerciantes de câmbio.
Não Conectado
Faça login para acessar mais recursos
Iniciar sessão
Cadastre-se