


- WTI
- XAUUSD
- XAGUSD
- USDX


견적
분석
사용자
7x24
경제 일정
교육
데이터
- 이름
- 최신 값
- 이전










월평균 금리에서 결정 이후 예상 금리를 역산하고, 날짜와 선택 가능한 결과가 확률을 어떻게 바꾸는지 검증한다. 환율에는 양쪽 통화의 기대 경로가 중요하다.
금리 인하 확률 60%라는 숫자는 특정 가정 아래 가격에 반영된 기대를 나타낸다. 달러 하락 확률을 뜻하지 않는다. 먼저 어떤 금리가 기초인지, 새 금리가 언제부터 적용되는지, 동결과 어떤 폭의 인하를 허용했는지 확인해야 한다.
아래 가상 사례에서는 월평균 하락폭만 사용하면 24%가 나오지만 날짜를 반영하면 60%가 된다. 특정 회의의 현재 시세나 전망이 아닌 계산 예시다.
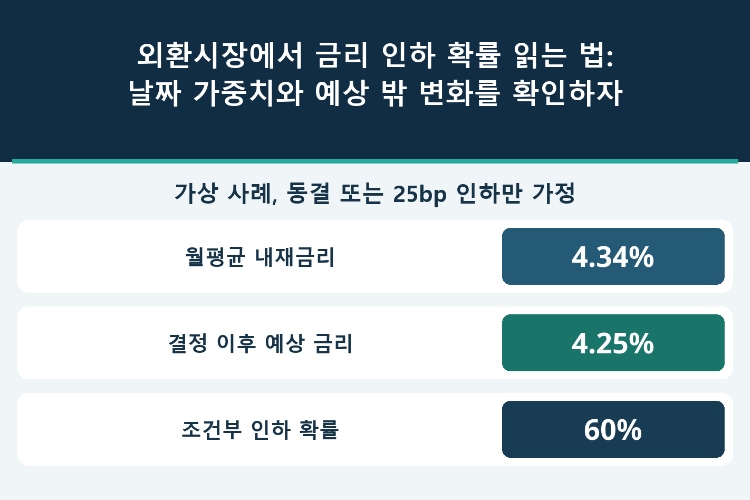
30일물 연방기금금리 선물은 해당 월 유효 연방기금금리(EFFR)의 산술평균을 100에서 뺀 값으로 표시된다. EFFR은 익일물 거래에서 산출되는 금리로 연준의 목표 범위와 구분된다. 새 금리가 발표되지 않는 날에는 직전 발표값을 적용하므로 주말과 휴일도 일수에 포함한다.
30일인 달에 처음 18일은 EFFR이 4.40%, 나머지 12일은 새 설정이 적용된다고 가정하자. 가상 선물가격 95.660은 월평균 4.340%에 해당한다. 전체 일수 D, 기존 설정 일수 N, 새 설정 일수 M은 D=N+M을 만족한다. 기존 금리는 r₀, 월평균은 r̄이며 월중 변경은 한 번뿐이라고 두면 이후 예상 금리 r₁은 다음과 같다.
r₁ = (D × r̄ − N × r₀) ÷ M
(30×4.340−18×4.400)÷12=4.250%다. 예상 하락폭은 15bp다. 결과를 4.40% 동결과 25bp 인하 후 4.15%로 제한하면 (4.40−4.25)÷0.25=60%, 동결은 40%다. 수식에서는 모든 금리를 동일한 백분율 단위로 입력한다.
기존 EFFR 대신 목표 범위 상단을 넣으면서 이후 결과는 그대로 유지하면 다른 모형이 된다. 세 금리는 같은 정의여야 한다. 목표 범위의 확률을 말하려면 EFFR과 목표 범위 사이의 관계도 가정해야 한다.
월평균은 기존 금리보다 6bp 낮다. 이를 25로 나누면 24%지만, 확실한 25bp 인하가 12일만 적용된다면 월평균 효과는 25×12÷30=10bp다. 관측된 6bp는 그 효과의 60%다.
새 설정이 적용되는 날이 6일뿐이라면 같은 가격에서 이후 금리가 4.10%로 계산된다. 예상 하락폭 30bp를 25bp로 나눈 120%는 이진 모형과 입력이 맞지 않는다는 신호다. 100%로 잘라내지 말고 날짜, 시작 금리, 더 큰 인하 가능성을 점검해야 한다.
12일 사례에서 가격 0.005 차이는 월평균 0.5bp, 이후 금리 1.25bp, 확률 5%포인트로 확대된다. 다음 표는 민감도 계산이며 실제 최소 호가 단위나 거래 가능한 매수·매도 스프레드가 아니다.
| 가상 가격 | 월평균 금리 | 결정 이후 금리 | 25bp 인하 확률 |
|---|---|---|---|
| 95.655 | 4.345% | 4.2625% | 55% |
| 95.660 | 4.340% | 4.2500% | 60% |
| 95.665 | 4.335% | 4.2375% | 65% |
정책 시행 문서의 효력 발생일을 기준으로 일수를 나눈다. 회의일과 발표 시각은 별개다. 이미 지난 날짜는 실제 발표값을 유지하고 아직 정해지지 않은 기간만 추정해야 한다. 현재 금리로 과거 일수를 덮어쓰면 안 된다.
이후 예상 금리가 4.25%라는 사실만으로 확률 분포가 정해지지는 않는다. 다음 두 행은 각각 합계 100%이며 정책 조정에 EFFR이 같은 폭으로 반응한다고 가정한다.
| 결과 가정 | 4.40% 동결 | 4.15%로 인하 | 3.90%로 인하 | 예상 금리 |
|---|---|---|---|---|
| 동결 또는 25bp 인하 | 40% | 60% | 0% | 4.25% |
| 동결 또는 50bp 인하 | 70% | 0% | 30% | 4.25% |
첫 행에서 모든 인하의 확률은 60%, 둘째 행은 30%다. 둘 다 예상 인하폭은 15bp다. 평균은 하나의 제약만 제공한다. 조정 폭을 더 허용하거나 한 달에 회의가 여러 번 있으면 추가 계약, 옵션 정보 또는 명시적인 모형 제약이 필요하다.
가격에는 위험 보상, 유동성, 기준금리와 정책 목표의 차이가 반영될 수도 있다. 시장 내재확률을 설문 비율이나 보정된 실제 발생확률과 동일하게 취급할 수 없다. 이 예에서 이후 예상 금리 1bp 변화만으로 이진 확률은 4%포인트 바뀐다.
이진 예에서 실제 25bp 인하가 발생하면 이미 반영된 15bp보다 추가 완화가 10bp다. 25bp 전체를 예상 밖 변화로 계산하면 사전 기대를 무시하게 된다.
별도 가정으로 동일 관측 구간에서 미국의 대응 예상 금리가 10bp, 유로존은 12bp 하락하면 미국에서 유로존을 뺀 예상 금리차는 2bp 확대된다. 미국 금리 하락만 보아서는 상대 변화가 보이지 않는다. 만기와 기준금리를 맞추고 필요한 베이시스 조정을 명시해야 한다.
그 차이가 고정된 핍 목표로 이어지는 것은 아니다. 향후 회의 경로, 경기 정보, 위험 선호와 포지션도 함께 달라질 수 있다. 결정, 성명, 기자회견 구간을 분리해서 관찰한다. 명목환율과 물가를 반영한 실질환율의 변화도 구분해서 해석해야 한다.
계약 월, 가격 종류, 시간대와 시각, 기준금리, 당시 이용 가능했던 최신 발표값을 보관한다. 휴일의 직전값 적용을 포함해 날짜별 가중치를 재구성하고 시행일을 확인한다. 이미 실현된 일별 값은 원자료를 유지한다.
역산한 경로에서 월평균이 재현되는지 먼저 확인한다. 허용 결과, 각 결과의 금리, 베이시스와 가격 프리미엄 가정을 적는다. 음수 가중치, 0~100% 밖의 확률, 작은 날짜·가격 차이로 뒤집히는 결론은 재검토한다.
외환 해석에는 양 통화의 금리 경로와 환율의 전후 스냅숏이 필요하다. 차트 참고가격, 실제 스프레드와 체결 내역은 따로 확인한다. 선물가격 계산의 일치만으로 거래 가능한 환율 효과까지 검증된 것은 아니다.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


주식, FX, 상품, 선물, 채권, ETF 또는 암호화폐와 같은 금융 자산 거래의 손실 위험은 상당할 수 있습니다. 중개인에게 자금을 예치할 경우, 이 자금이 전부 손실될 수도 있습니다. 따라서 귀하의 상황과 재정 상황에 비추어 그러한 거래가 귀하에게 적합한지 신중하게 고려해야 합니다.
본인 스스로 나름대로 철저히 조사를 하거나 재무 관련 상담가와 상의하지 않고는 이러한 투자는 고려해서는 안됩니다. 이런 절차 없이 투자할 경우, 귀하의 재정 상태와 투자 요구 사항을 알지 못한 상태에서 하는 투자이기 때문에 당사의 웹 콘텐츠는 귀하에게 적합하지 않을 수 있습니다. 당사의 재무 정보가 최신으로 업데이트 되는 데는 지연이 있을 수 있고, 부정확한 내용이 포함될 수도 있으므로 모든 거래 및 투자 결정에 대한 책임은 투자자 본인의 몫입니다. 회사는 귀하의 자본 손실에 대해 책임을 지지 않습니다.
웹사이트의 허가 없이 웹사이트 그래픽, 텍스트 또는 상표를 복사할 수 없습니다. 이 웹사이트에 포함된 콘텐츠 또는 데이터에 대한 지적 재산권은 해당 공급자 및 거래소 판매자에게 있습니다.


