


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


견적
분석
사용자
7x24
경제 일정
교육
데이터
- 이름
- 최신 값
- 이전








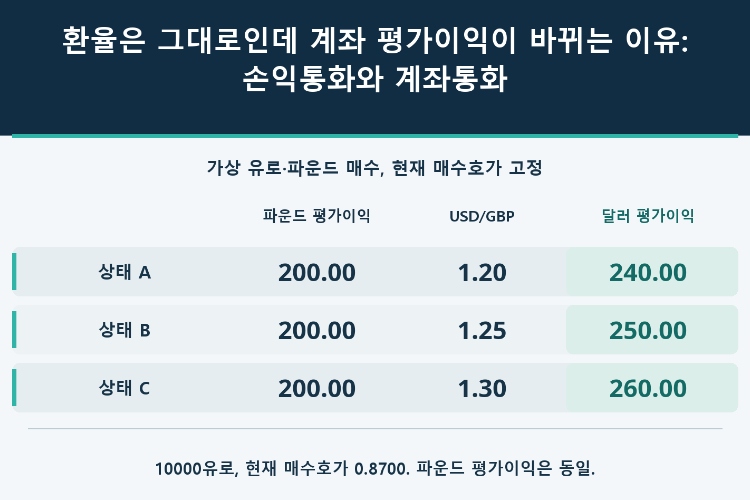
같은 유로·파운드 포지션에서 200파운드 이익이 유지돼도 달러 평가는 260달러에서 240달러로 줄 수 있다. 거래손익과 환산, 목표가격, 확정 반영액을 나눠 계산해 이익 감소와 실제 손실을 구별한다.
거래한 통화쌍의 가격이 그대로인데 계좌의 평가이익이 달라졌다고 해서 계산 오류라고 단정할 수는 없다. 거래손익을 산출하는 통화와 계좌에 표시하는 통화가 다르면, 그 사이 환산계수가 표시 금액을 바꿀 수 있다.
거래 가격이 유리해져 파운드 이익은 늘었는데 달러 이익은 줄어드는 경우도 가능하다. 이는 이익이 줄었다는 뜻이지 반드시 손실로 돌아섰다는 뜻은 아니다. 미실현 평가인지, 청산손익인지, 환전까지 끝나 계좌에 확정 반영된 금액인지부터 구분해야 한다.
가상의 선형 유로·파운드 매수 포지션을 가정한다. 수량 N은 10000유로, 실제 진입 체결가격 K는 유로당 0.8500파운드이며 진입 매도호가가 이미 반영돼 있다. 현재 매수 포지션 평가에 쓰는 매수호가를 S라 하면 파운드 기준 비용 차감 전 거래손익은 G = N(S−K)다. 유로에 파운드/유로를 곱하므로 결과 단위는 파운드다.
계좌는 달러로 표시하며, 이 양의 파운드 평가이익에 적용하는 확인된 유효 환산계수를 c달러/파운드로 둔다. 달러 평가이익은 A = Gc다. c는 이 예의 평가 입력이지 같은 가격에 현금 환전이 가능하다는 보장이 아니다. 실제 계약이 고정계수, 조정폭, 구간별 규칙 또는 이익·손실별 다른 계수를 쓰면 해당 규칙을 적용해야 한다.
별도 수수료, 금융비용, 슬리피지, 세금, 추가 환전비용은 두지 않는다. 사용한 진입·평가 가격에 이미 매수·매도 구분이 반영됐으므로 같은 추정 스프레드를 다시 빼면 안 된다. 유로 현금을 실제 수령하거나 파운드를 차입했다고도 가정하지 않는다. NSc는 명목가치의 한 표현이지 전체가 거래이익인 것은 아니다.
이 예에서 1핍을 유로당 0.0001파운드로 정하면 10000유로의 1핍 가치는 1파운드이며 달러 가치는 c에 따라 달라진다. 200핍은 200달러도, 200%도, 수익률 200베이시스포인트도 아니다. 계좌 원금·순자산·증거금을 제시하지 않았으므로 계좌 수익률이나 레버리지 수익률은 계산할 수 없다.
현재 매수호가 S를 0.8700으로 고정하면 G = 10000 × (0.8700−0.8500) = 200파운드다. 다음 세 독립 상태는 수량, 진입가격, 현재 매수호가를 같게 두고 양의 이익에 대한 파운드→달러 계수만 바꾼다.
| 독립 상태 | 평가 매수호가, GBP/EUR | G, 파운드 | c, USD/GBP | A, 달러 |
|---|---|---|---|---|
| A | 0.8700 | 200.00 | 1.20 | 240.00 |
| B | 0.8700 | 200.00 | 1.25 | 250.00 |
| C | 0.8700 | 200.00 | 1.30 | 260.00 |
C에서 A로 비교하면 파운드 이익은 200 그대로지만 달러 평가는 260에서 240으로 20 줄어든다. 기존 파운드 이익의 환산평가가 내려간 것이며 별도의 20달러 거래손실이 새로 생긴 것이 아니다. 240에서 20을 또 빼서는 안 된다. 유로·파운드가 같고 파운드·달러가 달라진다고 유로·달러까지 고정됐다는 뜻도 아니다.
비용이 없고 S = K라면 G와 A는 모두 0이다. 양의 환산계수 변화만으로 거래이익을 만들 수 없다. 손익통화와 계좌통화가 같다면 c = 1이며 이 제3통화 환산 경로는 없다.
음수도 부호를 지켜 계산한다. 별도로 S = 0.8300이면 G = −200파운드다. 손실용 계수를 각각 1.2002와 1.3002달러/파운드로 가정하면 −240.04와 −260.04달러다. 계수 상승은 손실의 달러 절댓값을 키우지 음수를 양수로 바꾸지 않는다. 두 계수는 예시일 뿐 모든 계좌에 적용되는 이익·손실별 호가 규칙이 아니다.
공통 기준은 S0 = 0.8700, G0 = 200파운드, c0 = 1.30, A0 = 260달러다. 뒤의 세 행은 각각 이 기준과 비교한 별도 가정이며 순서대로 일어나는 변화가 아니다.
| 공통 기준과 비교 | S, GBP/EUR | G, GBP | c, USD/GBP | A, USD | 변화, USD |
|---|---|---|---|---|---|
| 기준 | 0.8700 | 200.00 | 1.30 | 260.00 | 0.00 |
| 유로·파운드만 상승 | 0.8710 | 210.00 | 1.30 | 273.00 | +13.00 |
| 환산계수만 하락 | 0.8700 | 200.00 | 1.20 | 240.00 | −20.00 |
| 두 변수 동시 변화 | 0.8710 | 210.00 | 1.20 | 252.00 | −8.00 |
두 변수가 함께 바뀌면 유로·파운드는 10핍 더 올라 G가 210파운드가 된다. 하지만 c가 1.20으로 하락해 A는 252달러로 기준보다 8 적다. 포지션 전체는 여전히 252달러 평가이익이며 8달러 손실이 아니다. c가 양수인 한 G와 A의 부호는 같으므로 양의 파운드 거래손익이 환산만으로 음의 달러 거래손익이 되지는 않는다.
정확한 차이는 ΔA = c0ΔG + G0Δc + ΔGΔc = 1.30×10 + 200×(−0.10) + 10×(−0.10) = 13−20−1 = −8달러다. 앞의 두 항만 더하면 −7로 곱항 −1을 빠뜨린다. c1ΔG + G0Δc = 12−20 = −8이라는 두 항 표현도 가능하지만 기여분은 어느 시점의 계수를 쓰는지에 따라 달라진다. 유일한 경제적 인과분해라고 볼 수는 없다.
이는 금액의 곱을 대조하는 식이며 전체 계좌 수익률 분해가 아니다. 손익이 0을 넘어 이익에서 손실로 바뀌고 적용 규칙도 달라진다면 시점별 실제 계수를 확인해야 한다. 이익용 계수를 손실에 그대로 쓰면 안 된다.
이 예의 양의 손익 구간에서 미래에도 지정한 c가 적용되고 다른 비용이 없다고 할 때, 달러 평가액 T의 조건은 목표 S = K + T/(Nc)다. T = 250, c = 1.20을 넣으면 유로당 0.870833333333…파운드가 나온다. 조건부 평가 계산이지 미래 체결이나 입금 보장은 아니다.
이 계약의 허용 가격 간격을 별도로 0.00001로 가정한다. 모든 외환상품에 공통인 최소 호가 단위는 아니다. S = 0.87083에서는 G = 208.30파운드, A = 249.96달러로 0.04 부족하다. S = 0.87084에서는 G = 208.40, A = 250.08이다. 한 단계 올리는 결과는 고정된 입력 아래의 산술이다.
같은 0.87084로 청산해도 실제 환산계수가 1.10이면 달러 손익은 208.4×1.10 = 229.24다. 체결가격 차이, 비용, 계좌금액 소수점 처리도 최종 반영액을 바꿀 수 있다. 거래 가격을 고정하는 것과 미래 달러 이익을 고정하는 것은 다르다.
역산 전 목표가 비용 차감 전 평가이익인지, 순청산손익인지, 비용 후 계좌반영액인지 정한다. 수량·계약 단위, 진입과 청산의 호가 구분, 평가와 결제 계수, 가격 간격과 금액 정밀도를 확인해야 한다. 현재 계산기의 예상 금액을 미래 수령액으로 약속할 수는 없다.
청산손익 200파운드가 당시 1.30으로 실제 환산돼 260달러로 확정 반영됐다고 가정하자. 이후 정정, 비용 또는 새 거래가 없다면 파운드·달러가 1.20이 되어도 기존 260달러가 자동으로 240이 되지는 않는다. 새로운 계수로 과거 확정 달러 금액을 다시 계산하면 존재하지 않는 장부 차이를 만든다.
다른 상품이 실제 파운드 현금 200을 잔액으로 보유하도록 허용한다면 이후 달러 표시가치는 달라질 수 있다. 이는 외화잔액의 후속 노출이며, 동시에 같은 돈이 이미 260달러로 고정 환전됐다고 취급할 수 없다. 모든 계좌가 외화별 잔액 기능을 제공한다는 뜻도 아니다.
따라서 포지션이 청산됐다는 사실만으로 환전도 끝났다고 단정하지 않는다. 실현손익 통화, 환산 시점, 확정 반영 기록을 따로 본다. 평가손익, 명목가치 표시, 현금 결제가 같은 화면에서 환산율이라는 명칭을 쓰더라도 동일 수치라는 보장은 없다.
어떤 손익 항목에 환산비용이 이미 포함됐다면 이를 다시 차감하지 않는다. 별도 수수료는 해당 필드 정의대로 반영한다. 총액·순액·환산 후 금액을 식별한 다음 장부를 대조해야 한다.
거래 식별자, 방향, 기준통화 수량, 실제 진입가격, 현재 평가가격 또는 최종 청산가격, 매수·매도 호가 구분과 시각을 보존한다. 중간값 차트가 횡보했다는 이유로 모든 입력이 그대로였다고 볼 수는 없다.
계약의 손익통화, 계좌통화, 계산방식을 확인해 G부터 다시 계산하고 실제 적용된 c를 찾는다. 단위, 방향, 시점, 이익·손실 적용 구간을 기록한다. 역방향 표시를 사용한다면 역환율과 환전 매수·매도 방향을 확인하는 방법으로 대응하는 호가를 확인하고 같은 쪽 숫자를 기계적으로 역수화하지 않는다.
이후 A를 구하고 수수료, 금융비용, 입금, 확정 반영액과 미확정 평가를 분리한다. 같은 G의 달러 차이가 환산계수 변화와 일치하면 환산 설명을 뒷받침한다. 맞지 않으면 수량, 시각, 호가 구분, 비용, 소수점 처리를 더 확인한다.
원래 환산 필드가 없다면 결론은 미정으로 남긴다. 가격이 안 움직였다는 이유로 오류라고 단정하거나, 숫자가 그럴듯하다는 이유로 옳다고 인정하지 않는다. 원통화 거래손익, 계좌 평가, 실제 반영액을 이어 맞춰야 차이를 설명할 수 있다.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





주식, FX, 상품, 선물, 채권, ETF 또는 암호화폐와 같은 금융 자산 거래의 손실 위험은 상당할 수 있습니다. 중개인에게 자금을 예치할 경우, 이 자금이 전부 손실될 수도 있습니다. 따라서 귀하의 상황과 재정 상황에 비추어 그러한 거래가 귀하에게 적합한지 신중하게 고려해야 합니다.
본인 스스로 나름대로 철저히 조사를 하거나 재무 관련 상담가와 상의하지 않고는 이러한 투자는 고려해서는 안됩니다. 이런 절차 없이 투자할 경우, 귀하의 재정 상태와 투자 요구 사항을 알지 못한 상태에서 하는 투자이기 때문에 당사의 웹 콘텐츠는 귀하에게 적합하지 않을 수 있습니다. 당사의 재무 정보가 최신으로 업데이트 되는 데는 지연이 있을 수 있고, 부정확한 내용이 포함될 수도 있으므로 모든 거래 및 투자 결정에 대한 책임은 투자자 본인의 몫입니다. 회사는 귀하의 자본 손실에 대해 책임을 지지 않습니다.
웹사이트의 허가 없이 웹사이트 그래픽, 텍스트 또는 상표를 복사할 수 없습니다. 이 웹사이트에 포함된 콘텐츠 또는 데이터에 대한 지적 재산권은 해당 공급자 및 거래소 판매자에게 있습니다.


