


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


견적
분석
사용자
7x24
경제 일정
교육
데이터
- 이름
- 최신 값
- 이전








CNH와 CNY의 차이가 똑같이 300포인트에서 100포인트로 줄어도 위안화 방향은 다를 수 있다. 세 경로를 계산하고 호가 포인트, 비율의 bp, 공식 기준환율을 구분한다.
USD/CNH와 USD/CNY가 가까워졌다고 위안화가 달러 대비 강해졌다고 단정할 수는 없다. 역외 위안화가 강해져도, 역내 위안화가 약해져도, 양쪽이 서로 다른 속도로 약해져도 차이는 줄어들 수 있다. 두 원래 환율을 남겨 두지 않으면 차이 하나만으로는 어느 경로인지 알 수 없다.
현재 역외 환율에서 그날 앞서 공표된 공식 기준환율을 빼 놓고 이를 현재 두 시장의 가격 차이라고 부르는 것도 잘못된 비교다. 시장, 표시 방향, 가격 종류, 시점을 먼저 맞춰야 한다. 아래 가격은 모두 계산을 위한 가정이며 실제 시세 기록이나 그 가격에 거래할 수 있다는 약속이 아니다.
CNY와 CNH는 위안화의 역내·역외 시장을 구분한다. 양쪽 시장의 잔액을 언제나 조건 없이 교환하거나 옮길 수 있다는 뜻은 아니다. 자금 수급, 조달 조건, 유동성, 접근 요건과 시장 연결 방식이 달라 가격도 다를 수 있다. C를 USD/CNY 현물의 매수·매도 호가 중간 참고값, H를 같은 시점 USD/CNH의 같은 종류 참고값으로 둔다. 각각 해당 시장의 위안/달러 단위다.
두 값은 양수다. 어느 환율이든 오르면 해당 시장에서 1달러를 사는 데 더 많은 위안이 필요하므로 위안화는 달러 대비 약해진다. 내려가면 강해진다. 단위가 같아도 시장 구분을 지워서는 안 된다. 여기서 참고값을 비교한다고 무료·즉시·무제한 자금 이동을 가정하는 것은 아니다.
부호가 있는 차이를 d=H−C로 정의한다. H=7.2300, C=7.2000이면 d=+0.0300위안/달러다. 역외 달러 참고가격이 더 높으므로 역외 위안화의 달러 표시 참고가치는 더 낮다. C−H로 그린 차트는 부호가 반대지만 원래 두 관측값은 그대로다.
이 예시에서 호가 1포인트는 0.0001위안/달러로 정한다. 따라서 0.0300은 300포인트다. 모든 거래 화면의 포인트·핍·최소 체결 가격 단위가 같다는 뜻은 아니다. 각 중간값은 자기 시장의 동시점 매수·매도 호가에서 구한 값이며, 그대로 매수나 매도할 수 있는 가격이 아니다.
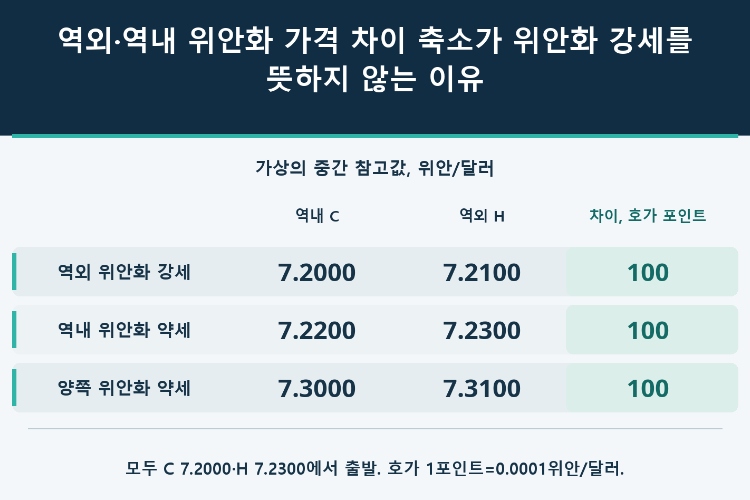
공통 출발점은 C=7.2000, H=7.2300으로 차이가 300포인트인 상태다. A, B, C는 모두 이 출발점과 비교하는 독립된 결과이지, 시간순으로 이어지는 거래나 실제 장중 흐름이 아니다.
| 독립 결과 | C: 역내 위안/달러 | H: 역외 위안/달러 | 차이, 호가 포인트 | 위안화의 대달러 방향 |
|---|---|---|---|---|
| 공통 출발점 | 7.2000 | 7.2300 | 300 | 역외 참고가치가 더 낮음 |
| A | 7.2000 | 7.2100 | 100 | 역외 강세·역내 보합 |
| B | 7.2200 | 7.2300 | 100 | 역내 약세·역외 보합 |
| C | 7.3000 | 7.3100 | 100 | 두 시장 모두 약세 |
A는 역외 달러 환율만 내려가 역외 위안화가 강해진다. B는 역내 달러 환율만 올라 역내 위안화가 약해진다. C는 달러 환율이 양쪽에서 모두 올라 위안화가 두 시장에서 약해지되, 역내 달러 환율이 더 크게 오른다. 세 결과의 d는 모두 +0.0100, 즉 100포인트다.
검산식은 Δd=ΔH−ΔC다. A는 −0.0200−0=−0.0200, B는 0−0.0200=−0.0200, C는 0.0800−0.1000=−0.0200이다. 같은 200포인트 감소가 달러 대비 서로 다른 방향을 담는다. 양의 차이가 좁아졌다는 사실은 상대가격의 접근이지 자동으로 위안화 강세 신호가 되지 않는다.
0을 넘나드는 경우에는 부호와 거리를 나눠 봐야 한다. d가 +0.0300에서 −0.0400으로 바뀌면 대수적 값은 감소하지만 절대거리는 0.0300에서 0.0400으로 커진다. 이 전체 움직임을 수렴이라고 할 수 없다. 양의 차이를 비교하는지, |d|인지, 정규화한 절대 차이인지 명시해야 한다.
호가 포인트 수는 p=d/0.0001이다. 역내 달러 환율로 나눈 상대 지표는 q=10000d/C이며 비율의 bp로 표시한다. 출발점 q=10000×0.0300/7.2000=41.666667bp, 즉 0.416667%다. 호가 300포인트는 수익률 300bp도 3% 이익도 아니다. q는 금리·보유수익률·수수료·차익거래 이익을 뜻하지 않는다.
차이가 모두 100포인트인 A, B, C에서도 q는 각각 13.888889, 13.850416, 13.698630bp다. 분자는 같지만 분모가 다르다. 원래 호가 차이와 백분율을 그린 차트가 다른 것은 계산 오류가 아닐 수 있다. 비교하는 동안 지표 정의를 바꾸지 않아야 한다.
별도 결과로 C=7.5600, H=7.5910을 가정하면 원래 차이는 0.0310으로 310포인트, 출발점 300보다 크다. 그러나 q=10000×0.0310/7.5600=41.005291bp는 출발점 41.666667보다 낮다. 분모가 충분히 커지면 절대 호가 차이는 확대되어도 상대 지표는 축소될 수 있다.
어느 가치를 비교하는지도 중요하다. 출발점 H/C−1=+0.416667%는 역외 달러 참고환율이 역내보다 높은 비율이다. 각 시장의 1위안이 갖는 달러 참고가치를 비교하면 (1/H)/(1/C)−1=C/H−1=−0.414938%다. 같은 시점의 상대평가이지 기간 수익률이나 CNH·CNY 잔액을 실제 교환할 수 있는 환율이 아니다.
매일 공표되는 공식 기준환율은 시장조성자의 제출 호가와 정해진 다른 입력을 사용하는 절차로 형성된다. 현재 화면의 매수·매도 호가를 단순 평균한 값이 아니다. 공식 기준과 실시간 시장 중간값은 모두 유효한 자료일 수 있어도 각각 답하는 질문이 다르다.
F는 가상의 하루에 앞서 발표된 공식 기준환율이다. C와 H는 그보다 늦은 동일 시점·동일 시간대의 현물 중간 참고값이다. 다음 숫자와 시각은 설명용이며 실제 발표 기록이 아니다.
| 입력 | 가정한 관측 시점 | 위안/달러 | 가격 종류 |
|---|---|---|---|
| F | 같은 날 앞선 발표 | 7.1800 | 공식 기준환율 |
| C | 10:00:00, 동일 시간대 | 7.2000 | 역내 현물 중간 참고값 |
| H | 10:00:00, 동일 시간대 | 7.2300 | 역외 현물 중간 참고값 |
H−F=7.2300−7.1800=0.0500으로 500포인트다. 그러나 같은 시점의 역외·역내 현물 차이는 H−C=0.0300, 즉 300포인트다. 나머지 C−F=0.0200의 200포인트는 현재 역내 참고가격과 앞서 나온 공식 기준 사이의 차이다.
따라서 H−F=(H−C)+(C−F)=0.0300+0.0200=0.0500이다. 이 식은 공식 환율이 틀렸다거나 시장 조작이 있다는 증거가 아니다. 역외와 공식 기준의 비교가 두 현물 시장의 비교와 다르다는 뜻이다. 현재값과 전일 종가를 섞어도 시점 간 변화가 포함되므로 동시점 시장 차이라고 부를 수 없다.
두 시장의 자금 수요·공급, 유동성과 조달 조건은 달라질 수 있다. 시장이 연결돼 있어도 특정 참가자가 필요한 금액을 필요한 시간에 옮길 수 있다는 보장은 없다. 역외는 정책이나 유동성 장치의 영향을 전혀 받지 않는다는 뜻이 아니며, 역내 현물 역시 공식 기준환율을 기계적으로 복사한 가격이 아니다.
이런 구조는 차이가 존재할 수 있는 이유를 설명할 뿐, 한 번 관측한 차이의 원인을 특정하지 않는다. 차이만으로 자본 유출 규모나 정책 의도를 확인하거나 어느 가격이 나중에 다른 가격을 따라갈지 판단할 수 없다. 확대된 차이는 자금·유동성 근거를 더 살펴볼 계기이지, 그 근거 자체나 확정된 수렴 기한이 아니다.
참고가격 차이에 달러 금액을 곱한다고 순이익이 되는 것은 아니다. 동일 참가자가 실제 접근할 수 있는 올바른 매수·매도 가격, 충분한 수량, 맞는 결제일, 허용된 자금 이전과 모든 조달·거래비용이 필요하다. 전체 실행 경로가 검증되지 않으면 차익거래도 확인되지 않는다. 접근이나 이전 조건을 무시할 수 있다고 가정하지 않는다.
위안화 통화쌍 상품은 실물인도 현물, 차액결제 선물환, 선물 또는 증거금 파생상품일 수 있다. 가격과 결제 의무를 그대로 바꿔 넣을 수 없다. 여기서 USD/CNH를 매수하는 것은 왼쪽 기준통화인 달러를 사는 것이지 위안화를 사는 것이 아니다. 통화 약어보다 실제 계약을 먼저 확인해야 한다.
C와 H를 각각 저장하고 출처·시장·시각·시간대·표시 방향·가격 종류·수량·결제일 정의를 기록한다. 실시간 매수호가인지 매도호가인지, 중간값·전일 종가·공식 기준·파생상품 참고값인지 구분한다. 입력을 맞춘 다음 식을 적용한다.
d의 부호 규칙을 고정하고 1포인트 크기를 밝힌다. q를 사용하면 분모와 비율 단위를 따로 표시한다. 0을 건널 때는 해당 절대거리를 확인하고, Δd=ΔH−ΔC로 각 시장 위안화의 대달러 강세·약세·보합을 분리한다.
공식 기준환율은 F라는 별도 계열로 남겨 현재 역내 현물 중간값을 대신하지 않게 한다. 역수 표시가 필요하면 환율을 역수로 바꿀 때 등락률의 분모가 달라지는 이유를 확인할 수 있다. 분자·분모를 바꾸면 부호 해석과 백분율은 달라져도 원래 관측된 시장 상태는 변하지 않는다.
마지막으로 관측 설명, 원인 판단, 거래 실행을 구분한다. 동시점 참고값은 차이를 확인해 주지만 원인은 추가 근거가, 거래는 실행 조건이 필요하다. 시점·가격 정의·접근 조건이 빠졌다면 해당 결론을 유보해야 한다. 좁아진 차이만으로 앞으로 위안화가 강해진다고 예측할 수는 없다.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





주식, FX, 상품, 선물, 채권, ETF 또는 암호화폐와 같은 금융 자산 거래의 손실 위험은 상당할 수 있습니다. 중개인에게 자금을 예치할 경우, 이 자금이 전부 손실될 수도 있습니다. 따라서 귀하의 상황과 재정 상황에 비추어 그러한 거래가 귀하에게 적합한지 신중하게 고려해야 합니다.
본인 스스로 나름대로 철저히 조사를 하거나 재무 관련 상담가와 상의하지 않고는 이러한 투자는 고려해서는 안됩니다. 이런 절차 없이 투자할 경우, 귀하의 재정 상태와 투자 요구 사항을 알지 못한 상태에서 하는 투자이기 때문에 당사의 웹 콘텐츠는 귀하에게 적합하지 않을 수 있습니다. 당사의 재무 정보가 최신으로 업데이트 되는 데는 지연이 있을 수 있고, 부정확한 내용이 포함될 수도 있으므로 모든 거래 및 투자 결정에 대한 책임은 투자자 본인의 몫입니다. 회사는 귀하의 자본 손실에 대해 책임을 지지 않습니다.
웹사이트의 허가 없이 웹사이트 그래픽, 텍스트 또는 상표를 복사할 수 없습니다. 이 웹사이트에 포함된 콘텐츠 또는 데이터에 대한 지적 재산권은 해당 공급자 및 거래소 판매자에게 있습니다.


