


- USDX
- XAUUSD
- XAGUSD
- WTI


マーケット情報
分析
ユーザー
7x24
経済カレンダー
教育
データ
- 名前
- 最新値
- 戻る








外貨買いで増えた銀行の準備預金は、国内証券の売却で吸収できる。1,000万ドルの仮想取引から、完全不胎化、部分不胎化、決済日のずれを計算し、為替相場への影響と区別する。
中央銀行がドルを買ったのに、銀行の準備預金残高は増えていない。二つの決済を確認すれば、この組み合わせは説明できる。外貨買いで供給した自国通貨を、別の国内取引で吸収したためだ。外為介入に伴う資金量の変化を相殺する操作を不胎化という。買った外貨を手放すことではない。
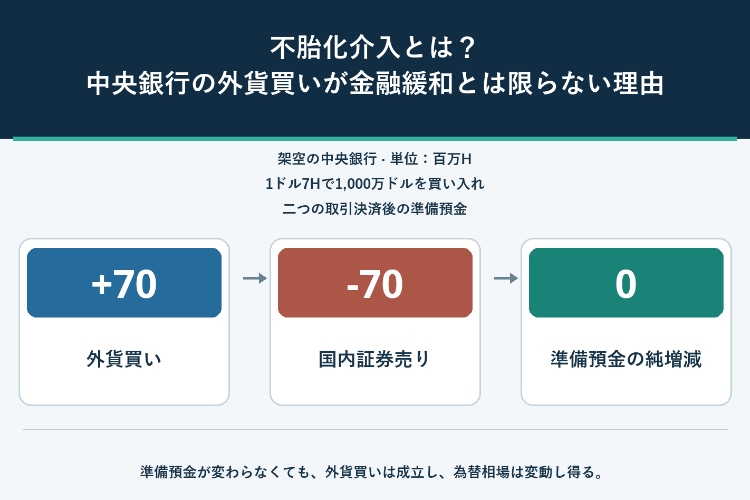
仮に1,000万ドルの買い入れで自国通貨7,000万単位を供給し、保有証券を売って同額を吸収する。準備預金の純増はゼロだが、中央銀行の資産の中身は入れ替わる。残高が変わらないことと、為替や金融政策に影響がないことは別の話だ。
架空の自国通貨をHとする。米ドル/Hのレートが7なら、1ドルに対し7H。レートの上昇はH安を表す。中央銀行はドルを受け取り、銀行が中央銀行に持つ準備預金口座にHを入金する。家計に紙幣を配る取引は想定しない。
銀行の準備預金は中央銀行の負債、中央銀行が保有する外貨は資産である。家計の預金や広義のマネー、個人の取引口座の純資産でもない。ここで追うのは決済残高であり、預金が一定倍率で増えると仮定していない。
中央銀行は銀行に売り切れる国内証券を十分保有しているとする。決済された代金を用い、手数料、利息、評価替え、その他の資金移動は除く。特定国の実際の介入や制度を表す数字ではない。
1,000万ドルを1ドル7Hで買うと、外貨資産と準備預金は各7,000万H増える。次に国内証券を7,000万Hで売り切ると、証券保有額と銀行の準備預金は同額減る。表はHの百万単位で示した増減額だ。
| 決済済み取引 | 外貨資産 | 国内証券 | 準備預金 |
|---|---|---|---|
| ドル買い | +70 | 0 | +70 |
| 国内証券売り | 0 | −70 | −70 |
| 合計変動 | +70 | −70 | 0 |
決済後、外貨資産は70増、国内証券は70減。ほかに動きがないため、総資産と準備預金は変わらない。外貨買いの取り消しではなく、外貨が増えて国内証券が減ったという組み替えである。
証券の額面ではなく受け取った代金で吸収額を数える。額面70でも、決済代金が70とは限らない。一時的な資金吸収なら満期時の反対向きの資金移動も必要になる。ここでは売り切りとして区別した。
次の各ケースは準備預金200百万Hから別々に始まる。最初の三つは同じドル買い。最後は1,000万ドルを売り、国内証券を7,000万Hで買う反対方向の例だ。連続した四取引ではない。
| 独立したケース | 外貨決済の増減 | 国内取引の増減 | 期末準備預金 |
|---|---|---|---|
| 不胎化なし | +70 | 0 | 270 |
| 部分不胎化 | +70 | −50 | 220 |
| 完全不胎化 | +70 | −70 | 200 |
| ドル売りを完全不胎化 | −70 | +70 | 200 |
70の供給に対して50を吸収すれば、吸収率は50/70=71.4286%。20が残り、残高は220になる。吸収しなければ270、全額吸収すれば200だ。一部の吸収を完全不胎化とは呼べない。
反対方向ではドル売りで70を吸収し、証券買いで70を供給する。残高は同じ200でも、外為取引の向きは逆である。残高だけから売買方向を推定してはいけない。通貨委員会制度では決済流動性の増減自体を調整に使う場合がある。米ドル・香港ドルの連動相場制における流動性調整とは制度の前提を分けて考えたい。
外貨買いが初日、証券売りが翌日に決済され、ほかに資金移動がないとする。初日の残高は270で、翌日に200へ戻る。翌日の吸収予定を発表しただけでは、初日の資金供給は相殺されていない。約定日、発表日、決済日を分ける。
別の例では二つとも同日に決済されるが、政府関連の別の資金移動で準備預金が15減る。観測される残高は185だ。外為介入と不胎化の寄与はゼロなので、残高の減少だけでドル売りがあったとは言えない。
期初残高に外貨決済、国内の吸収・供給、その他の増減を加えて期末と照合する。単位はすべてH、期間は同じにそろえる。不明な差額を全部介入に割り当てたり、ドルの数量をHの残高に足したりしない。
外貨買いは通貨の需給に働きかける。準備預金を吸収してもその取引は残る。民間の保有資産の構成や将来の政策に対する見方が変われば、価格に影響し得る。どの程度かは規模、市場環境、政策の信頼性に左右される。
交換した資産が完全に代替でき、政策予想も変わらないと仮定すれば、資産構成とシグナルの二つの経路から価格を変える理由は生じない。前提が異なれば効果があり得るが、表から値幅は計算できない。取引後に通貨が下落したという時系列だけでも、介入しなかった場合の相場が分からない以上、因果は確定しない。
準備預金が増えたことも政策金利引き下げの証明ではない。準備預金への付利、金融調節の枠組み、別の政策判断を確認する。残った20から基点数や目標相場は求められない。実務上は使える証券や手段、費用、法的権限も制約になる。
実施主体、目的、売買通貨、レートの単位、取引額を確かめる。政府向けの通常の外貨交換は、すべてが相場への介入ではない。次に両取引の決済日と、国内取引の手段、実際の代金、期限がある場合は満期を確認する。
同じ期間と単位で他の資金移動まで照合し、全額・一部・決済待ちのどれかを判断する。銀行預金や金利への波及を論じるなら、そのデータを別に取る。準備預金の計算式では代用できない。
最後に、どの通貨が交換されたか、準備預金がいくら残ったか、相場や政策にどの効果が確認できるかを切り分ける。二つ目の答えがゼロでも三つ目は決まらない。決済や制度の情報が欠けるときは、確認済みの範囲に結論をとどめる。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


株式、FX、コモディティ、先物、債券、ETF、仮想通貨などの金融資産を取引する際の損失のリスクは大きなものになる可能性があります。ブローカーに預け入れた資金が完全に失われる可能性があります。したがって、お客様の状況と財政的資源に照らして、そのような取引が適しているかどうかを慎重に検討していただく必要があります.
十分なデューデリジェンスを実施するか、ファイナンシャルアドバイザーに相談することなく、投資を検討するべきではありません。お客様の財務状況や投資ニーズを把握していないため、当社の ウェブコンテンツはお客様に適しない可能性があります。当社の財務情報には遅延があったり、不正確な情報が含まれている可能性があるため、取引や投資に関する決定については、お客様が全責任を負う必要があります。当社はお客様の資本の損失に対して責任を負いません。
ウェブサイトから許可を得ずに、ウェブサイトのグラフィック、テキスト、または商標をコピーすることはできません。このウェブサイトに組み込まれているコンテンツまたはデータの知的財産権は、そのプロバイダーおよび交換業者に帰属します。


