


- USDX
- XAUUSD
- XAGUSD
- WTI


Quotazioni
Analisi
Utente
24/7
Calendario economico
Educazione
Dati
- Nome
- Ultimo
- Prec
















Il tasso variabile riduce solo una parte del rischio. Un esempio con otto cedole distingue margine contrattuale, margine di sconto e prima cedola già fissata, poi misura la perdita possibile vendendo dopo tre mesi.
Una cedola che si adegua ai tassi non rende irrilevante il prezzo pagato per l’obbligazione. Chi compra un titolo a tasso variabile deve ancora chiedersi quanto valgano i flussi futuri per un altro investitore e quando il nuovo tasso entrerà davvero nei pagamenti.
Questa distinzione spiega un risultato apparentemente contraddittorio: la remunerazione prevista può crescere mentre il prezzo scende. Il rischio residuo non riguarda soltanto l’insolvenza, ma anche la liquidità, il premio richiesto dal mercato, il cambio e le opzioni previste dall’emissione.
Il margine contrattuale stabilisce quanto aggiungere al tasso di riferimento per calcolare la cedola. Se il riferimento è 4% e la maggiorazione fissa è di 1 punto percentuale, il tasso cedolare annuo è 5%. Questa maggiorazione resta quella pattuita anche se sul mercato cresce il compenso richiesto per detenere il debito.
Il margine richiesto, o margine di sconto nel modello considerato, serve invece a valutare il titolo sotto determinate ipotesi. Non è una nuova maggiorazione da applicare automaticamente alla cedola. Quando aumenta, occorre un prezzo più basso affinché gli stessi pagamenti offrano una remunerazione coerente con le nuove richieste del compratore.
È utile leggere questo meccanismo insieme alla distinzione fra tasso di riferimento e spread di credito. Lo spread può risentire della situazione dell’emittente, della liquidità e delle condizioni di mercato; non equivale direttamente a una probabilità statistica di insolvenza. Anche il confronto fra titoli richiede valuta, grado di subordinazione, opzioni e criteri di valutazione omogenei.
La data di osservazione o fissazione del tasso, quella di pagamento e la scadenza finale rispondono a domande diverse. La periodicità trimestrale dei versamenti non prova che il tasso venga aggiornato soltanto una volta ogni trimestre.
I titoli a tasso variabile del Tesoro statunitense, per esempio, hanno durata biennale e cedole trimestrali, ma il loro indice cambia settimanalmente. Il riferimento è il più alto tasso di sconto accettato nell’ultima asta di Treasury bill a 13 settimane, mentre il margine fisso rimane invariato. Un’obbligazione societaria può seguire un altro calendario e non assume per questo le caratteristiche creditizie del Tesoro.
Occorre poi distinguere una cedola determinata a inizio periodo da una calcolata a fine periodo capitalizzando i tassi overnight. Le condizioni possono prevedere uno spostamento del periodo di osservazione, l’utilizzo di tassi rilevati nei giorni precedenti secondo una convenzione di lookback, oppure un differimento del pagamento. I materiali dell’ARRC sul SOFR illustrano queste differenze. Sapere che il pagamento è trimestrale non basta a ricostruirlo né a equiparare il rischio a quello di un deposito di tre mesi.
Consideriamo un titolo societario ipotetico di nominale 100, con due anni e otto cedole trimestrali residue. Ogni periodo dura 90 giorni su una base annua di 360. Il tasso viene fissato all’inizio e gli interessi sono versati alla fine. Con riferimento al 4% e margine contrattuale all’1%, la cedola iniziale vale 1,25.
La valutazione avviene subito dopo un pagamento e la fissazione del successivo: il rateo è zero, mentre la prossima cedola è già stabilita in 1,25. Un cambiamento immediatamente successivo non modifica questa somma; può cambiare la previsione delle cedole dalla seconda all’ottava.
Per ogni scenario ipotizziamo tasso di riferimento futuro e margine richiesto costanti. La loro somma è il tasso annuo nominale di attualizzazione, con capitalizzazione trimestrale. Non vi sono opzioni di rimborso anticipato a favore dell’emittente, limiti massimi o minimi del tasso, rimborso parziale del nominale, costi, imposte, movimenti valutari o un’improvvisa insolvenza. Il calcolo serve a isolare le sensibilità e non rappresenta una quotazione o una previsione.
Il prezzo è la somma delle cedole divise per [1 + (riferimento + margine richiesto)/4] elevato al numero del pagamento, più i 100 di capitale attualizzati su otto periodi. Se il margine richiesto è 1%, tutte le cedole sono 1,25 e il risultato è 100. Il valore alla pari dipende dalle condizioni del modello, senza garantire la possibilità di vendere sempre al nominale.
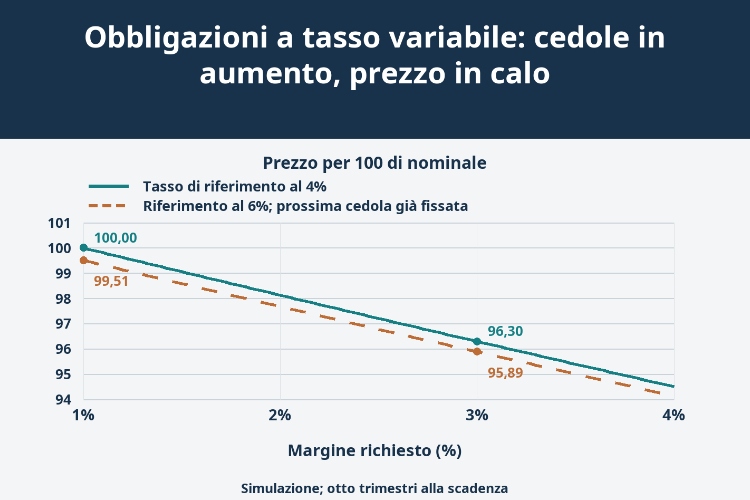
Supponiamo ora che soltanto il riferimento salga dal 4% al 6%, dopo la fissazione della prima cedola. Questa resta 1,25, mentre le sette successive sono previste a 1,75. Con margine richiesto ancora all’1%, l’attualizzazione al 7% annuo produce 99,5086. La piccola perdita deriva dal tempo che separa l’aumento del tasso dalla sua entrata nel prossimo flusso modificabile.
Se le condizioni restano invariate, subito dopo il prossimo pagamento e la nuova fissazione il titolo vale 100. Si può quindi calcolare il prezzo attuale come 101,25/1,0175 = 99,5086. L’uguaglianza dei margini e le regole semplificate consentono questa scorciatoia; non esiste una promessa dell’emittente di riacquistare il titolo fra tre mesi.
Un rialzo del margine richiesto agisce in modo diverso. Tornando al riferimento del 4%, portiamo quel margine dall’1% al 3%. L’obbligo contrattuale resta di 1,25 per ciascuno degli otto trimestri, ma il tasso di attualizzazione sale al 7% annuo, ossia all’1,75% trimestrale. Il prezzo diventa 96,2975, circa il 3,70% sotto il nominale.
La successiva revisione non riporta il titolo a 100 se il riferimento resta fermo: il contratto non aggiunge i due punti di remunerazione domandati dal mercato. Escludere un’insolvenza immediata, come facciamo qui, non impedisce allo spread di cambiare e non permette di ricavarne una componente di probabilità di default.
| Scenario di calcolo | Tasso di riferimento | Margine richiesto | Prossima cedola | Cedole trimestrali successive | Prezzo per 100 di nominale |
|---|---|---|---|---|---|
| Condizioni iniziali | 4% | 1% | 1,25 | 1,25 | 100,0000 |
| Aumento del margine richiesto | 4% | 3% | 1,25 | 1,25 | 96,2975 |
| Aumento del riferimento | 6% | 1% | 1,25 | 1,75 | 99,5086 |
| Aumento di entrambi | 6% | 3% | 1,25 | 1,75 | 95,8874 |
Con riferimento al 6% e margine richiesto al 3% contemporaneamente, il tasso di attualizzazione arriva al 9% annuo. Prima cedola a 1,25 e successive a 1,75 danno un prezzo di 95,8874. Se si aumentasse erroneamente anche il primo pagamento, si otterrebbe 96,3764, circa 0,489 in più per ogni 100 di nominale. La differenza nasce dalla cedola già fissata che il calcolo errato ha sostituito.
Il grafico confronta le due ipotesi di riferimento facendo variare il margine richiesto dall’1% al 4%; la prima cedola resta quella già nota. Non è un andamento storico dei prezzi. Per un titolo effettivo servono curve appropriate di proiezione e attualizzazione, convenzioni di conteggio dei giorni e data di regolamento.
Il confronto precedente mantiene otto scadenze residue. Il rendimento di un investimento richiede invece di seguire il tempo: acquisto del titolo iniziale a 100, riferimento invariato al 4%, incasso della prima cedola di 1,25 e vendita quando il margine richiesto è salito al 3%. A quel punto restano sette trimestri e il prezzo di uscita è 96,7327.
Il rendimento del trimestre è (96,7327 + 1,25 − 100)/100, circa −2,02% prima di costi e imposte. Gli interessi ricevuti attenuano la perdita in conto capitale, ma non la annullano. Né il tasso cedolare annuo del 5% né un prezzo ancora calcolato su otto periodi descrivono correttamente questa operazione.
Nelle compravendite fra due date di pagamento occorre usare prezzi comprensivi del rateo, aggiungendo separatamente solo le cedole effettivamente incassate. Il cambio può ulteriormente modificare il risultato nella valuta dell’investitore. Tenere un singolo titolo fino a scadenza cambia il problema della vendita, ma il rimborso di 100 resta subordinato all’adempimento dell’emittente e alle clausole; un acquisto sopra la pari continua ad avere un costo. Un fondo che rinnova le posizioni non coincide con un’obbligazione unica in scadenza a una data prestabilita.
Un limite massimo al tasso cedolare blocca parte del beneficio di un rialzo; un limite minimo cambia la risposta ai ribassi. L’opzione di rimborso anticipato a favore dell’emittente può interrompere prima del previsto una fase di cedole elevate. Le clausole di subordinazione e degli strumenti di capitale modificano i diritti del creditore. Per le emissioni inizialmente fisse e successivamente variabili, l’analisi deve distinguere le due fasi.
L’aspettativa di una sensibilità contenuta al riferimento trova sostegno in regole di revisione chiare, margini richiesti stabili, liquidità adeguata e rischio valutario controllato. Si indebolisce con spread in aumento, limiti massimi vincolanti, un elevato premio pagato all’acquisto, quotazioni non aggiornate o necessità di vendere senza una controparte disponibile a condizioni praticabili.
La stabilità del prezzo, inoltre, non comporta quella del reddito. Una riduzione del riferimento può lasciare il titolo vicino al nominale e abbassare al tempo stesso le cedole future. Prima di valutare la protezione, occorre quindi chiarire quale risultato si intende proteggere.
La verifica più utile consiste nel collegare ogni pagamento alle sue condizioni contrattuali, e ogni prezzo al rendimento richiesto dal mercato. È lì che emerge la parte di rischio ancora presente in un’obbligazione a tasso variabile.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Il trading di strumenti finanziari come azioni, valute, materie prime, futures, obbligazioni, fondi o criptovalute è un'attività ad alto rischio, che include la perdita parziale o totale dell'importo dell'investimento, pertanto il trading non è adatto a tutti gli investitori.
Quando prendi qualsiasi decisione finanziaria, dovresti condurre la tua due diligence, usare il tuo giudizio e consultare consulenti qualificati. Il contenuto di questo sito Web non è rivolto a te, né prendiamo in considerazione la tua situazione finanziaria o le tue esigenze. Le informazioni contenute in questo sito Web non sono necessariamente fornite in tempo reale, né sono necessariamente accurate. I prezzi forniti su questo sito possono essere forniti dai market maker anziché dalle borse. Qualsiasi decisione commerciale o altra decisione finanziaria presa è di esclusiva responsabilità dell'utente e non è possibile fare affidamento su alcuna informazione fornita tramite il sito Web. Non forniamo alcuna garanzia rispetto a qualsiasi informazione sul sito Web e non siamo responsabili per eventuali perdite commerciali che potrebbero derivare dall'uso di qualsiasi informazione sul sito Web.
L'uso, la memorizzazione, la riproduzione, la visualizzazione, la modifica, la diffusione o la distribuzione dei dati contenuti in questo sito web sono vietati senza il consenso scritto di questo sito web. I fornitori e gli scambi che forniscono i dati contenuti in questo sito Web mantengono tutti i loro diritti di proprietà intellettuale.
Accesso non effettuato
Accedi per accedere a più funzionalità


Login
Registrati


