


- USDJPY
- XAUUSD
- XAGUSD
- WTI


Quotazioni
Analisi
Utente
24/7
Calendario economico
Educazione
Dati
- Nome
- Ultimo
- Prec










Calcola la dimensione della posizione in base al patrimonio netto del conto, alla percentuale di rischio e al costo effettivo dello stop-loss. Include esempi su azioni, forex e futures, slippage, valori di pip e tick, rischio di correlazione e una checklist di verifica pre-negoziazione.
Risposta essenziale: la dimensione della posizione non viene scelta in base alla convinzione, alla disponibilità di leva finanziaria o alla dimensione del lotto preferita. Viene calcolata dividendo l'importo che il conto può perdere in caso di errore di trading per la perdita per unità tra il punto di ingresso e lo stop loss. La formula pratica è:
Dimensione della posizione = patrimonio netto del conto × percentuale di rischio ÷ perdita effettiva per unità
Il termine "efficace" è fondamentale. Un calcolo valido include la distanza di stop, il moltiplicatore del contratto, il valore del pip o del tick, la conversione di valuta, lo slippage previsto e i costi di transazione. Ignorare anche solo uno di questi elementi può far sì che la perdita effettiva sia sostanzialmente maggiore della perdita prevista.
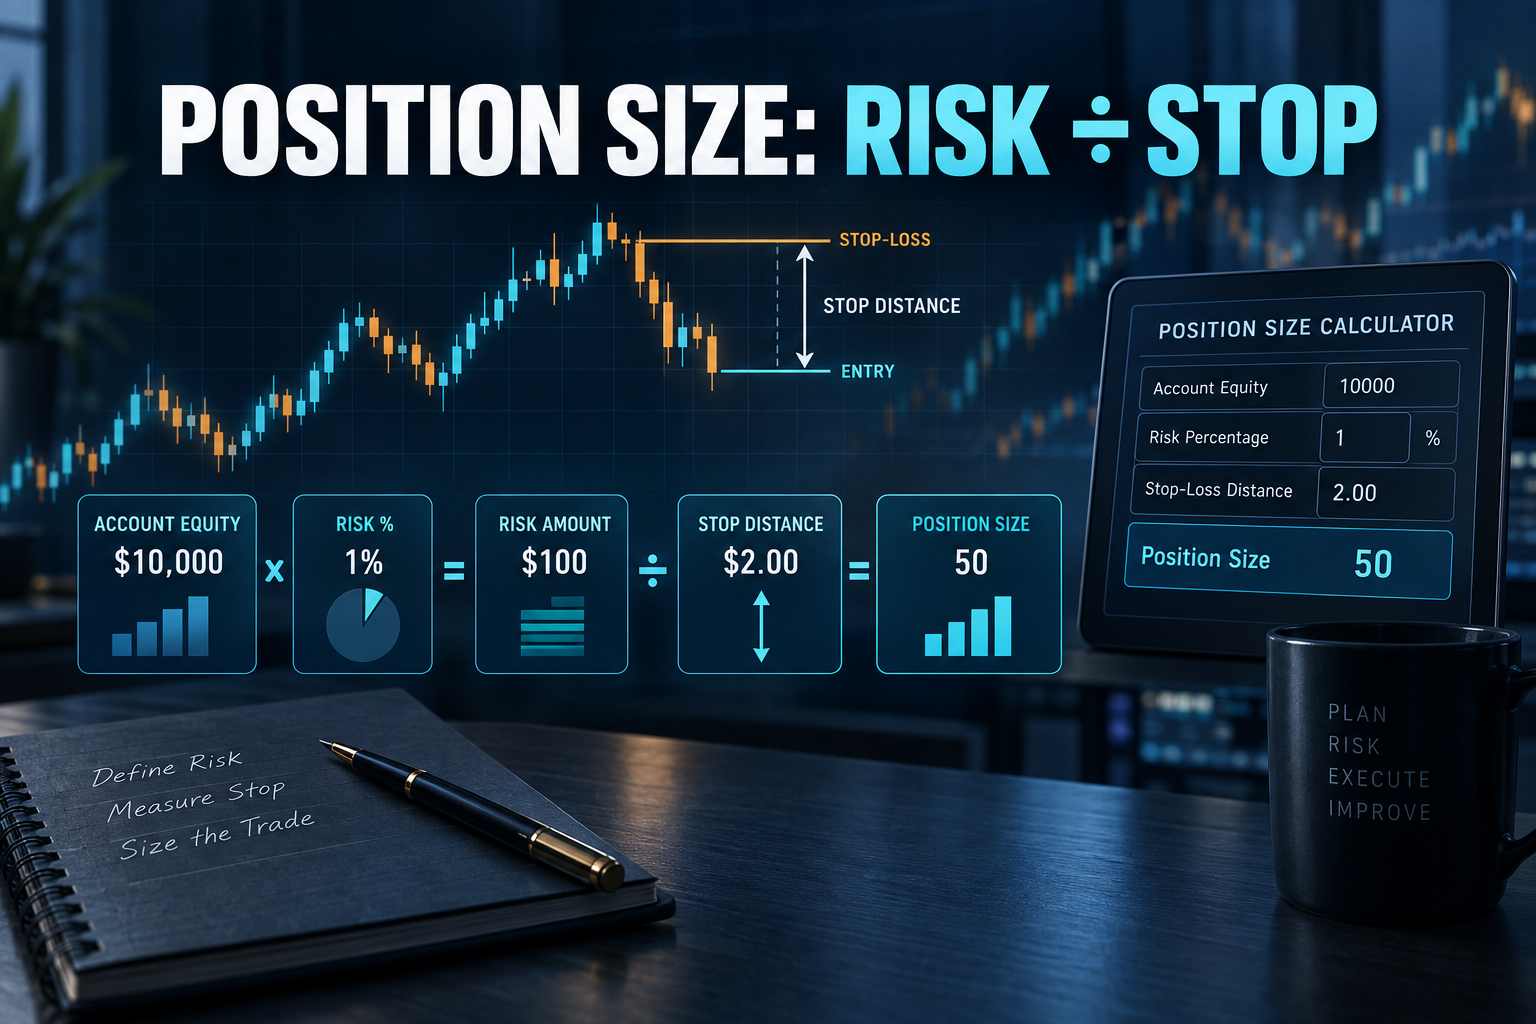
Supponiamo che un conto abbia un patrimonio netto di 10.000 dollari e che il trader limiti la perdita su una singola operazione all'1%. Il budget di rischio è quindi di 100 dollari. Questo non significa acquistare 100 dollari di un asset, né utilizzare un margine dell'1%. Significa che, se lo stop loss viene eseguito al prezzo di esecuzione previsto, la perdita totale e i costi di trading dovrebbero essere prossimi a 100 dollari.
Supponiamo ora di entrare nel mercato a $50 e di impostare uno stop loss tecnicamente giustificato a $48. La distanza grezza dello stop loss è di $2 per azione. Prima dei costi e dello slippage, la dimensione massima è:
$100 ÷ $2 = 50 azioni
L'esposizione al mercato è di 2.500 dollari, ma il rischio di prezzo previsto è di 100 dollari. Si tratta di importi diversi. Confondere esposizione, margine e perdita allo stop loss è uno degli errori più comuni nella gestione delle posizioni.
Utilizzate il valore di liquidazione netto corrente, non il deposito iniziale e non il saldo arrotondato di ieri. I profitti e le perdite sulle posizioni aperte possono modificare l'importo effettivamente disponibile per assorbire il rischio. Se diverse posizioni condividono lo stesso fattore scatenante o la stessa esposizione valutaria, riservate capacità per il loro rischio combinato anziché trattare ogni ordine singolarmente.
Se il capitale proprio è E e la frazione di rischio scelta è r , il budget di rischio nominale è E × r . Un conto di 25.000 dollari con un rischio dello 0,60% ha un budget di 150 dollari. La percentuale rappresenta un limite massimo, non un obiettivo da raggiungere a ogni apertura. In caso di scarsa liquidità o di rischio di evento insolitamente elevato, la dimensione corretta potrebbe essere inferiore o pari a zero.
Per un'azione, la perdita per unità è generalmente pari alla distanza tra il punto di ingresso e lo stop loss, più i costi previsti. Per i future, è la distanza in tick moltiplicata per il valore del tick. Nel mercato valutario, è lo stop loss in pip moltiplicato per il valore del pip corrispondente alla dimensione del lotto scelta, convertito nella valuta del conto quando necessario.
Perdita effettiva per unità = distanza di arresto × valore unitario + commissioni + slittamento previsto
Dividere il budget di rischio per la perdita effettiva per unità, quindi arrotondare per difetto all'incremento di quota, contratto o lotto consentito. L'arrotondamento per eccesso supera il limite massimo di rischio. Dopo l'arrotondamento, ricalcolare la perdita totale allo stop loss per confermare che l'ordine finale sia ancora conforme.
Consider a $30,000 account with a 0.75% risk cap. The risk budget is $225. A stock is bought at $84.40 with a stop at $81.90, producing a raw distance of $2.50. Assume an additional $0.10 per share for slippage and fees.
Effective loss per share is $2.60, so the calculated quantity is:
$225 ÷ $2.60 = 86.53 shares
Rounding down gives 86 shares. The planned loss is 86 × $2.60 = $223.60. Buying 90 shares because it looks cleaner would raise planned loss to $234, already above the stated limit.
This example also shows why moving a stop after choosing the size is dangerous. If the stop is widened from $81.90 to $80.90 without reducing the position, effective risk rises from $2.60 to $3.60 per share and planned loss jumps to $309.60. The trade thesis may be unchanged, but the account-level decision has changed materially.
Assume a USD account permits a $120 loss on EUR/USD and the stop is 40 pips away. One standard lot of EUR/USD has a pip value of roughly $10 when USD is the quote currency. Risk per standard lot is therefore about $400 before costs. The raw size is $120 ÷ $400 = 0.30 standard lots.
If the pair does not have the account currency as its quote currency, pip value must be converted at the relevant exchange rate. The correct value also changes with position size and, for some crosses, with the conversion pair. A platform's displayed pip calculator is useful, but the trader should still verify the contract specification and account-currency conversion.
Suppose a futures contract has a minimum price fluctuation of 0.25 index points and each tick is worth $12.50. A stop 8 points away equals 32 ticks, so one contract carries $400 of price risk before fees and slippage. An account with a $900 risk budget can hold two contracts, not three: two contracts risk $800, while three risk $1,200.
The contract multiplier and tick value are product specifications. Never transfer values from a related micro, mini or standard contract merely because their charts look identical.
A stop order becomes executable when triggered, but a market gap or thin order book can produce a fill beyond the planned level. Earnings, central-bank decisions, geopolitical shocks and weekend gaps are obvious examples. Position size should therefore include a realistic slippage allowance, and event risk may justify a stricter risk cap.
Long positions in a stock index, a semiconductor stock and a high-beta currency may all depend on the same risk-on factor. Each order can satisfy its individual limit while the portfolio carries too much exposure to one scenario. Add the loss-at-stop for positions that are likely to fail together, then compare the total with a portfolio risk ceiling.
A fixed 20-pip or $1 stop can become noise when volatility expands. The stop should first be placed at the level that invalidates the trade idea; position size is then adjusted to fit the risk budget. Choosing a large position first and squeezing the stop closer reverses the correct sequence and can turn ordinary price noise into repeated losses.
Margin determines whether the account can open and maintain a position. It does not define how much the account should risk. A highly leveraged instrument can require little initial margin while still creating a large loss if price reaches the stop—or gaps through it.
A structural stop sits beyond a price level that invalidates the thesis: a failed breakout, a broken swing low, a rejected value area or another market-defined boundary. A volatility stop uses a measure such as average true range to allow for ordinary movement. Neither method should be applied mechanically.
Assume a stock trades at $72. A structural invalidation level is $68.80, while a two-ATR stop would be $69.40. The tighter volatility stop allows a larger position, but it also exits before the structural thesis is disproved. The analyst must decide which question the stop is meant to answer before calculating size. The arithmetic cannot repair a logically misplaced stop.
The choice is not which position is larger. It is which stop correctly represents the trade's failure condition.
The basic calculation assumes an exit near the stop. A second calculation should estimate a plausible adverse gap. If a stock position contains 86 shares and the planned loss per share is $2.60, nominal risk is $223.60. If an earnings gap could produce a $5.50 loss per share, stressed risk is $473—more than twice the plan.
Nominal risk = quantity × effective loss to the stop
Stressed risk = quantity × plausible gap loss per unit
A position can satisfy the nominal limit and still fail the stressed-risk limit. The response may be to reduce size, hedge a defined portion, wait until after the event or reject the trade. A stop order does not remove discontinuous-price risk.
Portfolio heat is the sum of planned losses if all active stops are reached. Simple addition can still understate risk when several trades share the same driver and gap together.
Consider four positions with planned risks of $100, $120, $90 and $110. Total nominal heat is $420. On a $20,000 account, that equals 2.1% of equity. If the first three positions are all long risk assets and respond to the same rate shock, their combined $310 should be treated as a factor cluster, not three independent ideas.
If a new order breaches any ceiling, reduce the new size, cut an existing correlated position or decline the trade.
Percentage-of-equity sizing reduces money at risk after losses. A $20,000 account risking 1% allows $200. After a 10% drawdown, equity is $18,000 and the next 1% risk budget becomes $180. This automatic contraction slows absolute losses without changing the strategy.
A pre-defined drawdown schedule can be stricter: up to 5% drawdown may allow 1.00% per trade; 5%–10% may allow 0.75%; beyond 10% may allow 0.50% until a defined recovery threshold is met. The thresholds are policy choices, but they must be written before the losing streak. Increasing risk to win it back can accelerate ruin.
A formula can produce a quantity that is mathematically acceptable but operationally unrealistic. Compare the order with normal spread, displayed depth, average traded volume and volume available near the stop. If the order is large relative to routine liquidity, both entry and exit slippage assumptions must rise.
Calculate three cost cases: a base case using normal spread and execution; an adverse case using wider spread and partial depth; and an event case using a thin book or price gap. Size from the case relevant to the holding period and catalyst, not automatically from the cheapest recent fill.
| Situation | What changes | Correct response |
|---|---|---|
| Stop is widened before entry | Loss per unit rises | Reduce quantity and recalculate costs |
| Stop is tightened only to permit a larger trade | Failure level no longer matches the thesis | Reject the artificial stop |
| Spread or expected slippage rises | Effective loss per unit rises | Reduce quantity or wait for liquidity |
| A correlated position is already open | Factor-cluster risk rises | Use only the remaining cluster budget |
| Minimum contract is too large | Smallest tradable loss exceeds the budget | Use a smaller contract or skip the trade |
| Major event occurs during the holding period | Gap risk rises | Apply a stressed-loss limit |
For each closed trade, store planned entry, planned stop, planned quantity, expected cost, actual fills, maximum adverse excursion and realized loss. Then compare planned loss with realized loss.
Loss overrun = realized loss ÷ planned loss − 1
Se un'operazione che prevedeva una perdita di 200 dollari ne perde invece 250, lo sforamento è del 25%. Sforamenti persistenti indicano slippage ottimistico, modifiche allo stop loss, conversione errata dei pip, moltiplicatore errato, esecuzioni parziali o gap correlati. I dati di input devono essere corretti anche quando la formula è corretta.
Una posizione valida è quella la cui peggiore perdita ragionevole è accettabile prima che l'ordine venga effettuato. Se la quantità minima negoziabile supera il budget di rischio, la soluzione non è quella di avvicinare lo stop loss senza una giustificazione analitica. La soluzione è utilizzare un contratto di dimensioni inferiori, scegliere un altro strumento o rinunciare all'operazione.
Il dimensionamento della posizione non può migliorare un punto di ingresso debole né rendere redditizia una strategia basata su aspettative negative. Il suo ruolo è più circoscritto ed essenziale: tradurre una tesi di mercato in una perdita a livello di conto che sia nota, comparabile e gestibile.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Il trading di strumenti finanziari come azioni, valute, materie prime, futures, obbligazioni, fondi o criptovalute è un'attività ad alto rischio, che include la perdita parziale o totale dell'importo dell'investimento, pertanto il trading non è adatto a tutti gli investitori.
Quando prendi qualsiasi decisione finanziaria, dovresti condurre la tua due diligence, usare il tuo giudizio e consultare consulenti qualificati. Il contenuto di questo sito Web non è rivolto a te, né prendiamo in considerazione la tua situazione finanziaria o le tue esigenze. Le informazioni contenute in questo sito Web non sono necessariamente fornite in tempo reale, né sono necessariamente accurate. I prezzi forniti su questo sito possono essere forniti dai market maker anziché dalle borse. Qualsiasi decisione commerciale o altra decisione finanziaria presa è di esclusiva responsabilità dell'utente e non è possibile fare affidamento su alcuna informazione fornita tramite il sito Web. Non forniamo alcuna garanzia rispetto a qualsiasi informazione sul sito Web e non siamo responsabili per eventuali perdite commerciali che potrebbero derivare dall'uso di qualsiasi informazione sul sito Web.
L'uso, la memorizzazione, la riproduzione, la visualizzazione, la modifica, la diffusione o la distribuzione dei dati contenuti in questo sito web sono vietati senza il consenso scritto di questo sito web. I fornitori e gli scambi che forniscono i dati contenuti in questo sito Web mantengono tutti i loro diritti di proprietà intellettuale.
Accesso non effettuato
Accedi per accedere a più funzionalità


Login
Registrati



