


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Quotazioni
Analisi
Utente
24/7
Calendario economico
Educazione
Dati
- Nome
- Ultimo
- Prec






Nell'area euro, l'attenzione si sposta sui dati sull'inflazione di febbraio. Come suggerito dai comunicati nazionali (vedere la nostra sezione cosa è successo nel weekend), prevediamo che l'inflazione headline nell'area euro scenderà al 2,3% a/a dal 2,5% a/a.
Al centro dell'attenzione oggi
Nell'area euro, l'attenzione si sposta sui dati sull'inflazione di febbraio. Come suggerito dai comunicati nazionali (vedi la nostra sezione cosa è successo nel fine settimana), prevediamo che l'inflazione headline dell'area euro scenderà al 2,3% a/a dal 2,5% a/a. Ancora più importante, l'inflazione di fondo ha continuato ad allentarsi in tutti i paesi, con lievi aumenti mensili dei prezzi e un calo nei tassi di crescita annui. L'inflazione dei servizi sta finalmente iniziando a scendere a causa degli effetti base e di uno slancio inferiore, e quindi prevediamo che l'inflazione core dell'area euro scenderà al 2,4% a/a dal 2,7% a/a. Aspettiamo anche la pubblicazione finale del PMI manifatturiero di febbraio, che è salito più del previsto a 47,3 nella stampa flash.
Negli Stati Uniti, l'attenzione si sposta sull'indice ISM Manufacturing di febbraio, pubblicato alle 16.00 CET. Il consenso indica un modesto calo a 50,5 da 50,9 a gennaio. Ciò è in contrasto con il flash SP Manufacturing PMI, che ha mostrato un miglioramento a febbraio. Si noti che la versione finale della misura SP verrà pubblicata alle 15:45.
In Svezia, il PMI per il settore manifatturiero è stato in territorio solido nell'ultimo anno con una media di 52,0, e l'ultima stampa di gennaio era di 52,9. Mentre il nostro caso di base è per un numero intorno a quel livello, cerchiamo qualsiasi impatto dei recenti nervosismi sui dazi e delle crescenti tensioni geopolitiche. Dato lo stato piuttosto debole del mercato del lavoro, esamineremo anche più da vicino come si è evoluto il sottoindice dell'occupazione. Otterremo anche il Riksbank Business Survey, che sarà un contributo importante per il consiglio prima della prossima riunione di marzo ed è stato evidenziato da Aino Bunge come particolarmente importante.
L'attenzione questa settimana sarà molto probabilmente sulle notizie geopolitiche, in particolare su eventuali progressi nei colloqui di pace tra Russia e Ucraina e se i dazi imposti dall'amministrazione Trump a Messico, Canada e Cina saranno implementati martedì. Inoltre, la BCE si riunirà giovedì, dove ci aspettiamo che riduca i tassi di 25 punti base, mentre la settimana si concluderà con l'US February Jobs Report, la cui pubblicazione è prevista per venerdì.
Notizie economiche e di mercato
Cosa è successo nel fine settimana
Negli Stati Uniti, il PCE core è stato vicino alle aspettative a +0,3% m/m (SA), mentre l'inflazione dei servizi core si è moderata. Sebbene non sia esattamente una sorpresa, è comunque positivo per la Fed vedere che la sorpresa al rialzo nell'indice dei prezzi al consumo (CPI) non si è ripetuta nei dati PCE.
E mentre i dati sulla spesa di gennaio sono soggetti a stagionalità residua, a prima vista è degno di nota che il tasso di risparmio sale bruscamente al 4,6% (dal 3,5%). Ciò determina un calo dello 0,5% m/m del volume reale di spesa delle famiglie (SA). Sarà interessante vedere se il più debole sentiment dei consumatori a febbraio si tradurrà in ulteriore cautela nella spesa.
Nell'area euro, venerdì sono stati pubblicati diversi dati sull'inflazione. L'inflazione CPI tedesca è rimasta invariata al 2,3% a/a a febbraio (consenso 2,3% a/a), ma superiore a quanto indicato dai dati regionali. In Francia, l'inflazione HICP è scesa allo 0,9% a/a dall'1,8% a/a (consenso 1,1% a/a). L'HICP italiano è aumentato dell'1,7% a/a, al di sotto delle aspettative di un aumento all'1,8% a/a (precedente 1,7%). Quindi, anche l'inflazione italiana è risultata inferiore come quella di Francia e Germania.
In Norvegia, il rapporto sul mercato del lavoro registrato da NAV ha mostrato un tasso di disoccupazione del 2,0% (SA), leggermente al di sotto delle previsioni della Norges Bank del 2,1%. Il numero di dipendenti a tempo pieno è diminuito di 327 persone sa a febbraio, il che è chiaramente notevolmente migliore di quanto suggerirebbero altri indicatori. Le vendite al dettaglio hanno mostrato un aumento mensile dell'1,1% m/m, il che dipinge un quadro di una leggera ripresa del consumo di beni verso la fine dell'anno scorso e l'inizio del 2025.
L'indagine sulle aspettative del primo trimestre della Norges Bank ha mostrato che le aspettative sui prezzi e sui salari sono in calo. Pertanto, l'intervallo per la crescita salariale prevista nel 2025 è compreso tra il 3,9 e il 4,2%, rispetto alla stima del 4,2% della Norges Bank nel rapporto sulla politica monetaria di dicembre.
In Svezia, i numeri del PIL sono stati migliori del previsto, con lo 0,8% q/q e il 2,4% a/a. Anche l'economia nazionale ha avuto prestazioni migliori del previsto e i consumi sono aumentati dello 0,7% q/q. Pertanto, ci aspettiamo che i consumi mostrino un aumento più modesto nel Q1 rispetto al Q4.
In Cina, le attività manifatturiere e non manifatturiere hanno mostrato una crescita a febbraio, con il PMI (NBS) in aumento rispettivamente a 50,2 e 50,4, suggerendo un miglioramento della domanda interna. Il PMI composito è aumentato a 51,1 a febbraio. Come NBS, il PMI manifatturiero Caixin è aumentato a 50,8 da 50,3.
Passando alla politica, la Cina ha in programma di contrastare le imminenti tariffe statunitensi prendendo di mira le esportazioni agricole americane, secondo il Global Times, sostenuto dallo stato cinese. Il settore agricolo statunitense, con la Cina come mercato più grande, è stato storicamente incline a essere sfruttato durante i conflitti commerciali.
Sul fronte geopolitico, il Regno Unito e la Francia hanno annunciato che avrebbero guidato la cosiddetta Coalizione dei Volentieri e avrebbero lavorato a una proposta di cessate il fuoco per l'Ucraina dopo la riunione di emergenza convocata ieri a Londra dal Primo Ministro britannico Starmer. Sottolineano che affinché un accordo di pace sia sostenibile, gli Stati Uniti devono essere coinvolti e affermano che la firma dell'accordo sui minerali è una delle prossime priorità fondamentali. A tarda sera, anche il Primo Ministro francese Macron ha proposto un cessate il fuoco parziale di un mese che non coprirebbe i combattimenti a terra. Questa mattina abbiamo pubblicato un articolo sui colloqui più recenti nella guerra tra Russia e Ucraina, vedere Research Global: Arming Ukraine is the cheap option for Europe, 3 marzo. Dopo l'acceso scambio Trump-Zelensky nello Studio Ovale di venerdì, è sempre più chiaro che l'Europa ha urgente bisogno di un piano per garantire un sostegno ininterrotto all'Ucraina. Sosteniamo che armare l'Ucraina è di gran lunga l'opzione più economica per l'Europa, anche se ciò richiede che l'Europa copra i costi per conto degli Stati Uniti. Riteniamo inoltre che la via più semplice sia quella di collaborare con la cosiddetta Coalizione dei volenterosi, anziché ricercare una decisione unanime a livello di UE sulla questione della confisca dei beni russi congelati.
In Medio Oriente, il cessate il fuoco tra Hamas e Israele è scaduto domenica mattina dopo che Hamas ha respinto una proposta aggiornata da Israele riguardante l'estensione del cessate il fuoco nella fase due. Di conseguenza, il primo ministro israeliano Netanyahu ha annunciato che tutte le consegne di aiuti a Gaza sarebbero state interrotte.
Azioni: le azioni sono salite venerdì, mentre i mercati statunitensi si sono ripresi, chiudendo al loro punto più alto dopo un'impennata tardiva negli scambi. Tuttavia, questo non cambia il fatto che le azioni sono state più basse durante la settimana su scala globale, guidate dai cali negli Stati Uniti e nel settore della crescita tecnologica. Vale anche la pena ricordare che il Giappone e altri mercati asiatici hanno registrato forti cali venerdì mattina.
Prima di trarre conclusioni affrettate, è essenziale esaminare attentamente la performance dei cross-equities e delle cross-asset class. Un'osservazione degna di nota è che i titoli azionari europei sono saliti la scorsa settimana, trainati dalle banche, che hanno registrato guadagni superiori al 4%. Pertanto, la conclusione iniziale è che non stiamo assistendo a una paura della crescita globale. Inoltre, i titoli value hanno sovraperformato i titoli growth del 3% la scorsa settimana, il che non è in linea con il messaggio del mercato obbligazionario, dove i rendimenti hanno continuato a scendere, anche venerdì.
È allettante indicare uno spavento di crescita nel mercato obbligazionario, tracciando parallelismi con episodi precedenti. Tuttavia, l'amministrazione statunitense ancora relativamente nuova gioca un ruolo significativo qui. Di nuovo, guarda l'Europa, dove il rendimento a 10 anni è sceso "solo" di 25 punti base dal suo picco di gennaio rispetto agli Stati Uniti, dove il calo è di circa 60 punti base. Quindi, non stiamo realmente assistendo a uno spavento di crescita globale.
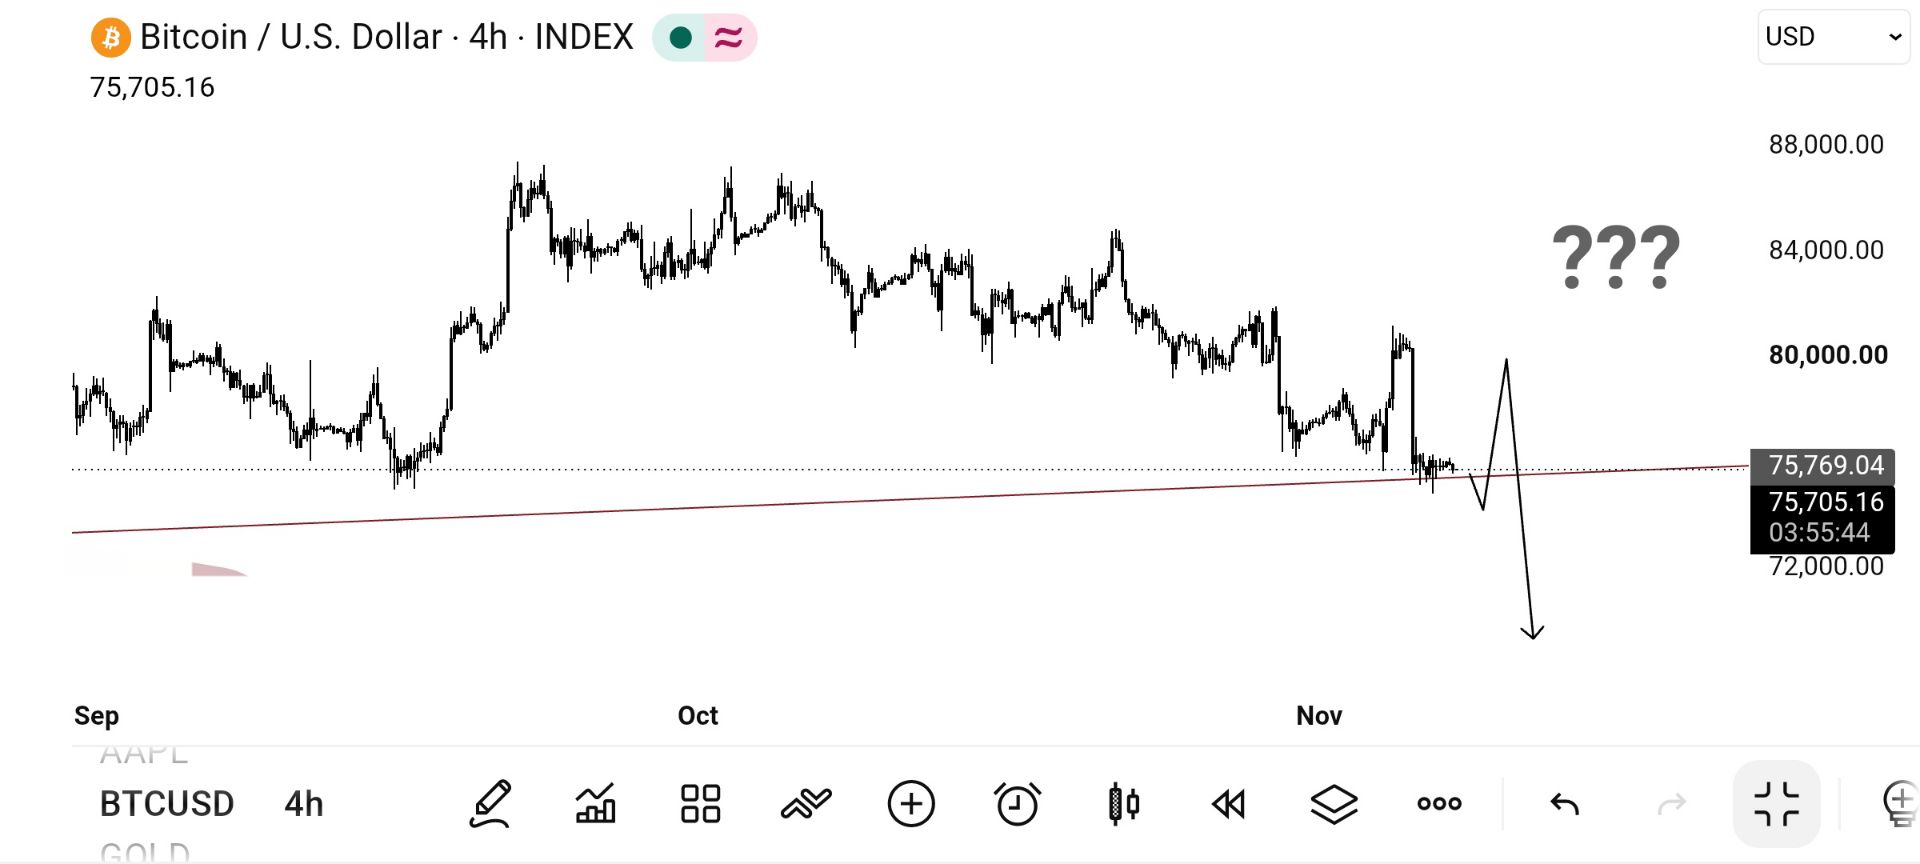
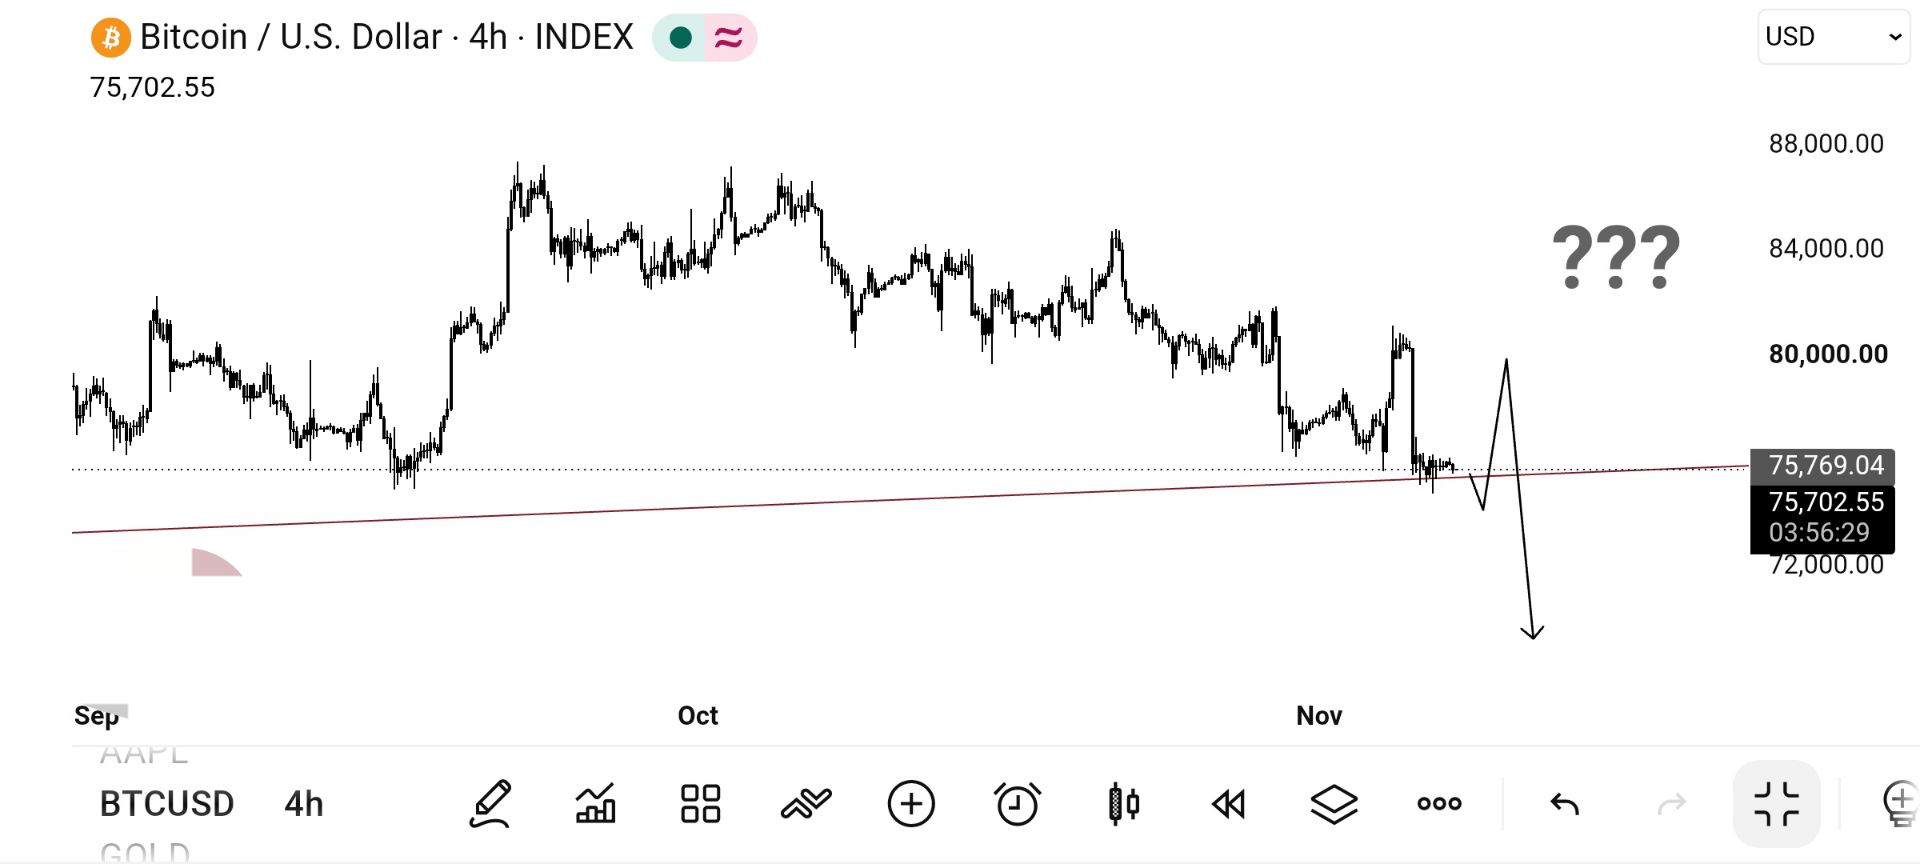
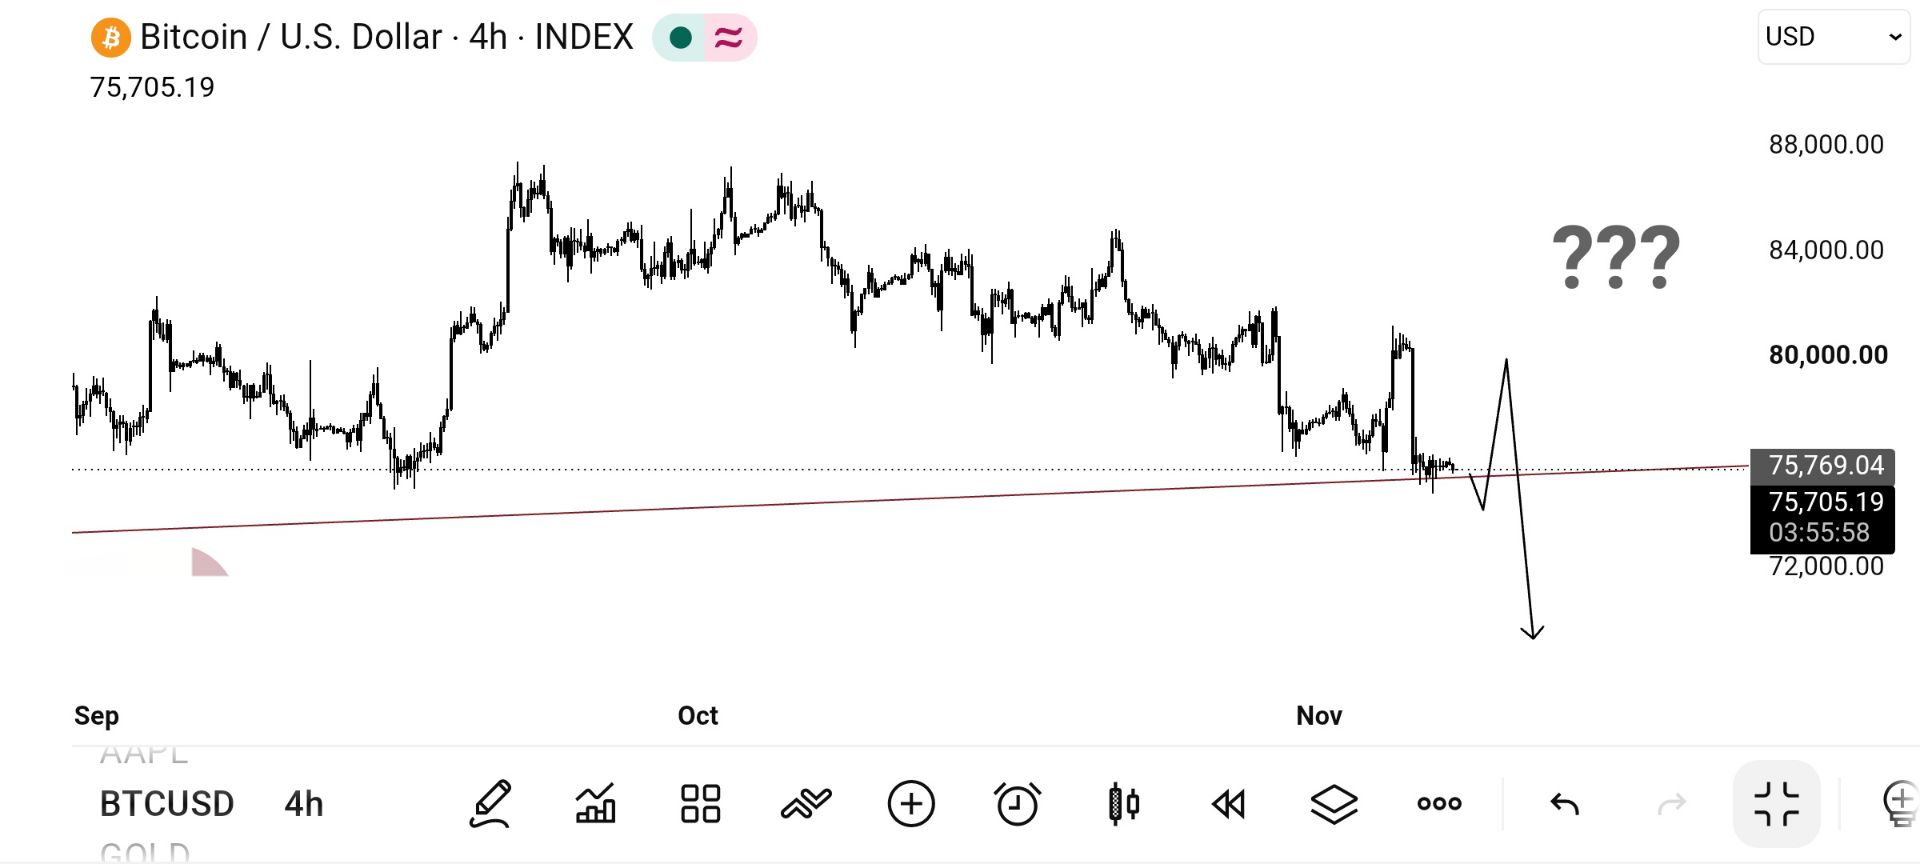
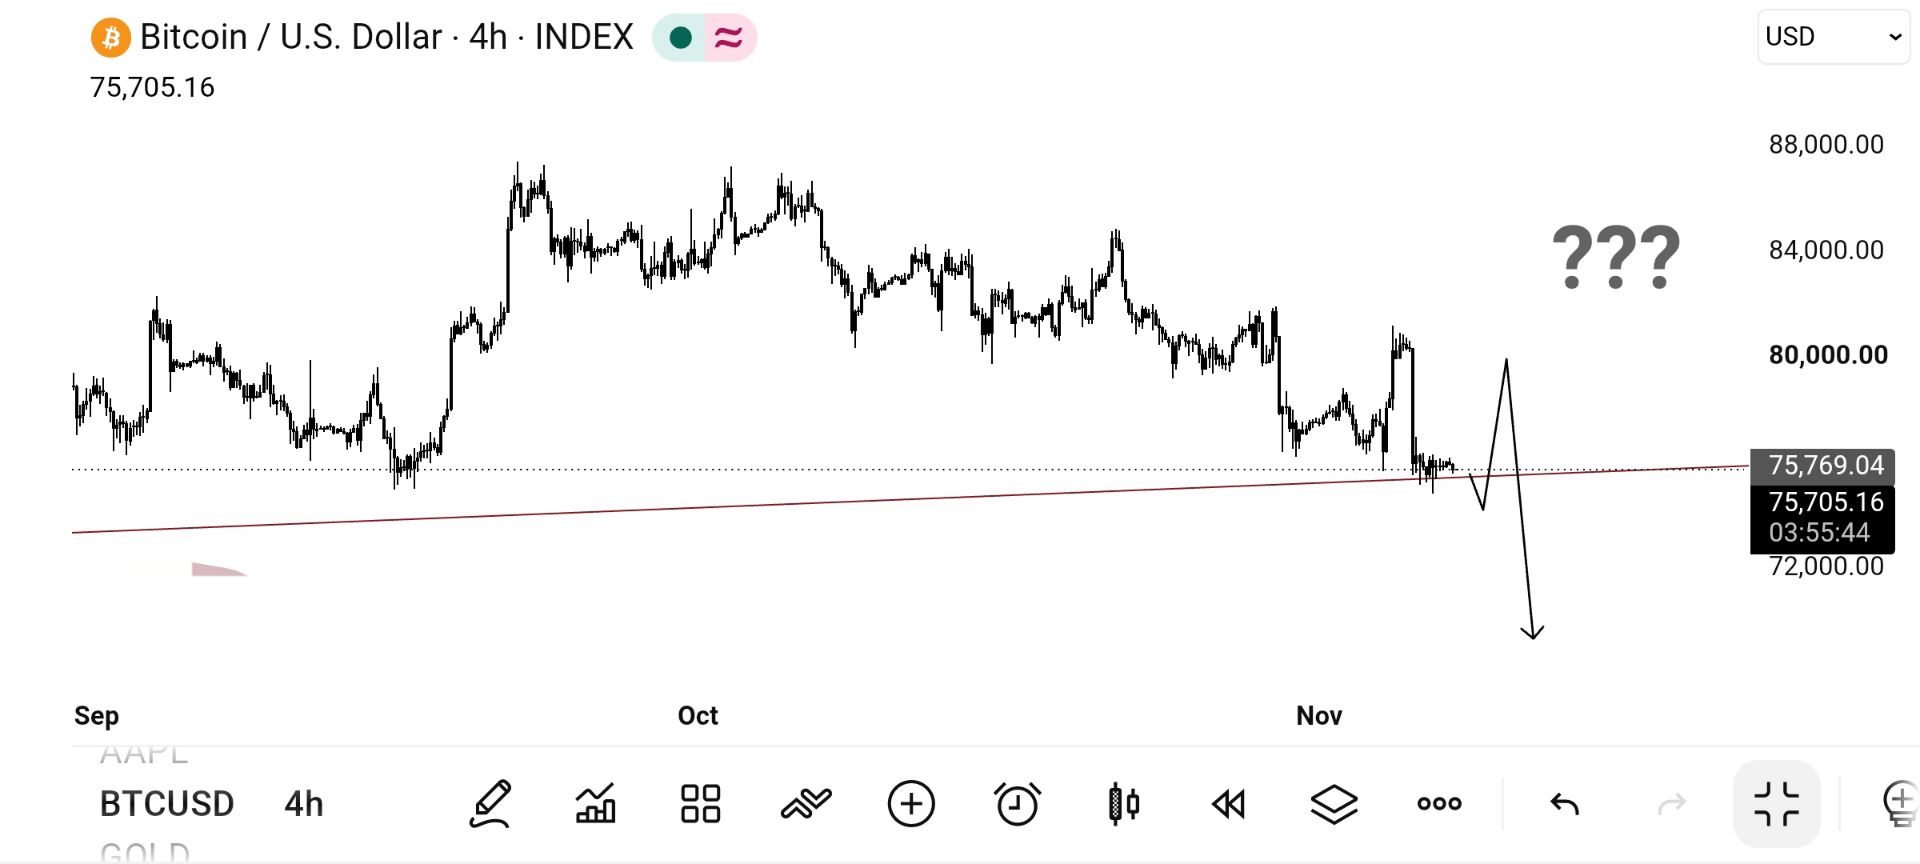
Un'ultima osservazione degna di nota è la performance di asset come Bitcoin e Tesla, che sono aumentati subito dopo le elezioni ma sono attualmente sotto pressione. Ciò indica che non abbiamo a che fare con una classica svendita per paura della crescita, ma piuttosto con una rivalutazione guidata dalla paura politica e dall'incertezza. Azioni USA venerdì: Dow +1,4%, SP 500 +1,6%, Nasdaq +1,6% e Russell 2000 +1,1%. I mercati in Asia stanno recuperando terreno questa mattina nonostante l'imminente scadenza dei dazi domani. Anche i future europei riflettono la forte performance a tarda ora negli Stati Uniti venerdì, salendo di mezzo punto percentuale questa mattina. Anche i future USA sono verdi, anche se non salgono così fortemente come in Europa.
FI: Il calo dei rendimenti USA è continuato durante la sessione di venerdì, poiché la spesa dei consumatori USA si è notevolmente indebolita a gennaio. La maggior parte del movimento è derivata dalla parte anteriore della curva, con il rendimento del Tesoro USA a 2 anni che è sceso sotto il 4%. In Europa, i tassi sono rimasti relativamente stabili per tutta la sessione, nonostante una nuova serie di dati deboli sull'inflazione di base da Germania e Francia. La recente serie di dati deboli USA ha abbassato il tasso implicito terminale dei Fed Fund dal 4% di metà febbraio al 3,50% di oggi. Pensiamo che la correzione al ribasso possa proseguire ancora un po', poiché puntiamo a un tasso terminale del 3-3,25%. Tuttavia, il rapido riprezzamento visto di recente ha reso i rendimenti USA più sensibili nel breve termine alle sorprese dei dati al rialzo (ad esempio sul NFP di questo venerdì) e al processo in corso di attuazione di una riforma fiscale espansiva.
FX: EUR/USD è sceso sotto 1,04 dopo il tweet di Trump sui dazi di giovedì scorso, che ha innescato una tipica reazione di avversione al rischio e un USD ampiamente più forte, il suo primo guadagno settimanale in un mese, supportato anche da un generale sentimento di avversione al rischio. Le valute CEE hanno concluso la sessione statunitense venerdì in modo debole dopo che la visita di Zelensky alla Casa Bianca ha preso una piega negativa, bloccando ulteriori progressi immediati tra le due nazioni. Più vicino a casa, il mercato ha continuato a spingere i forward FX EUR/DKK al rialzo venerdì in previsione di condizioni di liquidità più restrittive alla fine di marzo.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Il trading di strumenti finanziari come azioni, valute, materie prime, futures, obbligazioni, fondi o criptovalute è un'attività ad alto rischio, che include la perdita parziale o totale dell'importo dell'investimento, pertanto il trading non è adatto a tutti gli investitori.
Quando prendi qualsiasi decisione finanziaria, dovresti condurre la tua due diligence, usare il tuo giudizio e consultare consulenti qualificati. Il contenuto di questo sito Web non è rivolto a te, né prendiamo in considerazione la tua situazione finanziaria o le tue esigenze. Le informazioni contenute in questo sito Web non sono necessariamente fornite in tempo reale, né sono necessariamente accurate. I prezzi forniti su questo sito possono essere forniti dai market maker anziché dalle borse. Qualsiasi decisione commerciale o altra decisione finanziaria presa è di esclusiva responsabilità dell'utente e non è possibile fare affidamento su alcuna informazione fornita tramite il sito Web. Non forniamo alcuna garanzia rispetto a qualsiasi informazione sul sito Web e non siamo responsabili per eventuali perdite commerciali che potrebbero derivare dall'uso di qualsiasi informazione sul sito Web.
L'uso, la memorizzazione, la riproduzione, la visualizzazione, la modifica, la diffusione o la distribuzione dei dati contenuti in questo sito web sono vietati senza il consenso scritto di questo sito web. I fornitori e gli scambi che forniscono i dati contenuti in questo sito Web mantengono tutti i loro diritti di proprietà intellettuale.
Accesso non effettuato
Accedi per accedere a più funzionalità


Login
Registrati


