


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX



Quotazioni
Analisi
Utente
24/7
Calendario economico
Educazione
Dati
- Nome
- Ultimo
- Prec













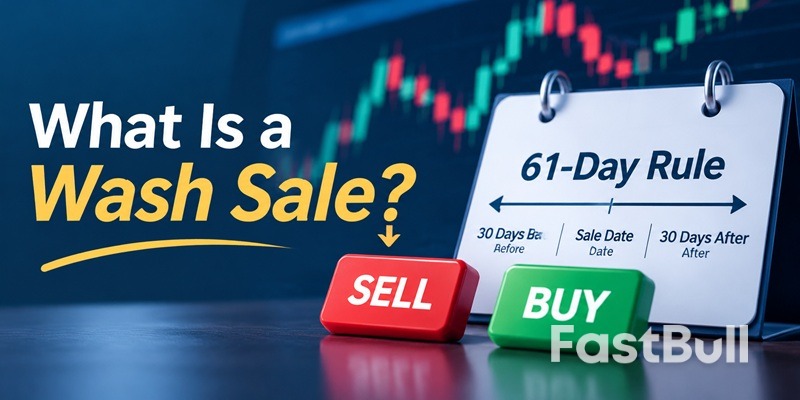
Scopri cos'è una wash sale, come funziona la regola dei 61 giorni, quando le perdite di magazzino non sono deducibili e come evitarle con esempi pratici.
Una "wash sale" si verifica quando si vende un'azione o un titolo in perdita e si acquista lo stesso investimento, o uno sostanzialmente identico, entro 30 giorni prima o dopo la vendita. Secondo le norme dell'IRS (Internal Revenue Service), la perdita generalmente non può essere dedotta immediatamente. Comprendere la finestra temporale di 61 giorni può aiutare gli investitori a evitare conseguenze fiscali inaspettate quando vendono investimenti in perdita.
Una "wash sale" si verifica quando un investitore vende azioni o titoli in perdita e acquista investimenti sostanzialmente identici entro un periodo di tempo limitato. L'IRS (Internal Revenue Service) non consente la deduzione immediata della perdita perché l'investitore ha di fatto mantenuto una posizione di investimento simile.
Ad esempio, supponiamo di acquistare 100 azioni di una società per 5.000 dollari e di rivenderle successivamente per 4.000 dollari, realizzando una perdita di 1.000 dollari. Se si acquistano azioni sostanzialmente identiche entro il periodo di "wash sale", in genere non è possibile dedurre immediatamente tale perdita di 1.000 dollari.
La regola della "wash sale" impedisce agli investitori di dedurre le perdite in conto capitale a fini fiscali, mantenendo al contempo sostanzialmente la stessa esposizione all'investimento. Senza questa restrizione, un investitore potrebbe vendere un titolo in calo per realizzare una perdita fiscale e riacquistarlo immediatamente, continuando a detenere l'investimento.
La norma non vieta la vendita e il riacquisto di titoli. Piuttosto, modifica il momento in cui la perdita realizzata può essere dedotta. Nella maggior parte delle transazioni su conti imponibili, la perdita non deducibile viene aggiunta al costo di acquisto delle azioni sostitutive, posticipando il beneficio fiscale fino alla vendita di tali azioni.
Una vendita fittizia può avvenire in modi diversi da un semplice acquisto di azioni. Le norme dell'IRS potrebbero applicarsi quando:
La regola può applicarsi anche quando il coniuge o una società da voi controllata acquista titoli sostanzialmente identici entro il periodo di restrizione. Pertanto, la vendita di azioni in un conto non impedisce automaticamente una "wash sale" se un acquisto qualificante avviene tramite un altro conto o da parte di una persona collegata.
La regola della "wash sale" utilizza un periodo di 61 giorni di calendario, composto dai 30 giorni precedenti la vendita, dalla data di vendita stessa e dai 30 giorni successivi. Gli investitori devono esaminare le transazioni sia prima che dopo la data di vendita.
Supponiamo che tu venda delle azioni in perdita il 15 maggio. Il periodo utile per effettuare una wash sale va dal 15 aprile al 14 giugno, per un totale di 61 giorni di calendario.
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
Tenere registri dettagliati delle transazioni semplifica la gestione della compensazione delle minusvalenze fiscali, soprattutto verso la fine dell'anno fiscale, quando gli investitori potrebbero cercare di realizzare le perdite prima del 31 dicembre.
Non tutti gli investimenti ricevono lo stesso trattamento ai sensi delle norme sulle "wash sale" (vendite fittizie). Le criptovalute e i piani di incentivazione azionaria per i dipendenti richiedono particolare attenzione, poiché il loro trattamento fiscale dipende dal tipo di asset e dalle modalità di acquisizione delle azioni.
Secondo l'attuale normativa fiscale federale, la tradizionale regola della "wash sale" si applica generalmente ad azioni e titoli, piuttosto che alle normali criptovalute. L'IRS (Internal Revenue Service) considera le criptovalute come Bitcoin come beni ai fini dell'imposta federale sul reddito. Pertanto, vendere Bitcoin in perdita e riacquistarli entro 30 giorni generalmente non fa scattare la tradizionale regola della "wash sale".
Tuttavia, una proposta di legge potrebbe modificare questo trattamento. L'HR 10357, il Digital Asset Tax Certainty Act, estenderebbe le restrizioni sulle vendite fittizie a determinati asset digitali negoziati, con un trattamento speciale per le stablecoin in dollari statunitensi che soddisfano determinati requisiti. La Commissione per le vie e i mezzi della Camera dei Rappresentanti ha approvato il disegno di legge il 16 settembre 2026, ma l'approvazione della commissione non lo rende legge. Gli investitori dovrebbero verificarne lo stato legislativo prima di fare affidamento sul trattamento attuale.
Una distinzione importante riguarda i titoli tokenizzati. Gli asset digitali che, ai fini fiscali, si qualificano come azioni o titoli possono già essere soggetti alle normative vigenti in materia di "wash sale" (vendita fittizia).
Sì. Le azioni consegnate tramite Restricted Stock Units (RSU) possono innescare una "wash sale" se sono sostanzialmente identiche alle azioni precedentemente vendute in perdita durante il periodo di restrizione.
Ad esempio, supponiamo che tu venda azioni della tua azienda in perdita e che, entro 30 giorni, ne riceva altre a titolo di assegnazione di RSU (Restricted Stock Units). Le azioni appena acquisite possono essere considerate come azioni sostitutive, impedendo la deduzione della perdita nella misura della quantità corrispondente.
L'assegnazione di RSU non implica necessariamente l'acquisizione di azioni. Le condizioni di maturazione e di regolamento sono importanti perché la data di assegnazione, la data di maturazione e la data di consegna effettiva delle azioni potrebbero differire.
Gli investitori dovrebbero anche verificare il loro costo di acquisto. Il valore di mercato equo delle azioni RSU incluse nei salari imponibili costituisce generalmente il costo di acquisto iniziale per tali azioni. Informazioni errate sul costo di acquisto possono indurre gli investitori a sovrastimare o sottostimare i propri guadagni e perdite in conto capitale.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Il trading di strumenti finanziari come azioni, valute, materie prime, futures, obbligazioni, fondi o criptovalute è un'attività ad alto rischio, che include la perdita parziale o totale dell'importo dell'investimento, pertanto il trading non è adatto a tutti gli investitori.
Quando prendi qualsiasi decisione finanziaria, dovresti condurre la tua due diligence, usare il tuo giudizio e consultare consulenti qualificati. Il contenuto di questo sito Web non è rivolto a te, né prendiamo in considerazione la tua situazione finanziaria o le tue esigenze. Le informazioni contenute in questo sito Web non sono necessariamente fornite in tempo reale, né sono necessariamente accurate. I prezzi forniti su questo sito possono essere forniti dai market maker anziché dalle borse. Qualsiasi decisione commerciale o altra decisione finanziaria presa è di esclusiva responsabilità dell'utente e non è possibile fare affidamento su alcuna informazione fornita tramite il sito Web. Non forniamo alcuna garanzia rispetto a qualsiasi informazione sul sito Web e non siamo responsabili per eventuali perdite commerciali che potrebbero derivare dall'uso di qualsiasi informazione sul sito Web.
L'uso, la memorizzazione, la riproduzione, la visualizzazione, la modifica, la diffusione o la distribuzione dei dati contenuti in questo sito web sono vietati senza il consenso scritto di questo sito web. I fornitori e gli scambi che forniscono i dati contenuti in questo sito Web mantengono tutti i loro diritti di proprietà intellettuale.
Accesso non effettuato
Accedi per accedere a più funzionalità


Login
Registrati


