• commercio
  • Quotazioni
  • Copia
  • Concorso
  • 24/7
  • Calendario
  • FAQ
  • Chat
Filtro
SIMBOLO
ULTIMO
OFFERTA
CHIEDERE
ALTO
BASSO
VARIAZIONE NETTA.
%CHG.
SPREAD
FONTE
SPX
S&P 500 Index
7175.83
7175.83
7175.83
7415.64
7173.63
-147.80
-2.02%
--
--
DJI
Dow Jones Industrial Average
49097.06
49097.06
49097.06
50454.81
49091.92
-1101.11
-2.19%
--
--
IXIC
NASDAQ Composite Index
23879.21
23879.21
23879.21
24939.62
23870.70
-550.67
-2.25%
--
--
USDX
US Dollar Index
103.693
103.693
103.773
103.852
103.608
-0.144
-0.14%
--
--
EURUSD
Euro / US Dollar
1.09758
1.09758
1.09766
1.09896
1.09610
+0.00103
+ 0.09%
--
--
GBPUSD
Pound Sterling / US Dollar
1.31120
1.31120
1.31132
1.31218
1.30780
+0.00271
+ 0.21%
--
--
XAUUSD
Gold / US Dollar
3586.37
3586.37
3586.78
3636.65
3514.30
-39.69
-1.09%
--
--
WTI
Light Sweet Crude Oil
81.931
81.931
81.961
83.097
81.893
-1.111
-1.34%
--
--

Account Comunità

Conti Segnale
--
Conti Redditizi
--
Conti in Perdita
--
Vedi altro

Diventa un fornitore di segnali

Vendi segnali e ottieni entrate

Vedi altro

Guida al Copy Trading

Inizia con facilità e fiducia

Vedi altro

Account di Segnale per Membri

Tutti gli Account di Segnale

Miglior Rendimento
  • Miglior Rendimento
  • Miglior P/L
  • Miglior MDD
Ultima 1 Settimana
  • Ultima 1 Settimana
  • Ultimo 1 Mese
  • Ultimo 1 Anno

Tutti i Contest

  • Tutto
  • Consiglia
  • Azioni
  • Criptovalute
  • Banche centrali
  • Aggiornamenti su Trump
  • Notizie in evidenza
Vedi solo notizie principali
Condividi

Polonia: prove sempre più numerose suggeriscono che l'oggetto caduto fosse un missile da crociera.

Condividi

Stifel ha abbassato il suo prezzo obiettivo per Workforce da 500 a 400 sterline.

Condividi

I prezzi del petrolio greggio WTI e Brent sono calati di oltre l'1% durante la giornata. Il Brent è attualmente scambiato a 91,73 dollari al barile, mentre il WTI a 83,48 dollari al barile.

Condividi

L'indice tecnologico europeo ha registrato un calo del 3%, risultando il settore con la performance peggiore.

Condividi

Le azioni di ASML hanno perso fino al 5,2%, in un contesto di calo dei titoli tecnologici globali.

Condividi

Il Ministero del Commercio thailandese prevede di ricevere tariffe doganali statunitensi complessivamente simili a quelle dei paesi limitrofi.

Condividi

Secondo il Financial Times, la prossima settimana il Primo Ministro britannico Burnham presenterà un disegno di legge post-Brexit di fondamentale importanza che consentirebbe di "copiare e incollare" direttamente il diritto dell'UE nel sistema giuridico del Regno Unito.

Condividi

Secondo il Financial Times, il Primo Ministro britannico Burnham dovrebbe firmare venerdì un accordo molto atteso, aprendo la strada a una svolta nel processo della Brexit. Burnham ha affermato che questo processo potrebbe in definitiva portare alla richiesta di rientro della Gran Bretagna nell'Unione Europea.

Condividi

Funzionari thailandesi: la carne di maiale americana contenente ractopamina non deve entrare nel mercato.

Condividi

ITS: Le esportazioni malesi di olio di palma dal 1° al 20 novembre sono stimate a 1.022.496 tonnellate, in calo del 9,7%.

Condividi

Secondo i funzionari francesi, i 6 miliardi di euro aggiuntivi di misure di austerità previsti per il 2027 rappresentano solo il "punto di partenza".

Condividi

Secondo alcune indiscrezioni, Barclays sarebbe interessata all'acquisizione di Metro Bank.

Condividi

Il governatore della Banca Centrale dello Sri Lanka ha dichiarato che la valutazione del FMI dovrebbe essere completata a breve e che i fondi saranno erogati a scaglioni entro la fine dell'anno.

Condividi

Borsa dei futures di Shanghai: questa settimana, le scorte di rame sono aumentate di 3.204 tonnellate, quelle di alluminio sono diminuite di 9.450 tonnellate, quelle di zinco di 8.890 tonnellate, quelle di piombo di 194 tonnellate, quelle di nichel di 1.114 tonnellate, quelle di stagno di 690 tonnellate e quelle di gomma naturale di 90.153 tonnellate.

Condividi

Un alto funzionario della sicurezza irachena ha dichiarato che le forze di sicurezza irachene inizieranno a dispiegarsi nelle roccaforti di Hezbollah.

Condividi

La Banca Popolare Cinese ha annunciato che emetterà, tramite asta, titoli di Stato a 3 mesi per un valore di 20 miliardi di RMB.

Condividi

La Banca Popolare Cinese ha annunciato che emetterà la decima e l'undicesima tranche di titoli di Stato nel 2026 tramite asta.

Condividi

La Banca Popolare Cinese emetterà a Hong Kong, il 24 novembre, titoli con scadenza a un anno per un valore di 30 miliardi di renminbi.

Condividi

Banca centrale turca: il debito estero netto della Turchia ammontava a 206,73 miliardi di dollari alla fine del terzo trimestre.

Condividi

Ufficio nazionale di statistica del Regno Unito: le vendite dei supermercati britannici sono aumentate a ottobre, dopo che il governo ha consigliato l'acquisto di beni durevoli.

TEMPO
ATTO
FCST
PREC
IMPATTO
Parla la presidente della Bce Lagarde
Il membro del FOMC Hammack parla
Stati Uniti d'America Indicatori anticipatori del Conference Board su base mensile (Ottobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indicatori di ritardo del Conference Board MoM (Ottobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indicatori di sincronizzazione della conference board MoM (Ottobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indicatori anticipatori del Conference Board (Ottobre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America EIA Weekly Natural Gas Stocks Variazione

A:--

F: --

P: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Stati Uniti d'America Indice della produzione manifatturiera della Fed del Kansas (Novembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indice composito manifatturiero della Fed del Kansas (Novembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Asta TIPS a 10 anni Media Prodotto

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Argentina Bilancia commerciale (Ottobre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Il presidente della Federal Reserve di Richmond, Barkin, ha pronunciato un discorso.
Corea del Sud PPI MoM (Ottobre)

A:--

F: --

P: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Il presidente della Federal Reserve di Richmond, Barkin, ha pronunciato un discorso.
Stati Uniti d'America Detenzione settimanale di titoli del Tesoro da parte delle banche centrali estere

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Giappone MoM nazionale dell’IPC (Ottobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Giappone IPC nazionale su base mensile (non SA) (Ottobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Giappone IPC core nazionale su base annua (Ottobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Giappone IPC nazionale su base annua (Ottobre)

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Il presidente della Federal Reserve di Philadelphia Henry Paulson tiene un discorso
UK Indice GfK sulla fiducia dei consumatori (Novembre)

A:--

F: --

P: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
Cina, continente LPR quinquennale

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Cina, continente LPR di 1 anno

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Tacchino Utilizzo della capacità (Novembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Tacchino Indice di fiducia dei consumatori (Novembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Germania PPI MoM (Ottobre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Germania PPI su base annua (Ottobre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
UK Vendite al dettaglio principali su base annua (SA) (Ottobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
UK Vendite al dettaglio su base mensile (SA) (Ottobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
UK Vendite al dettaglio su base annua (SA) (Ottobre)

A:--

F: --

P: --
GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Parla la presidente della Bce Lagarde
India Indice della produzione industriale su base annua (Ottobre)

--

F: --

P: --

Messico Vendite al dettaglio su base mensile (Settembre)

--

F: --

P: --

Canada Vendite al dettaglio principali su base mensile (SA) (Settembre)

--

F: --

P: --

Canada Vendite al dettaglio su base mensile (SA) (Settembre)

--

F: --

P: --

Stati Uniti d'America Indice dello stato attuale dell'UMich finale (Novembre)

--

F: --

P: --

Stati Uniti d'America Finale sulle aspettative di inflazione a 1 anno di UMich (Novembre)

--

F: --

P: --

Stati Uniti d'America Finale dell'indice sulle aspettative dei consumatori dell'UMich (Novembre)

--

F: --

P: --

Stati Uniti d'America Finale dell'indice sulla fiducia dei consumatori dell'UMich (Novembre)

--

F: --

P: --

Zona Euro Indice di fiducia dei consumatori preliminare (Novembre)

--

F: --

P: --

Stati Uniti d'America Trivellazione petrolifera totale settimanale

--

F: --

P: --

Stati Uniti d'America Perforazione totale settimanale

--

F: --

P: --

Australia PMI composito: previsione preliminare (Novembre)

--

F: --

P: --

Australia PMI manifatturiero preliminare (Novembre)

--

F: --

P: --

Francia Servizio PMI preliminare (SA) (Novembre)

--

F: --

P: --

Francia PMI manifatturiero preliminare (Novembre)

--

F: --

P: --

Francia PMI composito preliminare (SA) (Novembre)

--

F: --

P: --

Germania PMI composito preliminare (SA) (Novembre)

--

F: --

P: --

Germania Servizio PMI preliminare (SA) (Novembre)

--

F: --

P: --

Germania PMI manifatturiero preliminare (SA) (Novembre)

--

F: --

P: --

Zona Euro PMI composito preliminare (SA) (Novembre)

--

F: --

P: --

Zona Euro Servizio PMI preliminare (SA) (Novembre)

--

F: --

P: --

Zona Euro PMI manifatturiero preliminare (SA) (Novembre)

--

F: --

P: --

UK PMI composito: previsione preliminare (Novembre)

--

F: --

P: --

UK Servizio PMI preliminare (Novembre)

--

F: --

P: --

UK PMI manifatturiero preliminare (Novembre)

--

F: --

P: --

Messico Indice di attività economica su base annua (Settembre)

--

F: --

P: --

Canada Indice di fiducia economica nazionale

--

F: --

P: --

Stati Uniti d'America Indice di attività nazionale della Fed di Chicago (Ottobre)

--

F: --

P: --

Stati Uniti d'America PMI manifatturiero IHS Markit preliminare (SA) (Novembre)

--

F: --

P: --

Stati Uniti d'America Preliminari PMI IHS Markit Services (SA) (Novembre)

--

F: --

P: --

FAQ con gli esperti
    • Tutto
    • Chat
    • Gruppi
    • Amici
    EuroTrader flag
    Sanjeev Ku
    two hrs from now indian mkt closing then coming full time🤣🤣
    @Sanjeev Kuyou trade the Indian markets, I don't know cause you hardly speak about it here in the chatroom
    EuroTrader flag
    Areeba Mini❣️❣️
    @EuroTraderYes, friend. I am very happy. Everything is going well.
    @Areeba Mini❣️❣️Are you taking any other trades today or you are done for the day. I love your results
    1999kk.king flag
    00:05
    1999kk.king flag
    爽歪歪
    EuroTrader flag
    Nawhdir
    @NawhdirYou have the longest holding time of all traders here in the chatroom. You are the real swing trader
    Size flag
    Sanjeev Ku
    two hrs from now indian mkt closing then coming full time🤣🤣
    @Sanjeev KuHaha, nice one mate. Have you been trading the Indian session today?
    Sanjeev Ku flag
    Size
    @Sanjeev KuHaha, nice one mate. Have you been trading the Indian session today?
    @Size bro 9.30 am to 3.30 pm more focus on indian mkt. 🤣
    Sanjeev Ku flag
    Sanjeev Ku
    @Size bro 9.30 am to 3.30 pm more focus on indian mkt. 🤣
    IST
    6089563 flag
    Skylark flag
    Skylark
    Shanghai data shows copper inventory rose slightly, while aluminum, zinc, lead, nickel, tin, and rubber all dropped sharply this week. @Sanjeev Ku
    Size flag
    fulltimetrader
    3575-3585⬇️
    @fulltimetraderWhat's the trading plan around 3575–3585, mate?
    Skylark flag
    Falling metal stocks in Shanghai may signal strong demand, so traders should watch price action closely before taking any position. @Sanjeev Ku
    Size flag
    fulltimetrader
    3575-3585⬇️
    Are you looking for a rejection and continuation lower or waiting for a breakout?@fulltimetrader
    EuroTrader flag
    6088667
    HOW MANY OF US IN SEELS
    @6088667What pair are you looking at trading at the moment.. Are you talking about xauusd or eurusd
    Skylark flag
    @goldtraderCopper rising alone does not mean weakness, so focus on the full inventory picture and trade with clear risk management.
    6089567 flag
    i want to learn treading,,pleace anyone help me?
    Skylark flag
    goldtrader
    3575-3585⬇️
    Rubber and tin also fell this week, showing broad tightness, so stay patient and avoid forcing trades without strong confirmation.@goldtrader
    Sanjeev Ku flag
    Sanjeev Ku
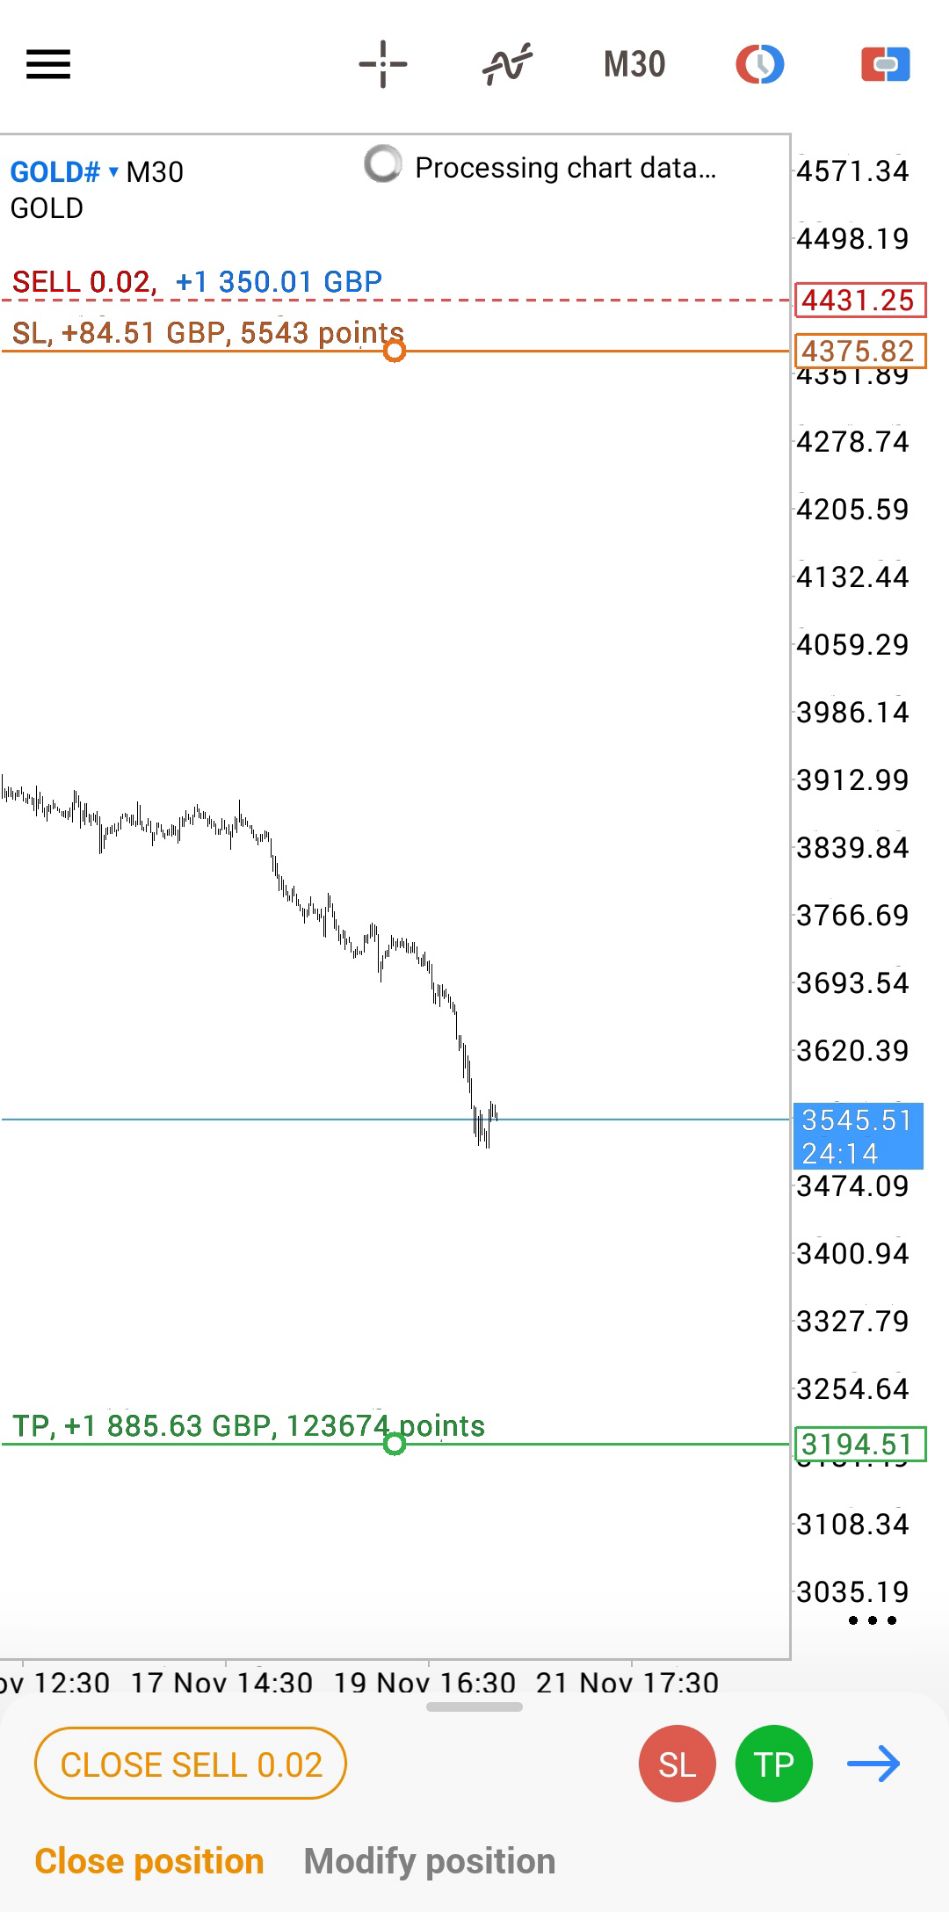
    now next short only below this and sl for my long 3514.85.entry 3518
    3518 to now 3584.
    Size flag
    6089567
    i want to learn treading,,pleace anyone help me?
    @Visitor6089567Hey visitor, how are you doing today? welcome here.
    Skylark flag
    goldtrader
    3575-3585⬇️
    Inventory drops across metals can support prices, but always wait for chart confirmation and volume before entering any trade today.@goldtrader
    Digitare qui...
    Aggiungi il nome o il codice della risorsa

      Nessun dato corrispondente

      Tutto
      Consiglia
      Azioni
      Criptovalute
      Banche centrali
      Aggiornamenti su Trump
      Notizie in evidenza
      • Tutto
      • Conflitto Russia-Ucraina
      • Punto di Tensione in Medio Oriente
      • Tutto
      • Conflitto Russia-Ucraina
      • Punto di Tensione in Medio Oriente

      Cerca
      Prodotto

      Grafico Gratis per sempre

      Chiacchierata FAQ con gli esperti
      Filtro Calendario economico Dati Strumenti
      FastBull VIP Caratteristiche
      Magazzino dati Tendenza di mercato Dati istituzionali Tassi di riferimento Macro

      Tendenza di mercato

      Sentimento speculativo Libro degli Ordini Correlazione

      Indicatori principali

      Grafico Gratis per sempre
      Mercato

      Notizie

      24/7 Analisi Educazione

      Ultime opinioni

      Ultimi aggiornamenti

      Segnale

      Copia Classifica Segnale dell'AI Diventa un fornitore di segnali Valutazione dell'IA
      Concorso
      Brokers

      Panoramica I broker Valutazione Classifiche Regolatori Notizia Reclami
      Elenco dei Broker Strumento di Comparazione dei Broker Forex Confronto degli Spread in Tempo Reale Truffa
      FAQ Reclamo Video di Avviso di Truffa Consigli per Rilevare Truffe
      Altro

      Attività commerciale
      Attività
      Reclutamento Chi siamo Pubblicità Centro assistenza

      Etichetta bianca

      Broker API

      API dati

      Plug-in Web

      Programma di affiliazione

      Premi Valutazione dell'Istituzione IB Seminar Evento del Salone Esposizione
      Vietnam Tailandia Singapore Dubai
      Incontro dei tifosi Sessione di Condivisione degli Investimenti
      Summit FastBull Expo BrokersView
      Ricerche recenti
        Principali ricerche
          Quotazioni
          Analisi
          Utente
          24/7
          Calendario economico
          Educazione
          Dati
          • Nome
          • Ultimo
          • Prec

          Visualizza tutti i risultati della ricerca

          Nessun dato

          Scansiona e scarica

          Faster Charts, Chat Faster!

          Scaricamento
          Italiano
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Apri un Conto
          Cerca
          Prodotto
          Grafico Gratis per sempre
          Mercato
          Notizie
          Segnale

          Copia Classifica Segnale dell'AI Diventa un fornitore di segnali Valutazione dell'IA
          Concorso
          Brokers

          Panoramica I broker Valutazione Classifiche Regolatori Notizia Reclami
          Elenco dei Broker Strumento di Comparazione dei Broker Forex Confronto degli Spread in Tempo Reale Truffa
          FAQ Reclamo Video di Avviso di Truffa Consigli per Rilevare Truffe
          Altro

          Attività commerciale
          Attività
          Reclutamento Chi siamo Pubblicità Centro assistenza

          Etichetta bianca

          Broker API

          API dati

          Plug-in Web

          Programma di affiliazione

          Premi Valutazione dell'Istituzione IB Seminar Evento del Salone Esposizione
          Vietnam Tailandia Singapore Dubai
          Incontro dei tifosi Sessione di Condivisione degli Investimenti
          Summit FastBull Expo BrokersView

          La politica monetaria in risposta agli shock tariffari

          CEPR
          Resoconto:

          La vittoria di Donald Trump alle recenti elezioni presidenziali degli Stati Uniti ha riacceso il dibattito sugli effetti macroeconomici dei dazi e sulla risposta appropriata della politica monetaria. Questa rubrica sostiene che, anche se c'è un ampio consenso sul fatto che i nuovi dazi sarebbero probabilmente inflazionistici per gli Stati Uniti, la situazione attuale presenta vari fattori che suggeriscono che potrebbe essere ottimale per la politica concentrarsi maggiormente sull'inefficiente calo della produzione.

          I risultati delle recenti elezioni presidenziali statunitensi hanno riacceso il dibattito sugli effetti macroeconomici dei dazi e sulla risposta appropriata della politica monetaria a una guerra commerciale. Durante la prima amministrazione Trump, i dazi statunitensi sulle esportazioni cinesi sono aumentati di sette volte tra il 2018 e il 2020 e sono rimasti elevati sotto l'amministrazione Biden. Ancora più concretamente, le tendenze politiche globali indicano un significativo indebolimento del consenso globale in merito al libero scambio e annunciano un nuovo ambiente in cui le banche centrali potrebbero affrontare questo nuovo tipo di shock con frequenza crescente.
          Gran parte della ricerca recente sugli effetti macroeconomici degli shock di politica commerciale è stata condotta nel contesto di modelli commerciali reali o in esercizi empirici senza considerare la politica monetaria. Ma le conseguenze delle frizioni commerciali ovviamente sfidano le banche centrali: come dovrebbero rispondere a un passo indietro nel progresso verso una crescente integrazione commerciale, con effetti potenzialmente significativi su inflazione, attività economica, saldi esteri e tassi di cambio reali? In un recente articolo (Bergin e Corsetti 2023), studiamo le risposte ottimali di politica monetaria agli shock tariffari di vario tipo. In questa rubrica, aggiorniamo l'analisi e distilliamo le lezioni appropriate alla situazione attuale.
          Nel nostro articolo, studiamo le risposte ottimali di politica monetaria agli shock tariffari utilizzando un modello neo-keynesiano standard a economia aperta (prezzo rigido) aumentato con catene del valore internazionali nella produzione, vale a dire che i beni importati sono utilizzati nella produzione di beni nazionali ed esportazioni. Ciò implica che l'aumento della protezione tariffaria degli esportatori nazionali aumenta il costo di produzione per le aziende nazionali. In tutta la nostra analisi, assumiamo una quota di input importati nella produzione vicina alle stime basate sulle tabelle input-output degli Stati Uniti per il 2011 (ma verifichiamo anche le nostre conclusioni principali variando questa quota). La nostra analisi principale presuppone un sostanziale passaggio delle tariffe ai prezzi al consumo, ma dimostriamo anche la robustezza dei nostri risultati principali nell'arricchire il modello con un settore di distribuzione che limita il passaggio. Infine, postuliamo che le autorità monetarie non sfruttano le ricadute transfrontaliere per perseguire politiche beggar-thy-neighbour, vale a dire escludiamo la manipolazione opportunistica del tasso di cambio.
          Per riassumere il nostro messaggio principale: anche se c'è un ampio consenso sul fatto che i nuovi dazi di Trump saranno probabilmente inflazionistici per gli Stati Uniti, è tutt'altro che ovvio che la risposta ottimale della politica monetaria a questi dazi dovrebbe concentrarsi sulla lotta a questi effetti inflazionistici tramite la contrazione monetaria. Gli shock tariffari combinano elementi di perturbazioni sia della domanda che dell'offerta, e la politica monetaria è destinata ad affrontare un difficile compromesso tra moderazione dell'inflazione e sostegno all'attività economica; in effetti, una ragionevole calibrazione del nostro modello indica che la risposta monetaria ottimale a tale scenario potrebbe benissimo comportare un'espansione monetaria. La nostra analisi sottolinea che, mentre la risposta monetaria ottimale ai dazi dipende da diversi fattori, un ruolo chiave è svolto da (i) la probabilità che i dazi siano ricambiati in una guerra commerciale, (ii) il grado di dipendenza della produzione nazionale da intermedi importati e (iii) il ruolo speciale del dollaro USA come valuta dominante per la fatturazione del commercio internazionale. Discutiamo a turno diversi casi.

          Le ragioni per un inasprimento monetario: tariffe unilaterali senza ritorsioni

          Consideriamo prima la logica del restringimento monetario. Ciò sarebbe chiaro in uno scenario in cui gli USA impongono unilateralmente una tariffa sugli acquisti nazionali di beni esteri per aumentare la domanda di beni nazionali, causando un'inflazione nel prezzo pagato dai consumatori e dai produttori nazionali che utilizzano input importati.
          Nella Figura 1, utilizziamo il nostro modello per tracciare gli effetti di uno shock tariffario unilaterale. Le linee tratteggiate tracciano l'effetto di tale shock nel tempo mantenendo costanti i tassi di riferimento: PIL e inflazione aumentano negli Stati Uniti, ma si muovono nella direzione opposta nel partner commerciale degli Stati Uniti (il paese straniero). Al tasso di cambio corrente, la bilancia commerciale degli Stati Uniti si trasforma in un surplus.La politica monetaria in risposta agli shock tariffari_1
          Considerando questi risultati di base, una politica di contrazione monetaria interna (USA) può essere motivata dalla necessità di moderare l'inflazione, corrispondente all'espansione monetaria all'estero per moderare la deflazione. Ma un'ulteriore motivazione può essere trovata nel fatto che la divergenza nella posizione di politica interna ed estera contribuisce ad apprezzare la valuta nazionale, il che può servire ad abbassare il prezzo effettivo dei beni esteri che i consumatori nazionali vedono, e quindi compensare in parte l'effetto distorsivo delle tariffe sui prezzi relativi.
          Queste considerazioni sono alla base del comportamento delle variabili macroeconomiche in base alla politica ottimale, tracciata come una linea continua nella figura. Le autorità monetarie statunitensi frenano l'inflazione, che nel nostro caso serve anche a moderare l'aumento interno della produzione. Il calo della domanda e l'apprezzamento del dollaro riducono in qualche modo il surplus commerciale. All'estero, le autorità monetarie sostengono l'attività a costo dell'inflazione, contribuendo a correggere in parte il prezzo relativo internazionale dei beni distorti dalla tariffa.
          As we show in our paper, the conclusions so far remain valid also when the degree of exchange rate pass through is low across all borders, i.e. prices are sticky in the currency of the export destination country. A low pass through reduces the effect of currency depreciation on relative prices, and monetary policy cannot rely on currency depreciation to redirect global demand towards own traded goods. Yet, in response to a unilateral tariff, the optimal stance is still contractionary at home and expansionary abroad.

          The case for monetary expansions: Trade wars

          Where our paper is more innovative is in showing that the optimal policy is generally expansionary in the case of a symmetric tariff war – say, if the foreign country retaliates with equivalent tariffs on imports of US goods. In this case, the US experiences not only higher inflation but also a drop in output, driven by the fall in global demand induced by the hike in trade costs. Trade wars present policymakers with a choice between moderating headline inflation with a monetary contraction, or instead moderating its negative impact on output and employment with a monetary expansion. 
          The trade-off confronting central banks is illustrated by the dashed lines in Figure 2, drawn for a symmetric war, under the assumptions that the pass through of the exchange rate on border prices is very high. The contractionary effects of the tariff war include a deep drop in gross exports worldwide. Inflation spikes, while output falls.La politica monetaria in risposta agli shock tariffari_2
          A trade-off between inflation and unemployment is obviously not unfamiliar to policymakers. If it were generated by a standard supply shock – say, a fall in productivity – standard macro models would suggest optimal policy would choose monetary contraction to stabilise inflation. However, as stressed in our analysis, tariffs are quite different from a standard productivity shock, in that they combine elements of supply shocks with demand shocks, and the optimal policy consequently tends to be quite different.  One way to see this is that while a tariff war raises the average price of all consumption goods, including imports, the contraction in global demand tends to reduce the prices set by domestic firms. In other words, tariffs raise CPI inflation but tend to depress PPI inflation. In a retaliatory trade war, it is optimal to expand and stabilise PPI inflation despite the hike in CPI inflation hitting consumers. This is shown by the solid lines in Figure 2, drawn for one country (the conclusion applies symmetrically of course to all countries engaging in the trade war).
          While we have demonstrated above that tariff shocks are quite different from productivity shocks, it is also important not to confuse tariff shocks with cost-push markup shocks. First, a home tariff shock only affects the prices of imported goods, while markup shocks are typically envisioned as affecting domestically produced goods. Second, the revenue generated by a tariff shock accrues to the importing country, while the profits from higher markups go to firms in the exporting country. Third, tariffs are imposed directly on the buyer, thus added on top of the price set by the exporter. Our model highlights the unique nature of tariff shocks relative to these other supply disturbances; even while monetary contraction is the optimal response to adverse productivity or markup shocks in the context of our model, monetary expansion is the optimal response to a tariff shock generating inflation.
          Our analysis fully accounts for the fact that production in the US uses a high share of imported intermediate inputs, i.e. higher production costs amplify the supply-side implications of the tariff relative to the demand implications. Indeed, in our quantitative exercises, we find that the optimal response to a trade war becomes contractionary at a particularly high share of imported intermediate inputs in production. But based on input–output estimates of this share (and extensive robustness analysis in which we vary the share), we believe that our benchmark conclusion (prescribing an expansionary monetary stance) can be expected to be more relevant empirically.

          The ‘privilege’ of issuing the dominant currency in international trade

          The US dollar has a special role as the dominant currency used in international trade of goods. It is well known that if the prices of imports in all countries are sticky in dollar units, the US (the dominant currency country) can rely to a much larger extent on monetary policy as a stabilisation tool. That is, it should be in a better position to redress the distortionary effects of the tariff shock on own output and employment, with relevant implications for the rest of the world.
          Consideriamo prima una guerra tariffaria, raffigurata nella Figura 3 (di nuovo, le linee tratteggiate tracciano lo scenario senza politica, le linee continue lo scenario di politica ottimale). All'impatto, la guerra è uno shock restrittivo globale. Nel paese con valuta dominante, la risposta monetaria ottimale è ora relativamente più espansionistica, poiché le autorità monetarie nazionali possono porre rimedio alla mancanza di domanda globale senza alimentare l'inflazione degli input importati alla frontiera: le importazioni in dollari si muovono molto poco con un deprezzamento del dollaro. Un'espansione nel paese con valuta dominante è una buona notizia per l'altro paese: contiene il calo della domanda globale e riduce l'inflazione importata lì (un deprezzamento del dollaro significa che gli importatori all'estero pagano un prezzo più basso in valuta nazionale alla frontiera). Per questo motivo, anche se gli aumenti delle tariffe sono perfettamente simmetrici, l'altro paese si trova in una posizione diversa. Invece di eguagliare l'espansione negli Stati Uniti, ricorre a una lieve contrazione iniziale per contenere l'inflazione. Si noti che, mentre il PIL diminuisce in entrambi i paesi, diminuisce meno nel paese che emette la valuta dominante. In questo scenario il dollaro statunitense si deprezza.La politica monetaria in risposta agli shock tariffari_3
          Come abbiamo discusso sopra, nel caso in cui la tariffa sia imposta unilateralmente dal paese con valuta dominante, la domanda globale di esportazioni da parte di questo paese non subisce gli effetti di una tariffa di ritorsione. Quindi, l'inflazione diventa una preoccupazione più urgente per le autorità monetarie: la posizione ottimale è restrittiva. La contrazione può ora essere più forte, perché l'apprezzamento del dollaro ha effetti di spiazzamento più attenuati sui beni statunitensi nel mercato internazionale. La contrazione più forte ha ripercussioni globali. All'estero la posizione ottimale diventa espansiva, per stimolare la domanda interna rispetto al calo delle esportazioni verso gli Stati Uniti, tollerando l'inflazione ed esacerbando il deprezzamento della valuta. Il dollaro statunitense si apprezza fortemente in questo scenario.

          Conclusioni

          Gli shock tariffari potrebbero presentare ai decisori politici una scelta particolarmente difficile tra moderazione dell'inflazione e output gap. Diversi fattori della situazione attuale suggeriscono che, anche se è probabile che i dazi siano inflazionistici, potrebbe essere ottimale per la politica concentrarsi maggiormente sulla caduta inefficiente della produzione. Questi fattori includono la probabilità che i dazi statunitensi possano essere ricambiati in una guerra tariffaria, il fatto che le attuali minacce tariffarie sembrano incentrate maggiormente sui beni di consumo finali piuttosto che sugli input intermedi nella produzione nazionale e il fatto che il dollaro statunitense ha una posizione asimmetrica nel commercio mondiale come valuta dominante.
          Fonte: CEPR
          Avvertenza sui rischi ed esclusione di responsabilità sugli investimenti
          Comprendi e riconosci che esiste un alto grado di rischio coinvolto nel trading con strategie. Seguire qualsiasi strategia o metodologia di investimento è il potenziale di perdita. Il contenuto del sito viene fornito dai nostri collaboratori e analisti solo a scopo informativo. Tu solo sei l'unico responsabile di determinare se qualsiasi attività di negoziazione, o titolo, o strategia, o qualsiasi altro prodotto è adatto a te in base ai tuoi obiettivi di investimento e alla tua situazione finanziaria.
          Preferiti
          Condividi
          FastBull
          Diritto d'autore © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Prodotto
          Grafico

          Chiacchierata

          FAQ con gli esperti
          Filtro
          Calendario economico
          Dati
          Strumenti
          FastBull VIP
          Caratteristiche
          Funzione
          Quotazioni
          Copy Trading
          Segnale dell'AI
          Concorso
          24/7
          Analisi
          Educazione
          Azienda
          Reclutamento
          Chi siamo
          Contattaci
          Pubblicità
          Scaricamento FastBull
          Centro assistenza
          Feedback
          Accordo per gli utenti
          Politica sulla riservatezza
          Dichiarazione sulla Protezione delle Informazioni Personali di
          Attività commerciale

          Etichetta bianca

          Broker API

          API dati

          Plug-in Web

          Creatore di poster

          Programma di affiliazione

          Informativa sui rischi

          Il trading di strumenti finanziari come azioni, valute, materie prime, futures, obbligazioni, fondi o criptovalute è un'attività ad alto rischio, che include la perdita parziale o totale dell'importo dell'investimento, pertanto il trading non è adatto a tutti gli investitori.

          Quando prendi qualsiasi decisione finanziaria, dovresti condurre la tua due diligence, usare il tuo giudizio e consultare consulenti qualificati. Il contenuto di questo sito Web non è rivolto a te, né prendiamo in considerazione la tua situazione finanziaria o le tue esigenze. Le informazioni contenute in questo sito Web non sono necessariamente fornite in tempo reale, né sono necessariamente accurate. I prezzi forniti su questo sito possono essere forniti dai market maker anziché dalle borse. Qualsiasi decisione commerciale o altra decisione finanziaria presa è di esclusiva responsabilità dell'utente e non è possibile fare affidamento su alcuna informazione fornita tramite il sito Web. Non forniamo alcuna garanzia rispetto a qualsiasi informazione sul sito Web e non siamo responsabili per eventuali perdite commerciali che potrebbero derivare dall'uso di qualsiasi informazione sul sito Web.

          L'uso, la memorizzazione, la riproduzione, la visualizzazione, la modifica, la diffusione o la distribuzione dei dati contenuti in questo sito web sono vietati senza il consenso scritto di questo sito web. I fornitori e gli scambi che forniscono i dati contenuti in questo sito Web mantengono tutti i loro diritti di proprietà intellettuale.

          Accesso non effettuato

          Accedi per accedere a più funzionalità

          Connetti al Broker
          Diventa un fornitore di segnali
          Centro assistenza
          Assistenza clienti
          Modalità scura
          Colori di Salita/Discesa Prezzo

          Login

          Registrati

          Posizione
          Disposizione
          Schermo Intero
          Predefinito su Grafico
          La pagina del grafico si apre per impostazione predefinita quando visiti fastbull.com