• commercio
  • Quotazioni
  • Copia
  • Concorso
  • 24/7
  • Calendario
  • FAQ
  • Chat
Filtro
SIMBOLO
ULTIMO
OFFERTA
CHIEDERE
ALTO
BASSO
VARIAZIONE NETTA.
%CHG.
SPREAD
FONTE
SPX
S&P 500 Index
7773.95
7773.95
7773.95
7794.35
7727.59
+51.23
+ 0.66%
--
--
DJI
Dow Jones Industrial Average
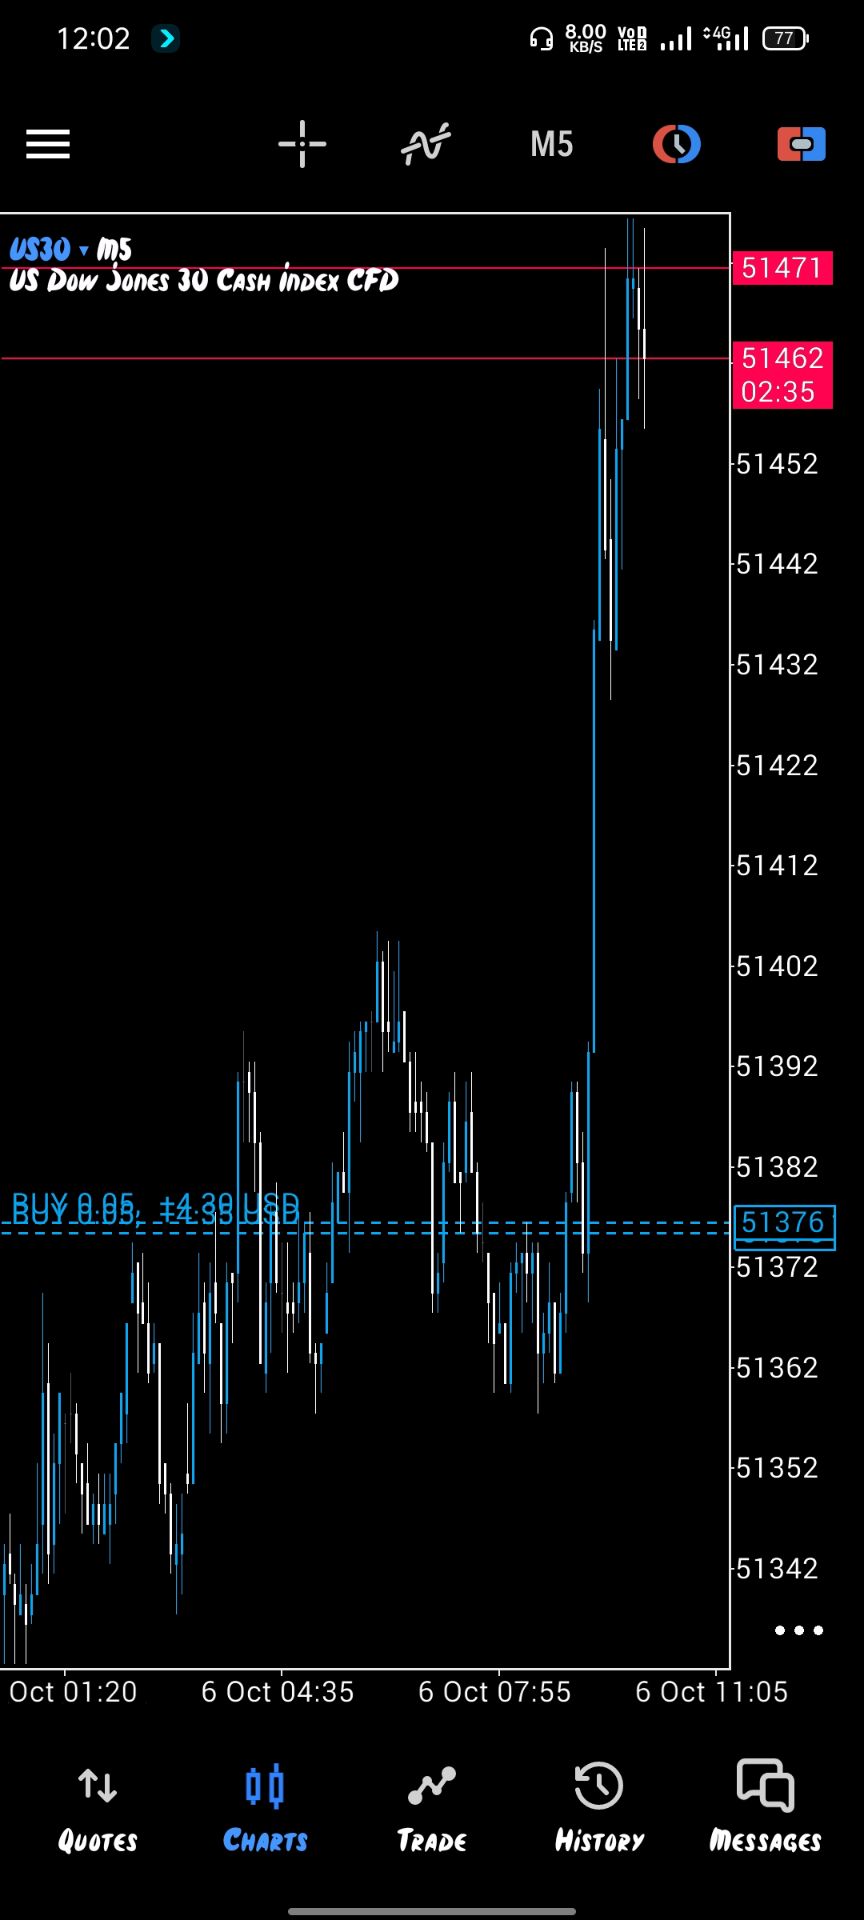
51267.90
51267.90
51267.90
51404.86
50862.85
+90.94
+ 0.18%
--
--
IXIC
NASDAQ Composite Index
27477.30
27477.30
27477.30
27544.07
27223.49
+286.45
+ 1.05%
--
--
USDX
US Dollar Index
101.840
101.840
101.920
102.020
101.770
-0.030
-0.03%
--
--
EURUSD
Euro / US Dollar
1.12280
1.12280
1.12287
1.12310
1.12025
+0.00063
+ 0.06%
--
--
GBPUSD
Pound Sterling / US Dollar
1.32294
1.32294
1.32305
1.32347
1.32007
+0.00078
+ 0.06%
--
--
XAUUSD
Gold / US Dollar
4139.76
4139.76
4140.17
4152.15
4104.11
-0.16
0.00%
--
--
WTI
Light Sweet Crude Oil
87.680
87.680
87.710
89.139
87.550
-0.764
-0.86%
--
--

Account Comunità

Conti Segnale
--
Conti Redditizi
--
Conti in Perdita
--
Vedi altro

Diventa un fornitore di segnali

Vendi segnali e ottieni entrate

Vedi altro

Guida al Copy Trading

Inizia con facilità e fiducia

Vedi altro

Account di Segnale per Membri

Tutti gli Account di Segnale

Miglior Rendimento
  • Miglior Rendimento
  • Miglior P/L
  • Miglior MDD
Ultima 1 Settimana
  • Ultima 1 Settimana
  • Ultimo 1 Mese
  • Ultimo 1 Anno

Tutti i Contest

  • Tutto
  • Consiglia
  • Azioni
  • Criptovalute
  • Banche centrali
  • Aggiornamenti su Trump
  • Notizie in evidenza
Vedi solo notizie principali
Condividi

L'amministratore delegato di Statoil ha dichiarato che la società sta collaborando strettamente con le autorità norvegesi e la NATO per proteggere i gasdotti e comprendere i rischi della rete.

Condividi

Kazuo Ueda non ha inviato segnali chiari e il mercato continua a scommettere sul fatto che la Banca del Giappone non aumenterà i tassi di interesse a ottobre.

Condividi

Morgan Stanley raccomanda di vendere allo scoperto la sterlina contro il dollaro in vista dell'annuncio del bilancio del Regno Unito.

Condividi

L'Autorità per l'aviazione civile saudita ha dichiarato che gli aeroporti di Najran e Jizan sono stati attaccati lunedì sera. Tre persone sono rimaste ferite e sono stati segnalati danni materiali.

Condividi

Quattro fonti hanno rivelato che, se Israele eseguirà l'ordine di chiusura del consolato britannico, è probabile che la Gran Bretagna espellerà i diplomatici israeliani.

Condividi

Economista capo della BCE: non si sono osservati effetti significativi sull'inflazione di secondo livello.

Condividi

Il Parlamento lituano ha votato a favore della revoca del divieto sulle armi nucleari, la prima delle due votazioni necessarie.

Condividi

Il rendimento dei titoli di Stato francesi a 10 anni è sceso di 7 punti base, attestandosi al 4,793%.

Condividi

La coppia euro/dollaro si è ripresa dal suo minimo e lo spread di rendimento tra Francia e Germania si è ridotto

Condividi

La presidente della Commissione europea Ursula von der Leyen: Istituiremo un gruppo di lavoro per consolidare la domanda di energia e affideremo agli operatori di mercato gli appalti comuni.

Condividi

La presidente della Commissione europea Ursula von der Leyen: Avvieremo un dialogo strategico rivolto alle raffinerie europee per ridurre i costi e garantire l'approvvigionamento.

Condividi

La produzione industriale francese è calata inaspettatamente, con una conseguente diminuzione della produzione di energia elettrica.

Condividi

La presidente della Commissione europea Ursula von der Leyen: i sussidi governativi devono essere mirati alle famiglie più bisognose per aiutarle a pagare le bollette energetiche.

Condividi

Il prezzo del petrolio greggio WTI è sceso di oltre l'1% durante la giornata, attestandosi attualmente a 87,59 dollari al barile.

Condividi

Il capo economista della Banca Centrale Europea, Lane: Se l'inflazione scende al di sotto del nostro obiettivo del 2%, ci saranno problemi.

Condividi

La presidente della Commissione europea Ursula von der Leyen: Dobbiamo affrontare i problemi strutturali che ci espongono alla volatilità dei mercati esteri dei combustibili fossili.

Condividi

L'economista capo della Banca Centrale Europea, Lane: (riguardo all'Italia) L'inflazione è estremamente dannosa; se l'inflazione è troppo alta, la popolazione soffrirà molto

Condividi

Il capo economista della BCE, Lane: Siamo giunti a considerare le condizioni finanziarie più ampie, compresi i tassi di interesse a lungo termine, come un fattore importante che influenza le decisioni di politica monetaria.

Condividi

Ministro delle Finanze francese: l'euro non sembra sottovalutato al livello di 1,10 contro il dollaro; l'euro più debole offre respiro agli esportatori.

Condividi

Il capo economista della BCE, Lane: Stiamo effettivamente assistendo a un supporto dell'intelligenza artificiale all'economia.

TEMPO
ATTO
FCST
PREC
IMPATTO
Tacchino PPI su base annua (Settembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Sud Africa PMI composito IHS Markit (SA) (Settembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Italia PMI composito (Settembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Italia PMI dei servizi (SA) (Settembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Germania PMI composito finale (SA) (Settembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Finale PMI del settore dei servizi (Settembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Finale PMI composito (Settembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Tacchino Bilancia commerciale (Settembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Parla il capo economista della BCE Lane
Zona Euro Indice Sentix sulla fiducia degli investitori (Ottobre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
UK Modifiche alle riserve ufficiali (Settembre)

A:--

F: --

P: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
UK Servizio PMI preliminare (Settembre)

A:--

F: --

P: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
UK PMI composito: previsione preliminare (Settembre)

A:--

F: --

P: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro PPI MoM (Agosto)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro PPI su base annua (Agosto)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Canada Indice di fiducia economica nazionale

A:--

F: --

P: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Brasile PMI dei servizi IHS Markit (Settembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Brasile PMI composito IHS Markit (Settembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Stati Uniti d'America Finale PMI composito IHS Markit (Settembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Finale PMI servizi IHS Markit (Settembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indice ISM delle scorte non manifatturiere (Settembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indice ISM dei nuovi ordini non manifatturieri (Settembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indice ISM sull'occupazione non manifatturiera (Settembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indice ISM dei prezzi non manifatturieri (Settembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America Indice di tendenza dell'occupazione del Conference Board (SA) (Settembre)

A:--

F: --

P: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Stati Uniti d'America PMI ISM non manifatturiero (Settembre)

A:--

F: --

P: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Giappone Rendimento dell'asta di titoli a 10 anni

A:--

F: --

P: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
India PMI composito IHS Markit (Settembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
India HSBC Services PMI Finale (Settembre)

A:--

F: --

P: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Francia Produzione industriale su base mensile (SA) (Agosto)

A:--

F: --

P: --
EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Germania PMI delle costruzioni (SA) (Settembre)

A:--

F: --

P: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
UK Markit/CIPS PMI costruzioni (Settembre)

--

F: --

P: --

Zona Euro Vendite al dettaglio su base mensile (Agosto)

--

F: --

P: --

Zona Euro Vendite al dettaglio su base annua (Agosto)

--

F: --

P: --

Germania Asta Schatz 2 anni Media Prodotto

--

F: --

P: --

Messico Indice di fiducia dei consumatori (Settembre)

--

F: --

P: --

Stati Uniti d'America Esportazioni (Agosto)

--

F: --

P: --

Canada Importazioni (SA) (Agosto)

--

F: --

P: --

Stati Uniti d'America Bilancia commerciale (Agosto)

--

F: --

P: --

Canada Esportazioni (SA) (Agosto)

--

F: --

P: --

Canada Bilancia commerciale (SA) (Agosto)

--

F: --

P: --

Stati Uniti d'America Redbook settimanale Vendite commerciali al dettaglio su base annua

--

F: --

P: --

Il presidente della Federal Reserve di New York, Williams, ha pronunciato un discorso.
Canada Ivey PMI (SA) (Settembre)

--

F: --

P: --

Canada Ivey PMI (non SA) (Settembre)

--

F: --

P: --

Cina, continente Riserva valutaria (Settembre)

--

F: --

P: --

Stati Uniti d'America Previsioni EIA sulla produzione del greggio a breve termine per il prossimo anno (Ottobre)

--

F: --

P: --

Stati Uniti d'America Previsioni EIA sulla produzione del greggio a breve termine per l'anno (Ottobre)

--

F: --

P: --

Stati Uniti d'America Previsioni EIA sulla produzione di gas naturale per il prossimo anno (Ottobre)

--

F: --

P: --

Prospettive energetiche mensili a breve termine della VIA
Stati Uniti d'America Rendimento dell'asta di titoli a 3 anni

--

F: --

P: --

Stati Uniti d'America Azioni settimanali API Cushing del petrolio greggio

--

F: --

P: --

Stati Uniti d'America Azioni settimanali di petrolio greggio API

--

F: --

P: --

Stati Uniti d'America Titoli settimanali API di petrolio raffinato

--

F: --

P: --

Stati Uniti d'America Azioni settimanali di benzina API

--

F: --

P: --

Giappone Indice Reuters Tankan dei non produttori (Ottobre)

--

F: --

P: --

Giappone Indice Reuters dei produttori Tankan (Ottobre)

--

F: --

P: --

Giappone Salari mensili (Agosto)

--

F: --

P: --

Giappone Riserva valutaria (Settembre)

--

F: --

P: --

India Tasso di interesse di riferimento

--

F: --

P: --

India Coefficiente di riserva dei depositi della PBOC

--

F: --

P: --

FAQ con gli esperti
    • Tutto
    • Chat
    • Gruppi
    • Amici
    EuroTrader flag
    styvepromesse
    @EuroTrader bien sûr tu as raison
    @styvepromesse Yes that's the way i do it. once I can't find a direction I just sit on my butt. I'll never force things
    Size flag
    Enahoro Pe
    whats your view on eurusd
    @Enahoro PeI’m still bearish on EU for now, mate. DXY remains strong and EUR/USD is sitting near 17-month lows..
    styvepromesse flag
    styvepromesse flag
    mais je pense que le marché est peut-être en train d'anticiper une baisse de taux
    Size flag
    so I’m more interested in sells than trying to catch a bottom@Enahoro Pe
    EuroTrader flag
    styvepromesse
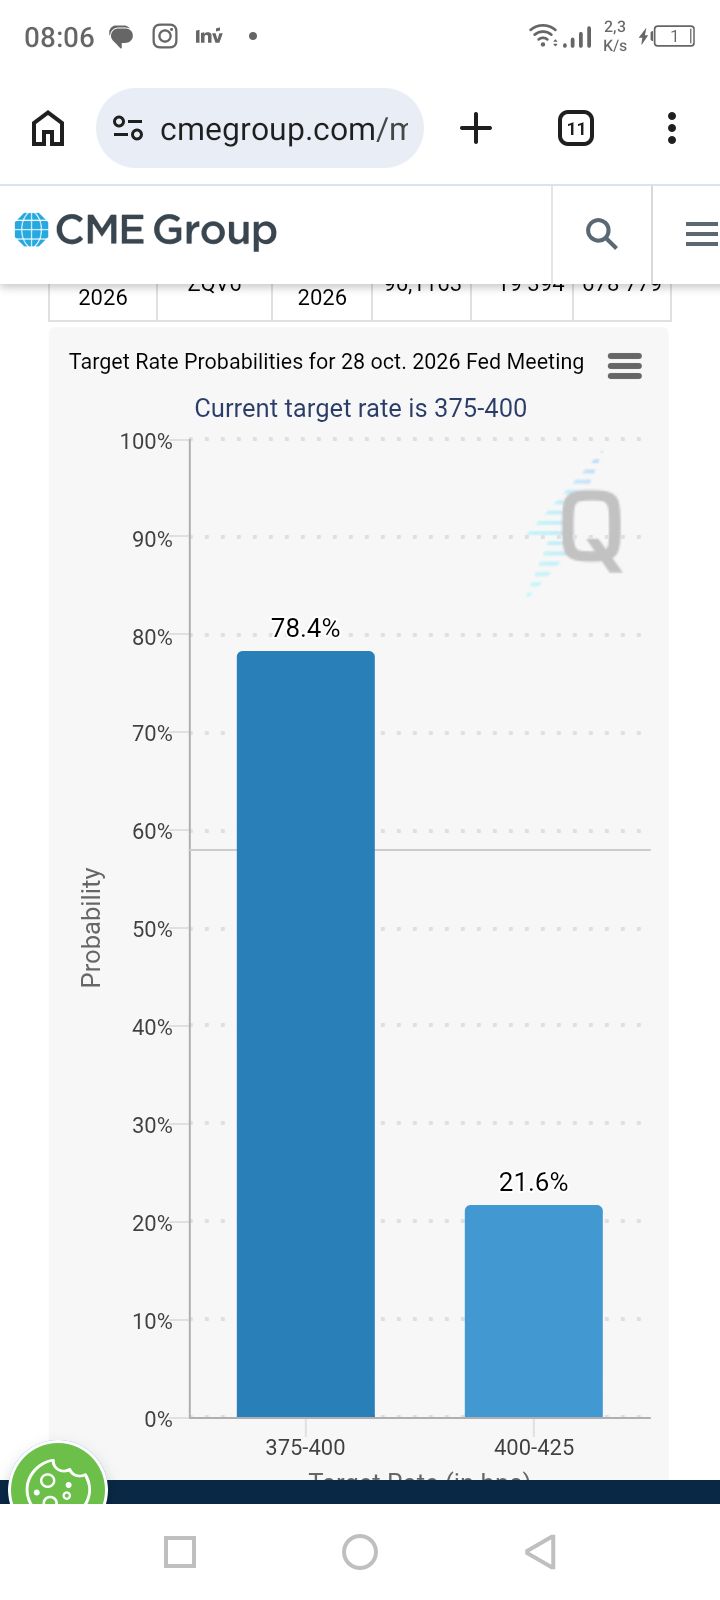
    @styvepromesse The Fed had higher chances of leaving rates Unchanged than actually cutting rates tho
    Size flag
    Areeba Mini❣️❣️
    @Areeba Mini❣️❣️Nice catch mate... you are milking it .. what's your target level?
    EuroTrader flag
    Areeba Mini❣️❣️
    @EuroTraderThanks friend ☺️
    @Areeba Mini❣️❣️Yeahh .that's the reason for the chatroom. since we can't watch all the pairs by ourselves we can be sharing ideas with each other
    Size flag
    styvepromesse
    @styvepromesse Yeah, that’s definitely something to keep in mind, mate
    Size flag
    styvepromesse
    mais je pense que le marché est peut-être en train d'anticiper une baisse de taux
    But with the dollar still firm and the euro dealing with its own pressure, I’m not ready to flip bullish on EU just on rate-cut expectations@styvepromesse
    EuroTrader flag
    EuroTrader flag
    styvepromesse
    @styvepromesse This is cme took. can you also make a look at the face watch tool on other platforms?.you could even check poly market
    Sanjeev Ku flag
    anyone who bought eurusd at 1.2032
    Sanjeev Ku flag
    Sanjeev Ku
    anyone who bought eurusd at 1.2032
    i did haha
    Sanjeev Ku flag
    Sanjeev Ku
    i did haha
    tgt 1.2293 first
    Sanjeev Ku flag
    Sanjeev Ku
    tgt 1.2293 first
    trailing sl 1.12124
    Sanjeev Ku flag
    Sanjeev Ku
    tgt 1.2293 first
    first tgt hit
    Sanjeev Ku flag
    now 1.2368
    Sanjeev Ku flag
    1.12368 sorry
    Phet LA flag
    มีใครเคยใช้ Order flow footprints ไหม
    Digitare qui...
    Aggiungi il nome o il codice della risorsa

      Nessun dato corrispondente

      Tutto
      Consiglia
      Azioni
      Criptovalute
      Banche centrali
      Aggiornamenti su Trump
      Notizie in evidenza
      • Tutto
      • Conflitto Russia-Ucraina
      • Punto di Tensione in Medio Oriente
      • Tutto
      • Conflitto Russia-Ucraina
      • Punto di Tensione in Medio Oriente

      Cerca
      Prodotto

      Grafico Gratis per sempre

      Chiacchierata FAQ con gli esperti
      Filtro Calendario economico Dati Strumenti
      FastBull VIP Caratteristiche
      Magazzino dati Tendenza di mercato Dati istituzionali Tassi di riferimento Macro

      Tendenza di mercato

      Sentimento speculativo Libro degli Ordini Correlazione

      Indicatori principali

      Grafico Gratis per sempre
      Mercato

      Notizie

      24/7 Analisi Educazione

      Ultime opinioni

      Ultimi aggiornamenti

      Segnale

      Copia Classifica Segnale dell'AI Diventa un fornitore di segnali Valutazione dell'IA
      Concorso
      Brokers

      Panoramica I broker Valutazione Classifiche Regolatori Notizia Reclami
      Elenco dei Broker Strumento di Comparazione dei Broker Forex Confronto degli Spread in Tempo Reale Truffa
      FAQ Reclamo Video di Avviso di Truffa Consigli per Rilevare Truffe
      Altro

      Attività commerciale
      Attività
      Reclutamento Chi siamo Pubblicità Centro assistenza

      Etichetta bianca

      Broker API

      API dati

      Plug-in Web

      Programma di affiliazione

      Premi Valutazione dell'Istituzione IB Seminar Evento del Salone Esposizione
      Vietnam Tailandia Singapore Dubai
      Incontro dei tifosi Sessione di Condivisione degli Investimenti
      Summit FastBull Expo BrokersView
      Ricerche recenti
        Principali ricerche
          Quotazioni
          Analisi
          Utente
          24/7
          Calendario economico
          Educazione
          Dati
          • Nome
          • Ultimo
          • Prec

          Visualizza tutti i risultati della ricerca

          Nessun dato

          Scansiona e scarica

          Faster Charts, Chat Faster!

          Scaricamento
          Italiano
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Apri un Conto
          Cerca
          Prodotto
          Grafico Gratis per sempre
          Mercato
          Notizie
          Segnale

          Copia Classifica Segnale dell'AI Diventa un fornitore di segnali Valutazione dell'IA
          Concorso
          Brokers

          Panoramica I broker Valutazione Classifiche Regolatori Notizia Reclami
          Elenco dei Broker Strumento di Comparazione dei Broker Forex Confronto degli Spread in Tempo Reale Truffa
          FAQ Reclamo Video di Avviso di Truffa Consigli per Rilevare Truffe
          Altro

          Attività commerciale
          Attività
          Reclutamento Chi siamo Pubblicità Centro assistenza

          Etichetta bianca

          Broker API

          API dati

          Plug-in Web

          Programma di affiliazione

          Premi Valutazione dell'Istituzione IB Seminar Evento del Salone Esposizione
          Vietnam Tailandia Singapore Dubai
          Incontro dei tifosi Sessione di Condivisione degli Investimenti
          Summit FastBull Expo BrokersView

          Il “Doom Loop” e gli incentivi predefiniti

          CEPR

          Economico

          Legame

          Resoconto:

          Questa rubrica esplora l'impatto del rischio di default sulle politiche volte a spezzare il ciclo della catastrofe. Secondo il modello degli autori, tenere conto del rischio di default ha implicazioni importanti per la scelta e la calibrazione di tali politiche.

          Il "ciclo della rovina" descrive le ricadute tra il rischio di sostenibilità fiscale e il rischio di stabilità finanziaria, derivanti dal fatto che il governo e i settori finanziari sono esposti a stress nell'altro settore. In particolare, se i titoli di Stato perdono valore perché l'affidabilità creditizia del governo è in calo, i bilanci delle istituzioni finanziarie ne risentono, perché detengono grandi quantità di titoli di Stato nazionali. Le istituzioni finanziarie indebolite, a loro volta, possono costringere il governo a salvare il sistema finanziario. Tali salvataggi comportano spese per il governo, gettando un'ulteriore ombra sulle sue finanze. Questo circolo vizioso può esacerbare le recessioni economiche (Acharya et al. 2014, Farhi e Tirole 2018) o persino innescare crisi puramente guidate dal panico (Brunnermeier et al. 2016, 2017;, Cooper e Nikolov 2018). Ecco perché le crisi sovrane possono svilupparsi all'improvviso e possono facilmente sfuggire al controllo.
          Il
          Per spezzare il circolo vizioso, una raccomandazione politica comune è quella di recidere il legame tra il sistema finanziario, o banche in breve, e il governo. Come si può fare? Un modo è limitare l'esposizione delle banche al debito sovrano nazionale, ad esempio tramite requisiti normativi. Un altro modo è stabilizzare i prezzi delle obbligazioni vicino al loro valore fondamentale fornendo un sostegno della banca centrale tramite acquisti di obbligazioni. In effetti, tali proposte politiche sono emerse come lezioni apprese dalla crisi del debito dell'area dell'euro (ad esempio Bénassy-Quéré et al. 2019).
          Tuttavia, questo ragionamento trascura un aspetto critico: come l'identità dei creditori del governo modella i suoi incentivi al default e, in ultima analisi, la sostenibilità del suo debito. Ridurre l'esposizione delle banche nazionali al debito sovrano può indebolire gli incentivi di un governo a evitare il default in due modi (Bolton e Jeanne 2011, Gennaioli et al. 2014). In primo luogo, se le banche nazionali detengono volumi inferiori di obbligazioni sovrane nazionali, una quota maggiore deve essere detenuta da investitori stranieri. I governi sono in genere meno inclini a rimborsare i creditori esteri rispetto a quelli nazionali, quindi questo aumenta la probabilità di default. In secondo luogo, se le banche sono protette da una crisi del debito sovrano, le ricadute di un default sovrano saranno meno gravi, il che può anche aumentare la probabilità di default. Ci riferiamo a questi due effetti come rispettivamente "canale della tentazione" e "canale dell'impegno". Attraverso questi canali, le politiche che riducono l'esposizione delle banche nazionali al debito sovrano nazionale possono inavvertitamente minare la sostenibilità fiscale.
          In Rojas e Thaler (2024), esploriamo questa tensione tra gli effetti dannosi dell'esposizione delle banche al debito sovrano nazionale (il doom loop) e gli effetti benefici correlati agli incentivi al default dei governi (la tentazione e i canali di impegno). Utilizziamo un semplice modello a tre periodi del debito sovrano e del sistema bancario che incorpora equilibri multipli, simili ai framework utilizzati negli studi sopra menzionati. Ci concentriamo sulla natura strategica del default sovrano. La nostra analisi rivela le conseguenze indesiderate degli interventi volti a rompere il doom loop e mette in evidenza i benefici inaspettati degli approcci non interventisti.

          Conseguenze indesiderate della limitazione dell'esposizione delle banche

          Limitare la detenzione di obbligazioni sovrane nazionali da parte delle banche disattiva il circolo vizioso, spezzando un anello della catena: i bilanci delle banche nazionali non subiscono più effetti negativi in ​​caso di calo del prezzo delle obbligazioni sovrane, il che previene ulteriori tensioni finanziarie.
          Tuttavia, comporta altri rischi e costi. Nella maggior parte dei paesi, il settore finanziario nazionale è un importante detentore di obbligazioni sovrane nazionali. Come mostra la Figura 2, nel 2023 il settore finanziario nazionale deteneva oltre il 50% del debito sovrano in paesi come Spagna, Italia e Germania. Quindi, un limite causerebbe un significativo spostamento del debito sovrano dai detentori nazionali a quelli esteri.
          Il
          Questo cambiamento può influenzare la probabilità di insolvenza attraverso i canali della tentazione e dell'impegno. Minori sono le partecipazioni delle banche nazionali, maggiore è la tentazione per quel governo di insolvenza, poiché una frazione maggiore del debito è detenuta da stranieri. Allo stesso tempo, meno il settore finanziario nazionale soffrirebbe di un insolvenza del governo, più debole sarebbe l'impegno implicito di quel governo a rimborsare. Quindi, dov'è il problema, finché il sovrano non è effettivamente insolvente? Infatti, mentre limitare l'esposizione delle banche può ridurre la probabilità di un panico guidato dal ciclo della catastrofe, il rischio più elevato associato di insolvenza fondamentale aumenterebbe i premi di rischio e quindi i costi di finanziamento del settore pubblico in tempi normali. Questi costi devono essere soppesati rispetto ai benefici dell'eliminazione del ciclo della catastrofe. Se il rischio di un ciclo della catastrofe è sufficientemente basso, perché pagare per assicurarsi contro di esso?

          I vantaggi della rinazionalizzazione del debito durante il panico

          Durante le turbolenze finanziarie, i governi spesso sostengono spese fiscali significative, come i salvataggi, che costringono il governo a emettere debito aggiuntivo. Se tutto il nuovo debito viene acquistato da investitori stranieri, allora la tentazione del governo di dichiarare inadempimento aumenta, alimentando il ciclo della catastrofe. Al contrario, se le banche nazionali acquistano il debito aggiuntivo, la tentazione di dichiarare inadempimento non aumenta e i prezzi del debito sovrano non scendono in risposta a un salvataggio, disattivando di fatto il ciclo della catastrofe.
          In other words, debt renationalisation can act as a stabiliser in times of sovereign stress by preventing self-reinforcing fears of default. Both the European sovereign debt crisis and, more recently, the COVID-19 crisis featured debt renationalisation. While such shifts in investor composition are often seen as a problem, our theory suggests they may actually be beneficial – and should not be restricted by regulation.

          Policies in a monetary union

          At the EU level, two policy proposals have attracted particular attention: first a central bank backstop such as the ECB’s Transmission Protection Instrument (TPI) and, second, the European Safe Bonds (ESBies) proposal by Brunnermeier et al. (2016, 2017). By analysing the interplay between investor composition and government default, we uncover important lessons for both policy approaches.

          The Transmission Protection Instrument

          As yields on European debt climbed at the start of the COVID crisis, sparking fears of a return of the doom loop, the ECB launched the Transmission Protection Instrument (TPI). It enables the ECB “to make secondary market purchases of securities issued in jurisdictions experiencing a deterioration in financing conditions not warranted by country-specific fundamentals” (ECB press release, 21 July 2022). The doom loop produces just such non-fundamental variation in sovereign bond prices.
          In our set-up, the TPI can indeed be an effective tool to avoid the panic-driven doom loop. Flooring sovereign debt prices limits the potential losses of financial institutions, avoiding large bailouts and consequently the spillover from fiscal to financial risk.
          However, the policy must be carefully calibrated to avoid the risk of a new self-fulfilling panic. Imagine that all private investors sell off the bonds of one particular government. Bond prices drop until they reach the threshold at which the ECB intervenes by buying debt to stabilise the price. This insulates banks from any further losses in case of a subsequent default, reducing the government’s incentive to repay its debts through the commitment channel. And to the extent that part of the default losses faced by the ECB are shared across the member states, it also reduces the repayment incentive through the temptation channel. Consequently, the perceived risk of a sovereign default increases. If the ECB buys the bonds at prices above the levels justified by the higher default risk due to a change in investor composition, the initial sell-off to the ECB is rational from an investor’s perspective. The sell-off thus becomes self-fulfilling.
          Such a panic can be avoided if the ECB sets a floor for bond prices far enough below their fundamental value. However, the floor must not be too low, or it will fail to curb the original doom loop panic. Picking the right intervention threshold is therefore a delicate balancing act.
          Gli accordi di condivisione del rischio tra le singole banche centrali nazionali e il resto dell'Eurosistema svolgono un ruolo importante nel trovare questo equilibrio. Minore è la condivisione del rischio, maggiore è la gamma di soglie di intervento desiderabili per il prezzo delle obbligazioni. In altre parole, una minore condivisione del rischio rende più facile calibrare con successo il TPI.

          Obbligazioni sicure europee

          La proposta per gli European Safe Bond (ESBies) consiste in una politica macroprudenziale che limita le partecipazioni in obbligazioni sovrane delle banche dell'area euro agli ESBies, che sarebbero la tranche senior di un pacchetto di obbligazioni europee. In questo modo le banche eviterebbero grandi esposizioni al proprio governo e avrebbero un asset "più sicuro". Tuttavia, questa politica potrebbe avere due effetti collaterali indesiderati.
          In primo luogo, come detto in precedenza, ciò potrebbe aumentare i costi di finanziamento a causa di incentivi indeboliti al rimborso. In secondo luogo, mentre il ciclo della catastrofe a livello nazionale scomparirebbe, potrebbe emergerne uno nuovo: un panico sufficientemente diffuso sulla capacità dei paesi dell'area dell'euro di rimborsare i propri debiti potrebbe innescare un riprezzamento della tranche senior, destabilizzando il sistema finanziario in tutta Europa. Ciò, a sua volta, potrebbe costringere diversi paesi a salvare le proprie banche, creando un nuovo ciclo della catastrofe ancora più grande a livello europeo.
          Per rimanere aggiornato su tutti gli eventi economici di oggi, consulta il nostro Calendario economico
          Avvertenza sui rischi ed esclusione di responsabilità sugli investimenti
          Comprendi e riconosci che esiste un alto grado di rischio coinvolto nel trading con strategie. Seguire qualsiasi strategia o metodologia di investimento è il potenziale di perdita. Il contenuto del sito viene fornito dai nostri collaboratori e analisti solo a scopo informativo. Tu solo sei l'unico responsabile di determinare se qualsiasi attività di negoziazione, o titolo, o strategia, o qualsiasi altro prodotto è adatto a te in base ai tuoi obiettivi di investimento e alla tua situazione finanziaria.
          Preferiti
          Condividi
          FastBull
          Diritto d'autore © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Prodotto
          Grafico

          Chiacchierata

          FAQ con gli esperti
          Filtro
          Calendario economico
          Dati
          Strumenti
          FastBull VIP
          Caratteristiche
          Funzione
          Quotazioni
          Copy Trading
          Segnale dell'AI
          Concorso
          24/7
          Analisi
          Educazione
          Azienda
          Reclutamento
          Chi siamo
          Contattaci
          Pubblicità
          Scaricamento FastBull
          Centro assistenza
          Feedback
          Accordo per gli utenti
          Politica sulla riservatezza
          Dichiarazione sulla Protezione delle Informazioni Personali di
          Attività commerciale

          Etichetta bianca

          Broker API

          API dati

          Plug-in Web

          Creatore di poster

          Programma di affiliazione

          Informativa sui rischi

          Il trading di strumenti finanziari come azioni, valute, materie prime, futures, obbligazioni, fondi o criptovalute è un'attività ad alto rischio, che include la perdita parziale o totale dell'importo dell'investimento, pertanto il trading non è adatto a tutti gli investitori.

          Quando prendi qualsiasi decisione finanziaria, dovresti condurre la tua due diligence, usare il tuo giudizio e consultare consulenti qualificati. Il contenuto di questo sito Web non è rivolto a te, né prendiamo in considerazione la tua situazione finanziaria o le tue esigenze. Le informazioni contenute in questo sito Web non sono necessariamente fornite in tempo reale, né sono necessariamente accurate. I prezzi forniti su questo sito possono essere forniti dai market maker anziché dalle borse. Qualsiasi decisione commerciale o altra decisione finanziaria presa è di esclusiva responsabilità dell'utente e non è possibile fare affidamento su alcuna informazione fornita tramite il sito Web. Non forniamo alcuna garanzia rispetto a qualsiasi informazione sul sito Web e non siamo responsabili per eventuali perdite commerciali che potrebbero derivare dall'uso di qualsiasi informazione sul sito Web.

          L'uso, la memorizzazione, la riproduzione, la visualizzazione, la modifica, la diffusione o la distribuzione dei dati contenuti in questo sito web sono vietati senza il consenso scritto di questo sito web. I fornitori e gli scambi che forniscono i dati contenuti in questo sito Web mantengono tutti i loro diritti di proprietà intellettuale.

          Accesso non effettuato

          Accedi per accedere a più funzionalità

          Connetti al Broker
          Diventa un fornitore di segnali
          Centro assistenza
          Assistenza clienti
          Modalità scura
          Colori di Salita/Discesa Prezzo

          Login

          Registrati

          Posizione
          Disposizione
          Schermo Intero
          Predefinito su Grafico
          La pagina del grafico si apre per impostazione predefinita quando visiti fastbull.com