


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent












Une décote sur les fonds propres peut traduire une rentabilité insuffisante. Un exemple chiffré réconcilie bénéfices, dividendes et valeur terminale, puis révèle les attentes intégrées au cours.
Une action cote 16 pour une valeur comptable de 20 par titre. La décote apparente atteint 20 %, mais ce calcul ne prouve pas une sous-évaluation. Si le capital conservé dans l'entreprise rapporte durablement moins que ce qu'exigent les actionnaires, un prix inférieur aux fonds propres peut être cohérent, voire encore trop élevé.
Le résultat résiduel mesure ce qui reste du bénéfice après rémunération du capital des actionnaires à leur taux exigé. Il transforme le ratio cours/valeur comptable en une discussion sur la rentabilité et sa durée. L'enjeu consiste à rendre compatibles les prévisions de bénéfices, les distributions et l'évolution des fonds propres.
Pour les actions ordinaires, le résultat résiduel annuel correspond au bénéfice qui leur revient, moins le coût des fonds propres multiplié par leur valeur comptable en début d'année. La valeur des titres est cette valeur comptable actuelle, augmentée des résultats résiduels futurs actualisés au coût des fonds propres. Le taux d'une dette ou le coût moyen de l'ensemble des capitaux ne convient pas à ce calcul.
Avec 20 de fonds propres par action, un bénéfice attendu de 1,60 et un rendement exigé de 10 %, la charge de capital vaut 2. Le résultat résiduel est donc −0,40. La société gagne de l'argent au sens comptable, mais n'atteint pas le rendement requis dans cette hypothèse. Il s'agit d'un coût d'opportunité, pas d'une facture supplémentaire ni d'un diagnostic de faillite. Un résultat résiduel positif ne garantit pas davantage la trésorerie nécessaire à un dividende.
Prenons un autre scénario, indépendant : fonds propres initiaux de 20 par action, bénéfices de 3,00, 2,80 puis 2,60 et dividende annuel de 1,20. Le nombre de titres reste fixe ; il n'y a ni émission, ni rachat, ni variation des fonds propres hors du résultat retenu. Tous les montants sont dans la même monnaie et les flux interviennent en fin d'année. Les fonds propres finaux égalent alors les fonds propres initiaux plus le bénéfice, moins le dividende.
| Année | Fonds propres initiaux | Bénéfice | Dividende | Coût des fonds propres | Résultat résiduel | Fonds propres finaux |
|---|---|---|---|---|---|---|
| 1 | 20,00 | 3,00 | 1,20 | 2,00 | 1,00 | 21,80 |
| 2 | 21,80 | 2,80 | 1,20 | 2,18 | 0,62 | 23,40 |
| 3 | 23,40 | 2,60 | 1,20 | 2,34 | 0,26 | 24,80 |
À 10 %, la valeur actuelle des trois résultats résiduels est 1 / 1,10 + 0,62 / 1,10² + 0,26 / 1,10³ = 1,6168. S'ils deviennent nuls à partir de la quatrième année, la valeur actuelle de l'action atteint 21,6168. L'entreprise ne disparaît pas : elle rémunère désormais exactement les fonds propres à leur coût, sans avantage économique supplémentaire.
Dans ce cas, sa valeur à la fin de l'année trois égale ses fonds propres de 24,80. Actualiser les trois dividendes et ces 24,80 donne également 21,6168. Ce rapprochement est un contrôle, pas une seconde opinion indépendante. Un écart signale d'abord des hypothèses de date, de distributions ou de valeur terminale incohérentes.
Supposons maintenant un résultat résiduel de 0,26 dès l'année quatre, maintenu indéfiniment en montant. Cet avantage vaut 0,26 / 10 % = 2,60 à la fin de l'année trois, soit 1,9534 aujourd'hui. La valeur totale monte à 23,5702 sans changer les trois premiers bénéfices : seule la durée de l'avantage a été modifiée.
Après les fonds propres actuels et les résultats résiduels explicites, il faut ajouter la différence entre valeur terminale des actions et fonds propres terminaux, actualisée. Ajouter toute la valeur terminale ferait compter le capital conservé deux fois. Un résultat résiduel constant en montant n'est pas non plus une rentabilité des fonds propres constante en pourcentage si la base de capital évolue.
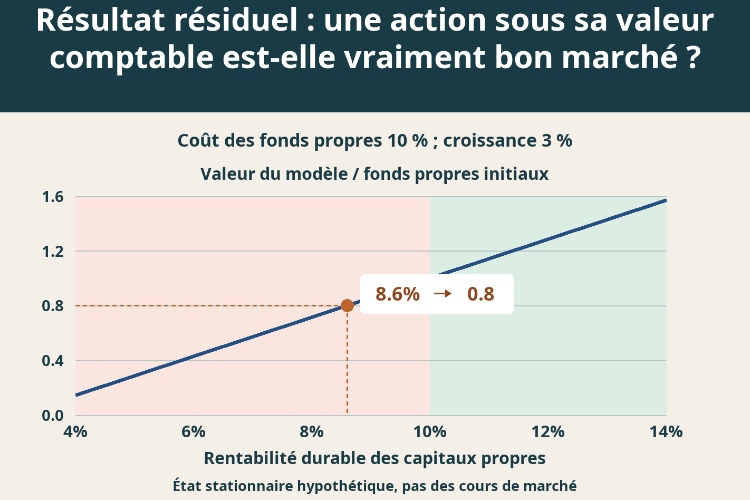
Un état stationnaire très encadré permet une lecture inverse du cours. Supposons une rentabilité ROE constante sur fonds propres d'ouverture, une croissance g de cette base financée par les bénéfices conservés, un nombre de titres fixe, une comptabilité réconciliée et un coût r constant supérieur à g. Le rapport valeur/fonds propres devient (ROE − g) / (r − g). Ce n'est pas une loi universelle de marché.
Avec r = 10 %, g = 3 % et ROE = 8 %, le modèle donne 0,7143, soit 14,2857 pour une valeur comptable de 20. La société demeure bénéficiaire. Elle conserve 37,5 % de son bénéfice pour soutenir la croissance, laissant un premier dividende de 1 ; 1 / (10 % − 3 %) confirme la valeur. Un cours de 16 serait supérieur à ce scénario malgré sa décote comptable.
À l'inverse, un multiple de 0,8 implique ROE = 3 % + 0,8 × (10 % − 3 %) = 8,6 %, si les autres hypothèses tiennent. La recherche doit établir si cette rentabilité est trop optimiste ou trop pessimiste. Accélérer la croissance ne crée pas automatiquement de valeur lorsque les capitaux réinvestis rapportent moins que leur coût.
Le bénéfice et les fonds propres doivent appartenir aux mêmes actionnaires ordinaires. Ne mélangez pas un bénéfice qui leur est attribuable avec une base incluant intérêts minoritaires ou actions préférentielles. Retracez bénéfices, distributions, opérations sur capital et autres éléments du résultat global entre ouverture et clôture. Une différence inexpliquée doit déclencher une revue, pas une correction arbitraire du terminal.
La valeur comptable n'est pas une promesse de produit de liquidation. Dépréciations, actifs incorporels non comptabilisés et mouvements de juste valeur peuvent fausser les comparaisons. Une correction de la base doit rester cohérente avec les bénéfices futurs. Retirer un actif tout en conservant ses revenus prévus fabrique potentiellement une rentabilité anormale.
Le levier peut relever simultanément le ROE et le risque des actionnaires. Garder le coût des fonds propres inchangé ne va donc pas de soi. Cette analyse des capitaux propres se distingue de l'étude du ROIC et du coût du capital sur FastBull : le périmètre et la charge de capital ne sont pas les mêmes.
Une décote devient intéressante après examen des performances qu'elle implique. Une rentabilité normalisée plus faible, des dépréciations ou un rendement exigé plus élevé peuvent faire disparaître l'aubaine apparente sans le moindre mouvement du cours.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


