


- USDX
- XAUUSD
- XAGUSD
- WTI


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent









Une obligation à taux variable reste exposée à la marge exigée par le marché et au calendrier des coupons. Quatre simulations et un calcul de rendement sur trois mois permettent de distinguer revenu encaissé, risque de taux et perte à la revente.
Le relevé de coupons et la valeur de revente d’une obligation racontent parfois deux histoires différentes. Les intérêts peuvent augmenter alors que le cours recule. Pour comprendre ce résultat sur un titre à taux variable, il faut suivre à la fois la règle de calcul des paiements et le rendement auquel le marché accepte de les acheter.
La protection contre une hausse du taux de référence a donc un périmètre précis. Elle dépend des dates de révision et ne couvre pas automatiquement une dégradation du crédit, un manque de liquidité ou le coût d’une sortie avant l’échéance. Les chiffres ci-dessous isolent ces mécanismes sur une obligation d’entreprise fictive.
Supposons un coupon égal au taux de référence augmenté d’une marge contractuelle fixe de 1 point de pourcentage. Avec une référence à 4%, le taux du coupon est de 5% par an. Le contrat fixe cette majoration; il ne promet pas de l’augmenter dès que les acheteurs demandent une meilleure rémunération.
La marge exigée, également appelée marge d’actualisation dans ce cadre, intervient dans la valorisation. Elle représente le supplément de rendement retenu par l’investisseur sous les hypothèses du calcul. Une hausse de cette marge rend les paiements existants moins attractifs et fait baisser leur valeur actuelle, même si le débiteur continue de verser exactement les intérêts prévus.
Ce raisonnement prolonge la distinction entre taux de référence et spread de crédit d’une obligation. La marge peut intégrer les conditions de liquidité et la rémunération du risque demandée par le marché. Elle ne fournit pas directement une probabilité statistique de défaut. Une comparaison entre émissions n’a de sens qu’à devise, rang de créance, options et conventions de valorisation comparables.
Le titre étudié a un nominal de 100 et deux ans à courir, soit huit coupons trimestriels. Chaque période compte 90 jours sur une base annuelle de 360 jours. Le taux est arrêté au début de la période et les intérêts sont versés à la fin. À 4% de référence et 1% de marge contractuelle, chaque coupon initial vaut 1,25.
Nous nous plaçons juste après un versement et la fixation du coupon suivant: les intérêts courus sont nuls et la prochaine somme due est déjà connue, à 1,25. Un choc intervenant ensuite ne modifie pas rétroactivement cette première échéance. Il peut seulement changer la projection des coupons deux à huit.
Dans chaque scénario, le taux de référence futur et la marge exigée sont supposés constants. Leur somme est un taux annuel nominal, avec actualisation trimestrielle. Le modèle ne comporte ni option de remboursement anticipé à l’initiative de l’émetteur, ni plafond ou plancher de taux, ni amortissement du nominal. Frais, impôts, change et survenance immédiate d’un défaut sont également exclus. Ces hypothèses servent à comparer des sensibilités; elles ne décrivent ni un cours observé ni une prévision.
Pour obtenir le prix, on divise chaque coupon par [1 + (taux de référence + marge exigée)/4] élevé au numéro de son échéance, puis on ajoute les 100 de nominal actualisés sur huit périodes. Avec une marge exigée de 1%, identique à la marge contractuelle, les coupons de 1,25 donnent un prix de 100. Le pair résulte de ces conditions, sans constituer une garantie de revente.
Avant de comparer les chocs instantanés, faisons avancer le temps. Un investisseur achète le titre initial à 100. La référence reste à 4%. Après avoir reçu le premier coupon de 1,25, il revend alors que la marge exigée atteint 3%. Il reste désormais sept trimestres et le prix de sortie est de 96,7327.
Le rendement sur trois mois est donc (96,7327 + 1,25 − 100)/100, soit environ −2,02% avant frais et impôts. Le coupon a bien été encaissé, mais il ne compense pas la moins-value. Le taux de coupon de 5% par an ne mesure pas cette performance. Il serait tout aussi incorrect d’utiliser pour cette vente un prix calculé avec huit échéances restantes.
Entre deux dates de paiement, les prix d’achat et de vente doivent tous deux inclure les intérêts courus. On leur ajoute seulement les coupons effectivement reçus. Pour une obligation en devise étrangère, la conversion dans la monnaie de l’investisseur peut encore modifier sensiblement le résultat.
Conserver une obligation jusqu’à son échéance évite de devoir choisir un prix de vente intermédiaire; le remboursement du nominal reste toutefois soumis au respect des engagements de l’émetteur et des clauses du titre. Une acquisition au-dessus du pair conserve aussi un coût. Un fonds qui renouvelle ses positions n’offre pas, à l’échelle du portefeuille, la même échéance de remboursement qu’une obligation unique.
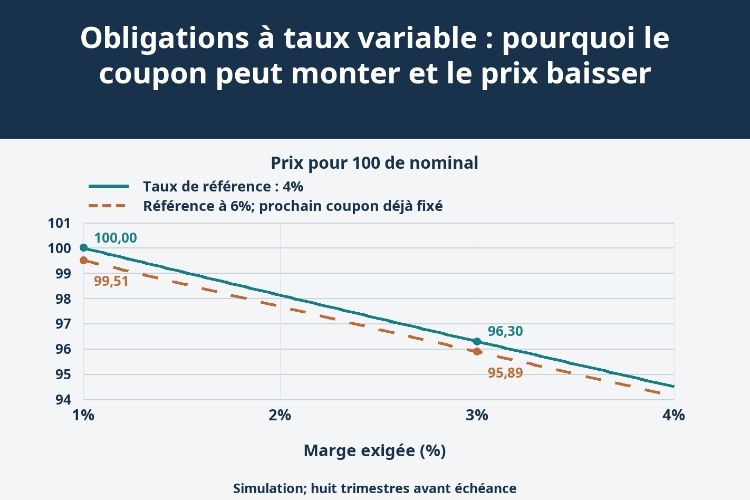
Revenons au point de départ, avec huit paiements à venir. Si seule la marge exigée passe de 1% à 3%, la référence reste à 4% et tous les coupons à 1,25. Le marché actualise à 7% l’an, soit 1,75% par trimestre. Le prix tombe à 96,2975, environ 3,70% sous le pair. La prochaine révision ne comblera pas cet écart: le contrat n’ajoute pas les deux points de marge réclamés par les acheteurs.
Autre expérience: la marge exigée reste à 1%, mais la référence monte de 4% à 6% immédiatement après la fixation. Le premier coupon demeure 1,25 et les sept suivants sont projetés à 1,75. Avec une actualisation à 7%, le prix vaut 99,5086. Cette petite décote reflète le délai avant de bénéficier du taux plus élevé.
Si ces dernières conditions restent inchangées, le titre vaut 100 juste après le prochain versement et la nouvelle fixation. On retrouve ainsi le prix actuel par 101,25/1,0175 = 99,5086. Ce raccourci dépend de l’égalité des marges et du fonctionnement simplifié du titre; l’émetteur ne s’engage pas pour autant à le racheter au pair dans trois mois.
| Scénario de calcul | Taux de référence | Marge exigée | Prochain coupon | Coupons trimestriels suivants | Prix pour 100 de nominal |
|---|---|---|---|---|---|
| Hypothèses initiales | 4% | 1% | 1,25 | 1,25 | 100,0000 |
| Hausse de la marge exigée | 4% | 3% | 1,25 | 1,25 | 96,2975 |
| Hausse du taux de référence | 6% | 1% | 1,25 | 1,75 | 99,5086 |
| Hausse simultanée | 6% | 3% | 1,25 | 1,75 | 95,8874 |
Enfin, avec une référence à 6% et une marge exigée à 3%, l’actualisation atteint 9% l’an. Le premier coupon reste 1,25, les suivants valent 1,75, et le prix est de 95,8874. Porter aussi le premier coupon à 1,75 donnerait à tort 96,3764: la surestimation serait d’environ 0,489 pour 100 de nominal.
Le graphique fait varier la marge exigée entre 1% et 4% dans les deux configurations de référence, à 4% et à 6%, en conservant le premier coupon fixé. Il ne représente pas un historique de marché. Une valorisation réelle demande des courbes appropriées de projection et d’actualisation, des conventions de jours et une date de règlement précises. Exclure un défaut immédiat ne signifie pas que la marge reste stable ni que sa composante liée au défaut est connue.
Trois dates doivent rester distinctes: observation ou fixation du taux, paiement du coupon et échéance finale. Les obligations à taux variable du Trésor américain ont une durée de deux ans et versent les intérêts chaque trimestre. Pourtant, leur indice est révisé chaque semaine à partir du taux d’escompte le plus élevé accepté lors de la dernière adjudication de bons du Trésor à 13 semaines; la marge contractuelle demeure fixe. Ce calendrier ne permet pas de déduire celui d’une émission d’entreprise, ni sa qualité de crédit.
Il faut également savoir si le taux est fixé à l’avance ou calculé en fin de période par composition des taux au jour le jour. Selon le contrat, la période d’observation peut être décalée, les taux retenus peuvent être ceux de jours antérieurs, selon une convention de lookback, ou le paiement peut être différé. Les documents publiés par l’ARRC sur le SOFR illustrent ces différences. La seule mention d’un coupon trimestriel ne suffit donc pas à reproduire le prochain versement.
Un plafond de taux réduit la hausse possible du coupon. Un plancher modifie son comportement lorsque la référence recule. Une option de remboursement anticipé accordée à l’émetteur peut écourter la période de revenus élevés. La subordination et les clauses propres aux instruments de capital affectent, elles, les droits du créancier. Un titre d’abord à taux fixe puis à taux variable doit être analysé dans ses deux phases.
L’hypothèse d’une sensibilité modérée au taux de référence est plus solide lorsque les règles de révision sont comprises, la marge exigée stable, la liquidité suffisante et le risque de change maîtrisé. Elle s’affaiblit si les spreads s’écartent, si le plafond devient contraignant, si le prix d’achat comporte une forte prime ou si les cotations ne correspondent plus à des conditions de sortie accessibles. Une baisse des taux peut aussi laisser le prix relativement stable tout en réduisant les coupons futurs: préserver la valeur et préserver le revenu sont deux objectifs distincts.
Le bon point de départ est la somme qui sera effectivement versée à chaque date. Il devient alors possible de juger ce que protège la révision du coupon, et ce que le marché continue de faire varier dans le prix.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


