


- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent





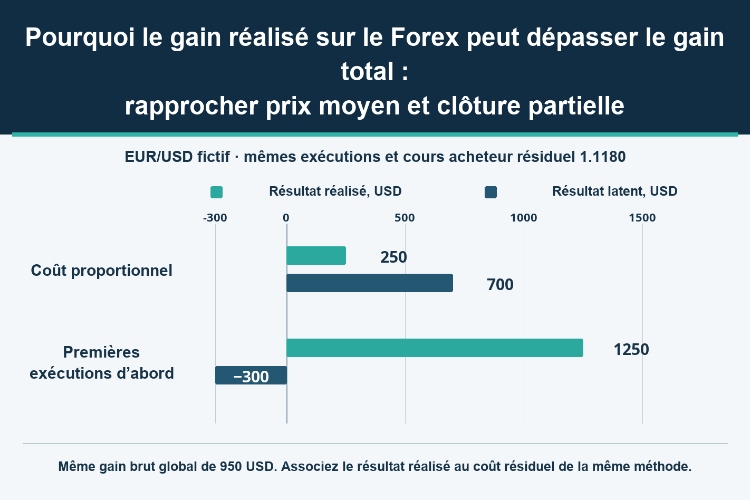
Avec les mêmes opérations de change, deux répartitions du coût peuvent afficher 250 ou 1250 dollars de gain réalisé, pour un gain global identique de 950 dollars. Vérifiez les quantités exécutées, le coût résiduel et le cours acheteur au même instant.
Une clôture partielle bénéficiaire ne suffit pas à mesurer le résultat de toute une position de change. Une partie du résultat reste latente, tandis que le bénéfice réalisé dépend du coût d’entrée attribué à la quantité clôturée. Pour comparer deux relevés, il faut réunir résultat réalisé et résultat latent avec une répartition du coût cohérente et une même heure de valorisation.
Dans notre exemple fictif sur EUR/USD, les exécutions et le cours acheteur retenu pour le solde sont identiques. Deux répartitions explicitement différentes donnent pourtant 250 ou 1250 USD de bénéfice réalisé. Leur résultat brut global reste 950 USD. Additionner le meilleur chiffre réalisé au gain latent de l’autre méthode créerait 1000 USD de profit inexistant. Il s’agit de contrôler un relevé, sans recommander de renforcer une position ni de choisir soi-même une règle de comptabilisation.
Prenons un compte en dollars et une position linéaire EUR/USD, cotée en dollars par euro. Les exécutions fictives sont un achat de 100000 EUR à 1.1000, puis un achat de 200000 EUR à 1.1200. Une vente ultérieure à 1.1150 clôture 150000 EUR. Les 150000 EUR encore ouverts sont valorisés au cours acheteur exécutable de 1.1180 observé au même instant.
La dernière ligne du tableau représente une valorisation, pas une vente supplémentaire. Ses 167700 USD ne sont ni un encaissement acquis ni une promesse de prix pour la sortie future. Les notionnels en dollars des achats servent aussi au calcul du résultat linéaire : un compte sur marge ne décaisse pas nécessairement 334000 USD de principal. Principal échangé, marge immobilisée et résultat sont distincts.
| Événement | Quantité EUR | Cours USD/EUR | Équivalent de prix USD |
|---|---|---|---|
| Premier achat exécuté | 100000 | 1.1000 | 110000 |
| Achat supplémentaire exécuté | 200000 | 1.1200 | 224000 |
| Vente de clôture partielle exécutée | 150000 | 1.1150 | 167250 |
| Solde acheteur valorisé ; pas une exécution | 150000 | Acheteur 1.1180 | 167700 |
Travaillez à partir des exécutions, y compris les exécutions fractionnées, plutôt qu’avec les quantités demandées ou une moyenne par ordre. Vérifiez d’abord que la vente a effectivement réduit la position ; l’effet d’une opération de change de sens opposé sur la position existante permet de clarifier ce préalable. Ici, la clôture et le maintien d’un solde acheteur de 150000 EUR sont établis.
Le coût de référence des entrées vaut 100000×1.1000 + 200000×1.1200 = 334000 USD, pour 300000 EUR. Le prix moyen pondéré est donc 334000/300000 = 1.113333333… USD par euro. Conservez cette précision pour les calculs, puis arrondissez le résultat affiché.
La moyenne simple des deux prix,1.1100, donne autant de poids au petit achat qu’au grand. Elle ramène artificiellement le coût initial à 333000 USD. Le millier de dollars oublié devient alors un millier de profit fictif. Ce n’est pas une autre règle d’affectation des coûts, mais une erreur de pondération.
Les poids doivent être exprimés dans la même devise de base. Si le relevé indique des lots, utilisez la taille du contrat applicable à chaque exécution pour retrouver les unités réelles. Ne présumez pas une taille de lot universelle et ne mélangez pas EUR/USD, USD/JPY et le cours réciproque USD/EUR.
La ligne de position peut agréger plusieurs exécutions, alors que l’historique les détaille. Un prix moyen arrondi facilite la lecture sans nécessairement permettre de retrouver les centimes. Demandez la précision d’origine des cours et des quantités avant d’attribuer une différence à un mauvais calcul du prestataire.
La vente partielle correspond à 150000×1.1150 = 167250 USD. Dans notre première illustration, le coût pondéré est réparti proportionnellement : la moitié des euros emporte la moitié des 334000 USD, soit 167000 USD. Le gain réalisé est 250 USD. Le coût résiduel est aussi 167000 USD, d’où 700 USD de gain latent pour une valorisation de 167700 USD.
À titre de comparaison uniquement, une autre comptabilité fictive affecte à la vente les 100000 EUR du premier achat et 50000 EUR du second. Le coût sorti est 110000+56000 = 166000 USD, et le bénéfice réalisé 1250 USD. Le solde conserve 168000 USD de coût ; au même cours acheteur, il présente donc une perte latente de 300 USD.
| Affectation illustrative du coût | Réalisé USD | Latent USD | Total brut USD |
|---|---|---|---|
| Coût pondéré proportionnel | 250 | 700 | 950 |
| Premières exécutions affectées en premier ; hypothèse | 1250 | −300 | 950 |
Les deux lectures donnent 167250+167700−334000 = 950 USD : 250+700 dans la première,1250−300 dans la seconde. Croiser 1250 et 700 donne 1950 USD à tort. Ce sont deux affectations hypothétiques, sans affirmer que tous les comptes les proposent. Elles ne constituent ni une règle fiscale ni une autorisation de modifier la méthode prévue au contrat.
Modifiez seulement le cours acheteur du solde, à 1.1080. Les achats et la clôture partielle restent ceux de l’historique. La valorisation résiduelle devient 150000×1.1080 = 166200 USD. Le résultat global brut est désormais 167250+166200−334000 = −550 USD.
La répartition proportionnelle conserve 250 USD de gain réalisé, mais affiche 800 USD de perte latente. L’affectation fictive des premières exécutions conserve 1250 USD de gain réalisé et 1800 USD de perte latente. Dans les deux cas, le total est −550 USD. Un chiffre de gains clôturés ne dit donc pas si l’ensemble de la position gagne de l’argent.
La comparaison cesse d’être identique si les quantités, les exécutions, le côté du cours, l’horodatage ou les frais changent. Un même gain réalisé sur deux captures ne prouve pas une exposition résiduelle égale. Inversement, une autre répartition ne démontre pas à elle seule des frais cachés ou une mauvaise exécution.
Si les 150000 EUR restants sont ensuite réellement vendus à 1.1180, sans frais supplémentaires, le bénéfice brut entièrement réalisé est 950 USD dans les deux illustrations. Cette vente est une prolongation conditionnelle du scénario ; elle n’a pas eu lieu au seul motif qu’une valorisation utilisait 1.1180.
Revenons au cours acheteur de 1.1180. Supposons 10000 USD de capitaux propres initiaux, aucun apport ou retrait, aucune autre position et 120 USD de frais cumulés déjà comptabilisés. Le résultat net vaut 950−120 = 830 USD et les capitaux propres 10830 USD. Les 120 USD sont une hypothèse explicite, pas des frais déduits de la différence entre les répartitions.
Après ces frais, le solde comptable de l’illustration proportionnelle est 10000+250−120 = 10130 USD ; les 700 USD latents portent les capitaux propres à 10830 USD. L’autre solde est 10000+1250−120 = 11130 USD ; la perte latente de 300 USD ramène les capitaux propres au même niveau. Solde comptable et valeur totale du compte ne répondent pas à la même question.
À 1.1080, les capitaux propres valent dans les deux cas 10000−550−120 = 9330 USD. Un solde comptable supérieur ne supprime pas la perte ouverte. La marge immobilisée n’est pas une dépense à retrancher une seconde fois. Les frais de financement, commissions et conversions réels doivent suivre leur traitement comptabilisé ou non comptabilisé, sans doublons.
Sauf inclusion explicite dans la valorisation, celle-ci n’intègre pas encore un coût supplémentaire ou un glissement de prix à la sortie future. Une conversion du résultat vers une autre devise de compte demande un rapprochement séparé avec sa convention et son taux effectifs. Le compte en dollars permet ici d’isoler ce facteur.
Exportez les exécutions depuis l’ouverture, avec identifiants, heures, sens, unités de devise de base, prix, frais et lien à la position concernée. Relevez séparément la quantité restante, la règle d’affectation, le côté acheteur ou vendeur du cours et l’heure de valorisation. Un filtre de dates peut omettre l’entrée initiale : une clôture visible ne suffit pas à reconstituer son coût.
Vérifiez d’abord les quantités : 100000+200000−150000 = 150000 EUR. Puis contrôlez le numérateur du prix moyen et le partage du coût : coût sorti plus coût conservé doit toujours redonner 334000 USD. Rapprochez ensuite réalisé plus latent avec 950 ou −550 USD calculés directement. Passez enfin aux capitaux propres en intégrant les frais identifiés séparément.
S’il subsiste un écart, cherchez l’entrée manquante précise : exécution, affectation, heure de valorisation, conversion ou ajustement comptabilisé. Séparez instruction d’ordre, transaction exécutée, estimation latente et mouvement de fonds. L’évolution du gain réalisé prend son sens avec la quantité et le coût qui demeurent ouverts.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


