


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent













Conserver 80 % des revenus de prêt ne signifie pas gagner 80 % sur son placement. Reconstituez les montants prêtés, les frais et le revenu net, puis calculez l’utilisation nécessaire pour compenser 15 points de base de frais supplémentaires.
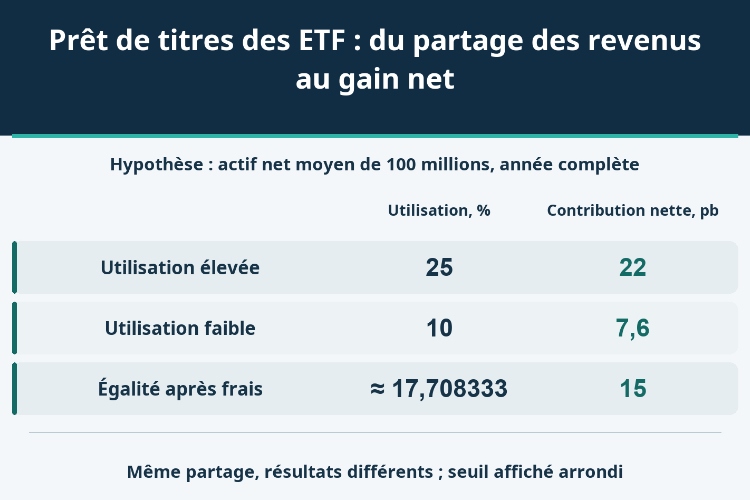
Deux ETF peuvent conserver chacun 80 % des revenus générés par le prêt de leurs titres sans procurer le même bénéfice à leurs porteurs. Dans notre exemple, une utilisation de 25 % produit 220 000 de revenu net annuel ; à 10 %, il ne reste que 76 000. Rapportés à un actif net moyen de 100 millions, ces montants représentent 22 et 7,6 points de base, pas un rendement de 80 %.
Le bon indicateur suit l’argent qui reste dans le fonds après les coûts du prêt, puis le rapporte à l’actif du fonds. Le pourcentage de partage n’est qu’un élément de cette chaîne. Il ne dit ni combien de titres ont été effectivement empruntés, ni à quel tarif, ni quelles pertes le dispositif de garantie pourrait faire supporter au fonds.
L’analyse se place du côté du porteur d’un ETF qui prête des titres de son portefeuille. Le résultat de la position vendeuse de l’emprunteur, la performance boursière de la part et le revenu de prêt du fonds sont trois comptes différents. Un taux annualisé élevé pour emprunter une action ne s’applique pas automatiquement à chaque euro investi dans l’ETF.
Les documents du fonds précisent si le prêt est autorisé, le rôle de l’agent, les garanties acceptées et sa rémunération. Les informations pertinentes des fonds américains distinguent notamment revenus bruts, rémunération de l’agent, autres charges et revenus nets. Cela ne rend pas identiques tous les marchés ni tous les contrats. La base du partage peut notamment différer selon que la garantie est apportée en espèces ou sous une autre forme.
Il faut donc obtenir un rapprochement qui s’additionne correctement. Un revenu déjà net de la part de l’agent ne doit pas subir une seconde déduction. À l’inverse, un montant brut ne peut être assimilé au bénéfice des porteurs sans vérifier les coûts. Une prestation déjà couverte par le partage n’est pas une charge supplémentaire simplement parce qu’elle est citée ailleurs.
Tous les montants ci-dessous utilisent une même devise hypothétique. L’actif net moyen annuel est de 100 millions et la valeur moyenne des titres disponibles au prêt de 80 millions. Nous définissons l’utilisation comme l’encours moyen effectivement prêté divisé par les titres disponibles, et non par l’actif net total. Une utilisation de 25 % signifie donc 20 millions prêtés, pas 25.
Ce premier modèle utilise une garantie non monétaire. Le taux annuel de rémunération du prêt est fixé à 1,5 % pendant une année entière. L’agent reçoit 20 % du revenu brut et le fonds 80 %. Des frais annuels séparés de 20 000 ne sont pas compris dans ce partage. Il n’y a ni réinvestissement de garantie en espèces, ni rémunération reversée à l’emprunteur, ni défaut, impôt ou autre flux.
Le revenu brut vaut 20 millions × 1,5 % = 300 000. Après 60 000 pour l’agent et 20 000 de frais séparés, le fonds conserve 220 000. Diviser par l’actif net moyen donne 0,22 %, soit 22 points de base. Les 80 % portent sur le revenu ; les 22 points de base mesurent sa contribution à l’actif net. Ces hypothèses ne décrivent pas un ETF réel.
| Taux d’utilisation | Encours prêté moyen, millions | Revenu brut, milliers | Agent, milliers | Frais séparés, milliers | Revenu net, milliers | Contribution à l’actif net, pb |
|---|---|---|---|---|---|---|
| 25 % | 20 | 300 | 60 | 20 | 220 | 22 |
| 10 % | 8 | 120 | 24 | 20 | 76 | 7,6 |
| 17/96 ≈ 17,708333 % | 85/6 ≈ 14,166667 | 212,5 | 42,5 | 20 | 150 | 15 |
À 10 % d’utilisation, seuls huit millions sont prêtés en moyenne. Le revenu brut tombe à 120 000, la part de l’agent à 24 000, mais les frais séparés restent 20 000. Le revenu net de 76 000 représente 7,6 points de base. L’utilisation baisse de 60 %, tandis que le revenu net baisse davantage parce qu’une charge reste fixe. Le partage de 80 % n’a pourtant pas changé.
Supposons que le fonds H supporte 25 points de base de frais annuels, contre dix pour J, qui ne prête pas ses titres. Afin d’isoler la comparaison, actifs sous-jacents, performance, actif net moyen, fiscalité et autres frictions sont identiques. Les 25 points de base de H excluent explicitement les charges propres au prêt déjà déduites ; autrement, le calcul compterait deux fois les mêmes coûts.
Avec 25 % d’utilisation, les 22 points de base nets ramènent le frein résiduel de H à trois points de base : sept de moins que J. À 10 % d’utilisation, le frein de H est de 17,4 points de base, soit 7,4 de plus que J. La hiérarchie s’inverse sans changement des frais affichés ni du partage des revenus.
| Cas distinct | Frais de H, pb | Contribution nette du prêt, pb | Frein résiduel de H, pb | Frein de J, pb | Avantage de H, pb |
|---|---|---|---|---|---|
| Utilisation de 25 % | 25 | 22 | 3 | 10 | 7 |
| Utilisation de 10 % | 25 | 7,6 | 17,4 | 10 | −7,4 |
| Utilisation de 17/96, soit environ 17,708333 % | 25 | 15 | 10 | 10 | 0 |
En notant E les titres disponibles, u leur utilisation, f le taux annuel, s la part conservée et C les frais séparés, le revenu net est I = E × u × f × s − C. Ici, en unités monétaires, I = 960 000u − 20 000. Compenser les 15 points de base d’écart exige au moins 150 000 de revenu net. Il faut donc u ≥ 170 000/960 000 = 17/96, soit environ 17,708333 %.
La ligne du seuil utilise la fraction exacte pour calculer les montants, malgré l’arrondi affiché. Au seuil, les coûts sont seulement égaux ; au-dessus, H bénéficie d’un avantage dans ce modèle. Ce n’est pas non plus le seuil de revenu nul du prêt : couvrir uniquement les 20 000 de frais séparés demande 1/48, environ 2,083333 %. Gagner quelque chose et couvrir un écart de frais sont deux objectifs distincts.
Première erreur : appliquer 1,5 % aux 100 millions du portefeuille au lieu de l’encours réellement prêté. Deuxième erreur : diviser 220 000 par les 20 millions prêtés, obtenir 1,1 %, puis appeler ce chiffre la contribution à la performance de tout l’ETF. Ce ratio décrit l’encours prêté ; la comparaison des frais du fonds utilise ses 100 millions d’actif net moyen.
Troisième piège : rapporter un revenu annuel à l’actif net de clôture. Des souscriptions ou rachats importants peuvent rendre ce solde peu représentatif. Alignez les périodes et utilisez une moyenne appropriée. Une attribution précise de performance doit encore tenir compte de la chronologie et des flux ; un revenu annuel divisé par un actif moyen n’en constitue pas toujours une décomposition exacte. Notre base fixe neutralise cette difficulté.
Dans les faits, encours et taux varient ensemble. Un encours élevé à faible taux et un petit encours à taux élevé ne se résument pas nécessairement au produit de deux moyennes indépendantes. Il faut additionner les calculs par période : encours × taux × fraction d’année. Les paliers de partage doivent eux aussi être appliqués au revenu et à la période concernés, pas remplacés par le pourcentage de fin d’année.
Les tableaux précédents utilisent une garantie non monétaire. Ouvrons un scénario indépendant avec une garantie en espèces : 20 millions de titres sont prêtés contre 102 %, soit 20,4 millions de garantie. L’actif net du fonds est toujours de 100 millions. Une perte de 0,5 % sur le réinvestissement de ces espèces représente 102 000, soit 10,2 points de base de l’actif net. Le niveau de 102 % est une hypothèse, pas une protection légale universelle.
Supposons cette perte supportée par le fonds sans indemnisation. Même si l’emprunteur rend les titres à temps, elle ne disparaît pas. La garantie s’accompagne d’une obligation de restitution ; elle n’est pas du capital supplémentaire distribuable. Une indemnité couvrant le défaut de l’emprunteur ne couvre pas nécessairement les pertes du réinvestissement : il faut vérifier son périmètre contractuel.
Soustraire ces 102 000 aux 220 000 du premier modèle pour annoncer un gain réel de 118 000 mélangerait deux dispositifs différents. Un compte avec garantie en espèces doit rapprocher ses propres revenus de placement, reversements à l’emprunteur, frais de gestion et pertes. Le scénario séparé mesure une échelle de risque, pas la performance d’un produit composite inventé.
Déduire 22 de 25 points de base donne ici un frein résiduel de trois points. Cela ne modifie pas les frais contractuels publiés et ne décrit pas le rendement complet du porteur. Prix de marché différent de la valeur liquidative, coûts de négociation, fiscalité, mise en œuvre du portefeuille et autres facteurs restent à prendre en compte.
Lorsque le revenu net de prêt figure déjà dans la valeur liquidative et la performance totale publiées, l’ajouter à nouveau double le bénéfice. Pour replacer cette source dans l’ensemble, distinguez l’écart de performance d’un ETF de son erreur de suivi : l’un compare le rendement net au benchmark, l’autre la variabilité des écarts. Le prêt de titres n’est qu’une contribution possible.
Une contribution historique de 22 points ne promet rien pour l’année suivante. Titres disponibles, demande d’emprunt, taux, rappels, rémunération et frais peuvent changer. Un meilleur partage peut même coïncider avec moins de revenu si la demande recule. La conclusion doit préciser les conditions qui soutiennent l’avantage et celles qui l’annuleraient.
La question utile n’est pas « 80 % reviennent au fonds, est-ce avantageux ? », mais combien de points de base restent effectivement, et jusqu’où les conditions peuvent se dégrader avant que l’avantage de frais disparaisse.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


