


- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent










Un meilleur cours de change ne suffit pas si les dollars arrivent après l’échéance des actions. Comparez une date de valeur avancée avec un crédit relais, puis mesurez l’effet du week-end et du rendement abandonné sur les euros.
Il faut payer les actions lundi, mais les dollars achetés n’arriveront que mardi. Choisir le meilleur cours EUR/USD ne résout pas ce décalage : il faut soit avancer la livraison des devises, soit financer temporairement le paiement. La comparaison pertinente porte sur deux solutions qui règlent les mêmes actions à temps, pas sur le prix d’un règlement tardif.
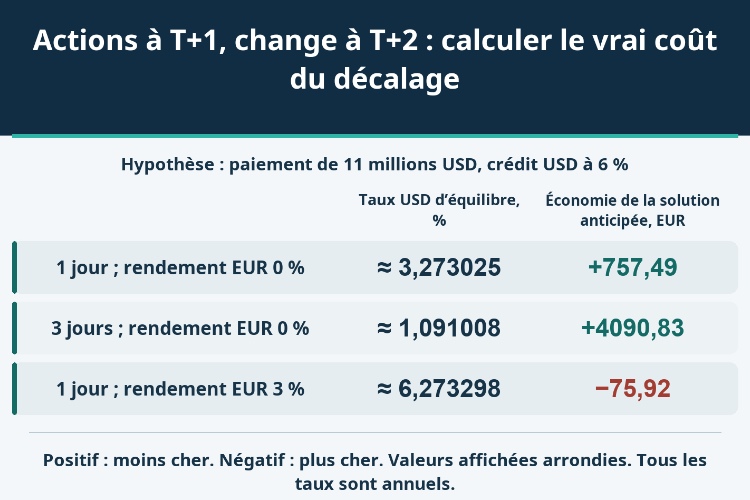
Dans notre exemple, le change anticipé offre moins de dollars par euro. Il reste pourtant moins cher de 757,49 EUR qu’un crédit relais d’un jour. Avec trois jours d’intérêts, l’écart atteint 4 090,83 EUR. Mais attribuer aux euros conservés un rendement annuel réalisable de 3 % renverse le premier résultat : l’anticipation coûte alors 75,92 EUR de plus à date commune. Ce sont les flux datés, et non le cours pris isolément, qui tranchent.
Le passage de certaines transactions américaines à T+1 n’a pas rendu toutes les opérations de change réglables à T+1. Retenons ici une acquisition d’actions dont la confirmation impose T+1, et un achat de dollars contre euros avec une date de valeur ordinaire T+2. Chacune des deux confirmations doit être vérifiée séparément.
T désigne la date de négociation. Les jours ouvrés servant au règlement ne correspondent pas à une promesse de disponibilité sous 24 ou 48 heures. Les calendriers applicables aux titres, au dollar et à l’euro doivent être conciliés, sans oublier les heures limites et les fuseaux horaires. Une autre paire de devises peut suivre une convention différente.
Commencer par une instruction simple : quelle somme, dans quelle devise, doit être utilisable sur quel compte et à quelle heure ? Une opération de change exécutée ne signifie pas que les espèces sont déjà disponibles. L’absence de dollars ne décale pas automatiquement l’échéance des actions. Toute solution retenue doit fonctionner avant cette échéance.
Supposons un paiement P de 11 000 000 USD à T+1 et des euros disponibles en quantité suffisante à cette date. Dès la négociation, deux cours sont exécutables pour le compte et les montants nécessaires : S = 1,10000 USD par EUR pour T+2, ou E = 1,09990 pour T+1. Le client vend des euros pour obtenir des dollars. E étant plus bas, chaque euro fournit moins de dollars : le cours anticipé est moins favorable, toutes choses égales par ailleurs.
La première solution consiste à payer P/E euros à T+1 et à recevoir à cette date les dollars destinés aux actions. La seconde utilise un crédit relais de 11 millions USD effectivement disponible à T+1, puis rembourse ce crédit avec la livraison de devises de T+2. Le modèle fixe le taux annuel USD à 6 %, avec intérêts simples calculés sur les jours calendaires réels divisés par 360. Ce sont des hypothèses contractuelles, pas une norme bancaire universelle.
La conversion ordinaire doit être organisée dès le départ pour fournir P(1 + rd/360) dollars, soit capital et intérêts. Acheter seulement P laisse les intérêts sans financement. Les acheter plus tard à un cours inconnu revient à ajouter une exposition non prévue dans ce calcul. Les deux solutions doivent aboutir au même paiement ponctuel des actions et à des obligations de financement entièrement couvertes.
En attribuant provisoirement un rendement nul aux euros, le coût ordinaire est L = P(1 + rd/360)/S et le coût anticipé A = P/E, soit 10 000 909,173561 EUR. Nous excluons les taxes, commissions distinctes et frais de crédit supplémentaires. Les conditions de change figurent déjà dans les deux cours exécutables ; compter de nouveau le même écart de prix gonflerait artificiellement les coûts.
Prenons deux semaines hypothétiques indépendantes, sans jour férié pertinent et avec toutes les heures limites respectées. Une négociation le vendredi entraîne ici le paiement des actions lundi et la livraison ordinaire des devises mardi : un jour calendaire de crédit. Pour une négociation jeudi, les actions sont payées vendredi et le change lundi : trois jours calendaires.
Dans les deux cas, les dates sont séparées d’un jour ouvré. Mais le contrat de crédit supposé facture le temps calendaire. Un jour produit 11 000 000 × 0,06/360 = 1 833,333333 USD d’intérêts. Il faut donc acheter 11 001 833,333333 USD pour le remboursement. Sur trois jours, l’intérêt atteint 5 500 USD et le besoin total 11 005 500 USD.
| Cas indépendant | Jours calendaires financés | Intérêts en USD | Remboursement à T+2, USD | Solution ordinaire, EUR | Solution anticipée, EUR | Économie de l’anticipation, EUR |
|---|---|---|---|---|---|---|
| Opération vendredi : lundi à mardi | 1 | 1833,333333 | 11001833,333333 | 10001666,666667 | 10000909,173561 | 757,493105 |
| Opération jeudi : vendredi à lundi | 3 | 5500,000000 | 11005500,000000 | 10005000,000000 | 10000909,173561 | 4090,826439 |
Les six décimales servent à vérifier le modèle ; les paiements réels suivent les règles d’arrondi du contrat. L’économie est calculée sur les valeurs non arrondies. Les cours identiques des deux lignes sont des hypothèses séparées destinées à isoler l’effet du calendrier, pas des cotations observées le jeudi et le vendredi.
Dans la pratique, la date avancée peut elle-même être tarifée différemment à l’approche du week-end. Le crédit, la taille et la relation commerciale peuvent aussi modifier les cours accessibles. Ce tableau ne démontre donc pas un arbitrage : il montre pourquoi une durée de financement ne se déduit pas simplement du nombre de jours ouvrés affiché.
Au cours S, acheter uniquement le principal des actions coûterait 10 millions EUR. Le change anticipé exige environ 909,17 EUR de plus. Ce surcoût de conversion doit être comparé aux intérêts du crédit, eux aussi exprimés en euros. Additionner directement une différence de cours à une facture d’intérêts en dollars n’a pas de sens dimensionnel.
Lorsque les euros ne rapportent rien, L = A donne r* = (S/E − 1) × 360/d. Le taux annuel décimal exact est 360/10999 pour un jour, soit environ 3,273025 %, et 120/10999 pour trois jours, soit environ 1,091008 %. À ce taux, les deux solutions coûtent autant. Il faut un taux USD strictement supérieur pour que l’anticipation soit moins chère dans le modèle.
Les 6 % supposés dépassent les deux seuils. Cela explique l’avantage malgré le cours moins favorable. Le seuil plus bas sur trois jours ne prédit pas que le marché prêtera à un taux trois fois plus faible : il dépend de cours fixés pour l’exercice. Modifier un cours, une commission ou une base de calcul impose de recalculer la frontière.
L’anticipation mobilise les euros à T+1 ; la solution ordinaire les conserve jusqu’à T+2. Si cette conservation permet réellement un rendement annuel g, il faut porter le premier décaissement à la date du second. En supposant également des intérêts simples sur une base réelle/360, son coût équivalent devient A₂ = (P/E)(1 + gd/360).
Reprenons seulement le crédit d’un jour. Le taux USD reste à 6 % et les deux cours ne changent pas. Avec g = 3 %, le coût anticipé à date commune est 10 001 742,582659 EUR, contre 10 001 666,666667 EUR pour la solution ordinaire. L’économie initiale devient un surcoût économique de 75,915992 EUR.
| Rendement alternatif des euros, % annuel | Coût ordinaire à T+2, EUR | Coût anticipé ramené à T+2, EUR | Économie de l’anticipation, EUR | Taux annuel USD d’équilibre, % |
|---|---|---|---|---|
| 0 | 10001666,666667 | 10000909,173561 | 757,493105 | ≈ 3,273025 |
| 3 | 10001666,666667 | 10001742,582659 | −75,915992 | ≈ 6,273298 |
La nouvelle frontière est r* = [(S/E)(1 + gd/360) − 1] × 360/d. Pour g = 3 % et d = 1, elle vaut exactement 690/10999 en taux décimal annuel, soit environ 6,273298 %. Les 6 % du crédit sont désormais en dessous. Il ne s’agit ni d’une hausse du taux effectivement payé ni d’une commission supplémentaire de 75,92 EUR : c’est une comparaison économique au même instant.
Le rendement alternatif doit être accessible sur la période et compatible avec le paiement ultérieur. Un placement bloqué ou une performance risquée espérée ne constitue pas automatiquement un taux de trésorerie comparable. Si les euros sont empruntés, il faut reconstruire ce financement plutôt que traiter des fonds propres et des fonds empruntés comme s’ils avaient le même coût.
Une ligne autorisée ne prouve pas que le crédit sera tiré avant l’heure limite du dépositaire. Vérifier les montants utilisables, les frais fixes, l’intérêt minimum et les éventuelles commissions d’engagement. Chaque charge conserve sa devise et sa date avant d’être ramenée au périmètre commun de comparaison.
Des dates identiques peuvent cacher un besoin intrajournalier. Les dollars T+1 peuvent arriver après l’heure de paiement des actions ; les dollars T+2 après celle du remboursement du prêt. Il faut connaître l’ordre des mouvements et le fournisseur de liquidité de secours, pas simplement faire coïncider deux cases de calendrier.
Ce besoin est différent du risque de règlement du principal en devises et de la protection paiement contre paiement. Réduire le risque de perdre le principal échangé ne finance pas le paiement des actions. À l’inverse, obtenir un crédit ne supprime pas tous les risques du change. Le coût, la disponibilité des espèces et la sécurité du règlement restent trois vérifications distinctes.
Enfin, ces deux solutions sont des alternatives. Deux cotations à dates de valeur différentes ne constituent pas, à elles seules, un swap de change complet. Un tel contrat demanderait l’analyse de ses deux jambes confirmées ; ce n’est pas ce que le modèle propose d’exécuter.
Le bon choix n’est pas nécessairement le change le plus rapide ni le cours le plus élevé. C’est la solution accessible qui livre les dollars à temps au moindre coût complet, compte tenu de l’usage abandonné des euros.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


