


- WTI
- XAUUSD
- XAGUSD
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent









Comparer volatilité implicite et volatilité historique ne permet pas, à lui seul, de prévoir le gain d’un vendeur de variance. Deux trajectoires au même point d’arrivée montrent comment distinguer observation, prévision et règlement en dollars, puis calculer le seuil de probabilité qui inverse le résultat attendu.
Une volatilité implicite de 20 % face à une volatilité historique de 15,87 % peut donner l’impression que vendre la différence suffit à gagner de l’argent. Or le vendeur ne reçoit pas un chèque égal à l’écart entre deux courbes. Il accepte aujourd’hui un prix pour supporter une variation qui n’a pas encore eu lieu. Pour évaluer la prime de risque de variance, il faut d’abord séparer la mesure du passé, la prévision du futur et le résultat du contrat à son échéance.
Prenons vingt rendements logarithmiques quotidiens passés, formés de dix paires +0,01 puis −0,01. Leur somme de carrés vaut 0,0020. Avec une annualisation par 252÷20, la variance décimale est 0,0252, soit 252 points de variance selon la convention utilisée ici. La volatilité annualisée correspondante est 15,874508 %.
Supposons que le niveau convenu aujourd’hui soit 400 points, équivalant à une volatilité de 20 % puisque 20²=400. L’écart de variance est 148 points. En soustrayant directement les volatilités, on obtient environ 4,125492 points de pourcentage. Ce ne sont ni les mêmes unités ni des montants encaissables.
Le problème est aussi temporel : un prix tourné vers l’avenir est comparé à une observation terminée. Les 148 points deviennent une estimation de prime uniquement si l’on choisit explicitement de prévoir la variance future avec celle du passé. Ce choix constitue un modèle, pas un fait révélé par le graphique. Une estimation différente des variations extrêmes peut changer le diagnostic sans modifier les vingt observations historiques.
Nous retenons le signe E^Q[RV future]−E^P[RV future], où RV désigne la variance réalisée du même intervalle futur. Q correspond aux pondérations de valorisation, P aux probabilités physiques ou statistiques utilisées pour prévoir. Il ne s’agit pas de deux scénarios, l’un haussier et l’autre baissier. L’espérance conditionnelle sous P n’est pas directement observable ; elle doit être estimée avec les informations disponibles à la date du calcul.
Dans un contrat idéal de valeur initiale nulle, si le niveau de variance K correspond à l’espérance Q du même objet, K moins la prévision de RV représente la prime estimée selon ce signe. Des conditions réelles de financement, de collatéral, de crédit, d’exécution ou de mesure discrète peuvent nécessiter des ajustements. Ni l’IV d’une seule option à la monnaie ni le carré du VIX ne sont supposés fournir un K directement négociable.
Le modèle est une exposition hypothétique réglée en différence après vingt rendements quotidiens futurs, et non la description d’un contrat à vingt jours effectivement coté. Vingt et un prix donnent r_i=ln(P_i/P_(i−1)) en décimales. La variance en points vaut 10 000×(252÷20)×Σr_i². On ne retranche pas la moyenne et on ne remplace pas 20 par 19 : c’est la définition du règlement choisi, pas un estimateur d’écart type d’échantillon.
Avec K=400 et une exposition totale de 100 dollars par point, le résultat brut du vendeur à l’échéance est 100×(400−RV en points). L’acheteur a le résultat opposé. Le taux d’intérêt est nul, sans ajustement de crédit ni frais dans ce premier calcul. Les 100 dollars ne sont ni un capital investi ni le multiplicateur affirmé d’un contrat réel ; les 400 points ne sont ni un rendement de 400 % ni une prime encaissée de 400 dollars.
La trajectoire future A répète dix paires de rendements logarithmiques +0,01 et −0,01. B en répète neuf, puis termine par −0,08 et +0,08. Les deux prix démarrent à 100, valent 100 au jour 18 et finissent à 100 au jour 20. Les deux grands rendements de B correspondent à une baisse simple d’environ 7,688365 % puis une hausse de 8,328707 %, pas à une baisse de 8 % suivie d’une hausse de 8 %.
| Mesure | Hypothèse A : petites oscillations | Hypothèse B : deux grands rendements logarithmiques finaux |
|---|---|---|
| Prix au jour 19 | 101,005017 | 92,311635 |
| Prix au jour 20 | 100 | 100 |
| Somme des rendements logarithmiques décimaux au carré | 0,0020 | 0,0146 |
| Variance annualisée, en points | 252 | 1 839,6 |
| Volatilité réalisée annualisée | 15,874508 % | 42,890558 % |
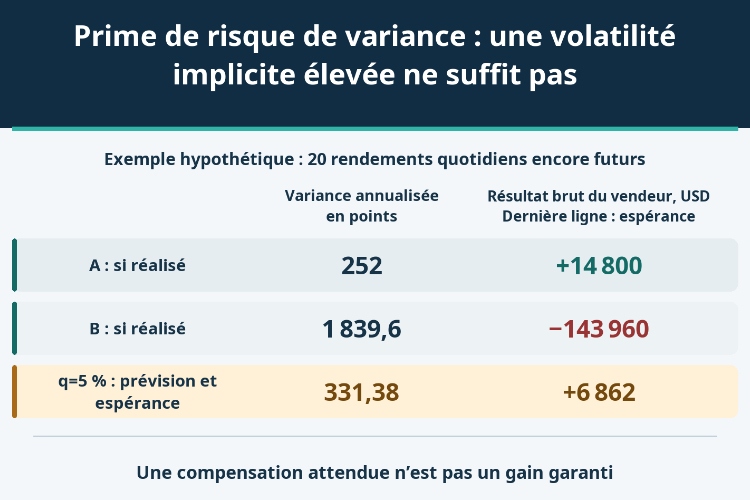
| Résultat brut du vendeur, en USD | +14 800 | −143 960 |
Pour B, la variance vaut 10 000×(252÷20)×(18×0,01²+2×0,08²)=1 839,6 points. Le rebond efface la baisse du prix final, mais pas les termes au carré déjà accumulés. Le vendeur gagne 14 800 dollars bruts dans A et perd 143 960 dollars dans B, alors que le rendement de détention du sous-jacent est nul dans les deux cas.
Seuls les prix quotidiens spécifiés sont observés, pas toute l’amplitude intrajournalière. Une fréquence ou un fixing différent peut changer le résultat. Ces trajectoires illustrent deux niveaux de variance ; elles ne décrivent pas l’ensemble des états d’un processus boursier négociable. Elles ne suffisent donc pas à prouver l’absence d’arbitrage dynamique ou à identifier des probabilités Q calibrées au marché.
Construisons séparément une prévision à deux valeurs pour la seule RV future : 252 points avec la probabilité 1−q, et 1 839,6 avec q. Ce paramètre q est une hypothèse de sensibilité explicite, pas une fréquence réelle estimée à partir des vingt jours passés.
La variance prévue est 252+1 587,6q. L’écart K moins prévision vaut 148−1 587,6q. Le coût de 1 000 dollars ci-dessous est un coût total fixe supposé pour l’exercice, et non un tarif de marché.
| Probabilité supposée q de forte variance | Prévision de variance annualisée, points | K moins prévision, points | Résultat brut attendu, USD | Coût total supposé, USD | Résultat net attendu, USD |
|---|---|---|---|---|---|
| 5 % | 331,38 | +68,62 | +6 862 | 1 000 | +5 862 |
| 10 % | 410,76 | −10,76 | −1 076 | 1 000 | −2 076 |
À q=5 %, le résultat brut attendu est 0,95×14 800+0,05×(−143 960)=6 862 dollars. À 10 %, il devient −1 076 dollars. L’historique et K n’ont pas changé : seule l’appréciation du risque futur diffère. Une comparaison figée de 15,87 % et 20 % ne permet pas de voir ce renversement.
Une espérance de 6 862 dollars ne promet pas ce versement lors de la prochaine échéance. Même dans le modèle à 5 %, la perte brute de 143 960 dollars reste possible. Il faut également distinguer la racine carrée de la variance prévue de l’espérance de volatilité : prendre la racine puis la moyenne n’est généralement pas équivalent à faire l’inverse.
L’espérance brute est positive si q<148÷1 587,6, soit environ 9,322247 %. À l’égalité, elle est nulle. Le coût total de 1 000 dollars représente dix points pour une exposition de 100 dollars par point. Après coût, la condition devient q<(148−10)÷1 587,6, soit environ 8,692366 %.
Ce n’est pas une limite universelle de sécurité. Les résultats retenus et K déterminent le seuil brut ; le coût rapporté à l’exposition modifie le seuil net. Augmenter seulement une exposition positive ne déplace donc pas le seuil brut. Une variation extrême plus forte ou un K effectivement vendable plus bas modifie la frontière. L’analyse doit éprouver le montant de la perte autant que la probabilité qui lui est attribuée.
Après le coût supposé, A donne +13 800 dollars et B −144 960 dollars. Un gain isolé ne valide pas le modèle ; une perte isolée ne suffit pas non plus à réfuter une espérance durablement positive. Il faut distinguer la surprise d’une réalisation de l’erreur systématique de prévision. Utiliser les 100 dollars par point comme capital initial pour calculer une rentabilité serait tout aussi trompeur.
Une option seule, un straddle ou une position couverte en delta comporte une exposition directionnelle, du gamma, des coûts et les effets d’une couverture discrète. Leur résultat ne se confond pas automatiquement avec le paiement linéaire en variance du modèle. Les appels de marge, le collatéral et les besoins de trésorerie intermédiaires d’un future ne sont pas non plus le résultat net final.
Les vingt observations sont toutes futures au départ. Pour un contrat déjà entamé, il faut séparer la variance acquise de celle restant à observer. Si les échéances diffèrent, la mise en cohérence des fenêtres pour interpréter la variance à terme doit précéder la comparaison. Deux chiffres annualisés ne portent pas nécessairement sur les mêmes dates ou événements.
Un contrat réel peut prévoir un fixing final particulier, des prix manquants ou une interruption de marché. On ne supprime pas librement des jours pour recalculer le nombre d’observations, et on ne remplace pas la RV contractuelle par l’indicateur historique d’un logiciel. Disposer seulement d’un cours médian n’établit pas davantage le prix auquel la quantité voulue peut être vendue.
La question utile n’est donc pas seulement de savoir si l’implicite dépasse l’historique. Elle est de savoir quel risque futur a été prévu, à quel prix il peut être pris et quel résultat défavorable il reste possible de subir.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


