


- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent








Un coupon élevé ne garantit pas des revenus jusqu’à l’échéance. Un exemple chiffré montre comment l’option de remboursement limite la hausse et modifie le rendement.
Une obligation à coupon élevé peut offrir une contrepartie moins généreuse qu’il n’y paraît : l’émetteur garde le droit de rendre le capital lorsque conserver ce coupon serait le plus intéressant pour l’investisseur. Si les taux baissent, la hausse du cours peut s’essouffler et les revenus s’arrêter plus tôt. S’ils montent, l’obligation reste en circulation.
L’analyse commence donc par le calendrier de remboursement, et non par le taux affiché. Qui décide, à quelle date, pour quel montant et avec quel droit au coupon ? Ces quatre informations déterminent la durée réelle possible du placement.
Une faculté de remboursement anticipé n’accorde généralement pas au porteur le droit de récupérer son argent à volonté. Une échéance finale dans trois ans n’assure pas trois coupons supplémentaires. Mais une première date de remboursement possible ne constitue pas non plus un engagement de rembourser.
Il faut relever la période de protection, le préavis, le prix prévu à chaque date et le traitement du coupon. Un remboursement à prix fixe diffère d’une clause calculant une indemnité financière. Enfin, recevoir 100 de nominal après avoir acheté à 105 ne signifie pas récupérer toute sa mise : la prime payée à l’achat disparaît.
Prenons un exemple fictif : nominal 100, coupon annuel 6, échéance dans trois ans. L’émetteur ne dispose que d’une seule possibilité de remboursement, à 100, juste après le premier coupon. Sinon, les paiements suivants sont 6 puis 106. L’achat intervient après un paiement de coupon ; le coupon couru initial est nul.
Supposons un taux annuel composé r identique pour toutes les maturités, connu et constant. Nous écartons défaut, fiscalité, frais et difficultés de refinancement. Cette expérience sans volatilité sert à comprendre le mécanisme ; elle n’est ni un modèle complet de marché ni une estimation de la probabilité de remboursement.
Après le premier coupon, la valeur de la dette laissée en circulation est B1 = 6/(1+r) + 106/(1+r)². L’émetteur choisit de payer 100 si B1 est supérieur à 100. La valeur actuelle pour le porteur devient donc :
Prix remboursable = [6 + min(100, B1)] / (1+r)
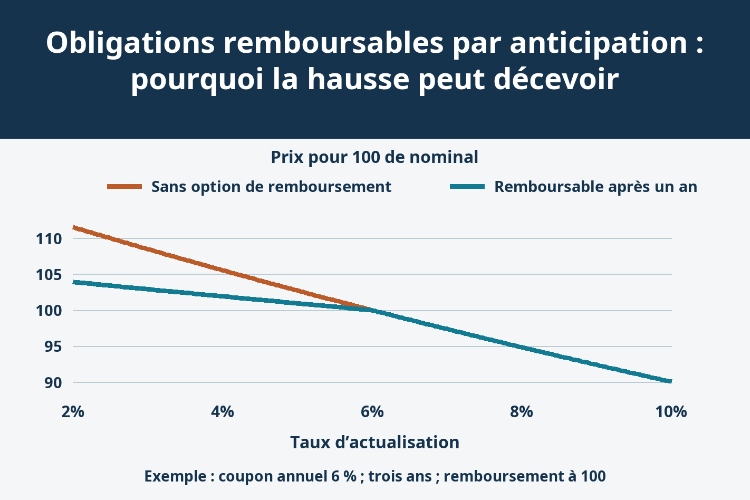
Sans cette faculté, on actualise intégralement les paiements 6, 6 et 106. La différence entre les deux prix mesure l’option de l’émetteur dans ce cadre. Les lignes suivantes représentent des hypothèses alternatives, pas des cours historiques.
| Taux | Sans option | Remboursable | Option de l’émetteur |
|---|---|---|---|
| 2% | 111,5355 | 103,9216 | 7,6140 |
| 4% | 105,5502 | 101,9231 | 3,6271 |
| 6% | 100,0000 | 100,0000 | 0,0000 |
| 8% | 94,8458 | 94,8458 | 0,0000 |
| 10% | 90,0526 | 90,0526 | 0,0000 |
À 4 %, B1 vaut 103,7722. Rembourser à 100 réduit donc la valeur de la dette. Le porteur reçoit pourtant 106 au total dans un an, coupon compris. Aujourd’hui, cela vaut 106/1,04 = 101,9231. Le prix de remboursement futur n’est pas un plafond universel du cours actuel : la date et les coupons intermédiaires comptent.
Partons du prix 100 obtenu à 6 %. Une baisse du taux à 4 % fait monter l’obligation sans option à 105,5502, contre seulement 101,9231 pour l’obligation remboursable. À 8 %, toutes deux descendent à 94,8458. Une partie du potentiel de hausse est abandonnée sans protection symétrique contre la baisse.
Le graphique présente un angle au seuil d’exercice, conséquence du taux futur supposé certain. Avec des taux incertains, la transition peut être plus progressive et la convexité devenir négative près de la zone de remboursement. Il serait toutefois incorrect de qualifier toute obligation remboursable de négativement convexe, quelle que soit sa situation.
Considérons séparément une offre d’achat à 105 pour les mêmes conditions, sans prétendre qu’elle correspond au juste prix du tableau. Si le remboursement intervient après un an, le porteur reçoit 106 : le rendement jusqu’au remboursement est 106/105 − 1, soit 0,9524 %. Sans remboursement anticipé, avec tous les paiements honorés, le rendement actuariel à trois ans est d’environ 4,1917 %.
Le coupon de 6 % et le rendement courant de 6/105, soit 5,7143 %, ne déduisent pas la perte de prime de la même manière. Pour cette unique date de remboursement, le plus faible des deux rendements contractuels est 0,9524 %. Il ne s’agit ni d’une protection contre le défaut ni d’un rendement espéré pondéré par des probabilités.
Des frais d’achat de 0,50 portent le décaissement à 105,50 et ramènent le rendement d’un an à 0,4739 %. Le rendement annoncé et le rendement réellement obtenu doivent donc être rapprochés d’un calendrier de flux et d’un coût d’entrée complets. Le taux auquel le capital sera replacé reste inconnu.
Une baisse du taux directeur ne suffit pas à déclencher un remboursement. Le coût de refinancement comprend la marge de crédit de l’émetteur, les frais d’émission et l’accès au financement. Une dégradation du crédit peut annuler le bénéfice d’un taux de référence plus bas. Une période de protection ou une indemnité de remboursement peut également empêcher l’opération.
En analyse de marché, la duration effective recalcule la valeur en autorisant les flux à changer avec l’exercice de l’option. Une duration modifiée à flux fixes peut manquer ce changement de durée. Comparer des spreads ajustés de l’option exige des courbes de référence, hypothèses de volatilité et règles d’exercice compatibles. Le tableau déterministe ne fournit pas un OAS de marché.
Si les revenus devaient couvrir trois années de dépenses, un remboursement en première année oblige à reconstruire les deux suivantes. Les coupons non encore payés ne sont pas acquis. À l’inverse, il ne faut pas compter sur l’émetteur pour rembourser un titre en baisse lorsque conserver sa dette lui coûte moins cher que se refinancer.
La bonne comparaison porte sur la rémunération reçue en échange du droit laissé à l’émetteur de raccourcir le placement, pas uniquement sur le coupon.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


