


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent










Une distribution plus élevée peut perdre son avantage si les fonds arrivent tard. Comparez le produit net d’une vente exécutable et les paiements de liquidation à une même date, sans confondre valeur liquidative, frais du fonds et liquidités disponibles.
Un ETF annonce sa liquidation. Le détenteur peut-il améliorer son résultat en vendant avant la fin des échanges, ou doit-il attendre que le fonds lui reverse le produit de ses actifs ? Ni une décote apparente sur la dernière valeur liquidative ni un montant de distribution annoncé comme supérieur au cours ne suffisent à trancher. La vente porte sur un prix réellement accessible ; l’attente porte sur un droit net dont le montant et le calendrier peuvent encore évoluer.
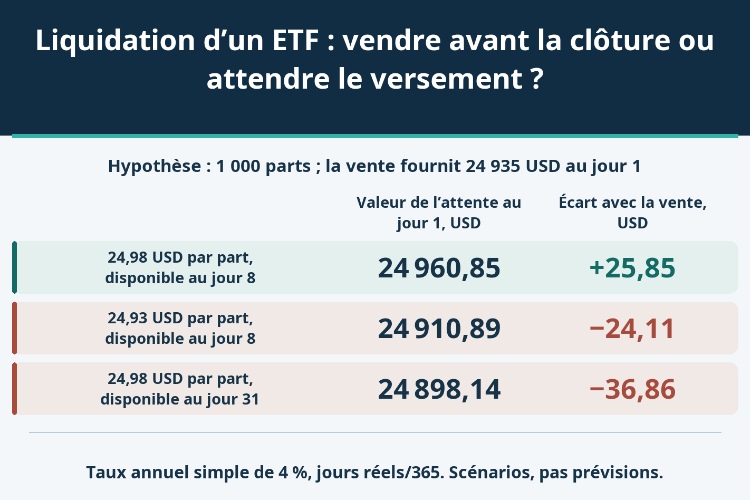
Il faut d’abord mettre les deux solutions à la même date. Dans notre exemple, la vente rend 24 935 USD disponibles au jour 1. Recevoir 24 980 USD au jour 8 vaut 25,85 USD de plus à cette date commune, avec le taux de trésorerie retenu. Recevoir exactement la même somme au jour 31 vaut au contraire 36,86 USD de moins. Le renversement vient uniquement du délai, pas d’une nouvelle perte du portefeuille.
La liquidation de l’ensemble du fonds n’est pas une simple radiation sur une place de cotation. Une fusion ou une transformation de catégorie de parts peut, elle aussi, laisser d’autres droits que du numéraire. L’analyse suivante concerne un ETF hypothétique enregistré aux États-Unis et liquidé en espèces. Elle ne fixe aucune procédure générale pour les autres pays, structures ou produits de dette cotés.
Dans un avis, distinguez l’annonce, la dernière séance de négociation, la fixation des droits, l’envoi du paiement et la disponibilité effective sur le compte. La fermeture des créations ou rachats sur le marché primaire n’indique pas forcément la dernière possibilité de vendre en Bourse. Un intermédiaire peut encore avoir des étapes de traitement après l’envoi des fonds.
Pour BELT, l’avis du 12 juin 2026 prévoyait la fin des échanges vers le 12 août, la suspension vers le 13 et l’envoi vers le 17. Le tableau ultérieur de l’émetteur affiche 40,04 USD au dernier cours de clôture et 39,926954 USD de distribution finale. Ces constats rétrospectifs ne prouvent ni un prix accessible à chaque vendeur ni une performance personnelle après impôt. Ils montrent surtout pourquoi plusieurs dates et plusieurs montants doivent rester distincts.
Supposons 1 000 parts, une ancienne valeur liquidative indicative de 25,00 USD et une demande réellement exécutable à 24,94 USD, assez profonde pour absorber les 1 000 parts. Les frais totaux de vente de l’investisseur sont de 5 USD. Le produit net atteint donc 1 000 × 24,94 − 5 = 24 935 USD. Les chiffres sont inventés pour le calcul : ce ne sont ni les cours de BELT ni le tarif d’un courtier.
Le dernier échange, le milieu de fourchette et la valeur liquidative indicative ne remplacent pas ce prix acheteur. Si la quantité affichée est insuffisante, il faut estimer plusieurs exécutions ; avec un ordre limité, il faut aussi accepter la possibilité de ne pas vendre. La différence entre cours de marché et valeur liquidative d’un ETF devient ici une question de liquidités réalisables, pas seulement de décote affichée.
Le modèle pose que les 24 935 USD sont utilisables au jour 1. Ce choix ne décrit pas un cycle universel de règlement ni une autorisation automatique de retrait. Les règles du compte, le traitement du courtier ou une conversion de devises peuvent modifier la date. Après l’arrêt des négociations, une ancienne offre acheteuse n’est plus une solution que l’on peut conserver artificiellement dans la comparaison.
Notons L la distribution finale par part, après les charges et les engagements du fonds, mais avant la fiscalité ou les frais propres au porteur. Un fonds en cours de dissolution peut vendre progressivement son portefeuille et accumuler du numéraire. Garder ses parts ne garantit donc pas le maintien intégral de l’exposition initiale à l’indice ou à la stratégie.
Pour illustrer la formation de L, supposons séparément une réalisation future brute de 25,00 USD par part et 0,02 USD de frais ou provisions : il reste 24,98 USD. Une réalisation brute de 24,95 USD, avec la même retenue, laisse 24,93 USD. Le premier montant brut est une hypothèse autonome ; sa similitude avec l’ancienne valeur liquidative ne lui donne aucune garantie.
Retirer encore 0,02 USD à un L déjà net ferait compter la charge deux fois. À l’inverse, une provision libérée ultérieurement créerait un paiement supplémentaire, pas nécessairement une perte définitive. Notre calcul à paiement unique suppose que cette distribution éteint tous les droits modélisés. Si l’avis maintient une créance résiduelle, il faut l’inscrire séparément, avec son incertitude.
La référence commune reste le jour où le produit de vente est disponible. Retenons un taux d’opportunité hypothétique de trésorerie en dollars de 4 % par an, à intérêt simple, en jours calendaires réels sur 365. Ce n’est ni un rendement de l’ETF ni une offre de dépôt actuelle. Ce taux ne rémunère pas davantage le risque d’un paiement incertain.
Pour un versement utilisable d jours après le jour 1, la valeur comparable est V = 1 000L / (1 + 0,04d/365). L’avantage de l’attente est V − 24 935. Les trois lignes ci-dessous sont des alternatives, jamais trois encaissements successifs. À ce stade, aucun impôt personnel, frais d’attente ou autre flux n’entre dans le modèle.
| Scénario hypothétique | Distribution nette par part, USD | Jours calendaires supplémentaires | Montant nominal, USD | Valeur au jour 1, USD | Écart avec la vente, USD |
|---|---|---|---|---|---|
| 24,98 par part, disponible au jour 8 | 24,98 | 7 | 24 980,00 | 24 960,85 | +25,85 |
| 24,93 par part, disponible au jour 8 | 24,93 | 7 | 24 930,00 | 24 910,89 | −24,11 |
| 24,98 par part, disponible au jour 31 | 24,98 | 30 | 24 980,00 | 24 898,14 | −36,86 |
Le jour 8 représente sept jours supplémentaires. Dans la première ligne, les 45 USD de supplément nominal deviennent 25,85 USD à la date commune. L’écart lié au temps n’est pas une commission facturée par le fonds. La deuxième ligne conserve le délai mais réduit le produit net. La troisième conserve les 24 980 USD et repousse seulement leur disponibilité au jour 31, soit trente jours supplémentaires.
Le montant nominal de cette dernière ligne n’a pas baissé ; sa valeur au jour 1 descend pourtant à 24 898,14 USD. L’attente se retrouve derrière la vente. Aucune probabilité n’est attribuée à ces lignes : une valeur positive mesure un avantage conditionnel, pas la vraisemblance du scénario. Les résultats sont arrondis uniquement pour l’affichage.
On peut inverser le raisonnement sans prédire la distribution. Le montant par part qui rend les options équivalentes vérifie L* = (24 935/1 000) × (1 + rd/365), r étant le taux annuel simple. Pour que l’attente soit strictement supérieure, L doit dépasser le seuil non arrondi ; une égalité ne constitue pas un avantage.
| Jours supplémentaires | Taux d’opportunité annuel simple | Distribution nette par part rendant les options équivalentes, USD |
|---|---|---|
| 7 | 0% | 24,93500000 |
| 7 | 4% | 24,95412822 |
| 30 | 4% | 25,01697808 |
Sans coût d’opportunité, le seuil est 24,935 USD. Avec 4 % et sept jours supplémentaires, il vaut environ 24,95412822 USD ; avec trente jours, environ 25,01697808 USD. La distribution supposée de 24,98 franchit le premier seuil à taux positif, mais pas le second. Dépasser le prix acheteur de 24,94 ne suffit donc pas à démontrer qu’attendre est préférable.
Ces décimales décrivent une formule, pas une prévision aussi précise ni une cotation négociable. Le prix d’acquisition n’est pas fourni : l’égalité entre les deux sorties ne dit rien d’un bénéfice ou d’une perte depuis l’achat initial. Une modification du taux accessible, des frais ou des dates exige de recalculer la frontière plutôt que d’adopter le seuil affiché comme une règle.
Si plusieurs versements sont attendus, chacun doit garder son montant net et sa date. Dans la même convention simple, on additionne les montants divisés chacun par 1 + r × leur délai/365. Attribuer tous les versements à la première date surestime les liquidités précoces. Traiter un reliquat incertain comme nul, uniquement pour finir le tableau, masque une hypothèse tout aussi importante.
Les impôts, retenues et frais du compte peuvent différer entre cession et distribution. Leurs montants et échéances appartiennent au registre de la voie correspondante. Une notice fiscale américaine ne règle pas la situation des autres résidences ou enveloppes. Ces prélèvements du porteur doivent aussi rester distincts des charges déjà incluses dans L.
Enfin, vendre pour acheter un autre actif modifie l’exposition. Le rendement futur inconnu d’un ETF de remplacement ne peut pas devenir un coût d’opportunité certain à la place du taux de trésorerie. Le modèle compare volontairement des dollars à des dates précises ; il ne transforme pas une préférence de portefeuille en résultat garanti.
La bonne comparaison relie une vente encore exécutable à des droits nets et à du cash utilisable. Elle permet d’identifier ce qui vient du prix, des charges ou du temps, sans demander à une ancienne valeur liquidative de répondre à ces trois questions à la fois.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


